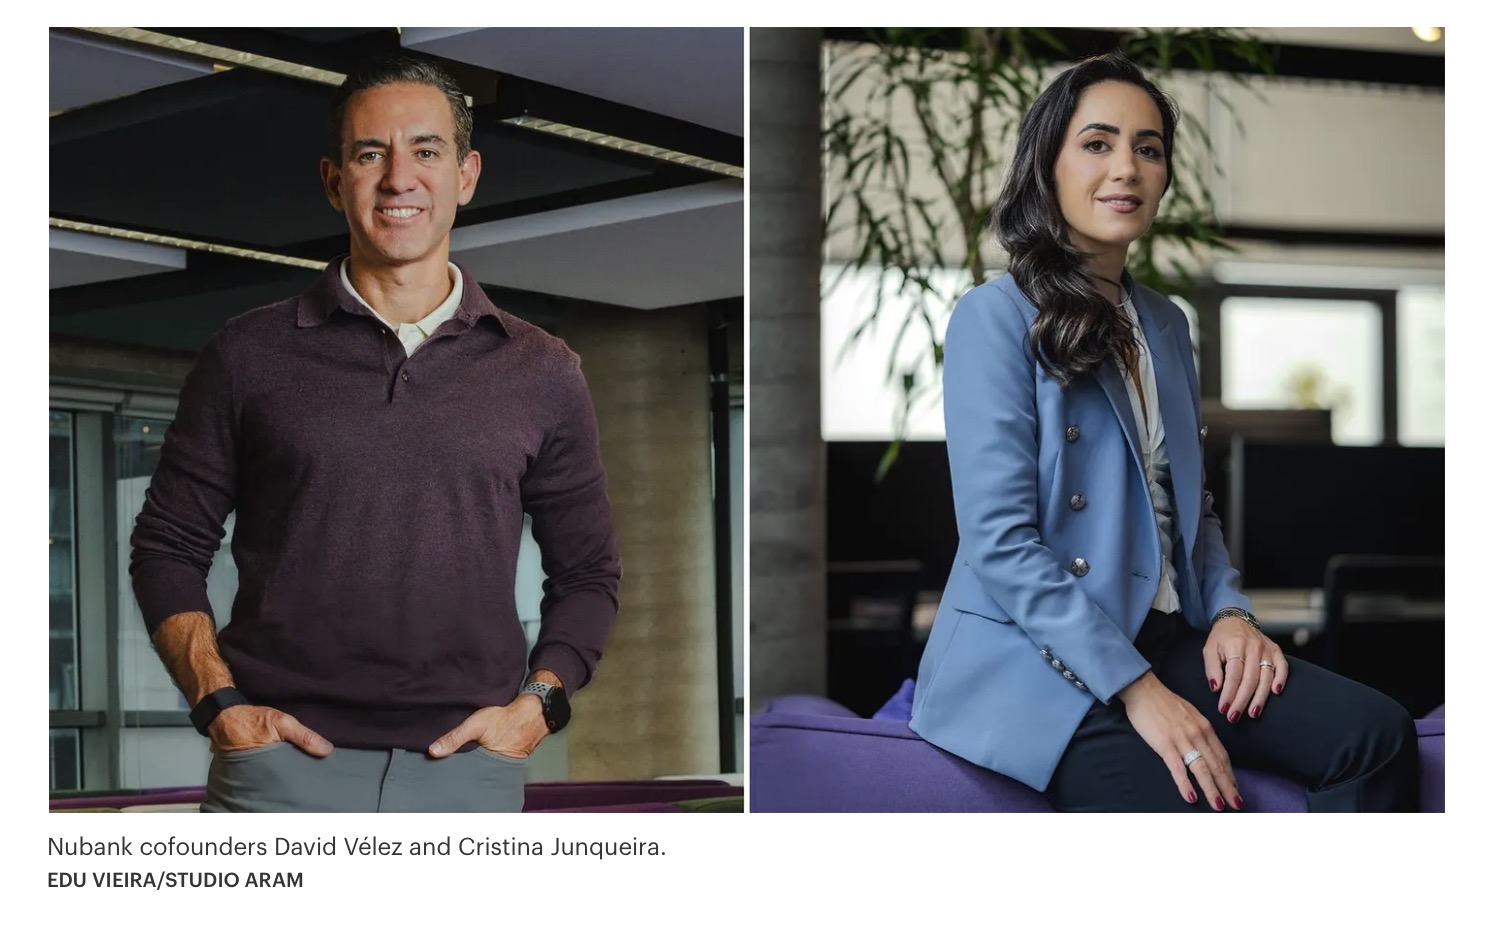
Fonte: Forbes, Jeff Kauflin, 21 luglio 2026
Il mercato bancario retail americano ha una reputazione di cimitero per gli stranieri. BBVA ha ceduto la sua controllata USA a PNC nel 2021, la tedesca N26 se n’è andata lo stesso anno dopo appena due, e la britannica Monzo ha gettato la spugna quattro mesi fa. Persino Chime, il campione domestico del digital banking, dopo dodici anni e miliardi investiti resta sotto il 5% di quota di mercato. Eppure Nubank, la banca digitale brasiliana fondata da David Vélez, ha deciso di tentare l’impresa: a gennaio ha ottenuto l’approvazione condizionata di una licenza bancaria federale USA, con l’obbligo di iniettare capitale entro febbraio 2027 e aprire i battenti entro metà 2027.
Non si tratta di un’operazione da startup in cerca di fortuna: Nubank vale oggi 68 miliardi di dollari in Borsa (era 38 miliardi al debutto sul NYSE nel dicembre 2021), ha 115 milioni di clienti in Brasile, 15 milioni in Messico e quasi 5 milioni in Colombia, per 16 miliardi di ricavi e 3 miliardi di utile netto l’anno scorso. Vélez, 44 anni, nato a Medellín e con un MBA a Stanford, ha costruito con questa scommessa un patrimonio personale da 13 miliardi di dollari. La domanda che si pongono in molti è se lo schema che ha funzionato in tre mercati emergenti possa davvero attecchire nel sistema bancario più competitivo e tecnologicamente avanzato del mondo.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se questo contenuto ti è utile, puoi sostenere il blog su Ko-fi.
Questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu