Fonte: Il Sole 24 Ore del 23/10/2026, intervista di Alessandro Graziani a Carlos Torres Vila (presidente BBVA) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Banca d’Italia, CGIA di Mestre, Unimpresa, Agenda Digitale, Osservatorio First Cisl, CNA, Teleborsa, Money.it, SoldiOnline, Milano Finanza, AGI, Reuters, Il Sole 24 Ore English)
In questo articolo
- Lo spunto: BBVA, un milione di clienti e uno su dieci con un credito
- Il credito che manca: -33% alle imprese dal 2011, la metà della Francia
- Il risiko: Intesa su MPS, UniCredit su Commerzbank
- La desertificazione: 11mila filiali in meno in dieci anni
- Le fintech: Revolut, Trade Republic, N26
- Cosa stiamo diventando
- Il punto di vista del risparmiatore italiano
- Considerazioni — in fondo la pagina originale del Sole 24 Ore
Il sistema bancario italiano sta cambiando natura. Il presidente di BBVA, Carlos Torres Vila, ha annunciato sul Sole 24 Ore che la banca digitale del gruppo spagnolo ha superato un milione di clienti in Italia in cinque anni, senza una sola filiale. Il 9 ottobre Revolut aveva comunicato di aver superato i 6 milioni di clienti italiani. La tedesca Trade Republic ha superato il milione ad aprile, raddoppiando in un anno.
Nello stesso momento le grandi banche italiane si comprano a vicenda: Intesa Sanpaolo ha lanciato un’OPAS da 31,4 miliardi su Monte dei Paschi, con l’obiettivo dichiarato di crescere nel risparmio gestito. E chiudono sportelli: quasi il 44% dei comuni italiani non ha più una filiale.
Dentro tutto questo movimento manca una cosa: il credito all’economia reale. Dal 2011 i prestiti bancari alle imprese italiane si sono ridotti di un terzo, quelli alle micro e piccole imprese del 37%, e continuano a scendere anche nel 2026. In Italia i prestiti bancari alle imprese valgono meno di un terzo del PIL, in Francia quasi la metà. Le banche tradizionali diventano fabbriche di risparmio gestito, le neobanche raccolgono liquidità senza prestarla. Il rischio è che il risparmio degli italiani diventi un serbatoio a disposizione di altri, mentre la nostra economia cresce meno di quanto potrebbe.
Lo spunto: BBVA, un milione di clienti e uno su dieci con un credito
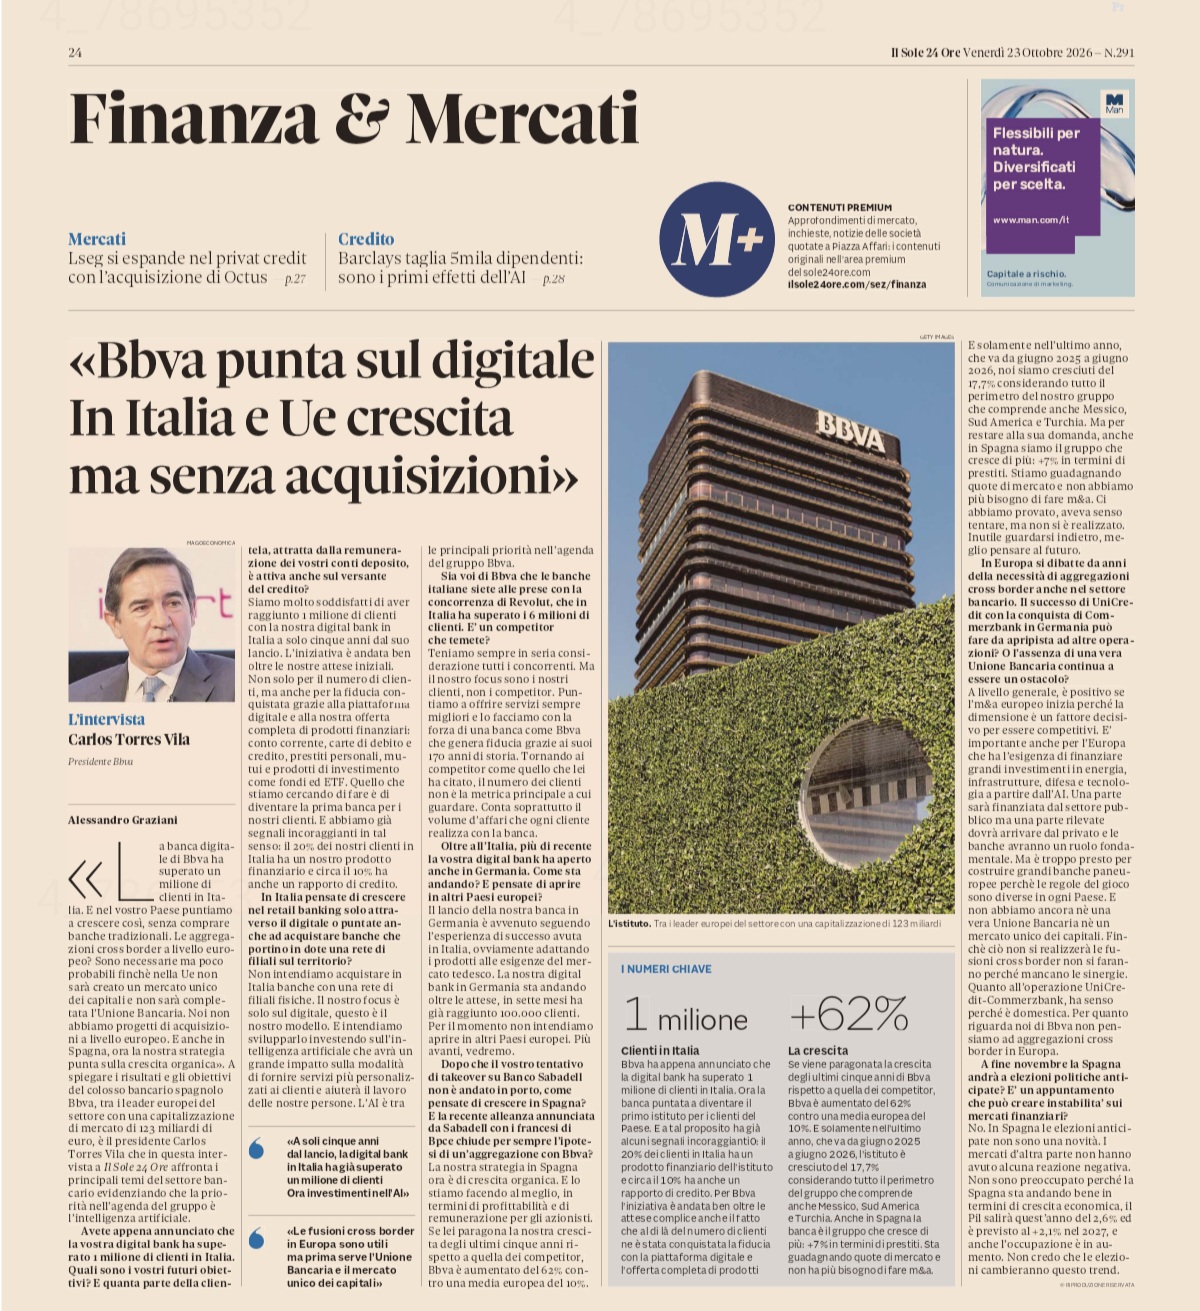
Nell’intervista Torres Vila rivendica il successo della banca digitale italiana. Circa il 20% dei clienti ha sottoscritto anche un prodotto finanziario, circa il 10% ha un rapporto di credito. La strategia italiana è chiara: nessuna acquisizione, nessuna rete fisica, investimenti nell’intelligenza artificiale. Torres Vila archivia anche l’OPA fallita sul Banco Sabadell: la crescita, dice, sarà organica. Rivendica un aumento dei prestiti del 62% in cinque anni contro il 10% della media europea. Il dato però riguarda il gruppo nel suo complesso, Messico e Turchia compresi.
Il dato che conta per noi è un altro: uno su dieci. Su un milione di clienti italiani, circa centomila hanno un credito con BBVA. Gli altri hanno portato soprattutto liquidità, attratti in buona parte dalla remunerazione del conto.
Il credito che manca: il vero problema italiano
Secondo l’Ufficio studi della CGIA di Mestre, a fine 2011 i prestiti bancari alle imprese italiane valevano 995 miliardi. Nel 2024 erano scesi a 666 miliardi: un terzo in meno, quasi 330 miliardi spariti dal sistema produttivo. Nello stesso periodo i depositi bancari delle imprese sono più che raddoppiati. Le aziende hanno fatto da sole: autofinanziamento, capitale proprio, cassa accumulata per prudenza.
Il colpo più duro l’hanno subito le aziende più piccole, che sono la spina dorsale del Paese. Dal 2011 al 2024 lo stock di finanziamenti alle imprese con meno di 20 addetti è sceso da 171 a circa 107 miliardi: -37%. E non è finita. Secondo Unimpresa, su dati Banca d’Italia, a marzo 2026 i prestiti alle piccole imprese erano in calo del 4,3% su base annua. È il terzo anno consecutivo di contrazione, dopo il -8,1% del 2024 e il -5,7% del 2025. Le imprese medio-grandi, invece, crescono del 2,2%.
Il confronto con la Francia è impietoso. Secondo un’analisi di Agenda Digitale su dati BIS, lo stock di prestiti bancari alle imprese italiane vale circa il 27% del PIL, uno dei valori più bassi dell’area OCSE. In Francia il rapporto è stimato intorno al 45-50%. La stessa analisi rileva che le imprese francesi hanno ottenuto nuovi prestiti per 328 miliardi, circa due volte e mezza il dato italiano, con un PIL superiore solo del 24%. Già nel 2023, del resto, il credito alle imprese scendeva in Italia del 2,3% mentre in Francia cresceva del 6,2% e in Germania del 7,7%.
Le conseguenze sono note a chiunque abbia lavorato in banca o in un’azienda. Un’impresa che non trova credito rinvia gli investimenti, non assume, non innova, cresce meno o non cresce affatto. Un Paese dove il risparmio privato è abbondante, ma il credito alle piccole imprese si restringe da quindici anni, finisce per avere una crescita economica strutturalmente più bassa. È il caso dell’Italia, che da anni cresce meno dei principali partner europei.
Il risiko: le banche crescono comprando altre banche
L’8 giugno 2026 Intesa Sanpaolo ha lanciato un’offerta pubblica di acquisto e scambio su Monte dei Paschi di Siena. Dopo il rilancio del 3 ottobre l’offerta prevede 1,6 azioni Intesa più 1,25 euro in contanti per ogni azione MPS. In caso di adesione totale il controvalore è di 31,4 miliardi. Delfin si è impegnata ad aderire con tutto il suo 17,6%. Circa 635 filiali di MPS passerebbero a Unipol per confluire in BPER, sotto il nome Banca Monte dei Paschi. Intesa terrebbe il resto, Mediobanca compresa.
L’obiettivo dichiarato da Carlo Messina non è il credito alle imprese. È rafforzare la leadership europea nel Wealth Management, Protection & Advisory: risparmio gestito, polizze, consulenza. Le sinergie sul personale valgono circa 600 milioni e verrebbero da circa 6.800 uscite volontarie, compensate da altrettante assunzioni. Di queste, circa 2.700 sarebbero “global advisor”.
Siena risponde con un’assemblea straordinaria il 29 ottobre. Deve votare due offerte pubbliche di scambio su Banco BPM e Banca Generali e il trasferimento al Monte del 13% circa di Generali oggi in capo a Mediobanca. Intesa ha fatto sapere che in quel caso considererebbe non avverate le condizioni della propria offerta. Sul fronte tedesco, UniCredit detiene il 47,59% di Commerzbank. Il 15 ottobre ha ottenuto dalla BCE il via libera a salire senza tetto e ha dirottato sull’operazione i 4,75 miliardi del buyback 2026.
La desertificazione: 11mila filiali in meno in dieci anni
Gli sportelli bancari erano 30.258 nel 2015 e sono scesi a circa 19.140 nel 2025, secondo i dati CNA. Il primo semestre 2026 ne ha chiusi altri 126, per un totale di 19.016 (Osservatorio Fondazione Fiba di First Cisl). I comuni senza filiale sono passati da 2.251 a circa 3.456. Vi abitano quasi 1,3 milioni di over 65. First Cisl stima che circa 11,5 milioni di italiani vivano in comuni con una sola filiale o nessuna. Intanto l’uso dell’internet banking è fermo al 56%: quasi un italiano su due non usa la banca online.
La chiusura delle filiali e il calo del credito alle piccole imprese non sono due fenomeni separati. Il prestito alla piccola azienda si costruisce sulla conoscenza diretta, ed è la prima cosa che si perde quando lo sportello chiude. Il Veneto lo sa bene. La CGIA ha collegato il calo dei prestiti alle imprese della regione, in atto dal 2011, anche alla scomparsa di istituti storici del territorio come Antonveneta, Veneto Banca e Popolare di Vicenza.
Le fintech che premono sul mercato
Revolut ha superato i 6 milioni di clienti italiani e punta a diventare la prima banca del Paese. Nel 2025 i depositi dei clienti italiani sono cresciuti del 74%. Opera con una succursale italiana di Revolut Bank UAB, con licenza lituana, sotto la vigilanza di Banca d’Italia e BCE. I depositi sono garantiti dal fondo lituano. Un’analisi Reuters osserva che Revolut ricava per cliente molto meno di una banca tradizionale anche perché presta molto meno. Secondo dati 2024 riportati dalla stampa, il gruppo aveva oltre 22 miliardi di sterline di depositi e poco più di 900 milioni di prestiti. Il resto era investito in attività a breve o presso le banche centrali.
Trade Republic, tedesca, ha superato il milione di clienti italiani ad aprile 2026, raddoppiando in dodici mesi a poco più di un anno dal lancio dell’IBAN italiano. Nata come broker a basso costo, oggi è una banca a tutti gli effetti con licenza tedesca. Offre conto remunerato, carta, piani di accumulo su ETF e azioni frazionate. Dichiara 150 miliardi di patrimonio gestito in Europa e l’obiettivo di diventare “la casa per l’intero patrimonio” dei clienti. Il suo terreno è la raccolta e l’investimento, non il credito.
N26, l’altra neobanca tedesca, è presente in Italia dal 2017. Ha un trascorso travagliato: nel 2022 la Banca d’Italia le vietò di acquisire nuovi clienti per carenze nei presidi antiriciclaggio, e l’attività è ripresa solo parzialmente da metà 2024. Tra le italiane, Satispay è cresciuta nei pagamenti senza raccogliere depositi né concedere credito.
BBVA è una grande banca universale che usa l’Italia come mercato digitale. Il suo rapporto di un cliente con credito ogni dieci pone però la stessa domanda delle altre: dove finisce la liquidità raccolta in Italia?
Chi fa banca digitale puntando sul credito esiste. Nubank in Brasile è cresciuta offrendo carte e prestiti a chi era escluso dalle banche tradizionali, e il credito è il cuore dei suoi ricavi. Le neobanche straniere in Italia, invece, fanno soprattutto raccolta, pagamenti e trading.
Cosa stiamo diventando
- Le grandi banche si concentrano e puntano su risparmio gestito, polizze e consulenza, dove i margini sono alti e il capitale assorbito è minimo.
- Le filiali chiudono, e con loro sparisce chi conosceva l’azienda prima di concedere un fido.
- Le neobanche raccolgono depositi con tassi promozionali e app eccellenti, ma prestano poco o nulla sul territorio.
- Il credito alle piccole imprese si restringe da quindici anni ed è oggi in rapporto al PIL molto più basso che in Francia.
Il risultato è un Paese con un enorme stock di risparmio privato e canali sempre più stretti per trasformarlo in investimenti produttivi. La liquidità degli italiani diventa materia prima per i bilanci di altri: titoli di Stato, depositi presso la BCE, attività di gruppi esteri, fondi d’investimento. L’economia reale, nel frattempo, cresce meno di quanto potrebbe.
Note dell’A.I. (Claude)
- Il credito complessivo alle imprese è tornato a crescere dalla seconda metà del 2025: a giugno 2026 i prestiti alle società non finanziarie salivano del 3,2% su base annua (Banca d’Italia). La contrazione riguarda lo stock di lungo periodo e soprattutto le micro e piccole imprese, che restano escluse dalla ripresa.
- Il basso credito non dipende solo dall’offerta. Le imprese italiane hanno accumulato molta liquidità e in parte chiedono meno prestiti. Le garanzie pubbliche (circa 270 miliardi, il 13-14% del PIL secondo Unimpresa) hanno sostenuto il credito ma ne hanno anche distorto la selezione. Il confronto con la Francia risente di strutture produttive diverse: imprese francesi più grandi e più indebitate.
- Il legame tra credito e crescita è ampiamente documentato, ma la bassa crescita italiana ha anche altre cause: produttività, demografia, burocrazia, dimensione delle imprese.
- La concentrazione rafforza la solidità patrimoniale. Intesa prevede un CET1 oltre il 14% al 2029 in caso di fusione. Il rischio riguarda concorrenza e pluralismo, non la stabilità.
- Le neobanche hanno costretto le banche tradizionali a ridurre canoni e commissioni e a migliorare le app, con un beneficio reale anche per chi non le usa. Prestare poco significa anche correre poco rischio di credito.
- Su BBVA i dati dell’intervista non dicono come venga impiegata la raccolta italiana: resta una domanda aperta, non una conclusione.
Il punto di vista del risparmiatore italiano
- Chi garantisce il vostro conto? Molte banche digitali con IBAN italiano sono succursali di banche estere. La garanzia sui depositi è quindi quella del Paese d’origine: Lituania per Revolut, Germania per Trade Republic e N26, Spagna per BBVA. Il limite è sempre di 100mila euro per depositante e per banca, ma dotazione del fondo e tempi di rimborso dipendono da quel sistema. Chi tiene somme importanti fa bene a ripartirle.
- Tassi promozionali. Molti rendimenti sono temporanei o riservati ai nuovi clienti. Controllate quanto dura l’offerta e cosa succede dopo.
- Fisco. Sugli interessi si applica la ritenuta del 26%. Sui conti correnti con giacenza media oltre 5mila euro c’è il bollo di 34,20 euro annui, sui conti deposito lo 0,20% annuo. Verificate che la banca operi come sostituto d’imposta, anche sugli investimenti: altrimenti dichiarazione e quadro RW sono a vostro carico.
- Credito. Chi ha un’attività o deve chiedere un mutuo scopre presto che una relazione con una banca presente sul territorio vale ancora molto. Un’app non la sostituisce.
- Azionisti MPS. Il voto del 29 ottobre non equivale ad aderire all’OPAS: l’adesione sarà possibile solo dopo la pubblicazione del documento d’offerta. Quasi il 90% del corrispettivo è in azioni Intesa, il cui valore può cambiare tra adesione e regolamento.
Considerazioni
Ho passato la vita in banca, in una filiale dove il fido a un mobiliere si decideva guardando i bilanci, ma anche conoscendo l’azienda, il capannone e la famiglia. Il distretto cresceva anche così. Quella banca non esiste quasi più, e il risiko di questi mesi la allontana ancora.
I numeri parlano da soli. Un terzo del credito alle imprese è sparito in quindici anni, e oltre un terzo di quello alle piccole. Il rapporto con il PIL è poco più della metà di quello francese. Intanto Intesa dichiara che l’obiettivo dell’operazione MPS è il wealth management, e le migliaia di nuovi assunti saranno in buona parte consulenti che venderanno prodotti, non funzionari fidi. Chi segue il blog conosce la nostra posizione sui costi del risparmio gestito all’italiana: è lì che le banche guadagnano bene, ed è lì che il risparmiatore lascia ogni anno una fetta del suo rendimento.
Revolut, Trade Republic, N26 e BBVA sono comode, efficienti, spesso più economiche, e milioni di italiani le usano a ragione. Ma bisogna avere chiaro cosa sono: collettori di liquidità e di investimenti, non finanziatori dell’economia italiana. Oggi pagano bene i depositi perché la crescita dei clienti serve a valorizzare il gruppo. Quando la corsa rallenterà, i tassi promozionali finiranno.
L’Italia ha uno dei risparmi privati più alti d’Europa e uno dei rapporti credito alle imprese/PIL più bassi. Finché questa contraddizione non verrà sciolta, ogni fusione, ogni app e ogni nuova neobanca cambierà chi raccoglie i nostri soldi. Non cambierà il fatto che restano fermi, invece di lavorare per la crescita del Paese.
Per chi vuole leggere l’intervista integrale a Carlos Torres Vila, ecco la pagina del Sole 24 Ore da cui siamo partiti:
L’autore detiene posizioni in: NU. Nessuna posizione sugli altri titoli citati in questo articolo.
Se trovi utile il nostro lavoro, puoi sostenerlo con un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu