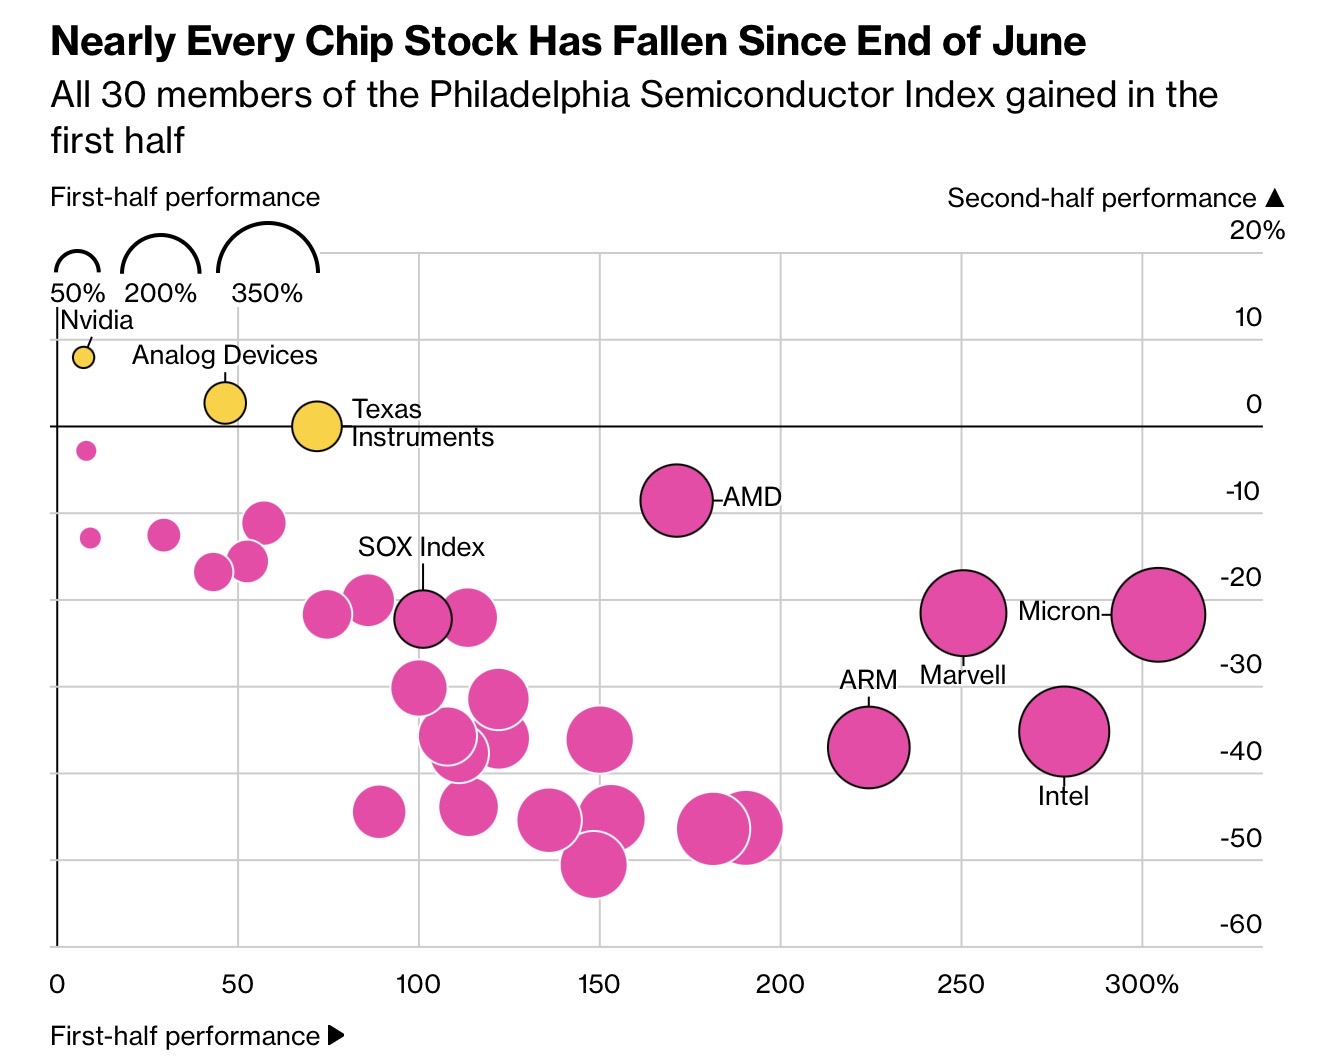
Fonte: Bloomberg, “Memory Stocks Lost Their Mojo and Strong Earnings Aren’t Helping” (Ryan Vlastelica, 27/10/26) e nota “Read-Through Radar” su Micron — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Reuters, The Edge Malaysia, Teleborsa, FinanzaOnline, Substack di Michael Burry via Dow Jones, nota UBS sui contratti di fornitura DRAM)
Due notizie uscite a poche ore di distanza raccontano due mercati che sembrano vivere in mondi diversi. Da una parte Alibaba, Tencent e ByteDance, secondo indiscrezioni, starebbero trattando con SK Hynix e Samsung Electronics contratti di fornitura di memoria DRAM che in alcuni casi arriverebbero fino al 2035: dieci anni, contro i tre-cinque abituali nel settore. Dall’altra Bloomberg certifica che i titoli della memoria e dello storage, campioni assoluti del primo semestre 2026, sono finiti nel secondo semestre nel 10% peggiore dell’S&P 500.
Micron Technology (MU), unico grande produttore americano di DRAM, ha perso circa il 22% dall’inizio del terzo trimestre e circa il 15% dopo la trimestrale di fine settembre, che pure aveva battuto le stime su utili, ricavi e previsioni. Peggio ancora Sandisk e Western Digital, scese di oltre il 44%, e Seagate, in calo del 33%. Eppure da inizio anno tutte restano in forte rialzo, con Sandisk a quasi +430%. A pagare il conto non sono solo gli azionisti diretti: gli ETF momentum, che avevano caricato i semiconduttori proprio perché erano i titoli più forti, sono finiti dietro all’MSCI World.
Il paradosso è evidente: i clienti più grandi del mondo vogliono bloccare capacità produttiva per un decennio e sono disposti a pagare di più per farlo, mentre gli investitori scommettono che il boom degli utili sia vicino al capolinea. Micron tratta a circa cinque volte gli utili attesi a dodici mesi, il secondo multiplo più basso dell’intero S&P 500. Nel settore della memoria, storicamente, un multiplo così basso è stato spesso il segnale del picco del ciclo, non dell’occasione. La domanda è se questa volta il ciclo sia davvero diverso.
Nella sezione riservata: perché un contratto decennale sulla DRAM è un segnale fuori dal comune, cosa significa per Micron che non è nemmeno al tavolo delle trattative, il ruolo del concorrente cinese CXMT, i numeri del sell-off secondo Bloomberg, il contraccolpo sugli ETF momentum sovraesposti ai chip, a che punto è la scommessa ribassista di Michael Burry, la sezione dedicata al risparmiatore italiano e il dissenso tra Claude e Gianni sulla tenuta del ciclo.
Se trovi utile il lavoro di Filosofare sui Mercati, puoi sostenerlo con un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu