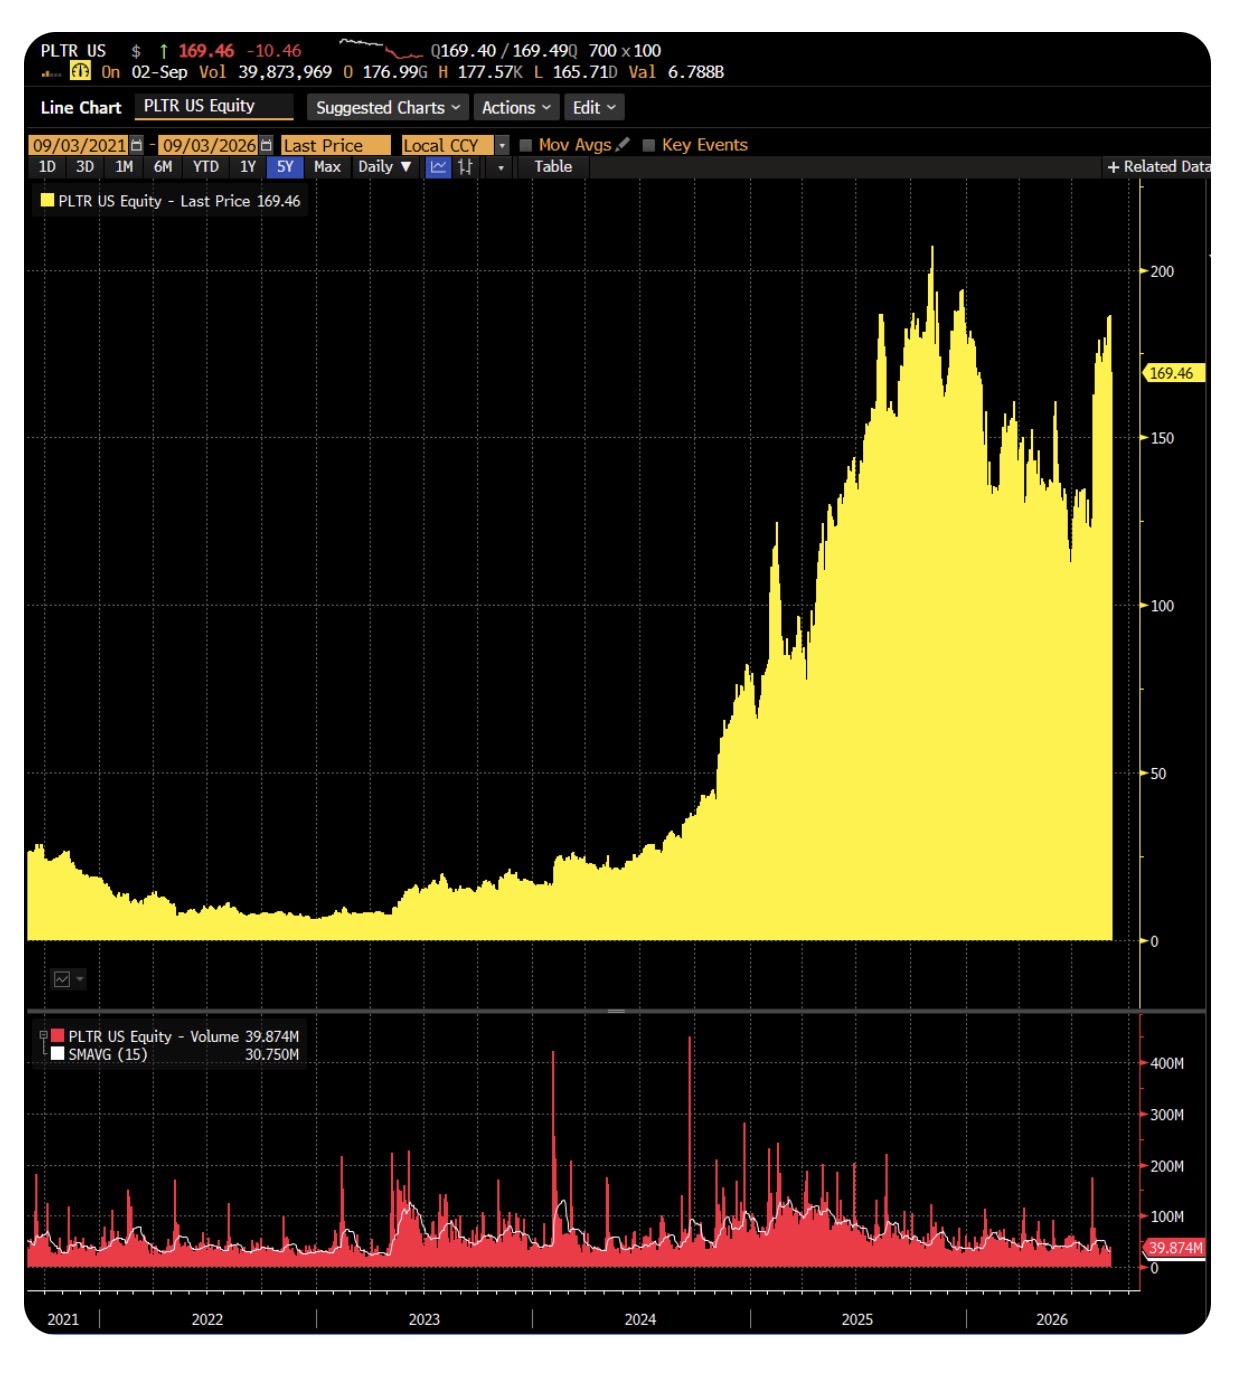
Fonte: Michael Burry (Substack) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Financial Times, stima Jefferies/Brent Thill, Al Jazeera, Declassified UK, Business & Human Rights Centre, Truthout)
Prima i fatti di bilancio: cosa dice davvero il 10-K
Michael Burry — che detiene put su Palantir dall’autunno 2025 — ha pubblicato un nuovo report basato sul 10-K depositato il 17 febbraio 2026. Ecco cosa si può verificare direttamente in quel documento, senza bisogno di credere a Burry sulla parola.
Crediti verso clienti (AR) e DSO. In 9 dei 12 trimestri considerati, i crediti commerciali sono cresciuti più velocemente del fatturato. Nel 2022 nessun cliente superava il 10% dell’AR totale ($258 milioni). Nel 2024 un “Cliente A” arriva al 26% di un AR salito a $575 milioni, senza mai superare il 10% del fatturato. Nel 10-K 2025 il Cliente A resta al 25% dell’AR. Il DSO medio è passato da 35 giorni nel 2020 a 66 nel 2025, quello di fine anno da 52 a 85 giorni — quasi un raddoppio in cinque anni. Palantir dichiara l’accantonamento per perdite su crediti “immateriale”: nessuna riserva a fronte di questa esposizione.
Ricavi differiti. Su nove società confrontate da Burry, sei delle sette SaaS mostrano lo stesso pattern stagionale legato ai rinnovi annuali. Palantir e Accenture — le uniche due consulenze del gruppo — non lo seguono: il rapporto ricavi differiti/fatturato dei SaaS puri va da 80% a 207%, quello di Accenture è al 31%, quello di Palantir al 32%.
Il jet di Karp. $17,2 milioni di spese per l’aereo privato del CEO nel 2025, contro $7,7 milioni nel 2024 — più del doppio in un anno. Secondo la stima di Jefferies (Brent Thill), questo equivale a 2.457 ore di volo (28% dell’anno) con un jet di media taglia, o a 1.147 ore (13% dell’anno) con un G650. Per confronto, la stessa fonte stima $1,8 milioni per il CEO di Meta e $2,4 milioni per quello di Palo Alto Networks nel 2024.
Fisco. Zero imposte federali nel 2025 su un utile ante imposte GAAP di $1,6 miliardi. Le perdite fiscali pregresse federali sono salite da $5,5 a $9,0 miliardi in un anno — un salto che implica deduzioni legate alla compensazione azionaria dell’ordine di $5,1 miliardi solo nel 2025, più $4,8 miliardi di NOL statali e $1,8 miliardi nel Regno Unito. Restano 152 milioni di opzioni in circolazione, potenzialmente altri $20 miliardi di deduzioni future.
Buyback e insider. L’autorizzazione al riacquisto azioni da $1 miliardo del 2023 è stata cancellata dopo l’utilizzo di soli $75 milioni su $860 milioni disponibili. Due fondatori e un membro del board hanno intanto adottato piani di vendita 10b5-1 per gran parte dell’anno, con il titolo sui massimi.
Dove Burry smette di fare contabilità e inizia a fare tesi
Sull’AR, Burry non dimostra un illecito: costruisce un’alternativa — o fatturazione anticipata (channel stuffing), o clienti che pagano sempre più tardi. Lo dice lui stesso: le due ipotesi non si escludono, e nessuna è provata dal solo numero di bilancio. Dal confronto sui ricavi differiti conclude che Palantir sia “una consulenza travestita da software”: inferenza plausibile, non certezza contabile. Il parallelo con DiamondCluster e Razorfish, due consulenze dot-com scambiate a ~20 volte i ricavi prima di crollare, è un’analogia utile ma non una previsione — i dettagli su quelle due società arrivano dal solo racconto di Burry. Più debole di tutto: le citazioni da una presunta chat Slack di ex dipendenti, anonime e non verificabili nemmeno da lui, da leggere come colore aneddotico e non come prova.
Il vero motivo per cui non toccherei Palantir nemmeno se i conti tornassero
Qui smetto di fare da arbitro tra Burry e il management, e dico quello che penso io, senza giri di parole. Dal 2024, dopo il 7 ottobre, Palantir ha ampliato la propria collaborazione con il Ministero della Difesa israeliano. Non è un’illazione: è un accordo pubblico, rivendicato dalla stessa Palantir. Da lì in avanti, il dibattito si biforca — e va riportato per quello che è, non per quello che vorrei che fosse.
Investigazioni giornalistiche (in particolare quella di +972 Magazine/Local Call sui sistemi “Lavender” e “Gospel” usati dall’unità di intelligence 8200) hanno documentato l’uso di strumenti AI da parte dell’esercito israeliano per generare e accelerare liste di bersagli a Gaza, in un contesto che ha già causato oltre 73.000 morti secondo il Ministero della Sanità di Gaza dall’ottobre 2023 (cifra che Israele contesta nel metodo, ma che resta il dato più citato dalle agenzie internazionali). Organizzazioni per i diritti umani e attivisti — inclusi lavoratori tech e gruppi come Jewish Voice for Peace — accusano esplicitamente Palantir di fornire l’infrastruttura dati e i “flussi di lavoro cinetici” che alimentano quella catena di targeting, parlando apertamente di complicità in crimini di guerra. Lo stesso CEO Karp, messo alle strette in pubblico da un manifestante che gli attribuiva la responsabilità di uccisioni di palestinesi, ha risposto ammettendo l’uccisione di civili come parte del conflitto pur sostenendo che i bersagli fossero “per lo più terroristi”.
Detto questo — e qui sta l’onestà che pretendo dai dati finanziari, la pretendo anche qui — va riportato che Palantir nega formalmente di aver sviluppato o gestito Lavender e Gospel: secondo l’azienda, quei sistemi sono di Tsahal e dell’unità 8200, non prodotti Palantir. Nessuna delle due inchieste giornalistiche cita Palantir per nome in relazione diretta a quei due sistemi specifici. Quello che è invece pacifico, dichiarato e non negato è il contratto con il Ministero della Difesa israeliano, l’accordo da 240 milioni di sterline firmato con il Regno Unito nel gennaio 2026 nonostante le stesse polemiche, e la scelta editoriale di questo blog — che esclude l’investimento diretto in produttori di armi letali ma copre il settore difesa in chiave analitica — di considerare Palantir, in base a questo insieme di fatti dichiarati e non alle sole accuse non provate, un’azienda con cui non voglio avere alcun rapporto economico. Non è un giudizio contabile: è un limite che mi do, e che tengo volutamente separato dalla domanda “il titolo è caro o a buon mercato”.
Note dell’A.I. (Claude)
Alcuni caveat tecnici sul lato finanziario. AR e DSO in crescita sono un segnale di attenzione, non una prova di frode — possono derivare anche da un mix clienti diverso (più contratti pubblici, storicamente più lenti a pagare). Il confronto sui ricavi differiti è concettualmente valido ma un solo indicatore non basta a riclassificare un intero modello di business. I report dei venditori allo scoperto vanno letti con lo stesso scetticismo riservato a quelli ottimistici del management: l’incentivo economico è opposto, ma resta un incentivo. Sul lato etico, la distinzione tra “contratto di difesa israeliano documentato” e “responsabilità diretta per Lavender/Gospel” è reale e va mantenuta: la prima è un fatto ammesso da entrambe le parti, la seconda è un’accusa circostanziale respinta da Palantir e non confermata nominalmente dalle inchieste citate. Confonderle indebolirebbe, non rafforzerebbe, l’argomento.
Considerazioni
I due piani — la solidità dei conti e l’accettabilità etica del business — restano separati per scelta, ma non equivalenti nell’ordine delle priorità di chi scrive: anche se il thesis di Burry sui numeri si rivelasse in parte esagerato, il resto basterebbe comunque a tenermi fuori dal titolo. Vale la pena ricordare, per completezza, che lo stesso Burry ha un interesse economico diretto (le sue put) a vedere il titolo scendere: la sua analisi contabile va quindi soppesata con lo stesso scetticismo che applichiamo a qualunque fonte con un tornaconto nel risultato — cosa che non cambia però la sostanza pubblica e non contestata degli accordi militari di Palantir.
L’autore non detiene posizioni sui titoli citati in questo articolo (PLTR, ADBE, CRM, NOW, CRWD, INTU, HUBS, WDAY, ACN) e per policy editoriale non investe in produttori di armi letali.
Se questi contenuti ti sono utili, puoi sostenere il blog su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu