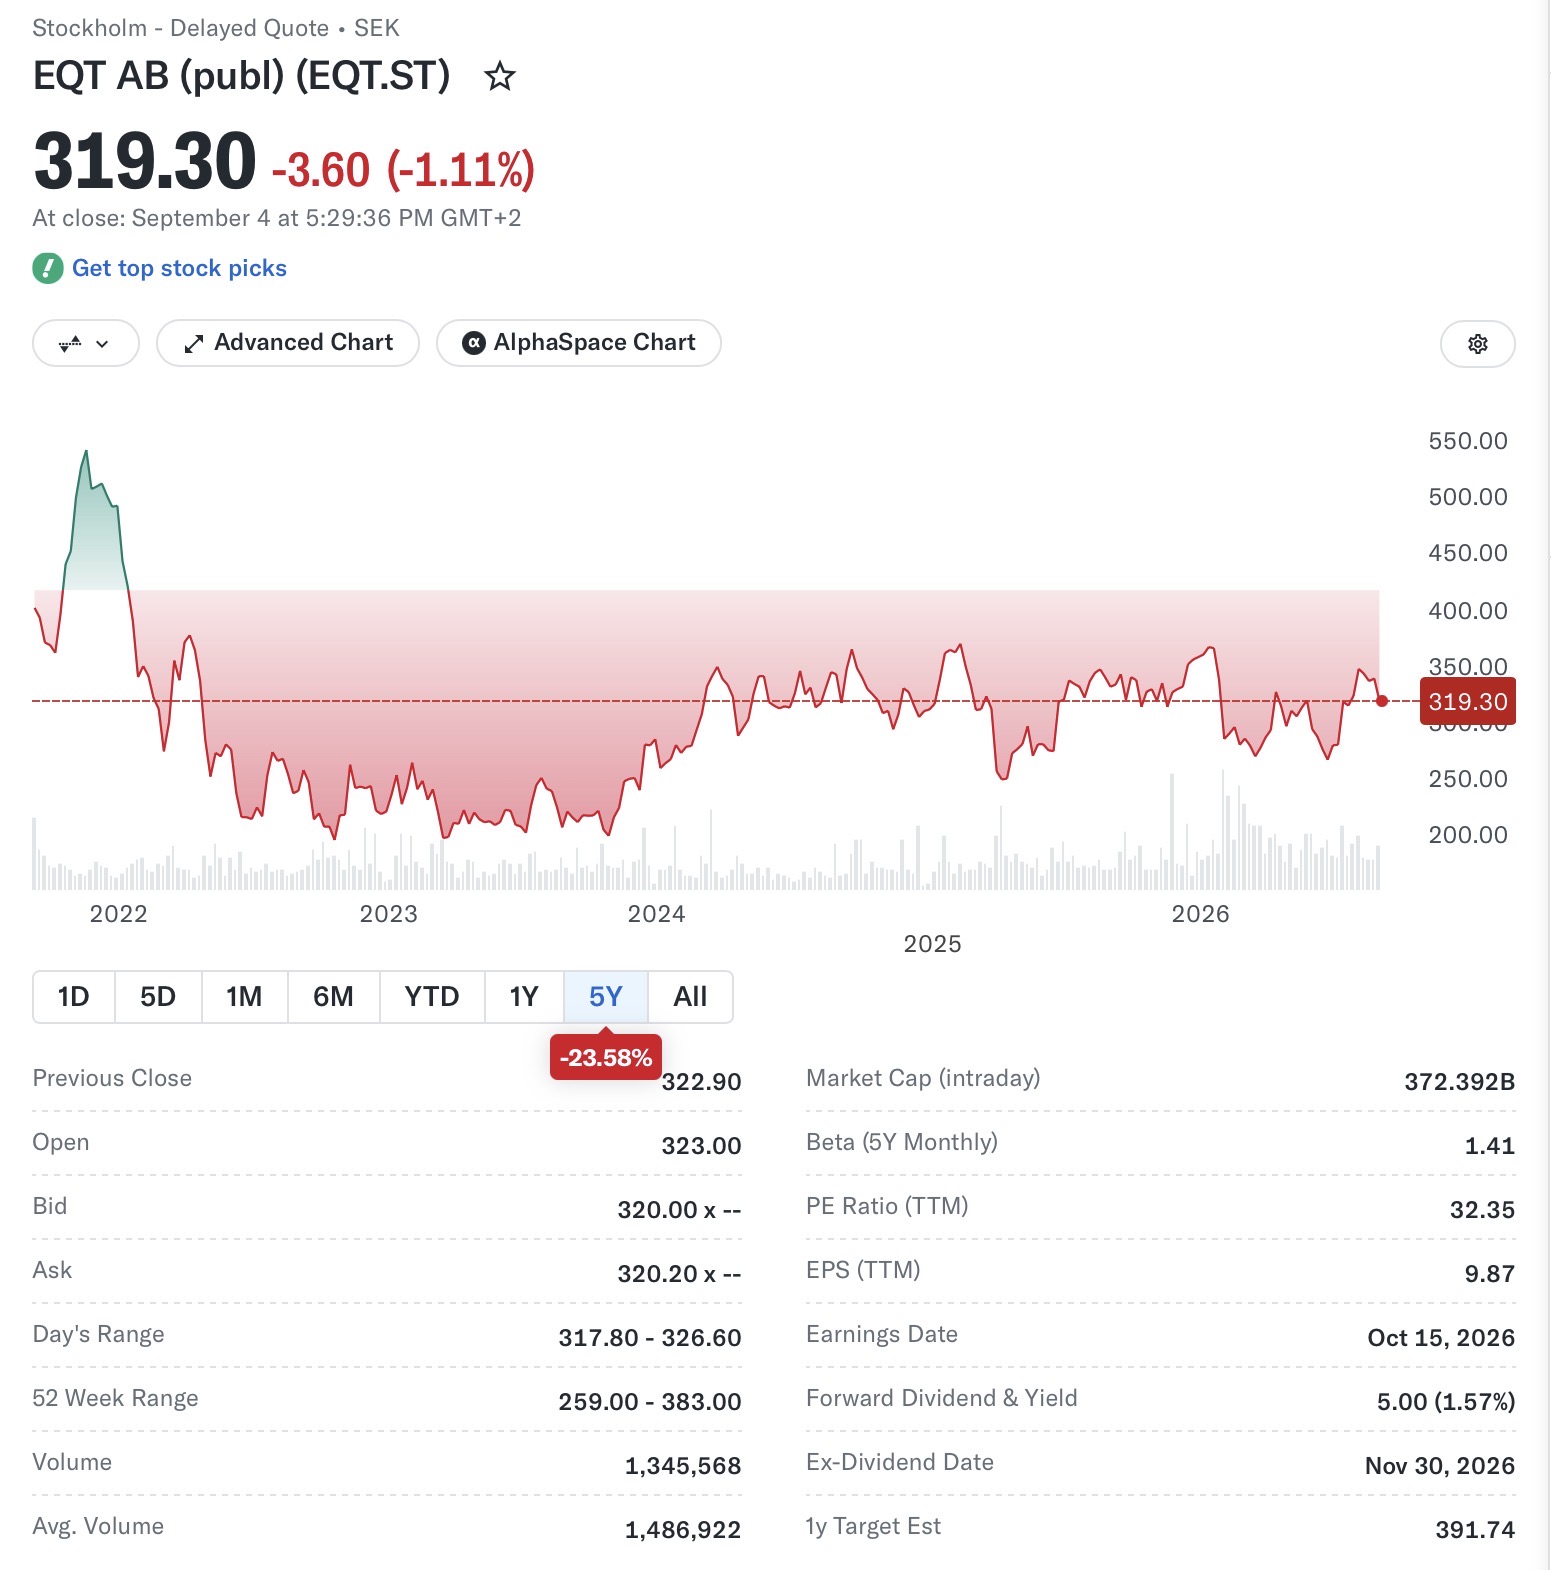
Fonte: EQT AB (publ) — Half-year Report 2026 e conference call del 17 luglio 2026 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicato EQT del 31 agosto 2026 sul closing di Coller Capital, trascrizione integrale della conference call, Reuters/Phoronix su SUSE, Morningstar e Bloomberg per i dati di borsa)
Il 19 maggio scorso avevamo raccontato una frase di Per Franzén, amministratore delegato di EQT AB: il sell-off sui mercati pubblici innescato dalla paura della disruption AI, disse a Bloomberg, era un’occasione di acquisto nel software. Avevamo obiettato che il private equity non ha mai brillato nel distinguere i vincitori dai perdenti — nel 2021-2022 comprava a valutazioni stellari esattamente le società software che oggi soffrono.
Poi la posizione è stata venduta, e per mesi non l’ho più guardata. È una disciplina che ha un costo: si perde il filo. Questo pezzo serve a riprenderlo, con due documenti in mano — la semestrale 2026 pubblicata il 17 luglio e la conference call dello stesso giorno.
I numeri principali: masse in gestione che generano commissioni a 155 miliardi di euro (+10% su base annua), masse totali a 291 miliardi, ricavi adjusted a 1.407 milioni (+5%), EBITDA a 837 milioni con margine al 60%. Il giorno della semestrale il titolo ha guadagnato oltre l’11%.
Ma il dato che ha mosso il mercato non sta nei conti: sta in un fondo. La strategia AI Infrastructure, lanciata nel secondo trimestre, è passata da 2,4 a 9,4 miliardi di dollari di NAV in meno di tre mesi. È investita in una sola società — EdgeConneX, l’operatore di data center che EQT controlla dal 2020 — e le quote che compra le compra da altri fondi EQT.
Il 31 agosto si è poi chiusa l’acquisizione di Coller Capital, pagata in gran parte con 80,4 milioni di azioni nuove, circa il 7% del capitale. Le masse totali salgono a 341 miliardi e nasce un quarto segmento, i secondari.
Insomma: la linea è cambiata. A maggio si parlava di comprare software a sconto. A luglio si parlava di vendere esposizione all’AI infrastructure ai clienti. È lo stesso mestiere? Non esattamente.
Nella sezione riservata: la tabella completa dei conti semestrali, cosa ha detto davvero il management in conference call, il meccanismo con cui il fondo AI Infrastructure si è quadruplicato in tre mesi e perché la valutazione di un solo asset non quotato decide sia le commissioni di un fondo sia il carried interest di un altro, che fine ha fatto la tesi del software a sconto, i numeri della raccolta (EQT XI, Infra VII, Scaleup Europe) e perché su EQT AB la parola “sconto” non c’entra niente.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se trovi utile questo lavoro, puoi offrirci un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu