Fonte: elaborazione originale, con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (dati di rendimento VFLO e COWZ da stockanalysis.com, MyPlanIQ, ETF Database; grafico dei fattori da BofA Global Research / Bloomberg / Global Financial Data ripreso in un thread pubblico su X)
Indice
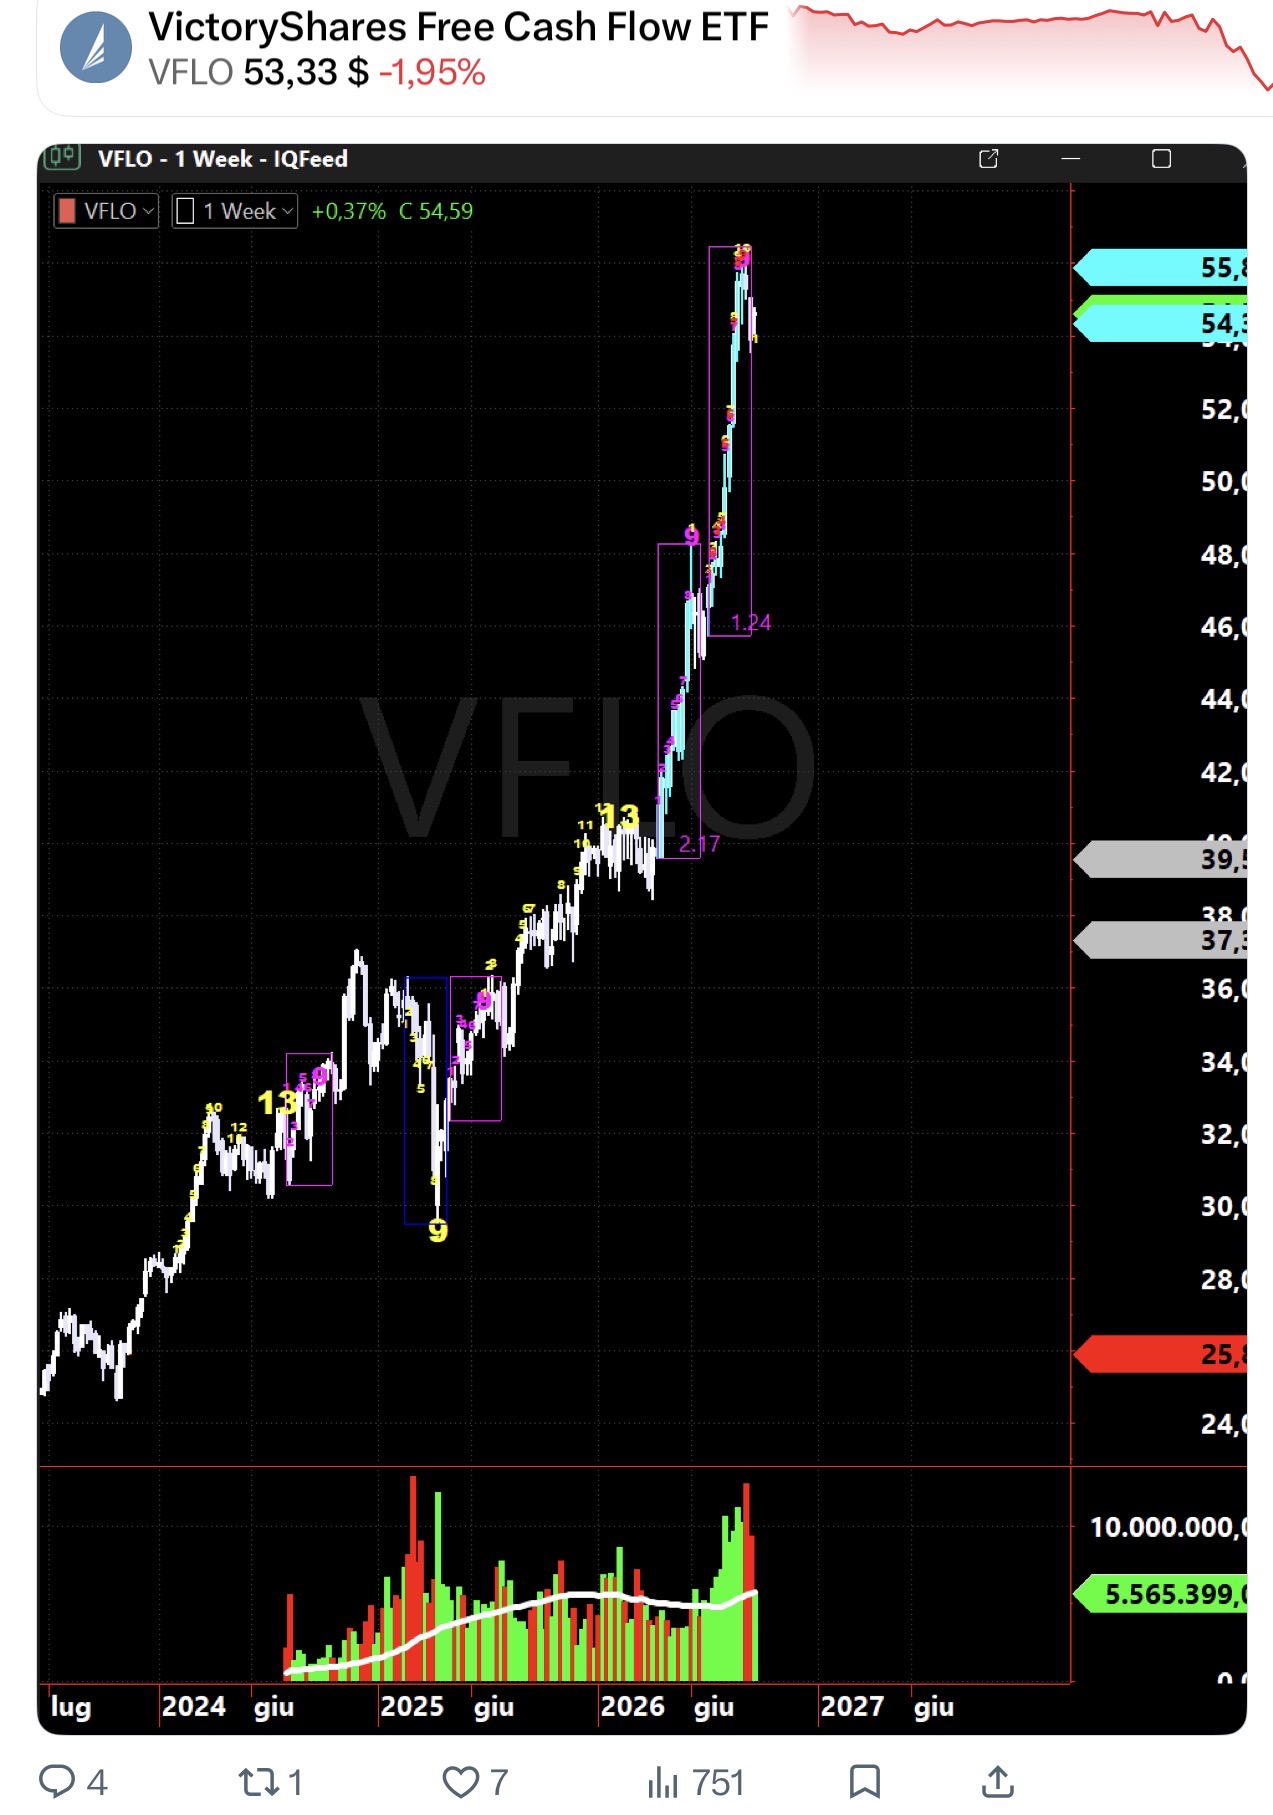
Gira in questi giorni sui social il grafico di un ETF americano, il VictoryShares Free Cash Flow (VFLO), che seleziona società con la migliore crescita del flusso di cassa. I numeri sono di quelli che fanno alzare il sopracciglio: dal lancio del giugno 2023 a inizio giugno 2026 ha reso circa il 25% annualizzato composto, con un cumulato vicino al 93%. Accanto, un grafico della ricerca di BofA mostra che il fattore “qualità da free cash flow” avrebbe reso il 18,2% annuo dal 1999, contro l’8,5% del Russell 1000, il 9,2% del momentum, l’8,3% del value.
Chi guarda quei due grafici arriva a una conclusione naturale: qui c’è un metodo che funziona. Il ragionamento è persino elegante — le aziende che generano cassa vera sono più solide di quelle che generano solo utili contabili, e il mercato prima o poi lo riconosce.
Il problema è che esattamente lo stesso ragionamento, con grafici altrettanto spettacolari, è stato fatto negli ultimi trent’anni per il value, per il momentum, per il low volatility, per i dividendi, per le small cap, per la qualità del bilancio. Ognuno di questi fattori ha avuto il suo decennio d’oro, la sua letteratura accademica, i suoi ETF dedicati lanciati proprio quando il decennio d’oro stava finendo.
E qui arriva la domanda che nessuno fa mai davanti a un grafico in salita: quel rendimento è il frutto di una regola che funziona, oppure è semplicemente quello che è capitato di succedere in quei particolari trentasei mesi? Detto in modo meno elegante: è bravura, o è fondoschiena non protetto?
La risposta scomoda è che, guardando i rendimenti passati, non si può stabilire. Non “è difficile”: proprio non si può, e ci sono ragioni statistiche precise per cui non si può. Vale la pena capirle, perché sono le stesse ragioni per cui ogni anno milioni di risparmiatori comprano l’ultimo fondo premiato con le cinque stelle.
1. Il problema dei numeri piccoli
Partiamo dalla cosa più banale e più ignorata: tre anni di rendimenti non sono un campione statistico, sono un aneddoto.
Per capire perché, immaginiamo di voler stabilire se una moneta è truccata. Se la lancio dieci volte ed esce testa sette volte, ho scoperto qualcosa? No: una moneta perfettamente normale fa sette teste su dieci abbastanza spesso — circa una volta ogni otto tentativi. Per essere ragionevolmente sicuri che una moneta sia truccata serve lanciarla centinaia di volte.
Con i rendimenti azionari va peggio, perché il “rumore” è enorme rispetto al “segnale”. Un fondo azionario ha tipicamente una volatilità annua intorno al 15-18%. Se il suo vantaggio vero rispetto al mercato — quello che in gergo si chiama alfa — fosse di due punti percentuali l’anno, cioè un risultato eccellente, quanti anni di dati servirebbero per dimostrare statisticamente che quei due punti non sono casuali?
La risposta, fatta la matematica, è dell’ordine dei decenni. Non tre anni: decine di anni. È un calcolo noto da tempo nella letteratura finanziaria, e la conclusione è sempre la stessa: la durata della carriera professionale di un gestore è più corta del tempo necessario a dimostrare che quel gestore era bravo.
Questo non significa che VFLO sia stato fortunato. Significa che i suoi tre anni di storia, presi da soli, sono compatibili sia con l’ipotesi “strategia eccellente” sia con l’ipotesi “periodo fortunato”. I dati non permettono di scegliere tra le due. Chiunque vi dica il contrario sta aggiungendo qualcosa che nei numeri non c’è.
2. Il grafico che parte dal 1999 (ma il fondo è del 2023)
“Va bene,” obietterà qualcuno, “ma il grafico di BofA parte dal 1999. Lì di anni ce ne sono ventisette.”
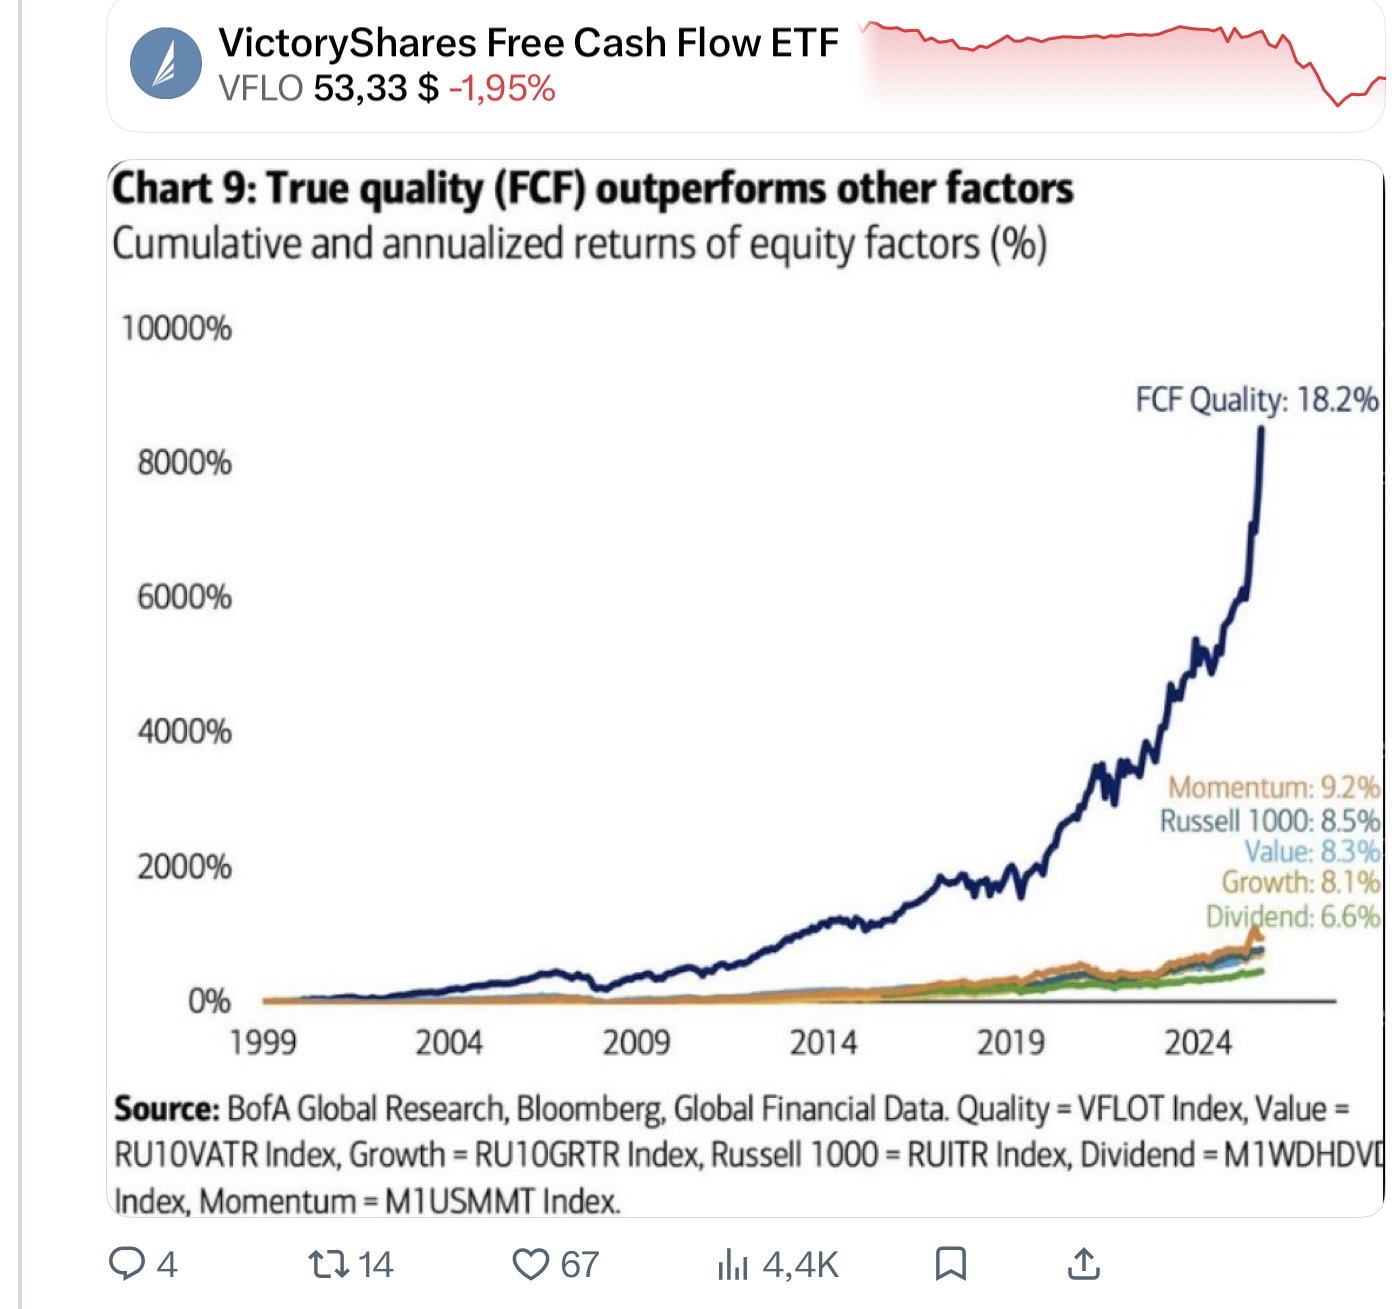
Qui va fatta una distinzione che vale da sola il prezzo del biglietto, e che vale per qualunque prodotto finanziario, non solo per questo.
Quel grafico non mostra il rendimento di un fondo. Mostra il rendimento calcolato all’indietro di un indice costruito oggi, applicando all’indietro le regole di selezione decise oggi. Si chiama backtest, ed è una cosa profondamente diversa da un track record.
La differenza sta in una parola: chi ha scritto le regole sapeva già com’era andata a finire.
Faccio un esempio volutamente grossolano. Se oggi vi chiedessi di inventare una regola per selezionare le azioni migliori dal 1999, e vi lasciassi consultare i risultati del 1999-2026, quanto tempo ci mettereste a trovare una regola che funziona benissimo? Poco. Provereste diverse combinazioni di parametri — quale metrica di cassa usare, su quale universo, con quali soglie di esclusione, ribilanciando ogni quanto — e a un certo punto ne trovereste una che produce una curva in salita ripida. A quel punto potreste anche credere sinceramente di aver scoperto qualcosa.
Il punto non è la malafede: quasi sempre non c’è malafede. Il punto è che il processo stesso di provare molte varianti e tenere la migliore garantisce di trovare una curva spettacolare, anche partendo da dati completamente casuali. È un risultato dimostrato: se si testano abbastanza combinazioni su qualunque serie storica, si trovano per forza regole che sembrano funzionare benissimo nel passato e non funzionano affatto nel futuro.
Esiste un metro pratico per capire quanto pesa questo problema: confrontare il backtest con quello che è successo dopo il lancio del prodotto. La ricerca accademica su questo punto è abbastanza costante nel risultato: i fattori e le strategie quantitative tendono a rendere sensibilmente meno dopo la pubblicazione dello studio che li ha scoperti, rispetto al periodo del backtest. Le spiegazioni possibili sono due e non si escludono: o il backtest era in parte un artefatto statistico, oppure la strategia funzionava davvero ma appena è diventata pubblica abbastanza gente l’ha usata da erodere il vantaggio.
In entrambi i casi, per chi compra oggi il risultato pratico è lo stesso: il grafico che avete visto non è la cosa che state comprando.
3. Perché qualcuno batte sempre il mercato (anche se nessuno è bravo)
C’è un terzo meccanismo, forse il più controintuitivo, ed è quello che rende l’intera faccenda quasi disperata.
Immaginiamo un mondo dove nessun gestore ha abilità. Zero. Tutti scelgono i titoli a caso, e ogni anno ciascuno ha grosso modo il 50% di probabilità di battere il mercato per puro caso.
Partiamo da mille gestori. Dopo un anno, circa cinquecento hanno battuto il mercato. Dopo due anni, duecentocinquanta lo hanno battuto due volte di fila. Dopo cinque anni, una trentina vantano cinque anni consecutivi sopra l’indice. Dopo dieci anni, uno solo — ma ce n’è uno — ha un record di dieci anni su dieci.
Quell’unico gestore verrà intervistato. Scriverà un libro. Spiegherà la sua filosofia d’investimento, e la spiegherà in modo convincente, perché nel frattempo sarà sinceramente convinto di averne una. Nessuno intervisterà i 999 che non ce l’hanno fatta, e molti di loro avranno chiuso il fondo e saranno spariti dalle statistiche — fenomeno che ha un nome tecnico, survivorship bias, e che gonfia sistematicamente i rendimenti medi di qualunque categoria di fondi si vada a guardare.
Questo è il nodo. Il settore del risparmio gestito produce ogni anno, meccanicamente, un certo numero di storie di successo che sarebbero esistite comunque anche in un mondo dove nessuno è capace di nulla. E dall’esterno, guardando solo i rendimenti, la storia di successo generata dal caso è indistinguibile dalla storia di successo generata dal talento. Hanno esattamente lo stesso aspetto. Producono lo stesso grafico.
Aggiungiamo che oggi non abbiamo mille fondi ma decine di migliaia, più un numero imprecisato di indici a regole, e il numero di “eccellenze” prodotte dal puro caso diventa consistente.
4. Un confronto concreto: VFLO contro COWZ
Prendiamo due prodotti che partono dalla stessa idea di fondo — il flusso di cassa come metro di selezione — ma la declinano diversamente.
COWZ (Pacer US Cash Cows 100) esiste dal dicembre 2016 e seleziona le cento società del Russell 1000 con il più alto rendimento da flusso di cassa: un approccio di stampo value, si comprano i generatori di cassa che costano poco. VFLO esiste dal giugno 2023 e pesa per crescita del flusso di cassa unita a criteri di qualità: un approccio più vicino al growth di qualità.
| VFLO | COWZ | |
|---|---|---|
| Lancio | giugno 2023 | dicembre 2016 |
| Annualizzato dal lancio | ~25% | ~12,7% |
| Cumulato dal lancio | ~93% | ~208% |
| Annualizzato ultimi 3 anni | ~25% | ~13-14% |
| Patrimonio | ~3,3-6,5 mld $ | ~19-20 mld $ |
| Costo annuo (TER) | 0,39% | 0,49% |
Sui medesimi tre anni, quindi, VFLO ha reso circa il doppio all’anno. Chi volesse dedurne che la selezione per crescita del cash flow è superiore alla selezione per rendimento da cash flow, però, dovrebbe prima rispondere a una domanda: quanto di quel divario dipende dalle regole dei due indici, e quanto dal semplice fatto che in quel triennio il mercato ha premiato le società tecnologiche di grande dimensione più di quelle a basso multiplo?
La risposta non si ricava dai due rendimenti. Servirebbe scomporre la performance nei fattori di rischio sottostanti, e anche allora resterebbe il dubbio: un fondo che guadagna perché è esposto al settore giusto nel momento giusto non è un fondo con una formula migliore, è un fondo con un’esposizione diversa. Che è una cosa perfettamente legittima da comprare — a patto di sapere che è quello che si sta comprando.
Noto anche, per onestà del confronto, che i due prodotti hanno attraversato mercati diversi: COWZ ha una storia che include il 2022, VFLO no. Qualunque paragone fra i due sullo stesso periodo di tre anni sta guardando un solo tipo di mercato.
5. Che cosa si può verificare davvero
Fin qui la parte demolitoria. Ma dire “non si può sapere niente” sarebbe eccessivo e un po’ pigro. Ci sono cose che non si possono sapere e cose che si possono controllare. Il trucco sta nel non confonderle.
Non si può stabilire, guardando i rendimenti: se il gestore o l’indice sia bravo; se il vantaggio si ripeterà; se il backtest rifletta una regolarità vera o un artefatto; quanto del risultato sia merito della regola e quanto del vento in poppa settoriale.
Si può invece controllare, e sono tutte cose scritte nei documenti:
- Il costo. È l’unico numero del prospetto che si conosce in anticipo con certezza. Un TER dello 0,39% contro uno dello 0,49% è un decimo di punto garantito, tutti gli anni, comunque vada il mercato. Nessun’altra voce ha questa caratteristica.
- Le regole sono pubbliche e meccaniche? Un indice a regole trasparenti si può almeno replicare e criticare. Un processo discrezionale non si può nemmeno esaminare.
- Da quanto tempo esistono le regole in questa forma? Un indice che viene “ricalcolato di continuo” e a cui si aggiornano i criteri strada facendo pone un problema: il backtest si riferisce alle regole attuali o a quelle originali? Non è una domanda oziosa.
- A che cosa somiglia il portafoglio? Se le prime posizioni di un fondo “di qualità” sono le stesse megacap tecnologiche che stanno in cima a mezzo mercato americano, il fondo sta probabilmente vendendo a caro prezzo un’esposizione che si può avere altrove a meno.
- Quanto ha perso nei momenti brutti? Il drawdown massimo storico dice qualcosa sul comportamento dello strumento nello stress, e soprattutto dice qualcosa a chi lo compra: se non si regge quella perdita senza vendere, il rendimento medio del fondo è un dato irrilevante, perché non lo si incasserà mai.
- Quanto è cresciuto il patrimonio? Una strategia che seleziona società di dimensioni medio-grandi regge la crescita meglio di una che pesca nelle small cap, ma il principio generale resta: i soldi in ingresso tendono a erodere il vantaggio che li ha attirati.
Nessuno di questi controlli dice se il fondo renderà. Dicono solo se si sta comprando una cosa comprensibile a un prezzo ragionevole. È molto meno di quello che promette il grafico, ed è tutto quello che esiste.
6. La domanda che vale per tutti
Chiudo con l’osservazione che mi sembra più utile, e che non riguarda questo ETF in particolare.
Quando si guarda una performance straordinaria, l’istinto è chiedersi “come hanno fatto?”. È la domanda sbagliata, perché una risposta convincente si trova sempre — e la si trova anche quando non c’è niente da spiegare.
La domanda giusta è un’altra: se questo risultato fosse stato prodotto dal caso, che cosa vedrei di diverso da quello che sto vedendo adesso?
Se la risposta è “niente”, allora i dati non stanno dicendo quello che sembra dicano. Non stanno dicendo che il metodo funziona: stanno solo dicendo che è andata bene. Che può essere un ottimo motivo per approfondire, e non è un motivo sufficiente per comprare.
7. Note dell’A.I. (Claude)
Una precisazione tecnica sul confronto della tabella. I dati di rendimento annualizzato variano leggermente a seconda della fonte e della data di rilevazione, perché alcune calcolano il rendimento di prezzo e altre il rendimento totale con dividendi reinvestiti, e perché la finestra mobile di tre anni si sposta ogni giorno. Le cifre riportate sono rendimenti totali con dividendi reinvestiti rilevati intorno alla prima settimana di giugno 2026 e vanno lette come ordini di grandezza, non come valori puntuali al centesimo.
Sulla famiglia di indici VFLO: le tre sigle che circolano indicano varianti dello stesso indice e non tre prodotti diversi — VFLO è la versione price return, VFLOT la total return con dividendi reinvestiti, VFLONT la net total return al netto delle ritenute. Quando si confrontano rendimenti è essenziale sapere quale delle tre si sta guardando, perché su orizzonti lunghi la differenza fra price return e total return diventa consistente.