Fatto, ecco il blocco aggiornato con il link corretto:
“`html
Fonte: Bloomberg — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (dati di mercato, comunicati societari)
EssilorLuxottica ha perso oltre metà del proprio valore da novembre, risultando il peggior titolo dell’Euro Stoxx 50 nel 2026 nonostante fosse fino a pochi giorni fa tra i blue chip europei più apprezzati dagli analisti. Giovedì il broker francese Kepler Cheuvreux ha tagliato il rating sul gruppo franco-italiano da buy a reduce, portando il prezzo obiettivo da 244 a 135 euro.
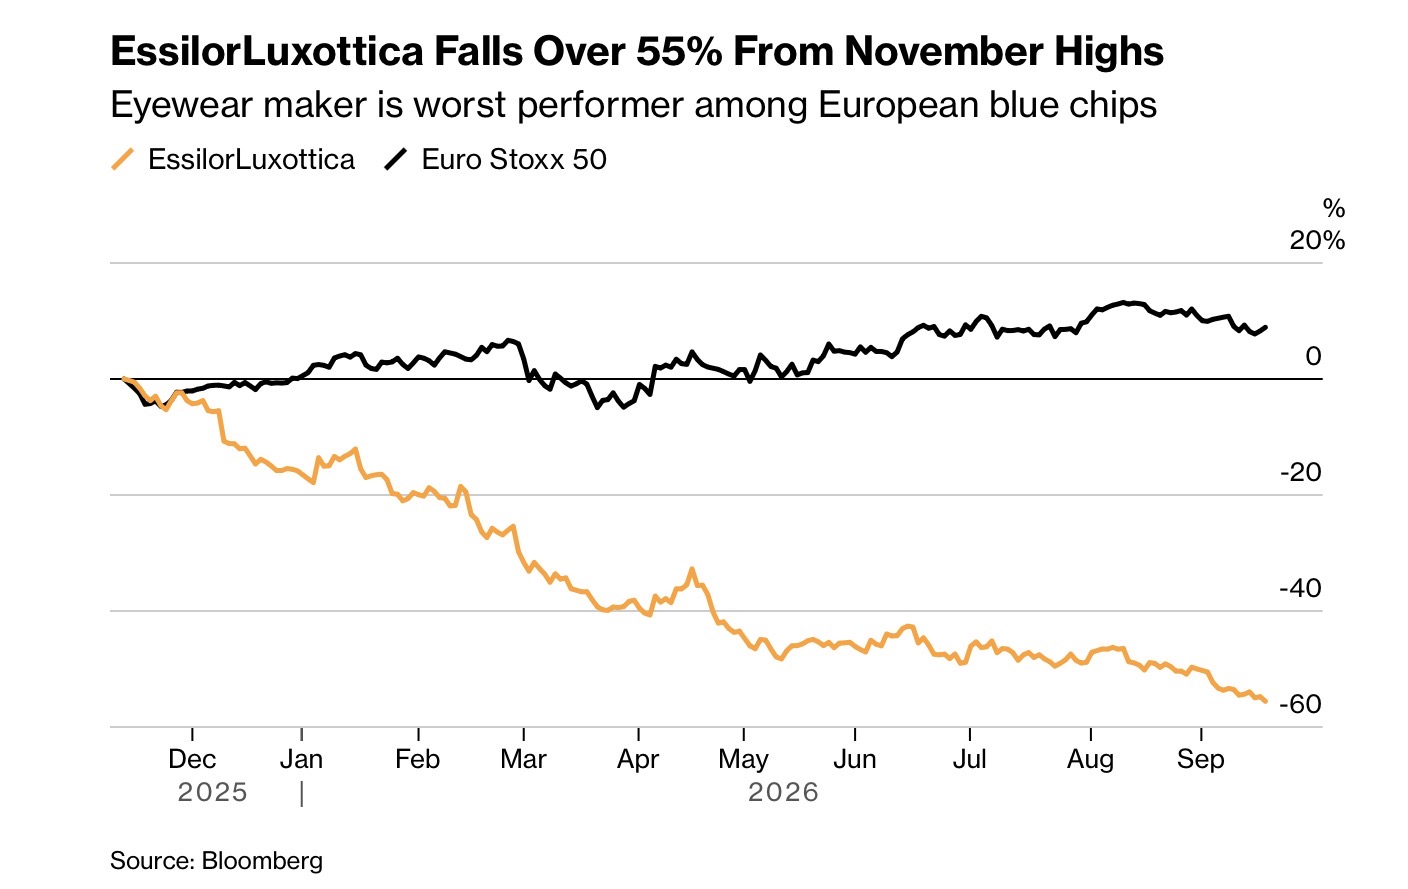
EssilorLuxottica vs Euro Stoxx 50 — la divergenza dai massimi di novembre
Le ragioni del downgrade
L’analista Alessandro Cuglietta ha motivato il cambio di giudizio con il ridimensionamento delle attese sul mercato degli smart glasses, la diluizione strutturale dei margini attesa dal comparto e alcune criticità di governance recentemente emerse nel gruppo. Secondo la nota, mancherebbe ancora un’applicazione capace di trainare davvero la domanda, mentre il track record dei dispositivi indossabili “face-worn” resta debole e le preoccupazioni sulla privacy pesano sulle prospettive di lungo periodo.
Nel dettaglio, Kepler ha rivisto al ribasso le stime di volume per gli smart glasses, portandole a 15 milioni di unità entro il 2030 dai 38 milioni stimati in precedenza, e prevede per il comparto margini lordi pari a poco più della metà di quelli del resto del business.
Sul titolo, il downgrade ha spinto le azioni fino a -3% in giornata, a 140,70 euro, livelli non toccati dal 2022 — l’anno in cui Francesco Milleri assunse la guida del gruppo dopo la scomparsa del fondatore Leonardo Del Vecchio. In base a un indicatore tecnico di momentum (RSI), il titolo è entrato in territorio di ipervenduto.
Il fronte privacy e la governance familiare
I prodotti smart glasses, sviluppati in partnership con Meta (azionista del gruppo), sono anche sotto osservazione in Europa: l’European Data Protection Board — l’organismo che coordina le autorità nazionali per la protezione dei dati — sta preparando un rapporto sulle implicazioni privacy degli occhiali intelligenti, atteso per ottobre, che potrebbe influenzare l’approccio dei regolatori europei alla tecnologia.
A complicare il quadro c’è anche l’incertezza di governance in Delfin, la holding della famiglia Del Vecchio che controlla circa un terzo del capitale di EssilorLuxottica. Leonardo Maria Del Vecchio, uno degli otto eredi della fortuna paterna, ha criticato pubblicamente Milleri per l’andamento del titolo e per una presunta mancanza di focus sul core business degli occhiali, chiedendo alla famiglia di ricompattarsi e mettendo in dubbio un suo nuovo mandato alla guida della holding. EssilorLuxottica non ha rilasciato commenti in merito.
Note dell’A.I. (Claude)
Vale la pena inquadrare due punti tecnici. Primo: un rating “reduce” non equivale a un “sell” secco — è comunque un giudizio negativo, ma più sfumato, e resta comunque un evento raro su un titolo con 23 buy, 3 hold e un solo sell tra gli analisti censiti da Bloomberg: il consenso resta largamente positivo, il che rende il caso isolato ma non trascurabile. Secondo: l’RSI (Relative Strength Index) è un oscillatore di momentum che segnala ipercomprato/ipervenduto in base alla velocità e all’ampiezza dei movimenti recenti del prezzo — un valore di ipervenduto indica che la discesa è stata rapida rispetto alla norma storica del titolo, non che il prezzo sia “a buon mercato” in senso fondamentale. Infine, il ruolo di Meta come partner tecnologico e azionista aggiunge una dimensione ulteriore: il destino commerciale degli smart glasses di EssilorLuxottica è in parte legato alle scelte prodotto e di investimento di un soggetto terzo.
Considerazioni
Il caso EssilorLuxottica mostra un pattern non nuovo nei titoli “growth” cresciuti attorno a una narrativa tecnologica: quando le stime di adozione vengono riviste al ribasso, il mercato punisce non solo il business esistente ma anche l’opzionalità futura che era stata prezzata.
Sul fronte della governance familiare, la vicenda si inserisce nel filone già seguito su questo blog: EssilorLuxottica: la faida Del Vecchio e il rischio per Agordo (30/08/26) e, più di recente, Cina, occhiali AI aziendali in crescita mentre i Del Vecchio litigano su Luxottica (09/09/26). Il downgrade di Kepler Cheuvreux e i riferimenti espliciti di Cuglietta alle “criticità di governance” confermano che la disputa in Delfin non è più percepita dal mercato come una questione puramente familiare, ma sta iniziando a pesare sulla valutazione del titolo stesso.
Conflitto di interesse: L’autore non detiene posizioni sui titoli citati in questo articolo.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu
“`