Fonte: SEC EDGAR – Form S-1 FireFly Robotics e SEC EDGAR – Form S-1 Centinel Spine Holdco (7 ottobre 2026) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Capital.com, Seeking Alpha)
Il 7 ottobre 2026 due società americane hanno depositato presso la SEC il prospetto di quotazione. Lo stesso giorno, ma con due storie opposte: lette insieme, sono un piccolo manuale su come distinguere una matricola solida da una che cerca soprattutto un’uscita per i vecchi creditori.
FireFly Robotics (ticker previsto FFLY, Nasdaq Global Market), ex FireFly Automatix, ha sede a Salt Lake City. Produce tosaerba robotici autonomi ed elettrici per i fairway dei campi da golf e macchine automatiche per la raccolta del prato in zolle. Non farà un’IPO classica, ma una direct listing: nessuna banca sottoscrive le azioni a fermo, nessun capitale fresco entra nella società. Vengono registrate per la rivendita oltre 27 milioni di azioni dei soci esistenti. Nel 2025 ha fatturato 47,2 milioni di dollari, ma ha chiuso con una perdita netta di 15,1 milioni, il patrimonio netto è negativo e il revisore ha segnalato un dubbio sostanziale sulla continuità aziendale.
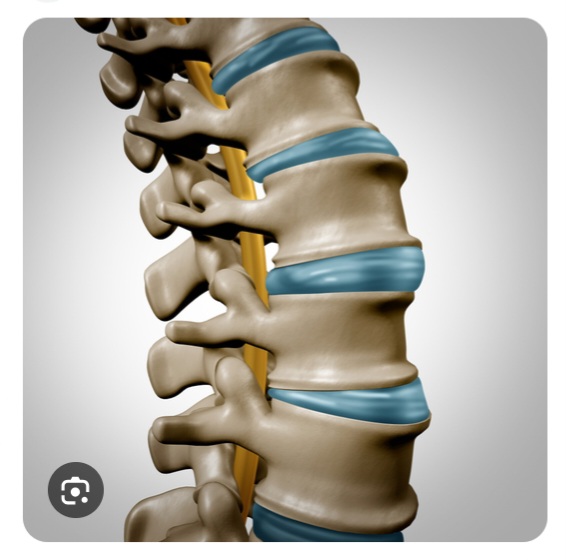
Centinel Spine (ticker previsto CNTL, NYSE), di West Chester in Pennsylvania, è invece una medtech specializzata in un’unica tecnologia: la protesi totale del disco intervertebrale, alternativa all’artrodesi vertebrale che preserva il movimento della colonna. La piattaforma si chiama prodisc. Qui l’IPO è tradizionale, guidata da Morgan Stanley e Goldman Sachs insieme a Piper Sandler, Canaccord Genuity e BTIG. I numeri: 132,2 milioni di ricavi nel 2025 (+39%), margine lordo dell’80% e, nel primo semestre 2026, ricavi in crescita del 42% e un utile netto di 10,2 milioni. Prezzo e numero di azioni non sono ancora stati fissati.
Due modi molto diversi di arrivare in Borsa, due profili di rischio che è utile mettere a confronto prima che i titoli inizino a quotare.
Nella sezione riservata: il confronto diretto tra le due matricole in tabella; perché la direct listing di FireFly rischia di trasformarsi in un’uscita per il finanziatore storico ATW Partners, con le clausole “full ratchet” ancora in circolazione; una stima della capitalizzazione implicita al prezzo dell’ultimo collocamento privato; e, per Centinel, i due dettagli del prospetto che il comunicato non mette in vetrina: il Tax Receivable Agreement e lo sconto del 30% riservato ai convertibili.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se trovi utili questi articoli, puoi sostenere il blog con un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu