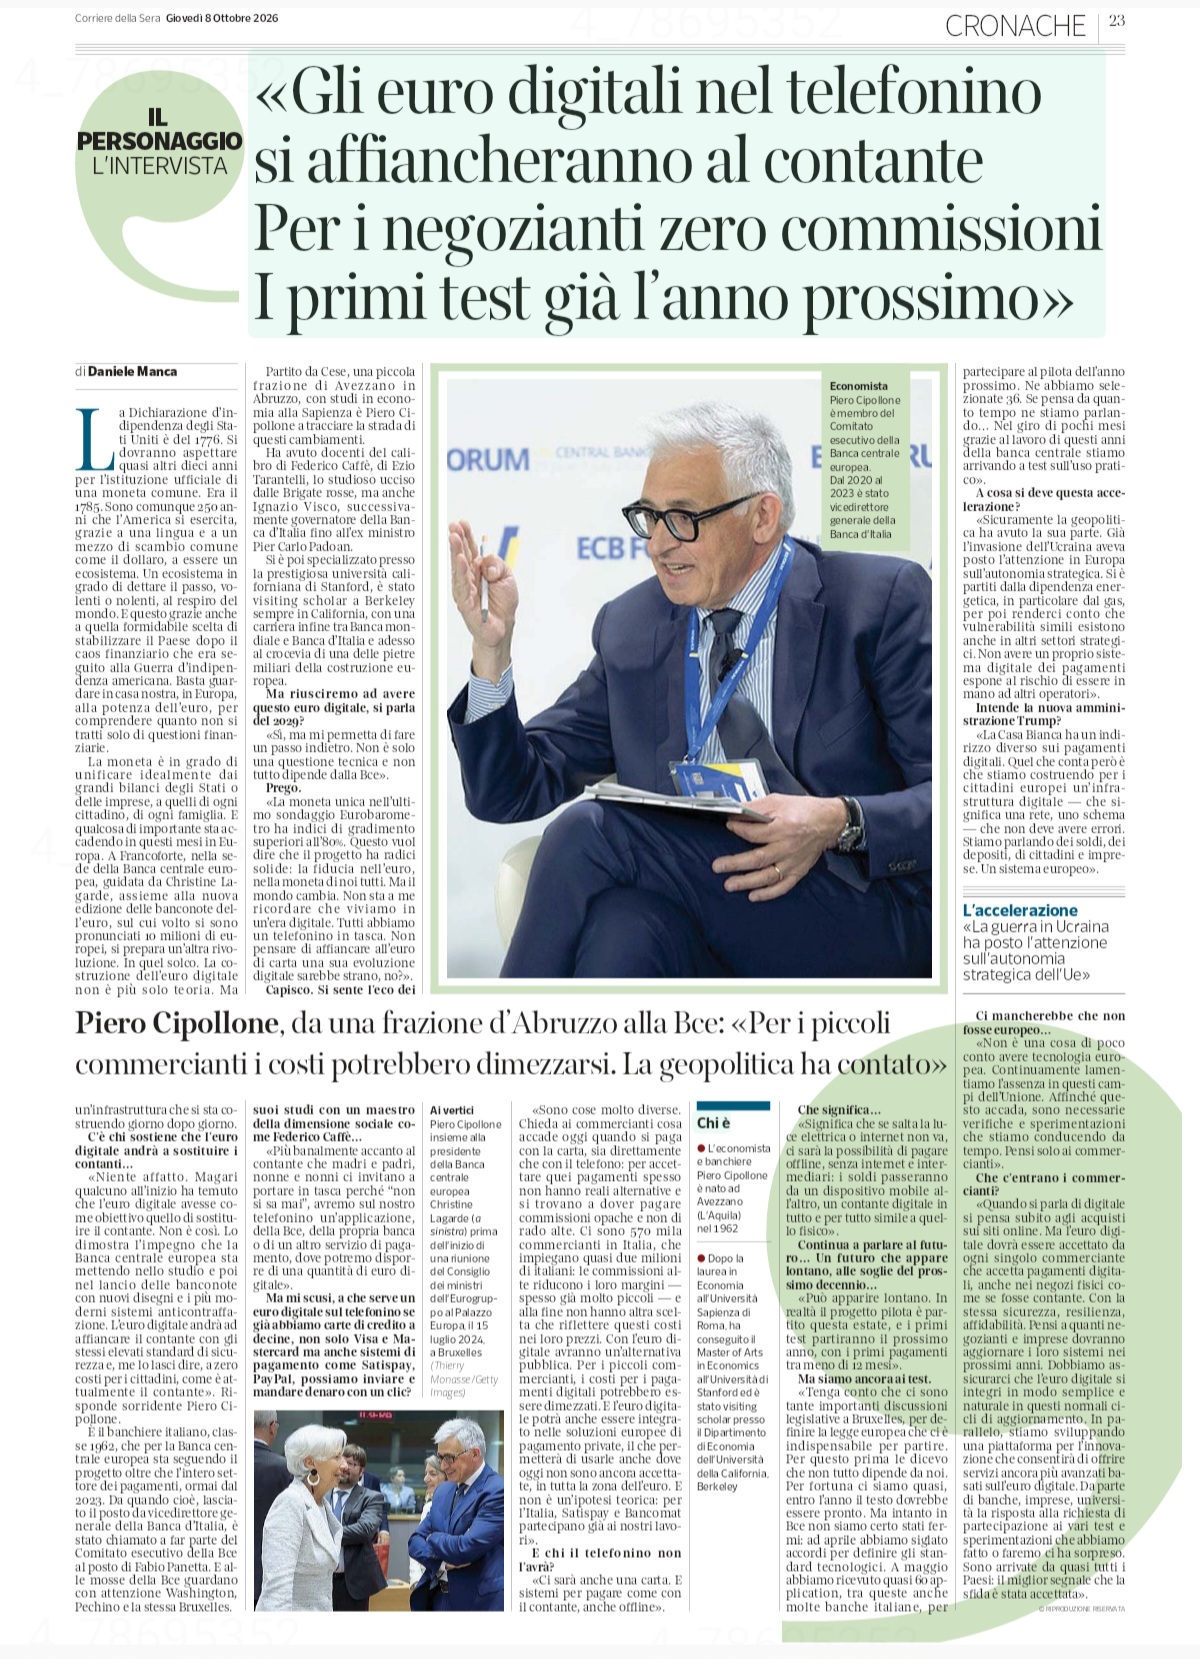
Fonte: Corriere della Sera, 8 ottobre 2026, intervista di Daniele Manca a Piero Cipollone — con approfondimenti di Claude e richiami agli articoli precedenti del blog
Il Corriere della Sera di oggi dedica una pagina intera a Piero Cipollone, l’economista abruzzese che dal 2023 siede nel Comitato esecutivo della Banca centrale europea, dove ha preso il posto di Fabio Panetta, e che guida il progetto dell’euro digitale. Il messaggio è rassicurante: l’euro digitale nel telefonino affiancherà il contante e non lo sostituirà; per i piccoli commercianti i costi dei pagamenti potrebbero dimezzarsi rispetto a quelli pagati oggi ai circuiti delle carte; i pagamenti funzioneranno anche offline, senza internet, come una banconota passata di mano.
Il calendario è questo: la BCE ha selezionato 36 prestatori di servizi di pagamento, fra cui molte banche italiane, per il progetto pilota, che partirà entro i prossimi dodici mesi. Il regolamento europeo è ancora in discussione a Bruxelles e dovrebbe essere approvato entro l’anno; la prima emissione è attesa per il 2029. L’euro digitale dovrà essere accettato da ogni commerciante che già accetta pagamenti elettronici, nei negozi fisici come online. Sullo sfondo c’è la geopolitica: dopo l’invasione dell’Ucraina, e con un’amministrazione americana che ha scelto la strada opposta, l’Europa vuole un sistema di pagamento che non dipenda da Visa, Mastercard e PayPal.
Fin qui la versione ufficiale. Su questo blog seguiamo da tempo l’altra faccia della medaglia: il tetto alla detenzione deciso dall’alto, la tracciabilità dei pagamenti online, la dipendenza da smartphone certificati da Google e Apple, il rischio che una moneta pubblica digitale diventi, se non oggi domani, uno strumento di controllo dei comportamenti. E soprattutto la domanda che l’intervista non pone: che cosa succede al contante quando la sua alternativa digitale è gratuita, promossa dalle istituzioni e obbligatoria da accettare?
Cosa dice Cipollone
Nell’intervista il banchiere centrale ripercorre il progetto con toni distesi. Ricorda che l’Eurobarometro registra un gradimento per l’euro superiore all’80% e presenta la versione digitale come un’evoluzione naturale: tutti abbiamo un telefono in tasca, affiancare all’euro di carta un euro digitale sarebbe, a suo dire, del tutto logico. Esclude in modo netto che l’euro digitale nasca per sostituire il contante e rivendica l’impegno della BCE nel rinnovare le banconote, con nuovi disegni e sistemi anticontraffazione più moderni.
Sul fronte dei costi, Cipollone sottolinea che in Italia ci sono circa 570 mila commercianti e milioni di cittadini che pagano con carta, e che le commissioni attuali riducono margini già sottili, finendo spesso nei prezzi. Con l’euro digitale, sostiene, i piccoli esercenti potrebbero vedere i costi dei pagamenti digitali dimezzati. Il pagamento offline, con telefono o anche con una carta, funzionerebbe senza internet e senza intermediari, passando direttamente da un dispositivo all’altro.
Quanto ai tempi: il pilota durerà dodici mesi e i primi test partiranno entro l’anno prossimo. Ad aprile sono stati firmati accordi per definire gli standard tecnologici, a maggio sono arrivate quasi 60 candidature e ne sono state selezionate 36. La BCE sta inoltre sviluppando una piattaforma per l’innovazione che consentirà, nelle parole di Cipollone, di offrire «servizi ancora più avanzati basati sull’euro digitale». La motivazione di fondo è l’autonomia strategica: la guerra in Ucraina, spiega, ha mostrato che le vulnerabilità europee non riguardano solo l’energia, e non avere un sistema di pagamento proprio significa restare nelle mani di operatori esterni.
I lati oscuri del progetto
1. “Affiancare” oggi, “sostituire” domani. Nessuno a Francoforte propone di abolire il contante per legge, e sarebbe ingenuo aspettarselo. Ma il contante non muore per decreto: muore per inedia. In Italia il tetto all’uso del contante è oggi di 5.000 euro, dal luglio 2027 il regolamento antiriciclaggio europeo fisserà un limite massimo di 10.000 euro in tutta l’Unione, le filiali bancarie chiudono e i bancomat spariscono dai piccoli centri. Se a tutto questo si aggiunge un mezzo digitale pubblico, presentato come gratuito, con obbligo di accettazione per i commercianti, il contante diventa progressivamente scomodo, costoso da gestire e infine marginale. La Svezia, dove il contante è ormai residuale, è arrivata al punto in cui è la stessa banca centrale a chiedere di tutelarlo per legge: segno che, una volta avviata, la deriva non si ferma da sola..
2. Il tetto di detenzione: i tuoi soldi, il loro limite. Il regolamento prevede un limite alla quantità di euro digitali che ciascun cittadino potrà detenere, per evitare fughe dai depositi bancari. Si parla di qualche migliaio di euro, ma il numero non è ancora fissato e, soprattutto, sarà deciso e modificabile dall’autorità. Il principio è nuovo e non banale: per la prima volta una forma di moneta a corso legale avrebbe una soglia di possesso stabilita dall’alto. Una soglia che oggi serve alla stabilità bancaria e che domani potrebbe servire ad altro.
3. Privacy a geometria variabile. L’offline viene presentato come “simile al contante”, ma il compromesso parlamentare di aprile ha previsto limiti aggiuntivi proprio per ridurre i rischi di riciclaggio: l’anonimato vale solo per piccoli importi e in condizioni definite. Online, invece, i pagamenti passano dagli intermediari e restano soggetti agli obblighi antiriciclaggio, con la BCE che promette di vedere solo dati pseudonimizzati. Una promessa, appunto: la riservatezza dipende da regole scritte oggi e riscrivibili domani, non da una caratteristica fisica come quella della banconota, che semplicemente non lascia traccia.
4. La programmabilità che entra dalla porta di servizio. La BCE ha sempre escluso un euro digitale “programmabile”, cioè con vincoli su dove e come spenderlo, ammettendo però i “pagamenti condizionati” (per esempio un pagamento che parte solo alla consegna della merce). Il confine è tecnico e sottile, e l’annuncio di una piattaforma per “servizi avanzati” costruiti sopra l’euro digitale lo rende ancora più sfumato. L’Italia ha già un precedente di cui nessuno si è scandalizzato: la carta del reddito di cittadinanza, che stabiliva categoria per categoria che cosa il beneficiario potesse comprare e imponeva di spendere l’importo entro il mese. Lo stesso meccanismo, applicato a una moneta usata da tutti, avrebbe un’altra portata.
5. La sovranità che passa da Mountain View e Cupertino. Il progetto nasce per emanciparsi da Visa e Mastercard, ma il portafoglio dell’euro digitale vivrà sugli smartphone, cioè su sistemi operativi controllati da Google e Apple. Come abbiamo documentato ad agosto, l’EUDI Wallet europeo richiede un’attestazione hardware che di fatto esclude i sistemi alternativi come GrapheneOS, e uno degli operatori selezionati per il pilota, Revolut, blocca già attivamente gli utenti di quel sistema. Si esce da una dipendenza americana per entrare in un’altra, con in più l’identità digitale agganciata allo stesso dispositivo.
6. “Zero commissioni”: chi paga davvero. Il titolo del Corriere parla di zero commissioni, il testo dell’intervista di costi che potrebbero dimezzarsi. La differenza non è un dettaglio. Il compromesso parlamentare prevede cinque anni di commissioni ancorate ai mezzi di pagamento comparabili e poi un modello basato sui costi, mentre l’infrastruttura sarà a carico dell’Eurosistema, cioè, indirettamente, della collettività attraverso i minori utili delle banche centrali distribuiti agli Stati. Il servizio non è gratuito: è pagato da tutti, anche da chi non lo userà.
Note dell’A.I. (Claude)
Per correttezza verso il lettore conviene distinguere ciò che è documentato da ciò che è previsione. È documentato che il regolamento prevede un tetto di detenzione, l’obbligo di accettazione, una modalità offline con limiti di importo e l’assenza di interessi. È documentato anche che il pacchetto legislativo del 2023 comprendeva, accanto all’euro digitale, una proposta per rafforzare il corso legale del contante, e che la BCE ha escluso pubblicamente la moneta programmabile. Che l’euro digitale porti alla scomparsa del contante o a un uso dei dati per controllare i comportamenti è invece un’inferenza: plausibile alla luce delle tendenze in atto, ma non scritta in alcun testo ufficiale.
Va aggiunta un’osservazione scomoda per entrambe le parti: l’alternativa all’euro digitale non è un mondo senza sorveglianza. Oggi i pagamenti elettronici passano già da circuiti privati, in larga parte americani, che raccolgono e valorizzano commercialmente i dati di ogni transazione, e la strada scelta da Washington, quella delle stablecoin private, sposta il controllo dalle banche centrali alle aziende, non lo elimina. Il punto decisivo, a mio avviso, non è la tecnologia ma la qualità delle garanzie giuridiche e la loro modificabilità: un tetto fissato per regolamento, una soglia di anonimato, un divieto di programmabilità valgono finché il legislatore non decide di cambiarli. È lì che il dibattito pubblico dovrebbe concentrarsi, prima del 2029.
Considerazioni
Claude, nelle note, fa l’avvocato delle garanzie. Non sono d’accordo, e lo dico chiaramente: le garanzie di oggi le scrive un legislatore che domani potrà riscriverle, magari in nome di un’emergenza, di una crisi bancaria o della lotta all’evasione. In quarant’anni di finanza ho imparato che le infrastrutture sopravvivono alle intenzioni di chi le ha progettate. Una volta costruito il binario, prima o poi qualcuno ci farà passare un treno diverso.
A mio giudizio il vero obiettivo, dichiarato o no, è un sistema in cui il contante diventa inutile. Non serve abolirlo: basta renderlo scomodo, costoso e sospetto, mentre l’alternativa digitale viene resa gratuita e obbligatoria da accettare. E il contante non è solo un mezzo di pagamento: è l’ultimo spazio di libertà economica in cui lo Stato non sa che cosa compri, da chi, quando e dove. Togliere quello spazio significa consegnare a un’autorità centrale la mappa completa della vita di ogni cittadino.
Chi pensa che si tratti di fantasie dovrebbe ricordare il Canada del 2022, quando il governo, invocando la legge sulle emergenze, fece congelare i conti bancari di chi aveva sostenuto la protesta dei camionisti, senza passare da un giudice. Oppure guardare alla Cina, dove lo yuan digitale si integra con un sistema che premia e punisce i comportamenti. In un mondo senza contante, chi viene “spento” dal sistema dei pagamenti non può più comprare il pane. Non serve più il carcere: basta un click.
Ne avevo già scritto nel thread “Orwell lo aveva previsto: il 1984” e nella sua continuazione “Il 1984 prossimo venturo”, dove abbiamo seguito Chat Control e la sorveglianza delle comunicazioni. Nell’articolo su euro digitale, Revolut ed EUDI Wallet avevamo documentato la convergenza fra moneta, identità digitale e smartphone certificati, e ricordato il precedente della carta del reddito di cittadinanza. Sul versante dei circuiti privati e delle stablecoin rimando a Mezzi di pagamento 2 e a Open USD: il dollaro rientra dalla finestra.
Orwell aveva immaginato il controllo attraverso lo schermo che ti guarda. Non aveva immaginato la versione più efficiente: il portafoglio che ti chiede il permesso. Il 2029 sembra lontano, ma le regole si scrivono adesso, nel silenzio generale, e quando tutti se ne accorgeranno sarà troppo tardi per discuterle.
L’autore non detiene posizioni sui titoli citati in questo articolo.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu