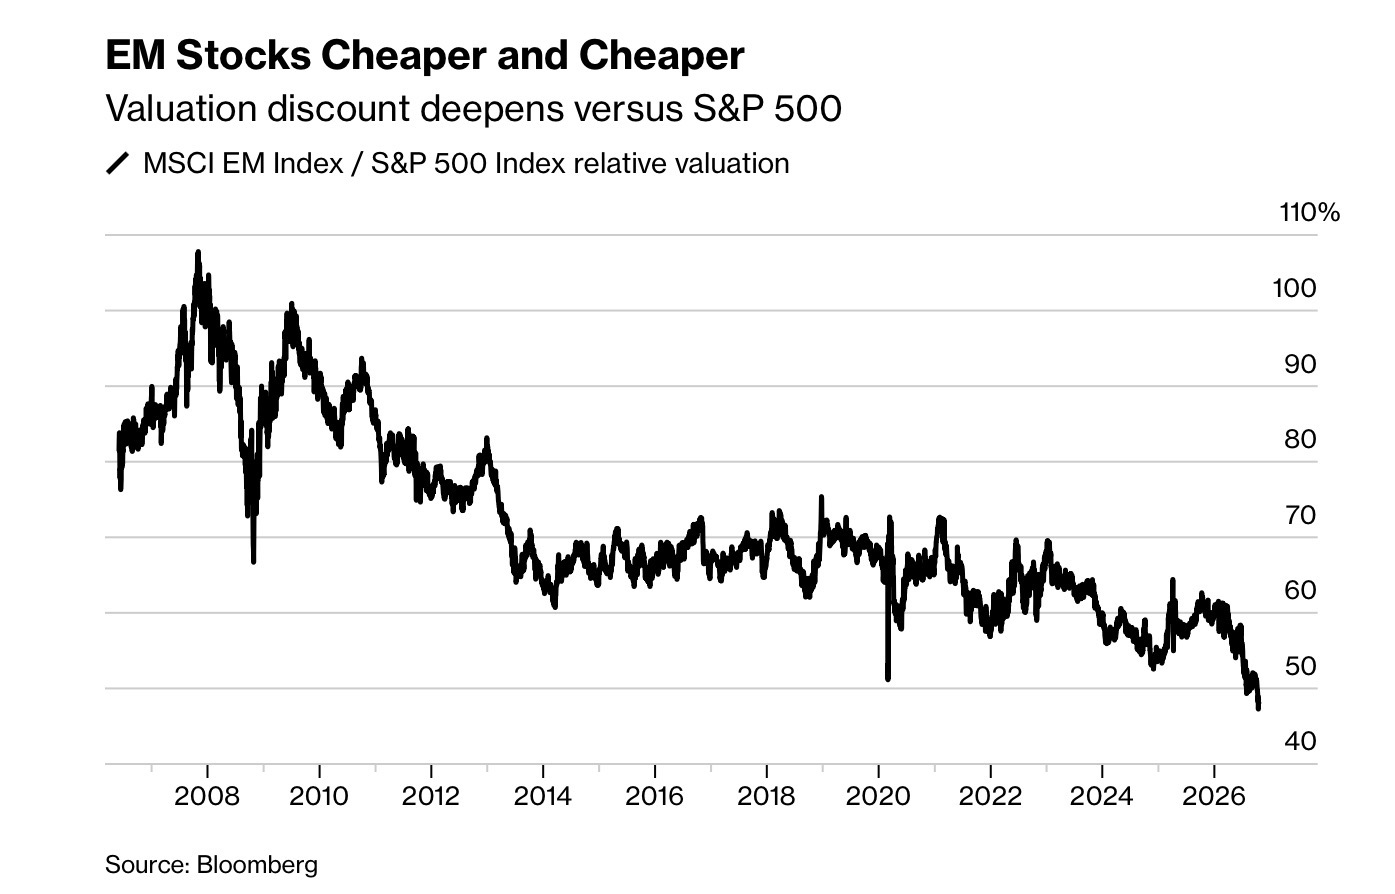
Fonte: Bloomberg (Srinivasan Sivabalan, 20/10/2026) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (MSCI, Marquette Associates, Rathbones, KB Securities via stock3, Dolphin Research)
Le azioni dei mercati emergenti non sono mai state così a buon mercato rispetto a Wall Street. Secondo i dati raccolti da Bloomberg, la settimana scorsa l’indice MSCI Emerging Markets trattava a circa 9 volte gli utili attesi a 12 mesi, pari al 47% del multiplo dell’S&P 500: è lo sconto più ampio da quando Bloomberg ha iniziato a compilare la serie, nel 2006.
Il paradosso è che lo sconto non nasce da un crollo dei prezzi. L’indice emergente guadagna circa il 15% da inizio anno, circa tre punti più dell’S&P 500. Il multiplo scende perché le stime di utile corrono molto più dei prezzi: la previsione media di profitto a 12 mesi delle società dell’indice è salita di circa il 70% nel solo 2026, toccando un record dopo l’altro.
Il motore è uno solo: l’intelligenza artificiale. Mentre gli hyperscaler americani spendono cifre enormi in data center, le aziende tecnologiche asiatiche incassano quella spesa vendendo chip di memoria, semiconduttori, componenti e hardware. Non a caso l’Asia domina le revisioni al rialzo, con un aumento delle stime di utile dell’87%, contro il 28% dell’America Latina e meno del 9% dell’area Europa emergente, Medio Oriente e Africa.
Taiwan è ormai il primo Paese dell’indice MSCI EM, davanti alla Cina, e la sola TSMC pesa intorno al 15% dell’intero paniere. Chi oggi compra “gli emergenti” compra in larga parte la filiera asiatica dei chip.
Resta da capire se questo sconto record sia un’occasione o una trappola: gli investitori stanno fuggendo dal settore AI per timore di valutazioni eccessive, e i titoli dei semiconduttori asiatici scendono anche quando le aziende alzano le previsioni.
Nella sezione riservata: i numeri completi dell’articolo Bloomberg con i grafici sugli utili e sulla ripartizione per regione; le note di Claude sulla “trappola del P/E basso” nei settori ciclici come la memoria; quanto è diventato concentrato l’indice emergente; come un risparmiatore italiano può accedere a Taiwan e Corea (ETF UCITS, ADR, fisco e cambio); e perché, a nostro avviso, l’indice MSCI EM non è più quello che il nome promette.
Se trovi utile il lavoro di questo blog, puoi sostenerlo offrendomi un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu