Fonte: Bloomberg (Isolde MacDonogh, Ronan Martin, Albertina Torsoli, 27/10/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicati e relazioni Stellantis depositati alla SEC, prospetto delle obbligazioni ibride di marzo 2026, Reuters)
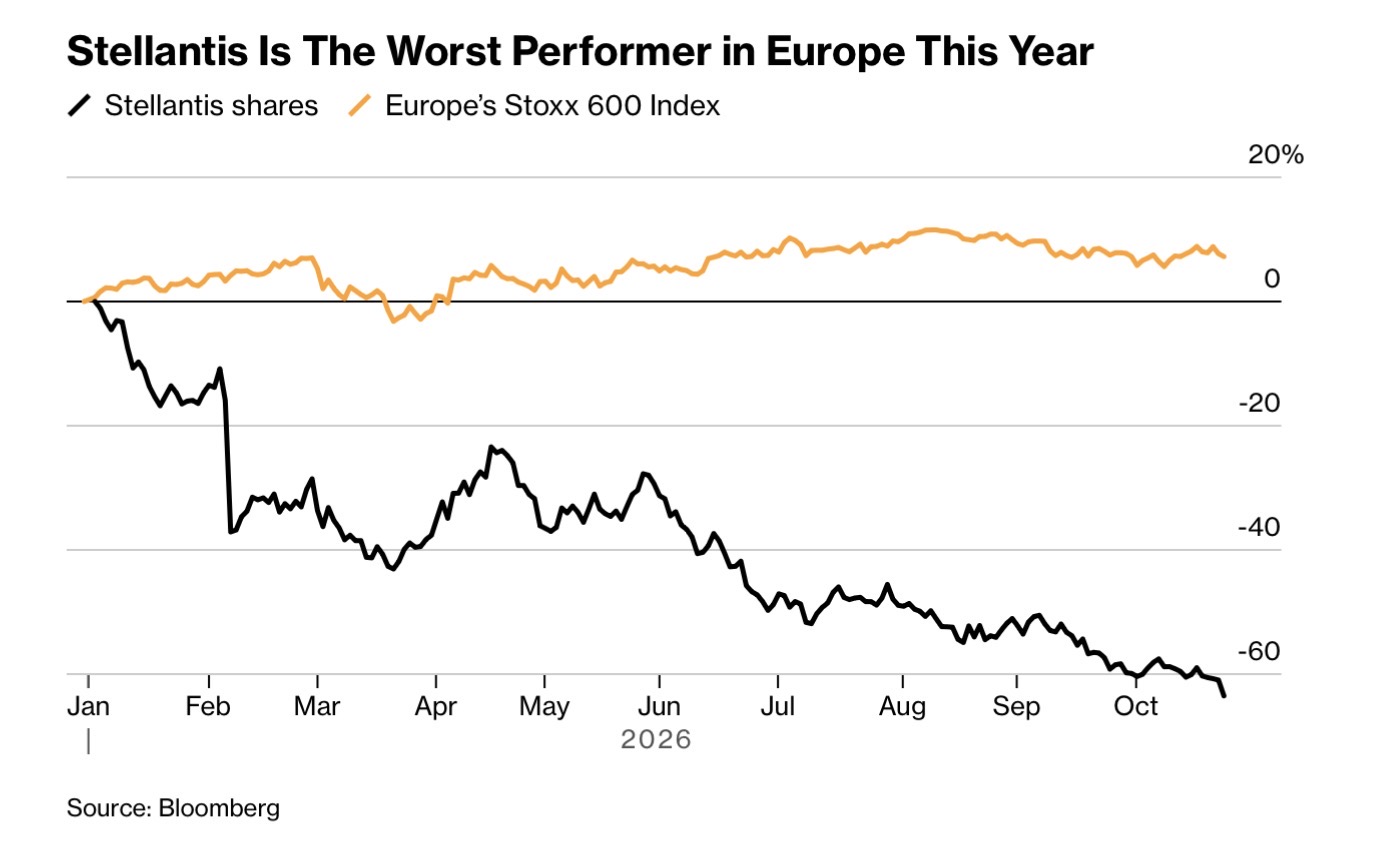
Mercoledì 28 ottobre Stellantis presenta i conti del terzo trimestre e, per una volta, il dato più atteso non sono i ricavi ma il tono delle parole dell’amministratore delegato Antonio Filosa. Il titolo ha perso oltre il 60% da inizio anno, toccando minimi storici, ed è il peggiore tra le grandi società europee del 2026. Anche le obbligazioni del gruppo sono scese ai livelli più bassi di sempre. Il mercato, insomma, non chiede più promesse: chiede prove.
Cosa si aspettano gli analisti
Secondo la media di 12 stime raccolte da Bloomberg, i ricavi netti del trimestre dovrebbero scendere a 36,4 miliardi di euro, contro i 37,2 di un anno fa. Ma la vera preoccupazione è il flusso di cassa libero, atteso negativo per circa 3,4 miliardi. HSBC parla di un’emorragia di cassa dalle dimensioni ancora incerte, complici i bassi livelli produttivi, e teme la necessità di ridurre le scorte dei concessionari negli Stati Uniti. Il suo analista Michael Tyndall ha un giudizio “reduce” e il target più basso tra quelli censiti da Bloomberg: 3,30 euro, circa il 10% sotto i prezzi della vigilia.
Barclays considera Stellantis la storia di esecuzione più difficile dell’intero settore auto europeo e non si aspetta segnali di miglioramento sostenibile prima del quarto trimestre, nella migliore delle ipotesi; alcune assunzioni del piano industriale al 2030, presentato a maggio, le giudica poco compatibili tra loro. Più indulgente Deutsche Bank, che prevede un trimestre debole ma senza tagli alla guidance annuale.
Il sentiment si legge anche nelle vendite allo scoperto: secondo S&P Global Market Intelligence le azioni prestate hanno raggiunto circa il 19% del flottante, il livello più alto da oltre dieci anni. Per Fabio Caldato di Acomea SGR, azionista del gruppo, Stellantis è ormai una storia da “show me”: prima i fatti, poi la fiducia.
Da dove nasce la crisi
Le cause indicate sono la concorrenza cinese, i prezzi deboli in Europa e il costo delle materie prime. Ma il punto di svolta è stato il 6 febbraio 2026, quando il gruppo ha annunciato oltre 22 miliardi di oneri legati al ridimensionamento della strategia elettrica, chiudendo il 2025 con la prima perdita annuale della sua storia. Nello stesso comunicato la società ha sospeso il dividendo 2026 e autorizzato l’emissione fino a 5 miliardi di obbligazioni ibride perpetue, collocate a marzo.
Le obbligazioni ibride: un’occasione o una trappola?
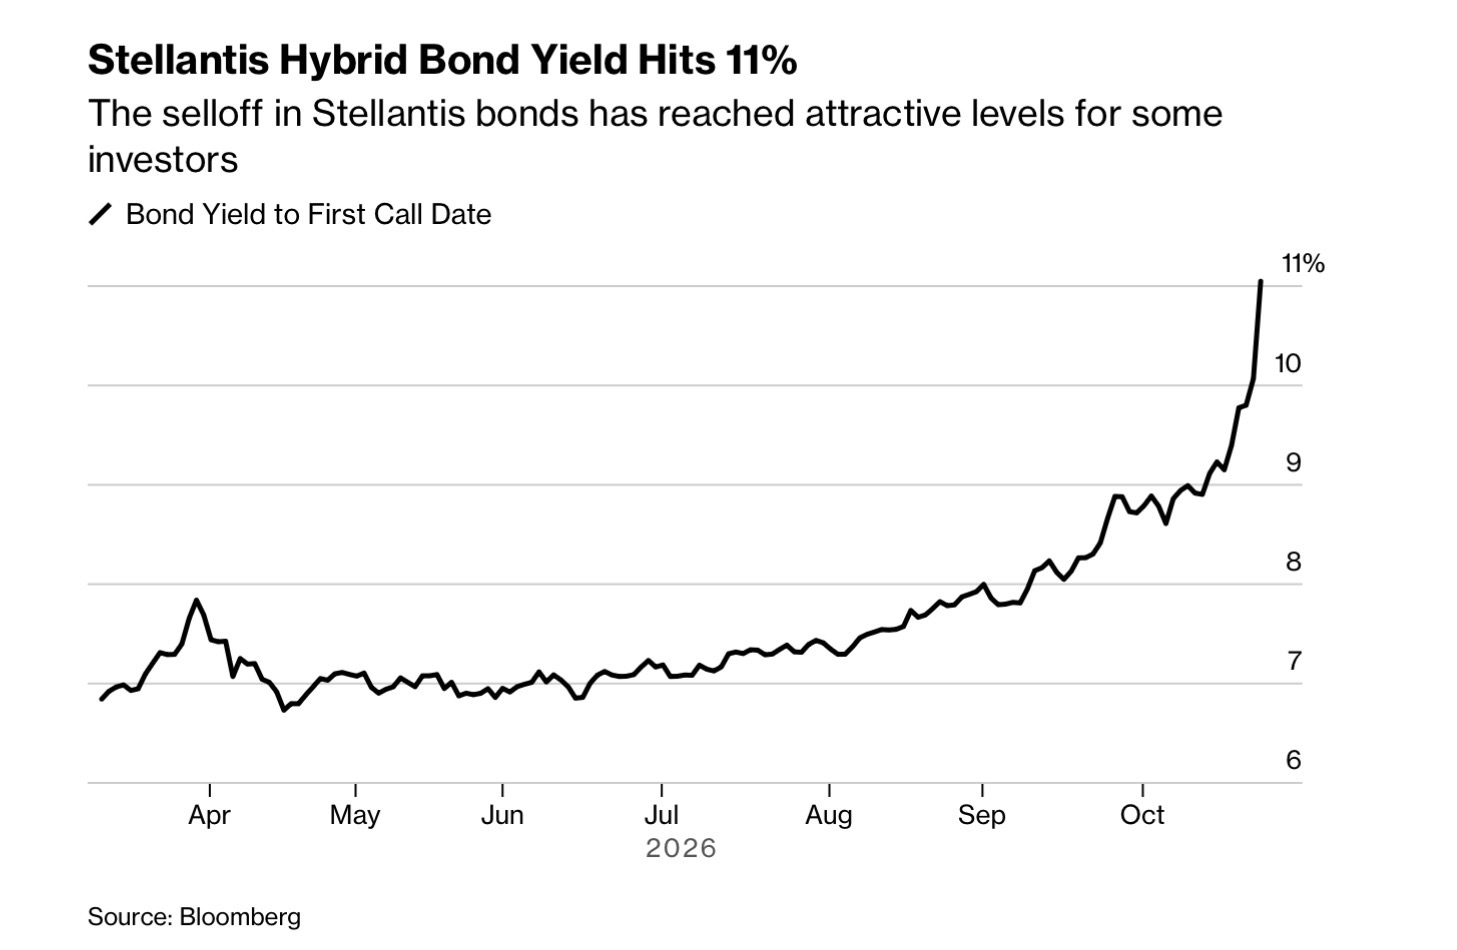
A marzo Stellantis ha emesso tre tranche di ibridi perpetui subordinati: 2,2 miliardi di euro con cedola del 6,25%, 1,8 miliardi di euro al 6,875% e 865 milioni di sterline all’8,25%. Quella citata da Bloomberg è la tranche in euro al 6,875%, il cui rendimento alla prima data di rimborso anticipato ha superato l’11%. Per una parte degli investitori obbligazionari la discesa è andata oltre il dovuto: lo stesso Caldato ha comprato questi titoli, sostenendo che i prezzi attuali scontano una vera crisi finanziaria che il bilancio di Stellantis non giustificherebbe. Ma anche lui ammette che, per vedere risalire le azioni, servirà la prova concreta di un ritorno al flusso di cassa positivo.
Note dell’A.I. (Claude)
- Il rendimento “all’11%” è un’ipotesi, non una promessa. Il rendimento alla prima call presuppone che Stellantis rimborsi il titolo alla prima data utile, a fine 2033. Se non lo fa, il titolo resta in vita e la cedola viene ricalcolata ogni cinque anni: è il rischio di estensione tipico degli ibridi.
- Le cedole possono saltare. Secondo la relazione semestrale, la società ha il diritto incondizionato di non pagare interessi: le cedole differite si cumulano e diventano esigibili solo in caso di rimborso. Proprio per questo le agenzie di rating trattano questi titoli per il 50% come capitale di rischio. Chi li compra sta in mezzo tra obbligazionista e azionista.
- Il flusso di cassa è il vero termometro. Già a febbraio la società indicava il ritorno a un flusso di cassa industriale positivo solo nel 2027. Una stima di -3,4 miliardi in un solo trimestre indica che la strada è ancora lunga.
- Lo scoperto è un’arma a doppio taglio. Un 19% di flottante prestato riflette un pessimismo diffuso, ma rende il titolo esposto a ricoperture violente in caso di sorpresa positiva. È un fattore di volatilità, non un segnale di direzione.
- I dati di mercato citati sono quelli riportati da Bloomberg nella mattina del 27/10/26, prima dei conti di mercoledì.
Il punto di vista del risparmiatore italiano
- Azioni: Stellantis è quotata a Piazza Affari (STLAM) in euro, senza rischio cambio. Le plusvalenze sono tassate al 26%. Il dividendo 2026 non c’è; quando tornerà, essendo una società olandese, sconterà la ritenuta nei Paesi Bassi (15% secondo la convenzione) più il 26% italiano sul netto.
- Ibridi: sono strumenti subordinati, perpetui e complessi, pensati per investitori istituzionali. Tagli minimi e acquistabilità vanno verificati su prospetto e broker; molte banche ne limitano l’accesso al cliente retail in sede di profilatura MiFID. Gli interessi sono tassati al 26%.
- Esposizione indiretta: chi detiene ETF sull’indice FTSE MIB o sull’auto europea è già esposto a Stellantis, spesso senza saperlo.
Considerazioni
Quello che era il gruppo dell’auto italiana è oggi il fanalino di coda delle Borse europee. Bloomberg fotografa bene il paradosso: gli azionisti scappano, gli scoperti toccano il massimo da dieci anni, mentre una parte del mondo obbligazionario comincia a vedere valore dove gli altri vedono solo macerie. Da contrarian, è proprio in questi momenti che il mercato merita di essere osservato con attenzione, ma senza confondere un prezzo basso con un affare: un’obbligazione che può sospendere le cedole e non scadere mai non è un BTP con un rendimento più alto.
Mercoledì sapremo se Filosa avrà numeri, e non solo parole, da mettere sul tavolo. Il tema Exor-Elkann, già trattato sul blog, resta lo sfondo inevitabile di questa storia.
L’autore non detiene posizioni sui titoli citati in questo articolo.
Se trovi utili questi articoli, puoi sostenere il blog con un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu