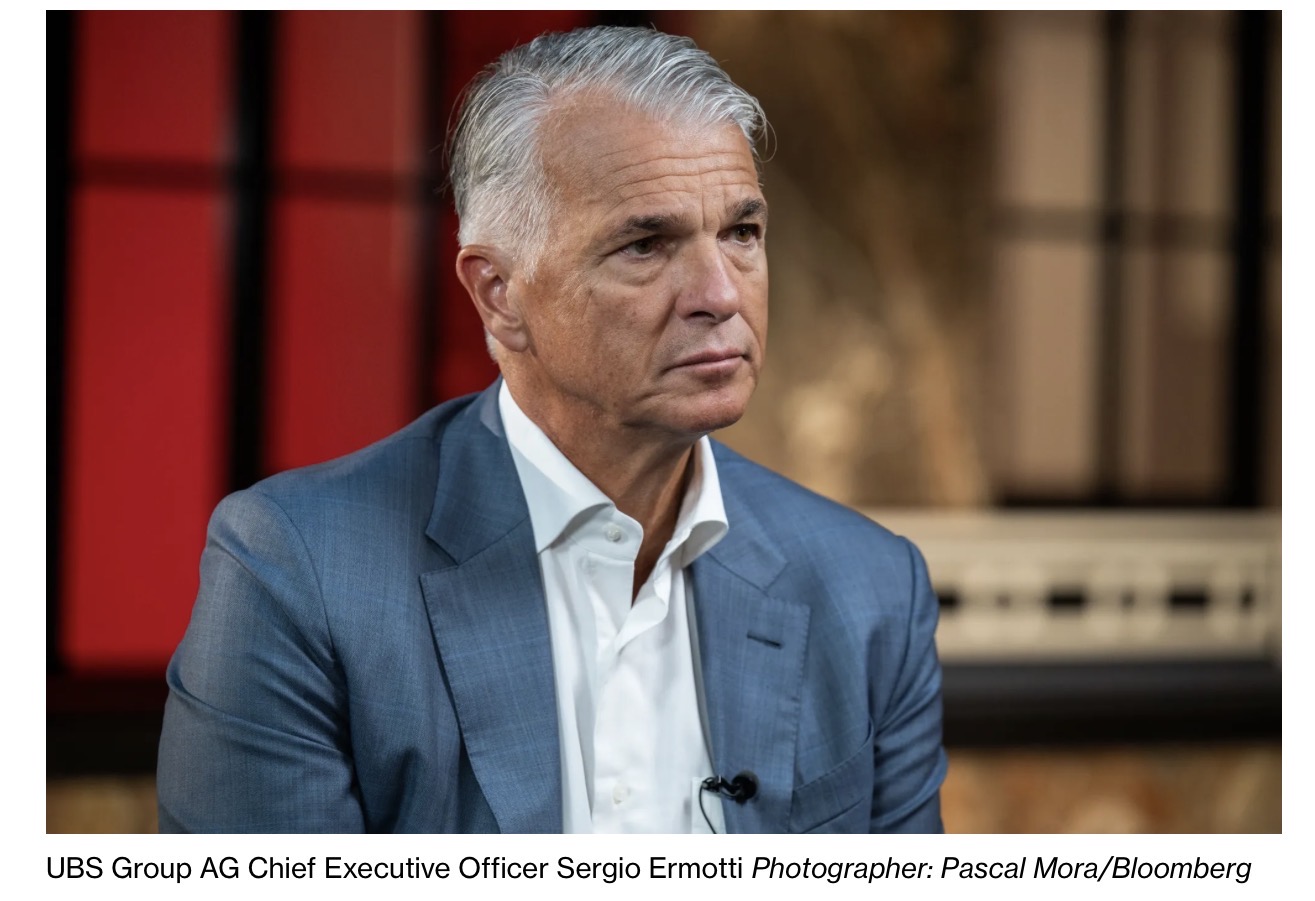
Fonte: Bloomberg (intervista di Sergio Ermotti alla Neue Zürcher Zeitung, 20/09/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Reuters, swissinfo.ch, FINMA, Tribunale amministrativo federale svizzero, DLA Piper, schede prodotto Invesco e WisdomTree).
Mercoledì il Consiglio degli Stati svizzero vota su quanto capitale UBS dovrà accantonare a fronte delle sue controllate estere. È il capitolo finale — o quasi — di tre anni di braccio di ferro fra la banca, il Consiglio federale, la FINMA e la Banca nazionale svizzera, cominciato con il salvataggio di Credit Suisse del marzo 2023. Alla vigilia del voto, l’amministratore delegato Sergio Ermotti ha parlato alla Neue Zürcher Zeitung, e Bloomberg ne ha ripreso i passaggi principali.
Sul tavolo ci sono tre opzioni. La linea del governo, sostenuta dalla ministra delle finanze Karin Keller-Sutter, impone a UBS di coprire integralmente con capitale primario “duro” (CET1) le partecipazioni estere: si parla di circa 20 miliardi di dollari di capitale aggiuntivo. Una seconda ipotesi attenua leggermente il requisito. La terza — il cosiddetto compromesso AT1, già passato in commissione — consente alla banca di coprire metà del fabbisogno con obbligazioni subordinate Additional Tier 1, per circa 13 miliardi di dollari.
Ermotti non nasconde il fastidio: dice che UBS non è contenta e rivendica di aver aiutato la Svizzera a evitare un disastro reputazionale. Ma sul compromesso usa una formula che vale la pena registrare: è pur sempre un colpo, “ma sopportabile”. Lo scenario peggiore, aggiunge, resta quello di una copertura quasi integrale in capitale duro.
Qui sta il dettaglio che dovrebbe far drizzare le orecchie a chi investe in obbligazioni: lo strumento che nel marzo 2023 venne dato per morto e sepolto — le AT1 di Credit Suisse azzerate per 16 miliardi di franchi mentre gli azionisti incassavano qualcosa — è oggi la moneta del compromesso. Il parlamento svizzero sta discutendo se lasciare che la più grande banca del paese emetta altri 13 miliardi di dollari proprio di quei titoli. E nel frattempo, in ottobre 2025, un tribunale svizzero ha stabilito che quell’azzeramento non aveva base legale.
Nella sezione riservata: cosa ha detto esattamente Ermotti (compresi i 15 miliardi che gli azionisti UBS hanno già pagato per Credit Suisse e il “UBS contro tutti”); le tre opzioni del voto di mercoledì e la minaccia di referendum; un ripasso su cosa sono davvero le AT1 e perché in Svizzera la gerarchia venne ribaltata; lo stato del contenzioso giudiziario, fra Tribunale federale, arbitrati internazionali e la domanda scomoda su chi pagherebbe; e il ritorno al nostro articolo del 2024, quando il panico sulle subordinate si era già rivelato un’occasione.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se questi contenuti ti sono utili, puoi offrirmi un caffè: ko-fi.com/gianni_m
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu