Fonte: Barron’s, Randall W. Forsyth, “From the ‘Buffett of Bonds,’ Advice for Tumultuous Times” (25 settembre 2026) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (archivio di Filosofare sui Mercati su Treasury, debito USA e Oracle)
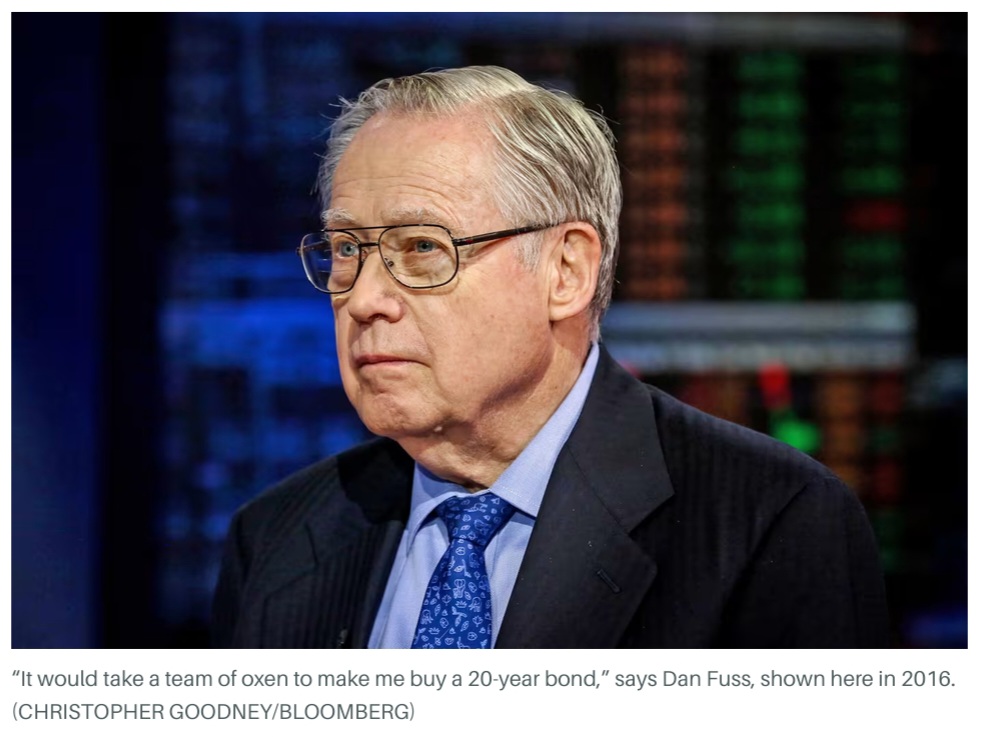
Il mercato obbligazionario americano ha vissuto mercoledì 23 settembre una seduta che Barron’s non esita a chiamare crollo: il rendimento del Treasury decennale ha superato il 5%, il trentennale è salito ai massimi da diciannove anni e le vendite hanno colpito anche le scadenze brevi e intermedie, di solito le più tranquille. Pochi giorni prima Randall W. Forsyth aveva intervistato Dan Fuss, vicepresidente di Loomis Sayles, che compie proprio ora 93 anni e che la rivista soprannominò decenni fa il “Buffett dei bond”.
Il suo messaggio è netto: stare alla larga dalle scadenze lunghe. Con un deficit federale enorme, il debito USA oltre il 100% del PIL e un quadro geopolitico incerto, il rischio di nuovi rialzi dei rendimenti è troppo alto. I titoli a 20 o 30 anni, secondo Fuss, hanno senso solo per chi deve coprire passività lunghissime, come i fondi pensione. Per l’investitore tipico la strada è quella di mezzo, letteralmente: Treasury con scadenza tra 5 e 7 anni.
I numeri gli danno ragione. Giovedì 24 settembre, secondo i dati riportati da Barron’s, il Treasury a 5 anni rendeva il 5,01% contro il 5,14% del decennale: circa il 97% del rendimento con poco più della metà della duration, cioè della sensibilità del prezzo alle variazioni dei tassi. Era dal 2007 che il 5 anni non toccava quota 5%.
Fuss guarda con sospetto anche l’enorme indebitamento delle aziende per finanziare gli investimenti nell’intelligenza artificiale. Il caso della settimana è Oracle: dopo la notifica di forza maggiore su un grande progetto di data center, le sue obbligazioni con scadenza 2056 hanno superato l’8% di rendimento — più di quanto paghi in media un junk bond di qualità intermedia — pur avendo ancora un rating investment grade.
Nella sezione riservata: la sintesi completa dell’intervista, il parallelo di Fuss con il 1976 e l’era Volcker, perché il debito USA rende oggi impossibile la stessa ricetta, i conti del Committee for a Responsible Federal Budget sulla crescita necessaria, il caso Oracle e la soglia di sconto che potrebbe interessare Loomis Sayles. E nelle Note dell’A.I.: cosa cambia per il risparmiatore italiano che guarda ai Treasury intermedi, tra rischio cambio e tassazione.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se trovi utile il lavoro di Filosofare sui Mercati, puoi sostenerlo con un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu