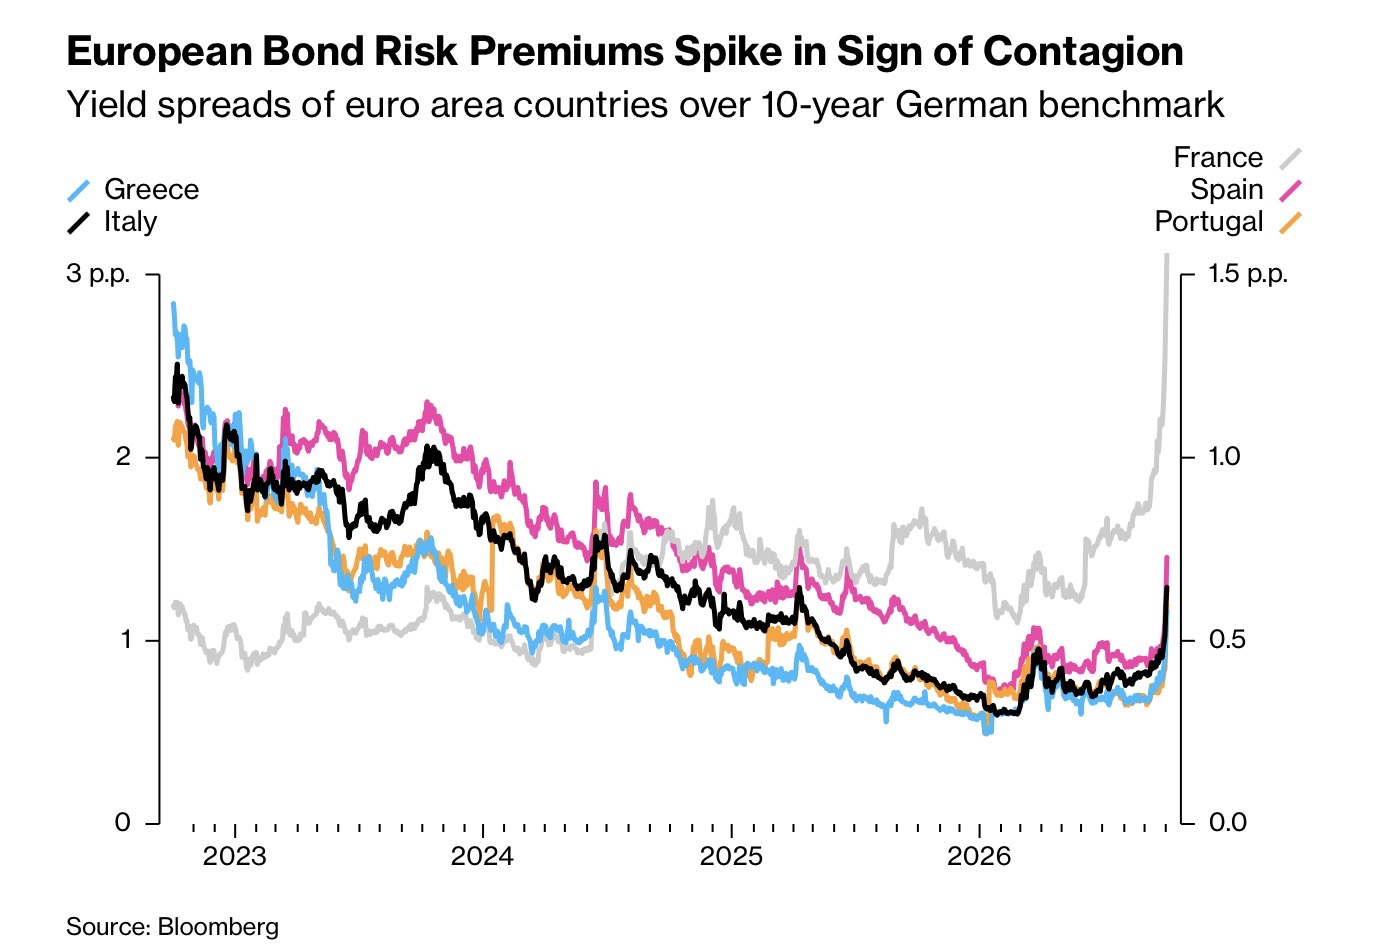
Spread decennali sul Bund. Scala sinistra: Grecia e Italia (fino a 3 punti percentuali). Scala destra: Francia, Spagna e Portogallo (fino a 1,5 punti). Fonte: Bloomberg.
Fonte: Bloomberg (Alice Gledhill e Alice Atkins, 4 ottobre 2026), con approfondimenti di Claude su documentazione BCE (TPI, QT) e sui precedenti della crisi dei debiti sovrani 2011-2012
Per gran parte del 2026 i titoli di Stato dell’area euro sono scesi insieme, in modo ordinato. Lo shock energetico ha riacceso l’inflazione e ha costretto la BCE a riprendere i rialzi dei tassi. La Francia era l’anello debole, appesantita da liti sul bilancio e da una campagna elettorale combattuta. Giovedì 1° ottobre, però, il quadro è cambiato: gli OAT francesi hanno ceduto ancora e con loro i BTP italiani, i titoli belgi e quelli greci, con alcuni dei maggiori allargamenti di spread da anni.
Il Bund tedesco ha fatto il percorso opposto. Gli investitori lo hanno comprato come bene rifugio, e lo stesso è accaduto ai Treasury americani, reduci da settimane deboli. Sul fronte breve la divergenza è evidente: il rendimento del Bund a due anni è sceso di circa un quarto di punto in pochi giorni, mentre i biennali francesi e italiani salivano oltre il 3,5%.
È lo schema che i mercati chiamano contagio: lo stress su un emittente si trasmette ad altri anche quando i loro fondamentali non lo giustificano. Fu il tratto distintivo della crisi del 2011-2012, che si chiuse solo con il “whatever it takes” di Mario Draghi. Venerdì le vendite si sono fermate e le scadenze lunghe hanno recuperato terreno, ma gli operatori restano in allerta.
Sul tavolo ci sono tre possibili risposte della BCE. Può rallentare i rialzi, e i mercati prezzano già un intervento in meno entro fine 2027. Può sospendere il quantitative tightening. Infine c’è lo scudo anti-spread TPI, che non è mai stato usato. Il punto delicato è che la Francia, i cui problemi sono in larga parte autoinflitti, difficilmente avrebbe i requisiti per accedervi. L’Italia potrebbe invece essere protetta se il contagio diventasse disordinato.
Lo spread BTP-Bund decennale, che a inizio 2026 era intorno ai 60 punti base, si è riportato verso quota 130.
Nella sezione riservata: la ricostruzione completa dell’articolo Bloomberg con i grafici commentati (spread decennali dal 2023 e divergenza dei biennali nel 2026), le opinioni di Morgan Stanley, Citi, Barclays, Standard Life e Fidelity, il ruolo dei carry trade degli hedge fund, i requisiti del TPI spiegati punto per punto, cosa significa per chi detiene BTP e le Considerazioni dell’autore.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se trovi utili questi articoli, puoi sostenere il blog offrendomi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu