Fonte: Il Sole 24 Ore – Plus24 n. 1139, sabato 12 settembre 2026, pagina 11, a cura di Marcello Frisone; tabella Consultique Scf su dati all’8 settembre 2026 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicati Banca Mondiale, DPR 601/1973 e prassi Agenzia delle Entrate, Cbonds, TradingEconomics, BCE).
Plus24 del 12 settembre dedica la pagina Investimenti al ritorno delle obbligazioni dei mercati emergenti in valuta locale, spinte dal dollaro debole e da rendimenti reali che in Europa non esistono più. La tabella allegata, curata da Consultique su dati all’8 settembre, elenca ventiquattro emissioni ordinate per rendimento a scadenza: si va dal 37,9% in lira turca al 5,1% in fiorino ungherese.
C’è però un dettaglio che il titolo non dice e che cambia la natura dell’investimento. Di quelle ventiquattro righe, diciannove non sono titoli di Stato emergenti. Sono emissioni di BERS, BEI e Banca Mondiale — tre istituzioni sovranazionali con rating AAA — denominate in lira turca, real brasiliano, peso messicano e rand sudafricano. Soltanto le ultime cinque, quelle in fiorino, sono debito sovrano vero: Repubblica Ungherese.
La differenza è sostanziale. Chi compra un BEI in real brasiliano compra l’esposizione al real e ai tassi brasiliani, ma il debitore resta la Banca Europea per gli Investimenti. Il rischio di credito del Brasile esce dall’equazione. Resta tutto il resto, a partire dal cambio, che su queste valute non è un rischio accessorio: è il rischio.
Il punto interessante è quanto costa questa sostituzione. Nella prima parte del 2026 il decennale brasiliano in real ha oscillato fra il 13,5% e oltre il 14%; le emissioni BEI e Banca Mondiale in real che compaiono nella tabella rendono fra l’11,6% e il 12,3%. Uno o due punti l’anno: questo è il prezzo del rating AAA. Confrontato con l’ampiezza delle oscillazioni del cambio EUR/BRL, è un dettaglio.
C’è poi un vantaggio che nella pagina non compare. Le obbligazioni di BEI, BIRS e BERS sono fiscalmente equiparate ai titoli di Stato italiani ai sensi dell’articolo 31 del DPR 601/1973 e scontano il 12,5%, non il 26%. Lo stesso vale per i titoli ungheresi, paese white list. L’intera tabella, sovranazionali e sovrani, viaggia quindi a tassazione agevolata: un punto che pesa parecchio nel confronto con l’ETF.
Cosa dice la pagina di Plus24
Marcello Frisone raccoglie quattro voci. Denis Cole, head of portfolio specialist group di Pgim, imposta la provocazione centrale: nel giro di pochi anni gli Stati Uniti potrebbero destinare al servizio del debito una quota del bilancio paragonabile a quella di un tipico paese emergente high yield. Da qui la domanda che rovescia le abitudini: perché comprare Treasury al 4% quando il debito emergente rende l’8-10%, se il rischio di bilancio fra gli Stati Uniti e alcuni di questi paesi è diventato simile? Cole aggiunge che molte economie emergenti sono oggi più autosufficienti, con mercati dei capitali locali più profondi, regole più solide, domanda interna in crescita e un manifatturiero a maggior valore aggiunto — un ribaltamento rispetto all’allocazione ciclica legata alle materie prime che ha dominato gran parte di questo secolo.
Guillaume Tresca di Generali Investments mantiene una visione positiva sulle valute emergenti sia sul breve sia sul lungo, con preferenza per quelle ad alto rendimento — real brasiliano, lira turca, rand sudafricano, peso messicano, sterlina egiziana — e si aspetta al tempo stesso che le valute asiatiche con ampi surplus delle partite correnti, won coreano e dollaro taiwanese, sovraperformino. Sul fiorino ungherese la tesi è la convergenza verso l’eurozona. Wim-Hein Pals di Robeco insiste sullo stesso asse asiatico, aggiungendo il renminbi e segnalando la rupia indonesiana come valuta a suo avviso deprezzata oltre il giustificabile.
Sul come investire, Tresca indica il debito locale, privilegiando la parte intermedia della curva ungherese, il tratto breve in Brasile e il tratto lungo in Sudafrica. Sugli ETF specializzati la sua osservazione è tecnica e va tenuta a mente: tendono ad avere una sovraesposizione all’Asia e alla Cina, aree che non figurano fra le sue preferenze. Federico Pigatto di Consultique chiude sul dimensionamento: un peso massimo indicativo del 15% del comparto obbligazionario, con il ricorso a emissioni di istituzioni sovranazionali che permette di esporsi a un rating di norma superiore rispetto all’emittente sovrano, e con la liquidità come vero punto critico — masse contenute e scambi modesti allargano il differenziale denaro-lettera e si scaricano sui costi di entrata e uscita.
La tabella riordinata per emittente
Riorganizzata per emittente invece che per rendimento decrescente, la pagina cambia aspetto. Dati Consultique Scf all’8 settembre 2026.
BERS (EBRD) — rating AAA — tutte in lira turca
| ISIN | Cedola | Prezzo | Scadenza | Rend. a scad. |
|---|---|---|---|---|
| XS2765026468 | 27,5% | 83,9 | Feb 2029 | 37,9% |
| XS3206904123 | 30,0% | 85,8 | Ott 2030 | 37,0% |
| XS2537091899 | 28,0% | 93,6 | Set 2027 | 36,1% |
| XS3281856446 | 27,5% | 80,0 | Gen 2032 | 36,0% |
| XS2779805097 | 25,0% | 76,6 | Mar 2031 | 35,7% |
BEI (EIB) — rating AAA
| ISIN | Valuta | Cedola | Prezzo | Scadenza | Rend. |
|---|---|---|---|---|---|
| EU000A4EUYK3 | Real | 11,5% | 97,9 | Giu 2031 | 12,1% |
| EU000A4EUYQ0 | Real | 11,3% | 95,8 | Lug 2033 | 12,1% |
| EU000A4EDR50 | Real | 11,0% | 96,0 | Set 2031 | 12,0% |
| XS2574382797 | Peso mex. | 9,3% | 103,8 | Gen 2033 | 8,4% |
| XS2236340522 | Rand | 6,5% | 93,8 | Set 2032 | 7,8% |
| XS2105803527 | Rand | 7,3% | 99,2 | Gen 2030 | 7,5% |
| XS2298601514 | Peso mex. | 4,5% | 96,5 | Feb 2028 | 7,1% |
| XS1605368536 | Rand | 8,0% | 100,5 | Mag 2027 | 6,9% |
| XS1588672144 | Peso mex. | 6,5% | 99,7 | Lug 2027 | 6,9% |
Banca Mondiale (BIRS/IBRD) — rating AAA
| ISIN | Valuta | Cedola | Prezzo | Scadenza | Rend. |
|---|---|---|---|---|---|
| XS3144162446 | Real | 12,3% | 99,8 | Ago 2033 | 12,3% |
| XS2439224705 | Real | 9,5% | 95,6 | Feb 2029 | 11,6% |
| XS2439227047 | Peso mex. | 6,9% | 99,7 | Feb 2029 | 6,9% |
| XS2017796694 | Peso mex. | 7,0% | 100,3 | Giu 2029 | 6,9% |
| XS2439224374 | Rand | 6,8% | 99,7 | Feb 2029 | 6,8% |
Repubblica Ungherese — debito sovrano — tutte in fiorino
| ISIN | Cedola | Prezzo | Scadenza | Rend. |
|---|---|---|---|---|
| HU0000406624 | 7,0% | 110,7 | Ott 2035 | 5,5% |
| HU0000405535 | 4,5% | 95,8 | Mag 2032 | 5,4% |
| HU0000405550 | 4,8% | 96,7 | Nov 2032 | 5,4% |
| HU0000403555 | 3,0% | 79,5 | Ott 2038 | 5,4% |
| HU0000407424 | 6,0% | 102,5 | Nov 2029 | 5,1% |
Riordinata così, la tabella dice una cosa che la classifica per rendimento nasconde: la specializzazione degli emittenti è netta. La BERS emette solo in lira turca — la Turchia è il suo principale paese di operatività — e non compare in nessuna delle altre tre valute. BEI e Banca Mondiale si dividono real, peso e rand e non hanno una sola riga in lira. E soprattutto: non esiste nella pagina un titolo di Stato turco, brasiliano, messicano o sudafricano. Per queste quattro valute la sovranazionale non è un’alternativa più prudente al sovrano: è l’unica porta d’ingresso praticabile per un investitore retail italiano.
Perché una banca di sviluppo emette in lira turca
La domanda che raramente si legge è chi stia dall’altra parte. Le ragioni sono due e vanno tenute distinte.
La prima è il mandato. La BERS presta in valuta locale nei paesi in cui opera, proprio per non scaricare il rischio di cambio sui debitori locali — imprese e banche turche che incassano in lira. Emettere in lira è per la BERS una provvista naturale: raccoglie nella valuta in cui impiega. In questo caso la sovranazionale non sta facendo arbitraggio, sta facendo il suo mestiere.
La seconda è finanziaria. Una quota rilevante delle emissioni BEI e Banca Mondiale in valute emergenti viene tipicamente riportata in euro o dollari tramite swap valutari: l’emittente raccoglie in real perché sul mercato esiste domanda per quel rischio valutario, poi trasforma il flusso e si finanzia a un costo inferiore rispetto a un’emissione diretta in valuta forte. In questo secondo caso l’investitore europeo che compra il titolo sta, di fatto, prendendo la gamba opposta di uno swap. Non è un problema in sé, ma spiega due caratteristiche pratiche: le emissioni sono piccole, spesso disegnate su domanda di private banking e retail europeo, e la liquidità secondaria è di conseguenza sottile. È esattamente il punto sollevato da Pigatto nella pagina.
Cosa il rating AAA elimina, e cosa no
Vale la pena essere precisi, perché la formula “eliminano il rischio default” è comoda ma va circoscritta.
Quello che viene meno. Il rischio di credito dell’emittente sovrano emergente. BEI, BIRS e BERS sono banche multilaterali il cui capitale è sottoscritto da Stati sovrani, con una quota versata e una quota richiamabile, e godono nei confronti dei paesi debitori di uno status di creditore privilegiato. Il rating AAA di tutte e tre riflette questa struttura. Parlare di rischio “azzerato” resta improprio in senso stretto — nessun credito lo è — ma il salto rispetto a un sovrano turco o brasiliano è di categoria, non di grado.
Quello che resta, per intero.
1. Il cambio. È il rischio dominante e non è attenuato di un punto base. La tabella qui sotto calcola, per ciascun livello di rendimento, la svalutazione annua di pareggio: di quanto deve deprezzarsi la valuta contro l’euro perché il rendimento in euro si azzeri. È un’approssimazione — ipotizza detenzione fino a scadenza e un tasso di deprezzamento costante — ma è il numero che manca in tutte le tabelle di questo genere.
| Valuta / esempio | Rend. in valuta | Svalutazione annua di pareggio |
|---|---|---|
| Lira turca (BERS Feb 2029) | 37,9% | 27,5% |
| Lira turca (BERS Mar 2031) | 35,7% | 26,3% |
| Real brasiliano (BM Ago 2033) | 12,3% | 11,0% |
| Peso messicano (BEI Gen 2033) | 8,4% | 7,7% |
| Rand sudafricano (BEI Set 2032) | 7,8% | 7,2% |
| Fiorino ungherese (Nov 2029) | 5,1% | 4,9% |
Applicato alla lira turca, il numero va confrontato con la realtà. Il cambio EUR/TRY era intorno a 53 il 1° giugno 2026, a 54,7 all’inizio di agosto e viaggiava intorno a 56,3 nei primi giorni di settembre (valore da riverificare a video prima di operare). Quel passo corrisponde, annualizzato, a una perdita di valore della lira dell’ordine del 19-20% l’anno. Contro una soglia di pareggio del 27,5%, il margine c’è: nell’ordine di dieci punti l’anno in euro. Ma è un margine, non una rendita — e non tiene conto del fatto che sulla lira il deprezzamento non è mai stato lineare. Un singolo episodio di svalutazione brusca cancella diversi anni di carry.
2. La duration. Guardare solo il rendimento a scadenza fa perdere di vista che alcune di queste emissioni sono lunghissime. L’ungherese ottobre 2038 con cedola 3% quota 79,5: è un titolo con una sensibilità ai tassi molto elevata, dove un movimento di un punto sulla curva locale muove il prezzo in modo importante. Chi non arriva a scadenza si prende quella volatilità in pieno, sommata a quella del cambio.
3. La liquidità. È il rischio che nella pratica si manifesta per primo. Questa è materia che avevamo già verificato sul campo: nel controllo del 4 agosto su un paniere di sovranazionali in lira, un’emissione BERS zero coupon marzo 2034 non aveva registrato alcuno scambio nel periodo osservato. La quotazione a listino esiste sempre, il mercato spesso no. Prima di impostare un ordine conviene guardare se esiste una lettera vera e quanto è larga, non se l’ISIN compare in una tabella.
4. La clausola call. Diverse emissioni BERS in lira sono richiamabili dall’emittente. Il meccanismo è asimmetrico e va capito: se i rendimenti scendono e il titolo si apprezza, la banca rimborsa in anticipo e il guadagno si ferma lì; se i rendimenti salgono e il titolo perde, la call non viene esercitata e il rischio resta all’investitore. È un tetto strutturale al rendimento, non un dettaglio contrattuale. Nessuna delle cinque BERS della tabella di Plus24 è indicata come callable, ma la verifica va fatta sul singolo prospetto.
5. La valuta di regolamento. È il punto meno noto e il più insidioso. Una parte delle emissioni sovranazionali denominate in valuta emergente viene pagata in valuta forte: il valore nominale e le cedole sono espressi in real o in lira, ma cedole e rimborso vengono liquidati in dollari o in euro al cambio fissato dai termini del titolo. Il precedente documentato più chiaro è un’emissione della Banca Mondiale in real del 2008, dove il comunicato ufficiale specificava che tutti i pagamenti sarebbero avvenuti in dollari. Per l’investitore italiano ciò semplifica la vita — non serve un conto in valuta e non ci si trova reais da riconvertire — ma toglie ogni controllo sul momento della conversione, che avviene alla data e con la fixing source scritti nel prospetto. Non è una regola generale valida per tutte le righe della tabella: è una caratteristica da verificare emissione per emissione, e cambia sostanzialmente il profilo dell’operazione.
Il confronto che la pagina non fa: sovranazionale contro sovrano
Quanto si paga, in rendimento, per sostituire il debitore? Sul Brasile il confronto è possibile: nella prima parte del 2026 il decennale sovrano brasiliano in real si è mosso fra il 13,5% e oltre il 14%, con la Selic ferma al 15%; le emissioni BEI e Banca Mondiale in real della tabella, su scadenze 2029-2033, rendono fra l’11,6% e il 12,3%. Un differenziale nell’ordine di uno-due punti l’anno. La comparazione va presa come ordine di grandezza e non come confronto omogeneo: scadenze diverse, mercato onshore contro eurobond, liquidità incomparabili, e le rilevazioni sul sovrano non sono aggiornate all’8 settembre come quelle della tabella.
La lettura più utile arriva però dal confronto incrociato fra righe. Un titolo di Stato ungherese, emittente sovrano con rating investment grade medio-basso, rende il 5,1-5,5% in fiorino. Una BEI con rating AAA rende il 7,8% in rand e l’8,4% in peso messicano. Il merito di credito dell’emittente conta pochissimo; conta quasi tutto la valuta. In questo segmento lo spread creditizio è un arrotondamento accanto al differenziale valutario, ed è precisamente per questo che l’operazione sovranazionale ha senso: si compra la valuta senza pagare quasi nulla per non comprare il paese.
La coda giapponese
Nella stessa pagina, il riquadro sui titoli di Stato giapponesi segnala che il rendimento del decennale è salito di 5 punti base al 2,93% giovedì 10 settembre, con il biennale all’1,84%, e che venerdì 18 settembre è attesa la decisione della Banca del Giappone sui tassi. Non è un dettaglio scollegato. Una parte dei flussi che hanno sostenuto lira turca e real negli ultimi trimestri arriva dal carry trade finanziato in yen: si prende a prestito una valuta a rendimento basso per comprarne una ad alto rendimento. Se il costo del funding in yen sale, quella gamba si accorcia. È una variabile da tenere sotto osservazione più del dollaro debole, che tutti citano.
Note dell’A.I. (Claude)
Sul rendimento come prezzo, non come regalo. Il 37,9% in lira non è un’anomalia che il mercato non ha visto: è il prezzo che il mercato attribuisce all’attesa di deprezzamento. In condizioni di parità dei tassi d’interesse, il differenziale fra tasso turco e tasso euro è la svalutazione attesa. Chi compra non guadagna il 37,9%: guadagna la differenza fra il deprezzamento effettivo e quello già scontato nel prezzo. Se il mercato ci prende, il rendimento in euro tende al tasso privo di rischio dell’area euro. Tutto l’investimento consiste nella scommessa che il mercato stia sovrastimando la svalutazione. Formulata così, è una scommessa legittima, ma è una scommessa direzionale su una valuta, non un investimento obbligazionario a rendimento elevato.
Sul fisco, dove il vantaggio è concreto e sottovalutato. I titoli emessi da organismi internazionali costituiti in base ad accordi resi esecutivi in Italia — BEI, BIRS e BERS sono espressamente ricompresi — sono equiparati ai titoli di Stato ai sensi dell’articolo 31 del DPR 601/1973, e le cedole scontano il 12,5%. Anche le plusvalenze rientrano nel regime agevolato. L’Ungheria è paese white list, quindi anche i titoli sovrani della tabella stanno al 12,5%. Su un rendimento nominale del 12% in real, la differenza fra 12,5% e 26% vale circa 1,6 punti l’anno netti: più del differenziale che si paga per avere il rating AAA invece del sovrano brasiliano.
Sul confronto con l’ETF, che è dove il fisco morde. Un ETF sul debito emergente in valuta locale è un OICR: i proventi sono redditi di capitale tassati al 26%, con riduzione al 12,5% soltanto sulla quota-parte riferibile a titoli pubblici ed equiparati, tramite il meccanismo di inclusione parziale, e a condizione che la percentuale sia rendicontata. Sul singolo bond sovranazionale il 12,5% è pieno e automatico. A questo si aggiungono due punti già noti ai lettori del blog: l’ETF non scade, quindi non esiste il ritorno al valore di rimborso che sul singolo titolo dà una scadenza certa; e — come segnala lo stesso Tresca — gli indici di questo segmento sono sbilanciati su Asia e Cina, cioè su valute diverse da quelle che i gestori intervistati dicono di preferire. Sul piano delle minusvalenze vale la regola consueta: la plusvalenza sul singolo bond è reddito diverso e compensa le minusvalenze pregresse, la cedola no.
Su cosa verificare prima di operare. Tre cose, in ordine di importanza: la valuta di regolamento indicata nei termini del titolo; l’effettiva negoziabilità su MOT o Vorvel con un book reale (diverse fra le righe della tabella, in particolare quelle con codice EU000A4…, sono quotate su mercati non italiani); il taglio minimo, che su queste emissioni è spesso fissato in valuta locale e può risultare più alto di quanto sembri una volta convertito.
Una precisazione metodologica. I rendimenti della tabella sono quelli rilevati da Consultique all’8 settembre 2026 e sono espressi in valuta locale. I dati sul cambio e sui rendimenti sovrani riportati in questo articolo provengono da rilevazioni di date diverse e non sono allineati a quella data: vanno riverificati a video prima di qualsiasi decisione.
Considerazioni
Questo pezzo si innesta su un filone che seguiamo da mesi, e vale la pena rimettere in fila i passaggi per chi arriva adesso.
Il punto di partenza è Turchia: swap line dollaro e obbligazioni in lira (1° giugno 2026), dove avevamo messo in tabella sei emissioni sovranazionali AAA in lira turca negoziabili sui mercati italiani, con rendimenti dichiarati fra il 37% e il 47% annuo, e l’avvertenza in grassetto che quei numeri sono in lire, non in euro. È esattamente lo stesso impianto della tabella che Plus24 pubblica oggi: tre mesi dopo, il segmento rende meno — fra il 35,7% e il 37,9% — e la compressione dei rendimenti è il fatto principale.
Il secondo passaggio è la verifica: Obbligazioni in lira turca: quanto rendono in euro (4 agosto 2026), dove abbiamo fatto i conti veri sul paniere a nove settimane di distanza — circa l’11% medio in euro, cedole e rateo inclusi, malgrado il cambio salito da 53 a 54,7. Va detto con precisione: quell’11% in due mesi è venuto in larga parte dall’apprezzamento dei prezzi, cioè dalla compressione dei rendimenti, non dal carry. È un guadagno che si incassa una volta. Il carry sostenibile, con i numeri di oggi e al passo attuale della lira, è dell’ordine di dieci punti l’anno — un altro ordine di grandezza. Confondere i due è l’errore più comune su questa asset class.
Sul contesto macro dell’asset class, i due pezzi più recenti sono BlackRock e JPMorgan sul debito emergente mentre crollano i bond dei paesi ricchi (6 settembre 2026), che documenta lo stesso ribaltamento di prospettiva che Cole propone qui, e La morte del porto sicuro (5 settembre 2026), che affronta la questione dal lato opposto: cosa succede quando è il debito dei paesi ricchi a smettere di comportarsi da rifugio.
Per il caso limite di questo ragionamento — la valuta locale di un paese dove la sovranazionale non arriva e bisogna comprare il sovrano — c’è Angola dopo dos Santos: bond in kwanza, cambio, tassi e fisco (10 settembre 2026). E per l’inquadramento generale restano i due thread di riferimento: Obbligazioni e tassi di interesse e Obbligazioni e tassi di interesse 2^, quest’ultimo con il pezzo sull’euro convergence trade ungherese che spiega perché il fiorino compare in fondo alla tabella con i rendimenti più bassi. La tesi della convergenza verso l’eurozona che Tresca cita oggi l’avevamo già raccontata lì, insieme al promemoria che era la tesi dominante anche nei primi anni Duemila, prima che il 2008 e la crisi del debito sovrano europeo la spazzassero via.
Un’ultima annotazione di metodo. La pagina di Plus24 è ben fatta e le quattro voci sono coerenti fra loro, ma il titolo — “Riscatto dei bond sovrani in valuta locale” — descrive un’asset class diversa da quella che la tabella sotto propone concretamente al lettore. Diciannove righe su ventiquattro sono AAA sovranazionali. Non è un errore del giornale: è la fotografia di cosa un investitore europeo può davvero comprare. Ma cambia la domanda da farsi. Non è “quanto rischio il default della Turchia”: è “quanto sono disposto a perdere sul cambio, e per quanti anni”.
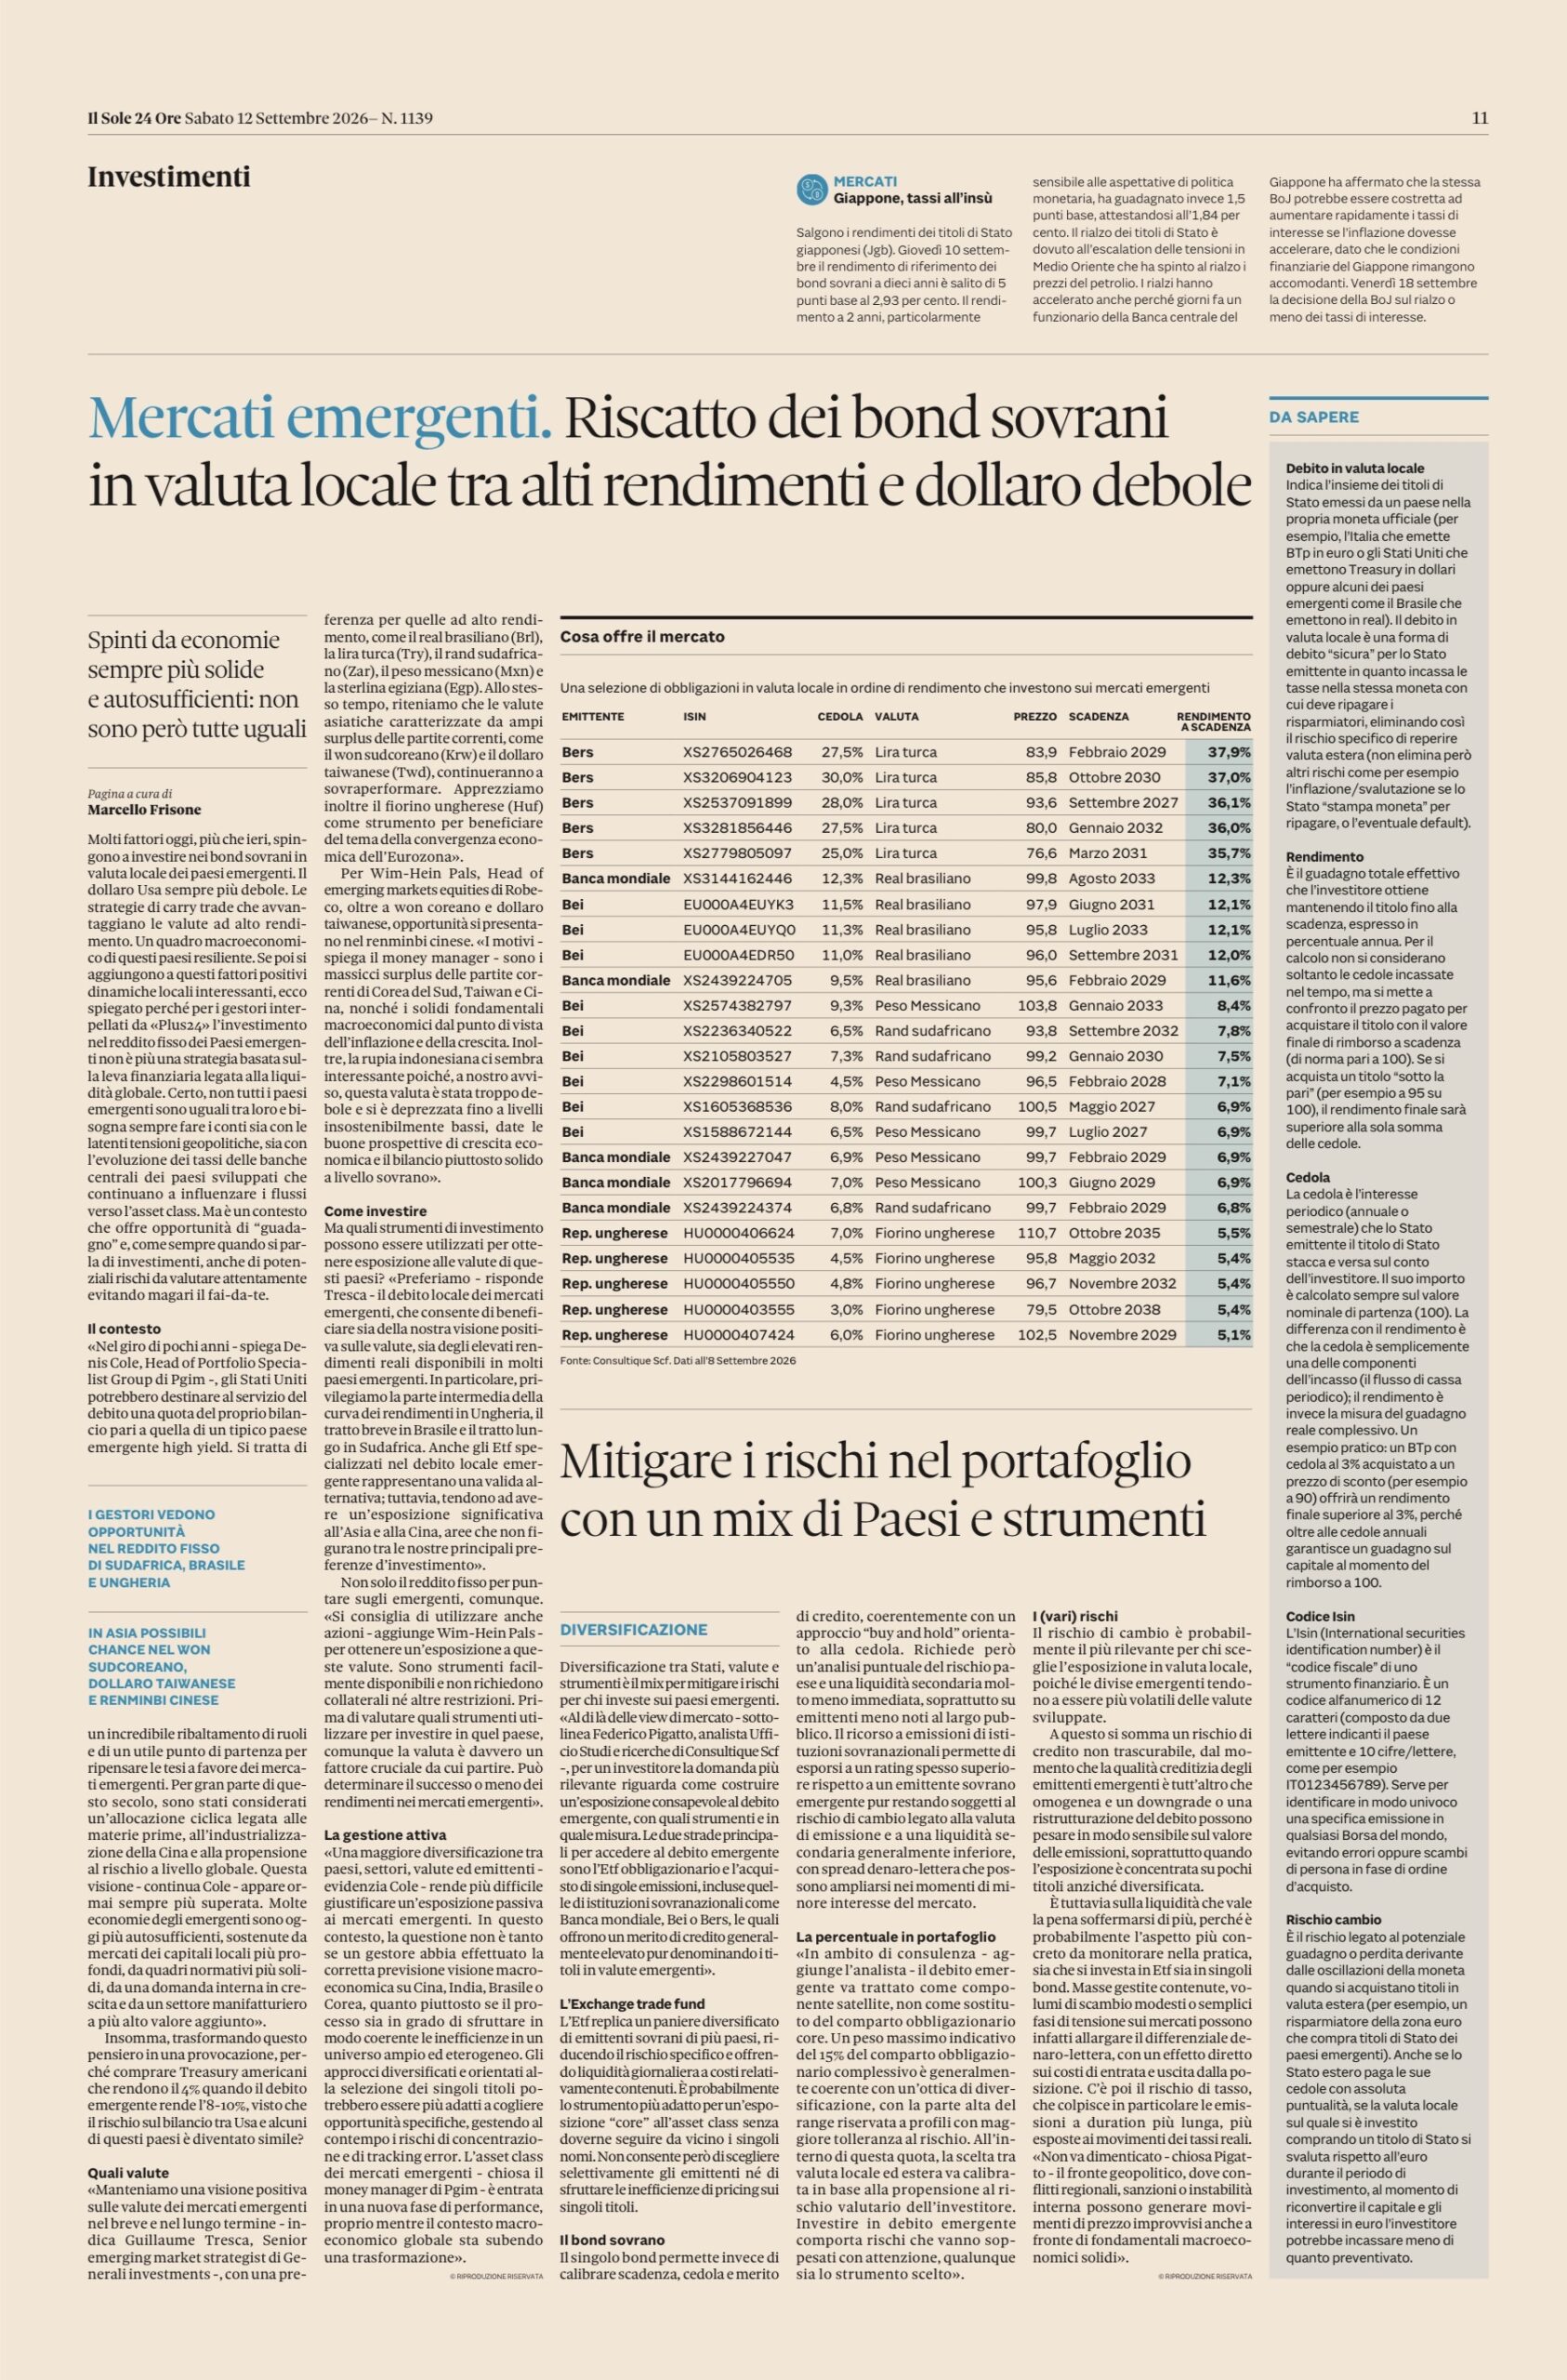
La pagina Investimenti di Plus24 — Il Sole 24 Ore di sabato 12 settembre 2026, da cui parte questo articolo.
Conflitto di interesse (COI): L’autore non detiene posizioni in nessuna delle emissioni elencate nelle tabelle di questo articolo. Ha detenuto fino al 9 settembre 2026 una EBRD Zc Apr36 Call Try (XS2795696108) — stessa emittente e stessa valuta di cui si parla qui, ma non compresa nella tabella di Plus24 — venduta la settimana scorsa.
Se questo articolo ti è stato utile, puoi offrirmi un caffè: ko-fi.com/gianni_m
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu