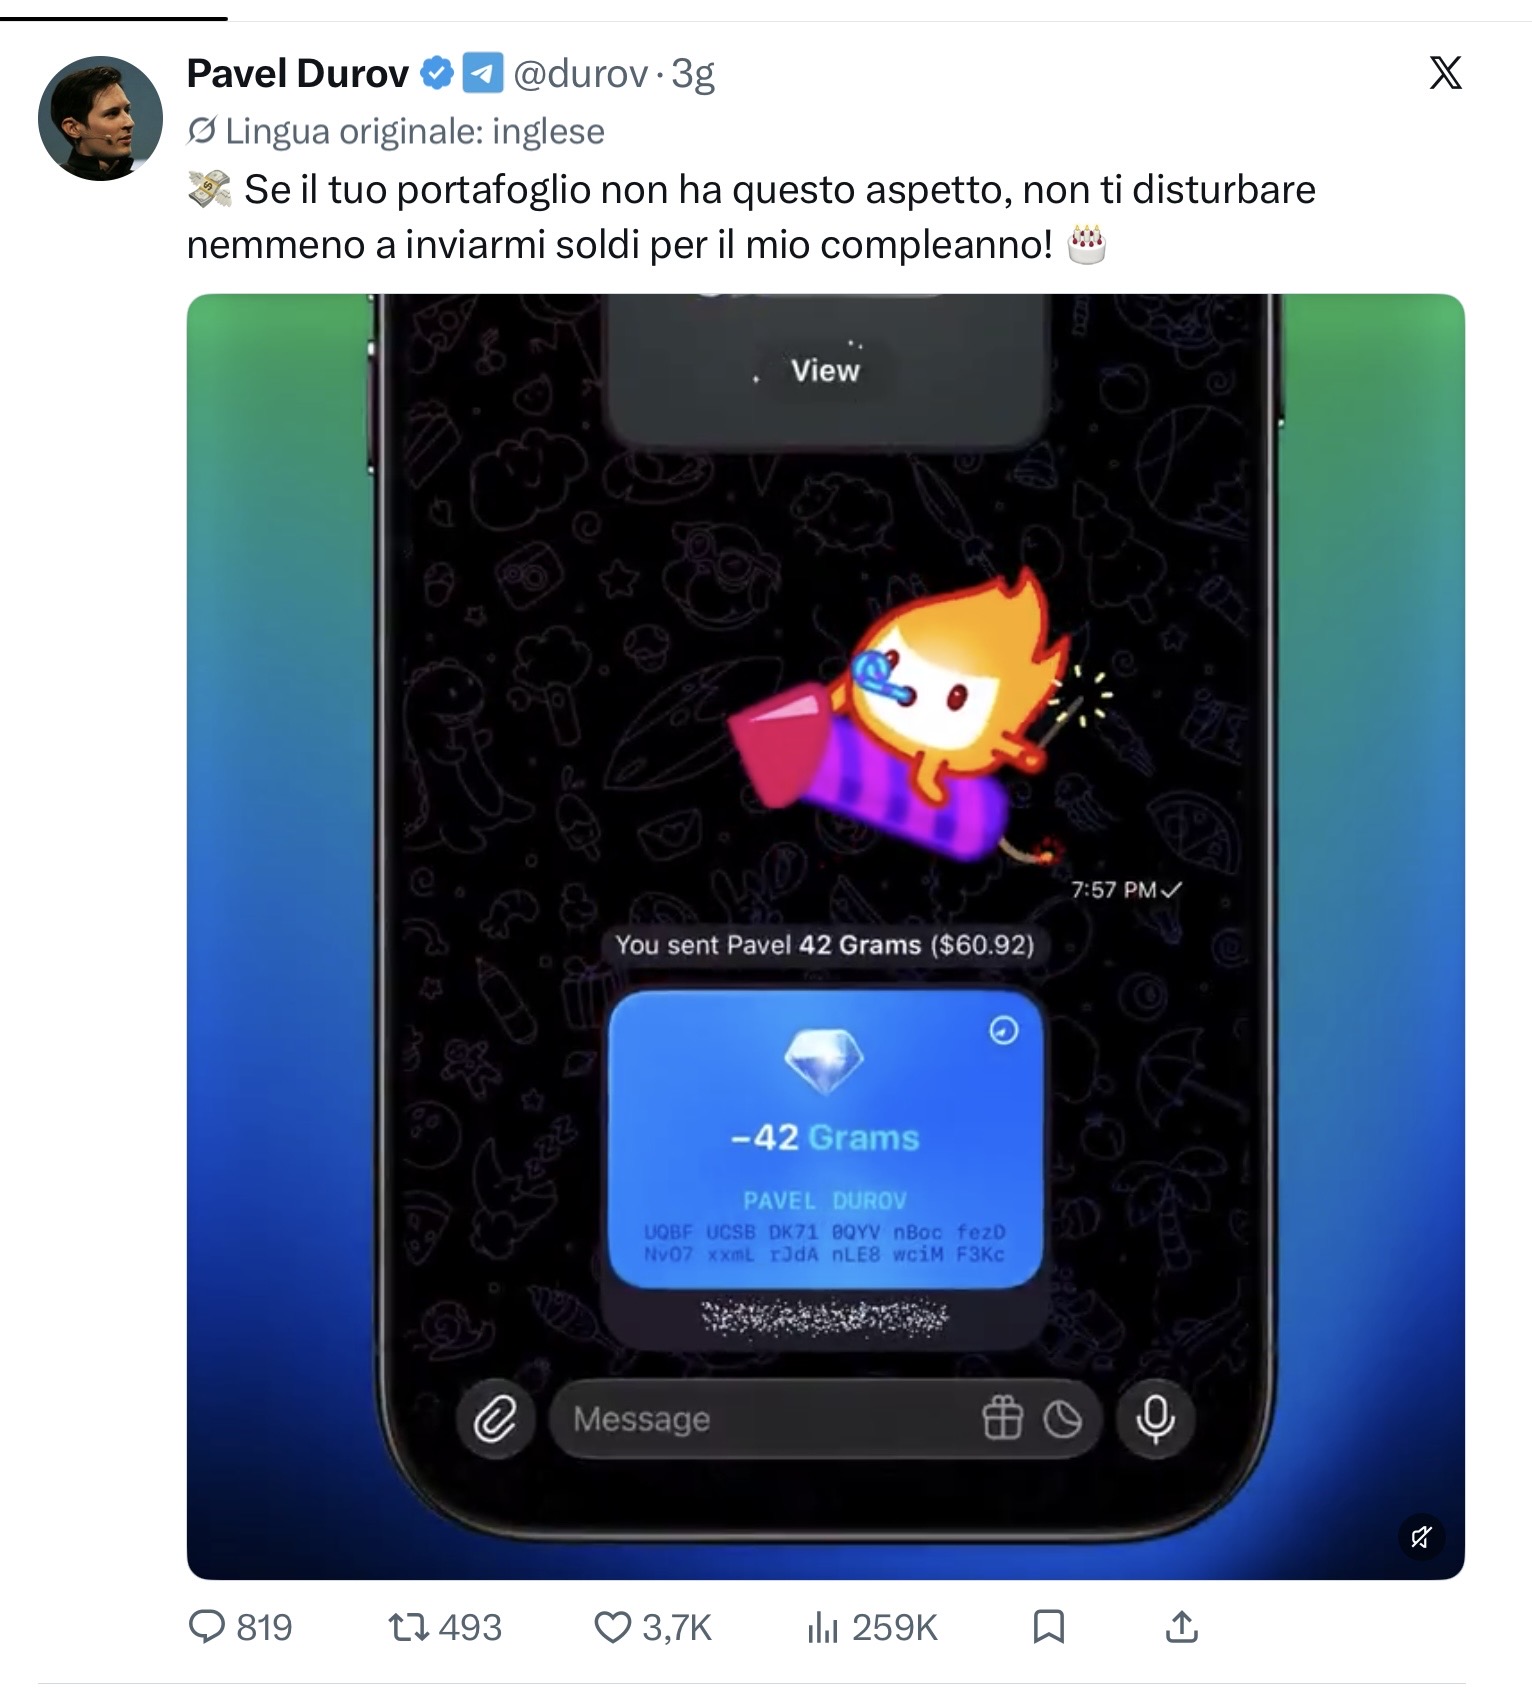
Fonte: post di Pavel Durov su X (10/10/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (CoinShares Research, crypto.news, CoinGape, Crowdfund Insider, WallStreetMojo, TON Strategy Company)
Per il suo compleanno, il 10 ottobre, Pavel Durov ha pubblicato su X un video in cui un utente gli invia 42 Gram, circa 61 dollari, con una battuta: se il tuo portafoglio non è così, non disturbarti a farmi gli auguri. Sembra uno scherzo, ma è marketing calcolato. Il nuovo wallet nativo di Telegram, che si chiama Money, compare nell’app proprio quando si riceve un trasferimento: ogni regalo di compleanno a Durov è un utente in più che attiva il portafoglio.
Dietro la battuta c’è un progetto che Durov insegue dal 2018: una moneta digitale che circola tra le persone come un messaggio, senza banche e senza intermediari che possano bloccarla. A giugno Toncoin è stato ribattezzato Gram, il nome del progetto originario, con l’81% dei voti della comunità. Dal 4 maggio Telegram è il primo validatore della blockchain TON. Il 31 agosto è partito il wallet nativo non custodiale e a inizio ottobre l’accesso è stato allargato. Il Gram è salito del 9% a 1,56 dollari, ma resta lontano dal massimo di maggio (2,89 dollari) e dal record del 2024 (8,25 dollari). Ogni giorno nasce un nuovo sistema di pagamento in crypto o in stablecoin: vediamo cosa rende diverso questo, quanto è davvero al riparo dallo Stato e cosa dicono i critici.
Sommario
1. La filosofia di Durov: un’idea libertaria del denaro
2. I numeri: la distribuzione c’è, l’uso non ancora
3. Cosa lo distingue dalla marea di pagamenti in crypto
4. Privacy: quanto è al riparo dalle braccia lunghe dello Stato
5. I punti di forza tecnici
6. Il dibattito: le obiezioni
7. Note dell’A.I. (Claude)
8. Considerazioni
1. La filosofia di Durov: un’idea libertaria del denaro
Per capire il Gram bisogna partire dall’uomo. Nel 2014 Durov lasciò la Russia e la guida di VKontakte, il social network che aveva fondato, dopo essersi rifiutato di consegnare ai servizi di sicurezza i dati degli utenti legati alle proteste ucraine. Da allora la sua storia è una sequenza di scontri con gli Stati: Mosca provò per due anni a bloccare Telegram senza riuscirci, la Francia lo ha arrestato nel 2024 e lo ha incriminato contestandogli i contenuti circolati sulla piattaforma, e a fine luglio di quest’anno la Russia lo ha accusato di favoreggiamento del terrorismo. Durov presenta ognuno di questi episodi come il prezzo del rifiuto di fare da braccio della sorveglianza di massa.
Il denaro è il naturale completamento di questa visione. Se la comunicazione privata è un diritto, lo è anche lo scambio di valore tra due persone senza che una banca, un circuito di carte o un governo debbano autorizzarlo o possano bloccarlo. Era l’idea del primo Gram del 2018: Telegram raccolse 1,7 miliardi di dollari, ma la SEC fermò il progetto e nel 2020 Durov dovette restituire i soldi agli investitori e rinunciare. La blockchain sopravvisse grazie alla comunità open source, con il nome Toncoin.
Il 2026 è l’anno della rivincita. Telegram si è ripreso il controllo operativo della rete, ha ridato alla moneta il nome originario e ha messo dentro l’app un wallet in cui le chiavi le tiene l’utente, non Telegram. In un’epoca in cui le stablecoin vengono costruite su misura per piacere ai regolatori, e in cui i sistemi di pagamento dei grandi social sono custodiali e soggetti a licenza, il Gram è il tentativo più ambizioso di portare a un miliardo di persone uno strumento di pagamento che nessun intermediario può congelare.
2. I numeri: la distribuzione c’è, l’uso non ancora
Telegram non ha comunicato quanti utenti abbiano attivato il wallet. Il dato più solido disponibile è quello della ricerca di CoinShares, con dati all’11 maggio: circa 1,78 milioni di wallet attivi al mese sulla rete TON, contro un miliardo di utenti mensili di Telegram. È una conversione dello 0,12%, ed è il numero su cui ruota tutto il dibattito. Le transazioni giornaliere erano circa 2,16 milioni. Il valore bloccato nella finanza decentralizzata era di circa 91 milioni di dollari, contro i 740 del picco di luglio 2024. Gli USDT circolanti su TON superano invece i 750 milioni di dollari.
Fonti secondarie parlano di indirizzi attivi mensili triplicati nel corso del 2026, fino a circa 4,5 milioni nel terzo trimestre. Il dato va preso con cautela finché non arriva una conferma da fonti primarie. Anche se fosse vero, saremmo ancora intorno allo 0,5% degli utenti Telegram.
3. Cosa lo distingue dalla marea di pagamenti in crypto
Stripe ha lanciato la sua blockchain per i pagamenti, Circle la sua, PayPal ha la sua stablecoin, Tether ne prepara di dedicate e Musk sta costruendo X Money. Il Gram si differenzia su sei punti concreti.
Gli utenti ci sono già. Gli altri costruiscono un’infrastruttura e poi vanno a cercare gli utenti. Telegram parte dal contrario: ha un miliardo di persone che aprono l’app ogni mese e ci aggiunge un portafoglio, senza app da scaricare e senza costo di acquisizione cliente. CoinShares stima che per le mini-app di Telegram questo costo sia inferiore del 90-95% rispetto agli app store tradizionali.
Il pagamento diventa un messaggio. Mandare soldi a un contatto diventa simile a mandare una foto. Il caso d’uso naturale non è la cassa del supermercato, ma il trasferimento tra persone, la mancia a un canale, il regalo digitale: esattamente quello che Durov ha mostrato nel video di compleanno.
Non custodiale per default. PayPal, Revolut, X Money e anche il vecchio @wallet dentro Telegram, oggi ribattezzato Walt, custodiscono i fondi per conto dell’utente. Money no: le chiavi le tiene l’utente. È la differenza filosofica più importante, ed è il tema della sezione sulla privacy.
Non nasce per piacere ai regolatori. Le stablecoin di Circle, PayPal e Stripe sono progettate dentro il perimetro normativo, con emittenti identificabili e la possibilità di congelare i fondi su richiesta delle autorità. Il Gram è una moneta nativa di una rete pubblica, senza un emittente che possa bloccare un indirizzo.
Un’economia già chiusa. Su Telegram esistono già cose da comprare: regali da collezione, username, numeri anonimi. I proventi pubblicitari dei canali vengono regolati in Gram, e le mini-app che usano la blockchain devono farlo su TON. Esiste quindi una domanda “interna” che altri sistemi devono ancora creare.
Geografia. Telegram è forte nei mercati emergenti, nell’Europa orientale, in Asia centrale e in Medio Oriente, dove i circuiti tradizionali sono costosi o poco diffusi e dove la fiducia nelle istituzioni finanziarie locali è spesso bassa.
4. Privacy: quanto è al riparo dalle braccia lunghe dello Stato
Con Bitcoin la promessa di anonimato è svanita da tempo. Per comprarlo si passa quasi sempre da exchange che chiedono documenti e verificano l’identità, le società di analisi delle blockchain ricostruiscono i movimenti tra indirizzi, e con gli ETF il bitcoin è diventato un prodotto finanziario come gli altri, custodito da banche e grandi intermediari. Il Gram fa meglio? Bisogna distinguere tre livelli di protezione.
Protezione dei fondi: alta. È il vero pregio. In un wallet non custodiale nessun intermediario può congelare il saldo, bloccare un bonifico o chiudere il conto. Telegram può al massimo togliere l’interfaccia dall’app, ma i fondi restano raggiungibili con la frase di recupero da qualsiasi altro wallet compatibile. Rispetto a un conto PayPal, a una carta o a una stablecoin, che il suo emittente può congelare, è una differenza sostanziale.
Protezione dalla sorveglianza: bassa. La blockchain TON è pubblica esattamente come quella di Bitcoin: ogni trasferimento resta registrato e visibile a chiunque. Gli indirizzi non portano il nome del titolare, ma il collegamento si può ricostruire. E qui c’è un punto delicato: il wallet vive dentro un account Telegram legato a un numero di telefono. Dopo l’arresto di Durov, a settembre 2024, Telegram ha modificato le condizioni d’uso per consentire la comunicazione di indirizzi IP e numeri di telefono alle autorità che presentano richieste legali valide. Anche i punti di ingresso e di uscita verso euro e dollari, cioè gli exchange, restano soggetti all’identificazione dei clienti.
Protezione a livello di rete: intermedia. Nessuna autorità esterna può modificare le regole della blockchain. Ma nel 2023 i validatori di TON hanno votato il congelamento per quattro anni di circa 1,08 miliardi di token, fermi in wallet inattivi, per ridurre la concentrazione nelle mani di pochi grandi detentori. È la prova che la rete, con un voto della governance, può congelare indirizzi. Oggi Telegram pesa per circa un quarto della validazione: non basta per decidere da solo, ma è un attore che uno Stato saprebbe dove trovare.
In sintesi: il Gram protegge bene i soldi dal sequestro da parte di un intermediario, ma non rende invisibili. È più vicino al contante digitale di quanto lo sia qualsiasi altro pagamento offerto da un grande social, ma non è anonimo.
5. I punti di forza tecnici
Ad aprile l’aggiornamento Catchain 2.0 ha portato i blocchi da circa 2,5 secondi a 400 millisecondi e la finalità a circa un secondo. A maggio le commissioni sono state tagliate di circa sei volte, a circa 0,0005 dollari per transazione: una soglia che rende sostenibili i micropagamenti. Il rendimento lordo dello staking è salito a circa il 16,7% annuo, il più alto tra le prime 50 criptovalute. Infine esistono veicoli di accesso regolamentati: la società quotata al Nasdaq TON Strategy (TONX), che accumula e mette in staking Gram, e ETP europei.
6. Il dibattito: le obiezioni
Il token non è Telegram. È l’equivoco più diffuso. Chi possiede Gram non ha alcun diritto sui ricavi di Telegram, società privata, che per CoinShares viaggiano verso 1,7 miliardi di dollari annui. I ricavi che finiscono al token, cioè commissioni bruciate e reddito dei validatori, sono stimati in circa 1,3 milioni di dollari annui dopo il taglio delle commissioni, lo 0,08% dei ricavi di Telegram.
Una moneta volatile non è un buon mezzo di pagamento. Chi paga vuole sapere quanto vale ciò che spende. Per questo la gran parte dei pagamenti in crypto sta migrando verso le stablecoin. Su TON circolano già USDT, che però hanno un emittente in grado di congelarli: proprio quel controllo che il Gram vorrebbe evitare.
L’offerta in arrivo. Fino a fine 2028 entrano in circolazione circa 37 milioni di Gram ogni 30 giorni. Il 21 febbraio 2027 scade il congelamento del 2023 e tornano in circolazione 1,08 miliardi di token, circa il 21% dell’offerta totale. Secondo CoinShares, la domanda osservabile assorbe oggi circa la metà di quello che viene sbloccato ogni mese.
Tutte le uova in un paniere. Con Telegram primo validatore, il token è di fatto una scommessa sulla piattaforma e sul suo fondatore. Il procedimento in Francia è ancora aperto, la Russia lo accusa di terrorismo, ad agosto Apple ha rimosso brevemente Telegram dall’App Store, e l’app è bloccata in Cina, Iran, Pakistan e Arabia Saudita. Il paradosso è evidente: uno strumento pensato per non dipendere da nessuno dipende moltissimo da un uomo solo.
La custodia in mano a un miliardo di principianti. Il wallet non custodiale significa che una frase di recupero di 24 parole persa equivale a fondi persi per sempre, e che nessuno può annullare un trasferimento finito a un truffatore. In UE e negli USA, inoltre, le regole sui trasferimenti verso wallet in autocustodia si stanno stringendo.
Note dell’A.I. (Claude)
Libertà dei fondi non è anonimato. Il punto su cui mi sento di insistere è la distinzione della sezione 4. Chi sceglie il Gram per sottrarsi ai controlli deve sapere che è protetto dal congelamento, non dall’osservazione. In un contesto come quello europeo, dove la tracciabilità dei pagamenti è la regola, un wallet legato a un numero di telefono e a una blockchain pubblica lascia tracce che un’indagine sufficientemente motivata può seguire.
La metrica da guardare. Più che il prezzo, conta la quota di utenti Telegram che usano davvero il wallet. CoinShares indica come soglia rialzista il superamento dell’1%, cioè circa dieci milioni di wallet attivi al mese, contro lo 0,12% di maggio. Il passaggio dal wallet installato al wallet usato è la vera prova del 2027.
Il rendimento dello staking va letto al netto. Il 16,7% lordo è nominale. CoinShares avverte che, fino alla fine degli sblocchi nel 2028, il rendimento economico reale va considerato all’incirca la metà del dato di copertina, perché una parte serve solo a compensare la diluizione.
Il paragone con Solana va maneggiato con cura. CoinShares nota che TON capitalizza circa il 12% di Solana a fronte di una platea potenziale paragonabile, e vede in questo divario l’opzione rialzista. Ma Solana ha una finanza decentralizzata molto più profonda e una base di sviluppatori più ampia: TON assomiglia più a un’infrastruttura di pagamenti transfrontalieri che a una blockchain di uso generale.
Il taglio delle commissioni è una scommessa. Rinunciare ai ricavi per favorire l’adozione funziona solo se il volume cresce in proporzione. Con un volume dieci volte superiore, le commissioni tornerebbero a circa 13 milioni di dollari annui, ancora lontane dai 35 milioni del 2024.
Considerazioni
Ne avevamo parlato il 21/07/26, quando Durov annunciò il wallet non custodiale per un miliardo di utenti. Tre mesi dopo, il wallet esiste e si sta allargando, ma i numeri sull’uso non sono ancora stati comunicati. Il tema lo seguiamo dal filone Mezzi di pagamento (05/05/26), dove parlavamo anche dei piani di Tether. Il 05/08/26 abbiamo trattato X Money di Musk, l’altro grande tentativo di trasformare un social in una banca, ma con un modello opposto: custodiale, con licenze e regolato.
Per chi, come me, guarda con favore agli strumenti che riducono il potere degli intermediari e degli Stati sul denaro privato, il Gram ha un pregio che le stablecoin regolamentate non avranno mai: nessuno può bloccare i fondi nel tuo wallet. Non è anonimato, come spiega Claude, ma è già molto in un mondo in cui un conto può essere congelato con una telefonata. A differenza delle tante proposte che nascono ogni settimana, qui il problema non è trovare gli utenti, perché gli utenti ci sono già: il problema è trasformarli in persone che pagano davvero, e fare in modo che una parte del valore arrivi al token e non solo alla società.
Il Gram rientra nella logica del paniere del gorilla: una posizione piccola su un mercato nascente, dove la distribuzione di Telegram è un vantaggio che nessun concorrente può comprare. Per chi vuole esposizione senza gestire un wallet, esiste l’ETP 21Shares Gram Staking (ISIN CH1297762812).
L’autore detiene posizioni in: GRAM (21Shares Gram Staking ETP), X.DSOL, CRCL.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu