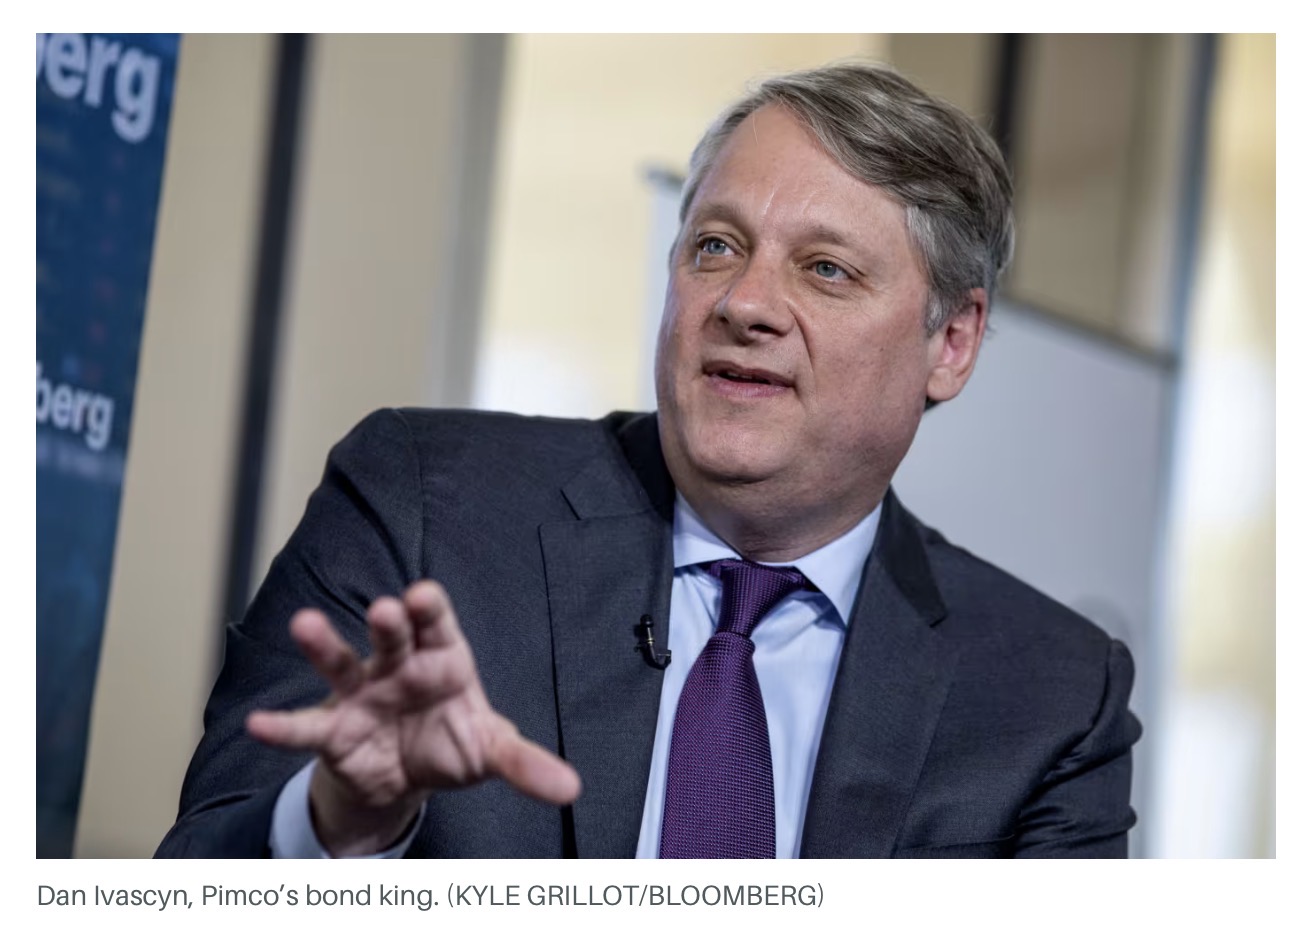
Fonte: Barron’s (Andrew Bary, 13/10/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Barron’s, BlackRock Investment Institute, investingLive, BlockBeats)
Dan Ivascyn, responsabile degli investimenti di Pimco e gestore del Pimco Income Fund, il più grande fondo obbligazionario a gestione attiva del mondo con 222 miliardi di dollari di patrimonio, è convinto che nei prossimi anni le obbligazioni possano rendere il 7-8% annuo. Lo ha detto a New York, alla conferenza organizzata da Grant’s Interest Rate Observer, aggiungendo che un portafoglio di qualità oggi offre i rendimenti più alti degli ultimi 25 anni e che il reddito fisso è destinato a fare meglio di molte altre classi di attivo.
È l’ultimo, e il più pesante, di una serie di grandi nomi del settore che nelle ultime settimane si sono schierati dalla stessa parte: con i Treasury ai massimi dal 2002, le obbligazioni tornano a essere un investimento da possedere, non da evitare.
Perché il 7-8% è possibile
Il ragionamento di Ivascyn parte da un principio che nel mondo obbligazionario è quasi un dogma: la chiave del rendimento futuro è il rendimento di partenza. Chi compra oggi un portafoglio di qualità incassa già un flusso cedolare che non si vedeva da una generazione; se poi i tassi, nel corso degli anni, dovessero scendere anche solo in parte, ai cedole si sommerebbero guadagni in conto capitale. Da qui il 7-8%: non una promessa di cedola, ma la somma di reddito corrente e rivalutazione possibile.
Il suo fondo è l’esempio concreto: rende circa il 5,5%, con una scadenza media di portafoglio di 10 anni, e quindi una sensibilità ai tassi non trascurabile. Questo spiega anche il paradosso del 2026: da inizio anno il fondo segna -1,8%, in un’annata difficile per quasi tutto il reddito fisso. Ma per Ivascyn, come per i suoi colleghi, è proprio il calo dei prezzi ad aver creato l’occasione. In Pimco, racconta Barron’s, l’entusiasmo per le prospettive è il più alto da anni.
Mutui sì, corporate no
La scelta di portafoglio più netta riguarda i titoli garantiti da mutui. Secondo la scheda al 30 settembre, il fondo, un multisettore “go-anywhere” di quasi vent’anni, ha il 36% in agency MBS, cioè titoli emessi da Fannie Mae e Freddie Mac, e un altro 17% in MBS non agency: più della metà del patrimonio è legata al mercato immobiliare residenziale americano. Le obbligazioni societarie, investment grade e high yield insieme, pesano appena il 9%.
La logica è di valore relativo. Gli agency MBS rendono oltre un punto percentuale in più del Treasury decennale con una qualità creditizia di fatto paragonabile, mentre i corporate investment grade trattano a spread sopra i Treasury vicini ai minimi storici: si viene pagati poco per il rischio di credito che ci si assume. In altre parole, per Ivascyn oggi conviene prendersi il rischio dei mutui piuttosto che quello delle aziende.
Lontano dal debito dell’AI
C’è anche un motivo più specifico per la prudenza sui corporate: l’enorme quantità di debito emesso per finanziare data center e investimenti legati all’intelligenza artificiale. Ivascyn non lo esclude a priori, ma prima di comprarne pretende strati aggiuntivi di protezione del credito, cioè garanzie, strutture o subordinazioni che lo mettano al riparo nel caso in cui il ciclo degli investimenti si inceppi.
Emergenti, dollaro e deficit
Fuori dagli Stati Uniti Ivascyn vede opportunità, in particolare nei mercati emergenti, dove il fondo ha il 10%; la sua preferenza va al debito brasiliano in valuta locale. Sul dollaro è esplicito: lo giudica caro rispetto alle altre valute principali (è vicino al massimo dell’anno) e si aspetta un deprezzamento graduale e costante.
Quando incontra clienti e investitori, racconta, la domanda numero uno è sempre la stessa: il deficit federale, vicino ai 2.000 miliardi di dollari l’anno, circa il 6% del PIL, e per giunta in un’economia in salute. La sua risposta è diversificare a livello globale. Una risposta che però il suo stesso fondo applica solo in parte, visto che resta dominato da obbligazioni in dollari. Il costo annuo della classe istituzionale (PIMIX) è dello 0,5%.
Non è solo
Ivascyn arriva in buona compagnia. A cavallo tra settembre e ottobre Jim Bianco, fondatore di Bianco Research, è tornato positivo sui Treasury lunghi per la prima volta in sei anni; la settimana scorsa Anatole Kaletsky, cofondatore di Gavekal Research, che dal 2022 sconsigliava i titoli di Stato delle grandi economie, ha raccomandato decennale e trentennale USA; e il 12 ottobre BlackRock ha chiuso il sottopeso sui Treasury che manteneva da sei anni, portando i titoli brevi in sovrappeso e i lunghi a neutrale. Lunedì 5 ottobre il decennale aveva chiuso intorno al 5,31% e il trentennale al 5,66%, i livelli più alti dal 2002.
Note dell’A.I. (Claude)
Il rendimento di partenza come bussola. La regolarità su cui poggia Ivascyn è solida: per un portafoglio obbligazionario di qualità, il rendimento a scadenza di oggi è stato storicamente un buon stimatore del rendimento medio sull’orizzonte della duration. Vale bene per titoli di Stato e aggregati investment grade, meno per il credito più rischioso, dove default e recuperi erodono il rendimento nominale. E va ricordato che il passaggio da un 5,5% corrente a un 7-8% richiede tassi in discesa o una gestione attiva che aggiunga valore: è uno scenario, non un’aritmetica.
Il rischio degli agency MBS non è il credito. Lo spread sul Treasury non remunera tanto l’insolvenza, coperta dalla garanzia di Fannie e Freddie, quanto la convessità negativa: se i tassi scendono, i mutuatari rifinanziano e rimborsano in anticipo, e il guadagno di prezzo si accorcia proprio quando servirebbe. In uno scenario di tassi in forte calo, quello che renderebbe possibile l’8%, gli MBS sono il segmento che ne beneficia meno. C’è poi un tema che i lettori del blog conoscono: un’eventuale uscita di Fannie e Freddie dalla conservatorship riaprirebbe la questione di quanto resterà della garanzia implicita dello Stato federale.
Non tutti la vedono uguale. Per finanziare l’acquisto di Treasury, BlackRock ha ridotto proprio gli agency MBS a neutrale, cioè il segmento su cui Pimco è più concentrata. Due giganti, stessa conclusione sulle obbligazioni, scelte opposte sui mutui.
I rischi che restano sul tavolo. Debito federale in crescita, costi della guerra, inflazione vicina al 3%, concorrenza del debito societario legato all’AI, prezzi dei carburanti. E un mercato che si aspetta ancora rialzi della Fed: chi compra duration oggi scommette che quelle attese siano eccessive.
Il dollaro per chi ragiona in euro. Se Ivascyn ha ragione sul deprezzamento del dollaro, un investitore europeo in un fondo in dollari non coperto vedrebbe parte del rendimento evaporare nel cambio. Le classi coperte in euro risolvono il problema solo in parte, perché la copertura costa all’incirca il differenziale tra i tassi USA ed euro. Il fondo esiste anche in versione UCITS di diritto irlandese con classi in euro: prima di valutarlo vanno verificati KID, costi della classe specifica e accessibilità presso il proprio intermediario.
Una nota d’ambiente. C’è una certa ironia nel fatto che l’ottimismo sui bond venga celebrato alla conferenza di Jim Grant, per anni uno dei critici più tenaci delle obbligazioni a rendimenti zero. E il gestore di un fondo obbligazionario è, per mestiere, l’ultimo a dire che le obbligazioni non convengono.
Considerazioni
Il 01/09/26, in Tassi alti per sempre o TIPS da comprare?, Mark Hulbert su Barron’s era una voce quasi isolata: invitava a guardare le obbligazioni lunghe proprio perché il mercato le odiava. Il decennale era al 4,79%. Sei settimane e mezzo punto dopo, la sua posizione è diventata quella di Pimco, BlackRock, Bianco e Kaletsky.
Il 05/09/26, in Le obbligazioni non sono più un rifugio, avevamo raccontato la valanga di emissioni societarie per i data center e l’impennata del costo per assicurarsi contro il default di Oracle: la stessa ragione per cui Ivascyn oggi tiene i corporate al 9%. E avevamo ricordato che per chi ragiona in euro la copertura valutaria si mangia gran parte del differenziale con il Treasury. Il quadro precedente è in Obbligazioni e tassi di interesse 2 (26/06/26).
Resta una domanda da contrarian: quando i grandi nomi del settore si scoprono contrarian tutti insieme, nel giro di quindici giorni, la loro è ancora una posizione controcorrente? Se abbiano ragione lo diranno i prossimi dati sull’inflazione e le prossime mosse della Fed.
L’autore detiene posizioni in: FNMA. Non detiene quote del Pimco Income Fund.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu