Fonte: L’Economia del Corriere della Sera, articolo di Emily Capozucca “Modello Dexelance, obiettivo 500 milioni” — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicati societari Dexelance e TIP, Borsa Italiana, Il Sole 24 Ore, Milano Finanza, Teleborsa, Il Nord Est, Soldionline, Websim)
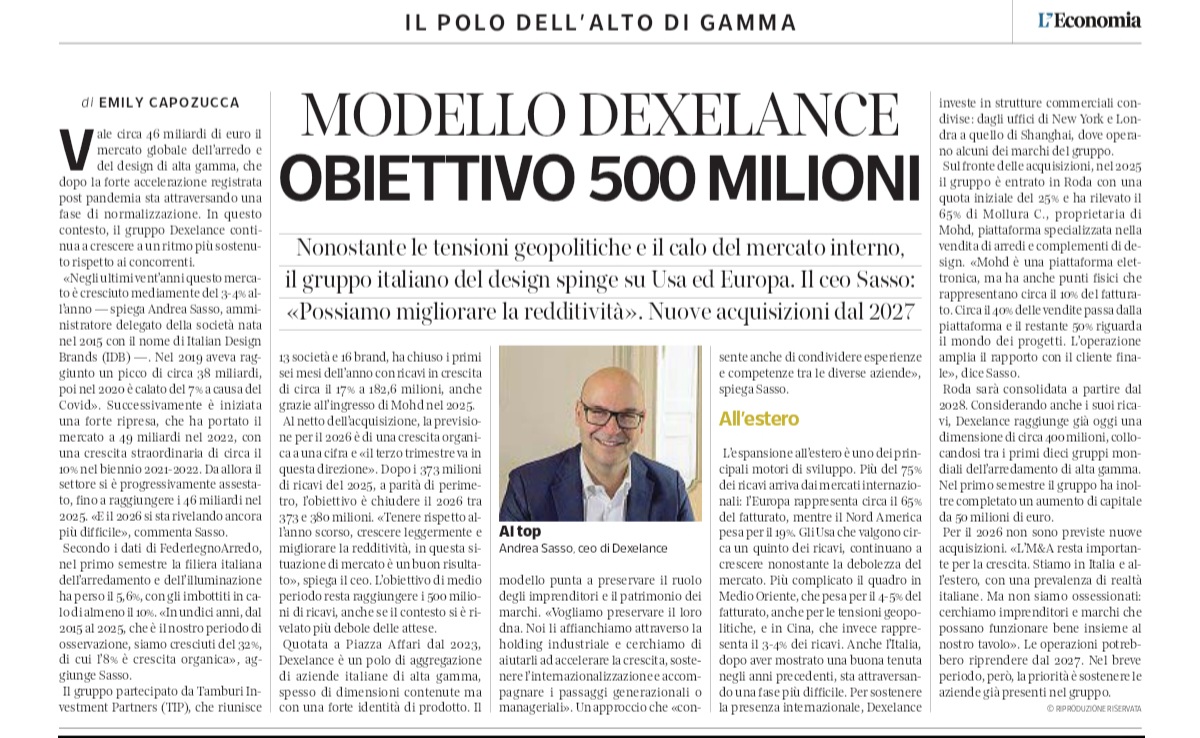
Dexelance, il polo italiano dell’arredo e del design di alta gamma controllato dalla galassia di Tamburi Investment Partners, rilancia: obiettivo di medio periodo 500 milioni di ricavi, contro i 373-380 milioni attesi per il 2026. Lo racconta l’amministratore delegato Andrea Sasso in un’intervista a L’Economia del Corriere della Sera, in cui conferma la spinta su Stati Uniti ed Europa e rinvia le nuove acquisizioni al 2027.
Il contesto non è dei più facili. Il mercato mondiale dell’arredo di alta gamma vale circa 46 miliardi di euro, in calo dal picco di 49 miliardi toccato nel 2022 dopo la sbornia post-Covid. In Italia la filiera legno-arredo ha perso il 5,6% nel primo semestre 2026 secondo FederlegnoArredo, con gli imbottiti in calo di circa il 10%. Dexelance, che riunisce 13 società e 16 marchi (tra cui Gervasoni, Meridiani, Saba, Flexalighting, Axolight, Davide Groppi, Cenacchi), ha chiuso il primo semestre con ricavi in crescita del 17% a 182,6 milioni, ma grazie soprattutto all’ingresso di Mohd: a parità di perimetro i ricavi sono scesi di quasi il 9%.
In Borsa la storia è stata finora amara. Quotata a Piazza Affari nel maggio 2023 a 10,88 euro per azione come Italian Design Brands, la società è passata attraverso perdite, svalutazioni e un aumento di capitale da 50 milioni a 1,51 euro per azione nella primavera 2026, e oggi tratta poco sopra i 2 euro, con una capitalizzazione intorno ai 130 milioni. Anche rettificando per l’aumento di capitale, chi ha comprato in IPO ha perso circa tre quarti dell’investimento. Nel frattempo l’obiettivo del miliardo di fatturato annunciato nel 2024 si è dimezzato.
Riuscirà il modello dell’aggregazione a creare un campione mondiale partendo da tante piccole eccellenze artigiane? Ne dubito, e spiego perché.
Cosa dice l’intervista
Andrea Sasso, al vertice del gruppo dal 2020, descrive un mercato cresciuto per vent’anni del 3-4% annuo, esploso nel biennio 2021-2022 e ora in fase di normalizzazione, con un 2026 che si sta rivelando più difficile del previsto. In questo quadro la previsione per il 2026 è una crescita organica a una cifra e ricavi tra 373 e 380 milioni, contro i 373 del 2025 a parità di perimetro. L’obiettivo dichiarato è mantenere i ricavi, crescere un po’ e soprattutto «migliorare la redditività».
Oltre il 75% del fatturato viene dall’estero: Europa circa 65%, Nord America 19% (gli Usa valgono circa un quinto dei ricavi e continuano a crescere), Medio Oriente 4-5%, Cina 3-4%. Il gruppo investe in strutture commerciali condivise tra i marchi, dagli uffici di New York e Londra fino a Shanghai.
Sul fronte acquisizioni, nel 2025 Dexelance è entrata con il 25% in Roda (arredo outdoor di lusso, con opzioni per salire in maggioranza) e ha rilevato il 65% di Mollura C., proprietaria di Mohd, piattaforma di vendita di arredi con negozi fisici: circa il 40% delle vendite passa dalla piattaforma, il resto dai progetti. Roda sarà consolidata dal 2028: contando anche i suoi ricavi, il gruppo arriverebbe oggi a circa 400 milioni. Per il 2026 niente nuove acquisizioni: le operazioni potrebbero ripartire dal 2027, con priorità alle aziende italiane.
Un dato dell’intervista merita attenzione: dal 2015 al 2025 il gruppo dichiara una crescita del 32%, di cui solo l’8% organica. Il resto è arrivato dalle acquisizioni.
La storia: da Italian Design Brands a Dexelance
Il progetto nasce nel 2015 come Italian Design Brands (IDB), con l’ingresso di Gervasoni (storico marchio friulano) e Meridiani; nel 2017 arriva Cenacchi International, terza acquisizione, con un fatturato aggregato di oltre 65 milioni. Seguono Saba, Davide Groppi, Flexalighting, Axolight, Turri, Modar, Binova, Miton, Very Wood, Gamma Arredamenti e altre. La formula è sempre la stessa: gli imprenditori cedono la maggioranza, reinvestono una parte nel gruppo e restano alla guida operativa della propria azienda.
La svolta arriva nel 2023 con Tamburi Investment Partners. TIP compra il 50,7% di Investindesign, la holding che controlla IDB, investendo 72 milioni sulla base di una valutazione complessiva di 220 milioni, poi sale ulteriormente. Il 18 maggio 2023 IDB debutta su Euronext Milan a 10,88 euro per azione, raccogliendo circa 70 milioni per una capitalizzazione di 293 milioni. Nel 2024 il cambio di nome in Dexelance e un obiettivo ambizioso: un miliardo di ricavi in pochi anni, tra crescita interna e acquisizioni. Giovanni Tamburi descriveva il settore come enormemente promettente ma troppo frammentato per reggere la competizione globale.
Poi i conti hanno preso un’altra piega:
| Anno | Ricavi | Risultato netto | Indebitamento netto |
|---|---|---|---|
| 2024 | 324 mln | +17,9 mln (EBITDA adj. 15,7%) | 97,7 mln |
| 2025 | 320 mln reported / 373 mln con Mohd | -17,7 mln (svalutazioni e ammortamenti) | 130,1 mln |
| 1° sem. 2026 | 182,6 mln (+17,9%; organico -8,9%) | perdita ridotta; EBITDA 7,5% | 101,1 mln |
A dicembre 2025 il consiglio ha varato la nuova “Mid-Term Ambition” da circa 500 milioni, che però include il consolidamento di Roda previsto nel 2028. Nella primavera 2026 è arrivato l’aumento di capitale in opzione da 50 milioni: nuove azioni a 1,51 euro, 5 ogni 4 possedute, con sconto di quasi il 19% sul prezzo teorico ex diritto e warrant gratuiti esercitabili a 3,02 euro. TIP vi ha partecipato con oltre 19 milioni, mantenendo una quota complessiva superiore al 30% tra la holding Investindesign e la partecipazione diretta. Il titolo è sceso a un minimo di circa 1,71 euro a metà maggio ed è poi risalito poco sopra i 2 euro, dove si trova a fine settembre, con un calo di circa il 60% in un anno.
Quanto ha perso davvero chi è entrato in IPO
Il confronto diretto tra i 10,88 euro dell’IPO e i circa 2,10 euro di oggi (-81%) è fuorviante, perché non tiene conto dell’aumento di capitale. Le nuove azioni a 1,51 euro avevano uno sconto del 18,93% sul prezzo teorico ex diritto, che era quindi di circa 1,86 euro; con 5 nuove azioni ogni 4 vecchie, il titolo prima dello stacco valeva circa 2,30 euro. Il fattore di rettifica è circa 0,81 e il prezzo IPO rettificato scende a circa 8,80 euro.
| Investitore IPO | Investito | Valore oggi | Risultato |
|---|---|---|---|
| Non ha sottoscritto e ha venduto i diritti (circa 0,44 euro) | 10,88 | 2,10 + 0,44 | circa -76% |
| Ha sottoscritto tutto (1 + 1,25 azioni, prezzo medio 5,67) | 12,77 | 4,73 | circa -63% |
Calcoli indicativi su un prezzo di 2,10 euro, senza considerare i warrant gratuiti (esercizio a 3,02 euro), che oggi valgono poco. L’aumento di capitale spiega quindi solo una piccola parte del crollo: il titolo era già intorno ai 4,5 euro quando l’operazione fu annunciata a dicembre 2025.
Il legame con Tamburi
Per TIP, Dexelance è una partita piccola: secondo Websim pesa circa l’1,2% del NAV, contro partecipazioni ben più rilevanti come SeSa, Interpump, Amplifon, Moncler, OVS o la plusvalenza appena realizzata con la quotazione di Bending Spoons. Tamburi ha dichiarato di voler replicare su Dexelance il percorso di OVS. Interessante notare che TIP ha già un piede nel settore anche attraverso la francese Roche Bobois, cioè dal lato della distribuzione.
Per l’azionista di TIP, quindi, un eventuale insuccesso di Dexelance sarebbe un danno d’immagine più che patrimoniale. Per chi ha comprato Dexelance in IPO, invece, il conto è stato salato.
Note dell’A.I. (Claude)
Per completezza riporto gli argomenti che i sostenitori del progetto potrebbero opporre allo scetticismo:
- Le aggregazioni nel design hanno precedenti positivi. Design Holding (Flos, B&B Italia, Louis Poulsen), costruita da Investindustrial e Carlyle, e il gruppo Poltrona Frau poi passato all’americana Haworth dimostrano che un polo di marchi alti può funzionare, almeno quando i marchi hanno già dimensioni e notorietà internazionali.
- La struttura commerciale condivisa ha una logica. Uno showroom a New York o un ufficio a Shanghai costano troppo per un’azienda da 20-30 milioni di fatturato, molto meno se divisi tra più marchi. La quota estera superiore al 75% e la crescita negli Usa vanno in questa direzione.
- Il bilancio è più solido. Dopo l’aumento l’indebitamento netto è sceso da 130 a 101 milioni, e gli impegni irrevocabili di TIP, della famiglia Gervasoni e di altri soci industriali indicano che chi conosce l’azienda dall’interno ha rimesso soldi propri.
- La valutazione è depressa. Con una capitalizzazione intorno ai 130 milioni a fronte di quasi 380 milioni di ricavi attesi, il mercato prezza già molto pessimismo; i due analisti che coprono il titolo indicano target intorno a 3,6-3,7 euro.
Restano però punti critici oggettivi. La crescita organica di lungo periodo dichiarata (8% su 32%) dice che il motore è stato soprattutto l’M&A. Il margine EBITDA si è più che dimezzato rispetto al 2024. L’obiettivo da 500 milioni si regge in parte su un consolidamento contabile (Roda) e non su crescita interna. E l’acquisizione di Mohd introduce un possibile conflitto di canale: un rivenditore multimarca che distribuisce centinaia di brand, molti dei quali concorrenti dei marchi del gruppo, ora è controllato da un produttore. Gestirlo senza scontentare né i clienti né gli altri fornitori sarà un esercizio delicato.
Il punto di vista del risparmiatore italiano
- Accessibilità: Dexelance (ticker DEX, ISIN IT0005543480) è quotata su Euronext Milan ed è acquistabile da qualunque banca o broker italiano, senza rischio cambio. Sono quotati anche i warrant, strumento con effetto leva da maneggiare con cautela.
- Liquidità: è il vero limite. Gli scambi giornalieri sono spesso nell’ordine di poche decine di migliaia di euro: entrare e soprattutto uscire con ordini consistenti può spostare il prezzo.
- Fisco: plusvalenze e dividendi tassati al 26%, come per qualsiasi azione italiana; le minusvalenze sono compensabili con redditi diversi.
- Esposizione indiretta: chi vuole partecipare al progetto in modo diluito può guardare a TIP, dove Dexelance è una frazione minima di un portafoglio molto diversificato, con le dinamiche tipiche delle holding (sconto sul NAV, indebitamento della capogruppo).
- Alternative domestiche: Piazza Affari offre pochissimi titoli puri del settore arredo-design; l’esposizione al lusso passa più facilmente da moda e beni personali, settori con problemi di rallentamento analoghi.
Considerazioni
Ho lavorato per anni in una filiale dove i mobilieri erano di casa. Li ho visti crescere, investire, soffrire nelle crisi e ripartire. Ed è proprio da quell’esperienza che nascono i miei dubbi sulla strategia di creare un campione mettendo insieme tante piccole eccellenze. Una precisazione doverosa: sono in pensione da più di dieci anni, quindi forse, ma è un forse, il sistema nel frattempo è cambiato.
Il mobiliere di qualità, almeno quello che ho conosciuto io, non è un’azienda come le altre: il marchio, il gusto, le relazioni con architetti e rivenditori coincidono spesso con la persona del titolare e della sua famiglia. Quando l’imprenditore vende la maggioranza, anche se resta al timone e reinveste nel gruppo, qualcosa cambia: le decisioni passano per un consiglio, i budget arrivano da Milano, l’orizzonte non è più quello della generazione successiva ma quello del piano triennale e del prossimo trimestre di Borsa. Non dico che il modello non possa funzionare, ma chiede di conservare l’anima artigiana dentro una struttura finanziaria, e questo equilibrio è fragile.
C’è poi un problema di dimensione: gli esempi riusciti di aggregazione nel design sono partiti da marchi già forti a livello mondiale. Qui si parte da aziende eccellenti ma piccole, e la somma di tante piccole realtà non fa automaticamente un grande marchio. I numeri sembrano confermarlo: il miliardo annunciato nel 2024 è diventato 500 milioni, e senza le acquisizioni i ricavi sarebbero in calo.
Infine il prezzo pagato dagli azionisti: anche facendo correttamente i conti con l’aumento di capitale, chi è entrato in IPO ha perso circa tre quarti dell’investimento, e chi ha rimesso soldi nell’aumento è ancora sotto di oltre il 60%.
Detto questo, Giovanni Tamburi ha un curriculum che merita rispetto, da OVS a Eataly fino a Bending Spoons, e per TIP la partita Dexelance pesa poco. Il mio è un dubbio da vecchio bancario, non una sentenza: mi posso anche sbagliare, e lo verificheremo con i conti dei prossimi anni.
L’autore non detiene posizioni sui titoli citati in questo articolo.
L’articolo originale
Se trovi utili questi articoli, puoi sostenere il blog con un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu