Fonte: Corriere della Sera – L’Economia, 19/10/2026 (intervista di Alessia Cruciani ad Alberto Dalmasso, riprodotta in fondo all’articolo) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (MF-Milano Finanza, Il Sole 24 Ore, EconomyUp, Startmag, Money.it, Silicon Canals, AziendaBanca, JustETF)
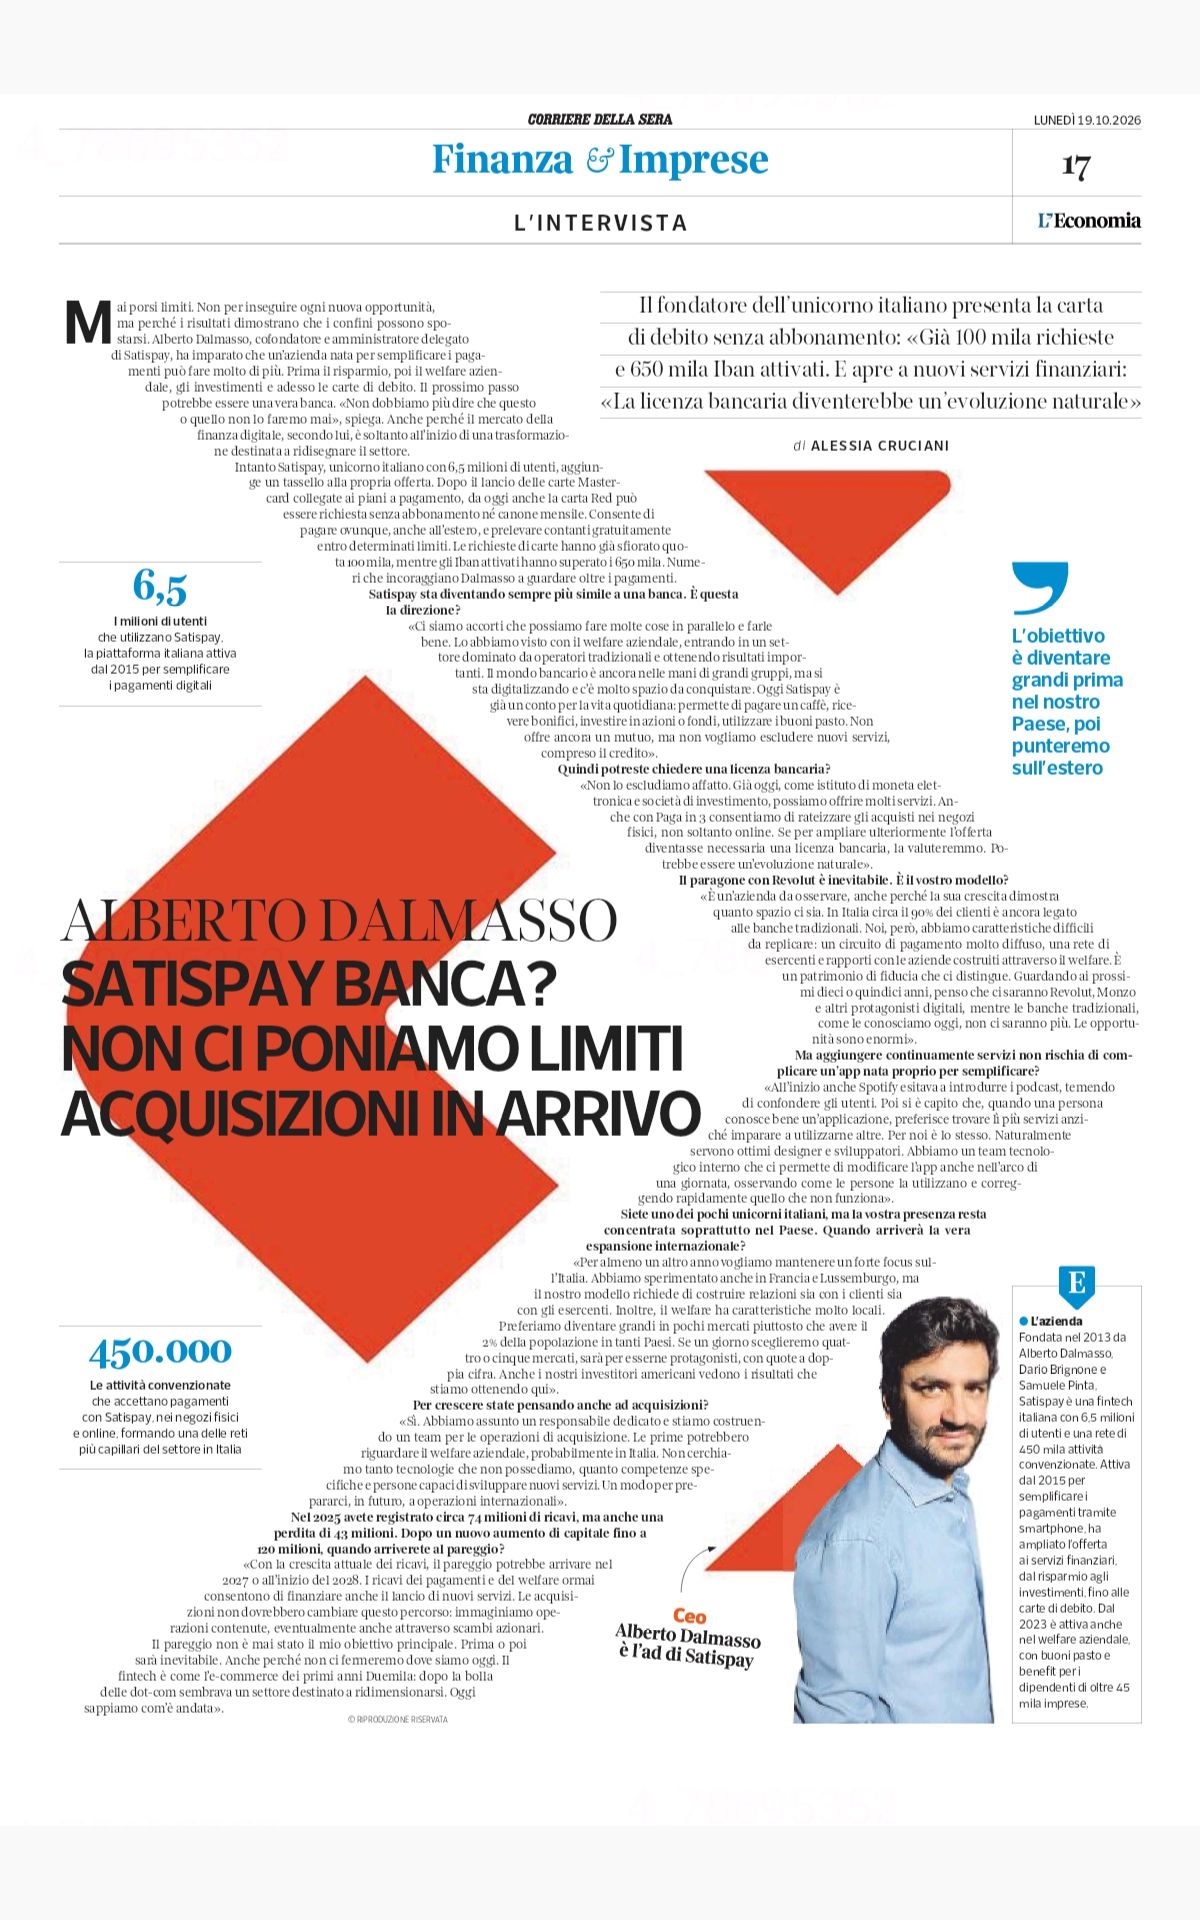
Stamattina il Corriere dedica una pagina intera ad Alberto Dalmasso, cofondatore e amministratore delegato di Satispay, l’unicorno italiano dei pagamenti digitali. Titolo: Satispay banca? Non ci poniamo limiti, acquisizioni in arrivo. La notizia del giorno è la carta di debito Red senza canone, che secondo l’azienda ha già raccolto circa 100 mila richieste, con 650 mila Iban attivati. Sullo sfondo, l’ipotesi di una licenza bancaria definita dallo stesso Dalmasso un’evoluzione naturale, e una squadra dedicata alle acquisizioni.
I numeri di base sono noti: 6,5 milioni di utenti, 450 mila esercenti convenzionati, ricavi 2025 intorno ai 74 milioni di euro. Accanto, però, c’è un’altra cifra che nell’intervista compare quasi di sfuggita: una perdita di 43 milioni nel 2025, l’ennesima di una serie che non si è mai interrotta dalla fondazione nel 2013. Il pareggio di bilancio è ora atteso per il 2027 o l’inizio del 2028, dopo un nuovo aumento di capitale fino a 120 milioni deliberato a giugno.
In questo articolo ripercorriamo i tanti cambi di pelle di Satispay — pagamenti, ricariche telefoniche, espansione europea, welfare aziendale, risparmio, azioni ed ETF, carte di debito e ora la banca — mettendoli a confronto con la sola costante della sua storia: le perdite. Con un occhio al risparmiatore italiano che si chiede se affidare stipendio e investimenti a un’app che non ha ancora mai chiuso un bilancio in utile.
Mai dire mai, ma intanto sempre in rosso
C’è una frase, nell’intervista, che riassume dodici anni di Satispay meglio di qualsiasi bilancio: «Non dobbiamo più dire che questo o quello non lo faremo mai». È vero: Satispay ha fatto praticamente tutto. È partita come app per pagare il caffè al bar saltando le commissioni delle carte. Nel 2021 la maggior parte dei suoi ricavi veniva dalle ricariche telefoniche: circa 32 milioni su 43, secondo MF. Nel 2022 ha raccolto 320 milioni in un round guidato da Addition, con Tencent, Coatue e Block tra i soci, conquistando lo status di unicorno e promettendo di raddoppiare il personale da 300 a 600 persone, con uffici tra Milano, Berlino, Lussemburgo e Francia.
Poi è arrivato il welfare aziendale, poi il Salvadanaio Remunerato con Amundi, poi il “Paga in 3”, poi azioni ed ETF in app da luglio 2026, poi le carte di debito Mastercard, poi i fondi pensione. Nel frattempo l’espansione internazionale è stata ridimensionata: oggi Dalmasso parla di Francia e Lussemburgo come esperimenti e di almeno un altro anno con il focus sull’Italia. Ora la parola d’ordine è banca.
Ogni svolta è stata presentata come la tessera che avrebbe completato il mosaico e portato la società in utile. Il mosaico cresce, ma il segno del bilancio resta lo stesso:
| Anno | Perdita netta |
|---|---|
| 2021 | 29 mln € |
| 2022 | 60 mln € |
| 2023 | 46,3 mln € |
| 2024 | 47,3 mln € |
| 2025 | 43 mln € |
Fanno oltre 220 milioni bruciati in cinque anni. Il capitale raccolto dalla nascita è di circa mezzo miliardo e, con l’ultimo aumento, potrebbe avvicinarsi ai 700 milioni. Nella relazione al bilancio 2023 gli amministratori avevano inserito un capitolo sulla valutazione della continuità aziendale. Il round da 60 milioni del novembre 2024, sottoscritto dai soci storici Addition, Greyhound e Lightrock, era pari esattamente alla perdita del 2022.
Il pareggio che si sposta sempre un po’ più in là
Fino a pochi mesi fa il pareggio era atteso intorno alla metà del 2027. A giugno, con l’annuncio dell’aumento di capitale e dei nuovi prodotti, l’asticella si è spostata a fine 2027, al massimo inizio 2028. È la stessa data ribadita oggi al Corriere. Lo slittamento è di pochi mesi, ma è la direzione che conta: il traguardo si allontana ogni volta che arriva un nuovo servizio da finanziare.
Curiosamente, a giugno lo stesso Dalmasso aveva ammesso al Corriere: «Potevamo andare avanti così, puntando ai 200-250 milioni di ricavi e all’utile». In altre parole, l’utile era a portata di mano, ma si è preferito rilanciare. Una scelta legittima per un imprenditore. Per chi osserva da fuori, è anche l’ennesima conferma che il bilancio in nero è sempre il prossimo capitolo, mai quello che si sta leggendo.
Spotify, Revolut e le dot-com
Nell’intervista Dalmasso usa due paragoni. Il primo è Spotify, che esitava a inserire i podcast per paura di confondere gli utenti e poi ha scoperto che preferivano avere tutto in una sola app. Il secondo è la bolla delle dot-com: dopo il crollo sembrava che l’e-commerce fosse destinato a ridimensionarsi, e poi sappiamo com’è finita.
Paragoni affascinanti, ma selettivi. Delle dot-com sopravvissute alla bolla ricordiamo Amazon; ci dimentichiamo delle centinaia che hanno chiuso. E Spotify, prima di diventare redditizia, ha avuto alle spalle un mercato globale. Satispay ha un mercato di 60 milioni di persone dove, per ammissione dello stesso Dalmasso, circa il 90% dei clienti è ancora legato alle banche tradizionali. Quanto a Revolut, che Dalmasso definisce un’azienda da osservare, la differenza è che Revolut i profitti li ha già mostrati, su scala internazionale.
Il punto di vista del risparmiatore italiano
Per l’utente che usa Satispay per pagare il caffè, i conti in rosso cambiano poco. Il discorso si fa diverso quando l’app chiede di accreditare lo stipendio, investire in azioni ed ETF o sottoscrivere un fondo pensione. Alcuni punti da tenere presenti:
- Il conto non è un conto bancario. Satispay è un istituto di moneta elettronica: i fondi dei clienti devono essere tenuti separati dal patrimonio della società, ma non godono della garanzia del Fondo Interbancario di Tutela dei Depositi fino a 100 mila euro, che vale per i depositi bancari.
- Titoli e fondi restano del cliente. Azioni, ETF e fondi acquistati tramite app sono in custodia presso intermediari e depositari terzi. È bene verificare chi siano e come funzioni la separazione patrimoniale prima di spostare somme importanti.
- Fisco. Per azioni ed ETF, al lancio di luglio 2026 Satispay ha scelto il regime dichiarativo: a fine anno fornisce la documentazione, ma le imposte le calcola e le versa il cliente in dichiarazione. L’azienda ha annunciato l’intenzione di passare in seguito al regime amministrato, più comodo per il risparmiatore. Prima di investire conviene verificare in app quale regime sia in vigore al momento.
- Le alternative domestiche non mancano. Conti online a canone zero di banche vere, broker italiani a basso costo e fondi pensione negoziali di categoria offrono servizi analoghi con una storia di bilanci più lunga.
Note dell’A.I. (Claude)
Per onestà va riconosciuto che le perdite di una fintech in crescita non sono di per sé un segnale di dissesto: molte aziende tecnologiche oggi redditizie hanno bruciato cassa per anni. Inoltre la perdita di Satispay è rimasta sostanzialmente stabile mentre i ricavi crescevano a ritmi elevati, con ricavi annualizzati arrivati a circa 120 milioni a metà 2026. Se la crescita prosegue a questo ritmo, il pareggio indicato è plausibile.
Va anche notato che i ricavi storici di Satispay non sono del tutto confrontabili tra loro: nel 2021 erano dominati dalle ricariche telefoniche, mentre i dati successivi riflettono un perimetro diverso. Tra le fonti, infine, la perdita 2025 è indicata in 43 milioni dal Corriere e in 40,5 milioni da MF: qui ho usato il dato del Corriere, fonte dell’articolo.
Considerazioni
Non ho nulla contro l’idea di un campione italiano del fintech, anzi. Ma dopo dodici anni, mezzo miliardo raccolto e una sfilata di nuovi servizi ogni volta presentati come la svolta, mi permetto di restare scettico. Satispay mi ricorda quei venditori brillantissimi che a ogni incontro ti presentano un prodotto nuovo, ma non ti hanno ancora consegnato quello dell’anno prima. Il pareggio è sempre “tra un anno e mezzo”, la banca è un'”evoluzione naturale”, le acquisizioni “in arrivo”.
Mi auguro sinceramente di sbagliarmi e di dover scrivere, nel 2028, un articolo di scuse. Fino ad allora, il mio consiglio a chi legge è semplice: usatela pure per pagare la pizza, ma prima di affidarle stipendio e pensione aspettate di vedere il primo bilancio in utile. Dopo tante promesse, dovrebbe essere il minimo.
L’intervista originale
L’autore non detiene posizioni sui titoli citati in questo articolo.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu