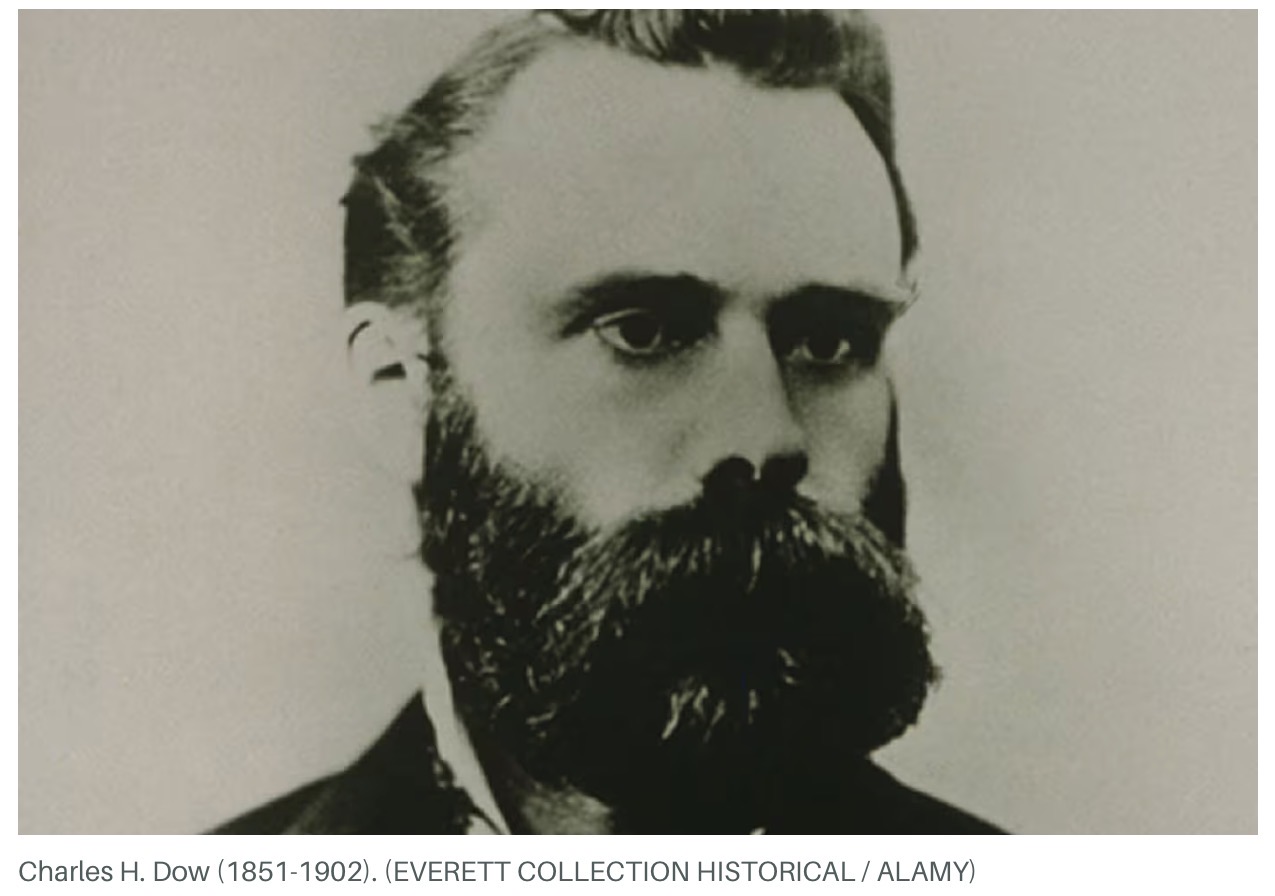
Charles H. Dow (1851-1902), cofondatore di Dow Jones & Co. e del Wall Street Journal.
Fonte: Barron’s, articolo di Kenneth G. Pringle del 20/09/2026 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (letteratura accademica su efficienza dei mercati e regole tecniche, studi sui day trader, avvertenze ESMA sui CFD, We Wealth, Edward O. Thorp, A Man for All Markets)
Indice
Si può davvero diventare ricchi leggendo i grafici? È la domanda da cui parte un lungo articolo di Barron’s, firmato da Kenneth G. Pringle e dedicato alla storia dell’analisi tecnica: la disciplina che pretende di anticipare i movimenti futuri dei prezzi studiando soltanto quelli passati. Medie mobili, supporti e resistenze, doppi massimi, ritracciamenti di Fibonacci, bande di Bollinger, candele giapponesi, onde di Elliott: un vocabolario che chiunque apra una piattaforma di trading conosce almeno di vista.
Il punto di partenza è Charles H. Dow (1851-1902), cofondatore di Dow Jones & Co. nel 1882 e del Wall Street Journal nel 1889. Nei suoi editoriali Dow descrisse il mercato come la sovrapposizione di tre movimenti: le oscillazioni quotidiane, le correzioni di qualche settimana e la “grande onda” pluriennale. Non scrisse mai un libro e non parlò mai di “teoria”. L’espressione Dow Theory nacque nel 1903, dopo la sua morte, per mano del discepolo S.A. Nelson. Negli anni Venti la sistematizzò William P. Hamilton, suo successore alla guida del giornale.
Accanto a Dow, Barron’s ripercorre la parabola di Jesse Livermore, lo speculatore leggendario. Cominciò a quattordici anni aggiornando le quotazioni sulla lavagna di Paine Webber a Boston. Accumulò fortune vendendo allo scoperto prima del terremoto di San Francisco del 1906 e del crollo del 1929. Si tolse la vita nel 1940, sommerso dai debiti.
Più di un secolo dopo, l’analisi tecnica non è mai stata così diffusa. Le piattaforme online hanno messo strumenti un tempo riservati ai professionisti nelle mani di milioni di risparmiatori, e i trader retail sono oggi la componente in più rapida crescita tra i chartisti. Ma i grafici funzionano davvero? Se funzionano, perché? E chi ci guadagna, alla fine: chi li legge o chi li vende?
1. Il broker con il grafico in mano
Barron’s apre con una provocazione. Immaginate un promotore che vi propone un investimento “sicuro” senza sapere quasi nulla del titolo sottostante. Ha soltanto un grafico, vede una rottura al rialzo imminente e vi mette fretta. Lo prendereste per matto, oppure per un analista tecnico, o per tutte e due le cose.
Eppure, ricorda l’articolo, la lettura dei grafici è una delle attività più antiche di Wall Street e resta popolarissima. Da quando esistono le borse, gli investitori cercano regolarità capaci di anticipare i prezzi: in una parola, un sistema. La storia è piena di sistemi infallibili che hanno smesso di funzionare, e di imbonitori che hanno guadagnato più vendendo speranze che applicandole.
Il manifesto della disciplina lo scrisse nel 1922 William P. Hamilton, direttore del Wall Street Journal, nel libro The Stock Market Barometer. Servono “barometri senz’anima”, indici e medie di prezzo che dicano dove si sta andando. Il prezzo, per Hamilton, riassume tutto ciò che il mercato sa, spera e teme, ridotto a un verdetto impersonale.
2. Charles Dow e i tre movimenti del mercato
Dow era giornalista da una decina d’anni quando, nel 1882, fondò con Edward Jones e Charles Bergstresser la Dow Jones & Co. Il primo prodotto fu il Customers’ Afternoon Letter, un bollettino che prometteva notizie accurate e imparziali su Wall Street, libere da favoritismi e mazzette. Barron’s, con una punta di ironia, la definisce un’ambizione quasi inimmaginabile. Nel 1889 nacque il Wall Street Journal, e Dow cominciò a esporre le sue idee nella rubrica editoriale.
Il nucleo è in un pezzo del 4 gennaio 1902: il mercato ha tre movimenti che si incastrano l’uno nell’altro. Il primo sono le variazioni giornaliere. Il secondo dura da 10 a 60 giorni. Il terzo, la “grande oscillazione”, abbraccia dai quattro ai sei anni. Se il trend di fondo è rialzista, scriveva Dow, le ricadute sono occasioni per lo speculatore; se è ribassista, lo sono i rimbalzi.
Dow attribuiva grande importanza ai volumi come segnale di forza di un movimento, e con essi introdusse nell’analisi la psicologia della folla. Creò la media industriale e quella ferroviaria proprio per misurare l’andamento del mercato. Solo quando le due si muovevano nella stessa direzione la “grande oscillazione” poteva dirsi confermata. Il principio della conferma reciproca tra indici è ancora oggi un pilastro della Teoria di Dow.
3. Livermore, il re che morì povero
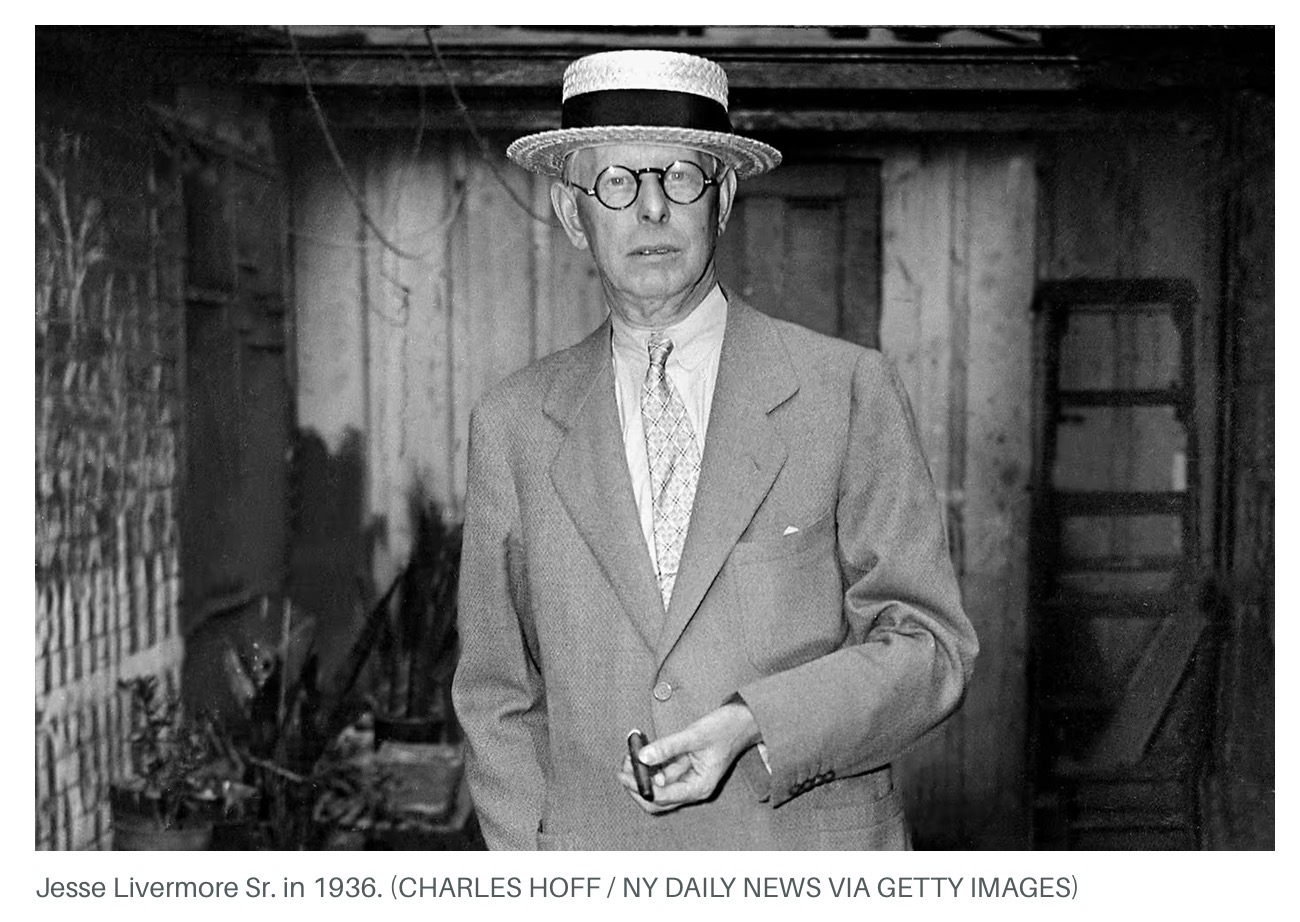
Jesse Livermore (1877-1940) nel 1936.
Prima ancora che Dow formalizzasse le sue idee, un ragazzino di quattordici anni, Jesse Livermore, lavorava alla lavagna delle quotazioni di Paine, Webber a Boston. Cominciava a notare che i prezzi, nei rialzi come nei ribassi, avevano delle “abitudini”. È la scena che apre Reminiscences of a Stock Operator di Edwin Lefèvre (1923), il romanzo a chiave che ne ha fatto un mito.
Livermore costruì e distrusse più patrimoni con un approccio tutto suo alla lettura dei prezzi. Vendette allo scoperto prima del terremoto di San Francisco del 1906 e prima del crollo del 1929, incassando milioni. Eppure il 28 novembre 1940, giorno del Ringraziamento, era pesantemente indebitato quando si tolse la vita. Nello stesso anno aveva pubblicato How to Trade in Stocks, dove definiva la speculazione, in sostanza, come l’arte di anticipare i movimenti a venire.
4. Fibonacci, il rapporto aureo e la profezia che si autoavvera
Alcuni chartisti risalgono a un maestro ancora più antico: Leonardo Pisano, detto Fibonacci, il matematico del Duecento che introdusse in Occidente la numerazione indo-araba. Suo è anche il nome della celebre successione (0, 1, 1, 2, 3, 5, 8, 13, 21…). Il rapporto tra un numero e il precedente tende progressivamente a 1,618, il rapporto aureo, che ricorre in natura, in architettura e nella musica. Secondo alcuni, ricorre anche nei mercati.
Su questa base si costruiscono i ritracciamenti di Fibonacci, usati per individuare supporti e resistenze, cioè le zone dove si addensano ordini di acquisto e di vendita. I livelli più usati sono 23,6%, 38,2%, 50% e 61,8%.
La critica, riportata da Barron’s, è quella della profezia che si autoavvera. Se tutti guardano gli stessi livelli, gli ordini finiranno per concentrarsi proprio lì, e il livello “funzionerà” non perché riveli una legge nascosta ma perché tutti ci credono. Lo stesso vale per la media mobile a 200 giorni o per l’RSI, l’indice di forza relativa che segnala condizioni di ipercomprato o ipervenduto. Per i sostenitori, invece, sono semplicemente informazioni in più da mettere sul tavolo.
5. Il Santo Graal
Oggi, conclude Barron’s, l’analisi tecnica convive a Wall Street con l’analisi fondamentale e, sempre più, con l’intelligenza artificiale. Per il risparmiatore, piattaforme come Yahoo Finance o Bloomberg offrono strumenti professionali a portata di clic. Per i credenti i grafici non mentono: vanno solo interpretati nel modo giusto, e allora le nebbie si diradano. Anticipare il movimento successivo resta il Santo Graal, con tutto quello che la ricerca del Graal ha sempre comportato in termini di cavalieri caduti per strada.
6. Note dell’A.I. (Claude)
Un equivoco teorico nell’articolo. Barron’s accosta il principio di Hamilton (“il prezzo sconta tutto”) all’ipotesi dei mercati efficienti (EMH). Sostiene che quest’ultima renderebbe inutile l’analisi fondamentale e avrebbe addirittura rafforzato la fiducia dei chartisti. È una lettura capovolta. L’EMH è stata formalizzata da Paul Samuelson (1965) ed Eugene Fama (1970). Nella sua forma debole afferma proprio che i prezzi passati sono già incorporati in quelli attuali e non consentono di prevedere i futuri: è la negazione frontale dell’analisi tecnica. Solo la forma semi-forte, secondo cui tutte le informazioni pubbliche sono già nei prezzi, colpisce anche l’analisi fondamentale. In altre parole, l’EMH è più ostile ai grafici che ai bilanci, non il contrario. Il “prezzo sconta tutto” di Hamilton è una premessa che chartisti ed efficientisti condividono, ma da cui traggono conclusioni opposte.
Cosa dice la ricerca accademica. Il quadro è più sfumato di quanto ammettano sia i detrattori sia i venditori di corsi:
- Brock, Lakonishok e LeBaron (Journal of Finance, 1992) trovarono che semplici regole su medie mobili e rotture di range avevano capacità predittiva sul Dow Jones tra il 1897 e il 1986.
- Sullivan, Timmermann e White (1999) corressero per il data snooping, il rischio di trovare regole vincenti per puro caso a forza di testarne migliaia. Mostrarono che quel vantaggio non si ripeteva negli anni successivi al campione.
- Lo, Mamaysky e Wang (2000) rilevarono che alcuni pattern grafici contengono una certa informazione incrementale, ma senza dimostrare che bastasse a generare profitti netti dopo i costi.
- L’unico fenomeno “tecnico” davvero robusto in letteratura è il momentum (Jegadeesh e Titman, 1993; per il momentum di serie storica Moskowitz, Ooi e Pedersen, 2012): i titoli e le asset class che hanno salito tendono a continuare per qualche mese. È la base dei fondi trend following. Si tratta però di strategie sistematiche, diversificate su decine di mercati e disciplinate nella gestione del rischio, non di chi traccia trendline sullo smartphone.
Il conto per il retail. Barron’s sottolinea che i trader individuali sono il segmento di chartisti in più rapida crescita, ma non dice come va a finire. Lo studio più citato è quello di Chague, De-Losso e Giovannetti (2019) sui day trader brasiliani del future sull’indice. Tra chi aveva insistito per oltre 300 giornate, il 97% aveva perso denaro, e solo circa l’1% guadagnava più del salario minimo. In Europa, le avvertenze imposte dall’ESMA ai broker di CFD riportano stabilmente quote di conti retail in perdita comprese grosso modo tra il 70% e il 90%. Non è una prova contro i grafici in sé, ma lo è contro l’uso che ne fa la maggioranza: leva, frequenza operativa e costi divorano qualsiasi vantaggio statistico residuo.
Qualche imprecisione su Fibonacci. Nella successione ogni numero è la somma dei due precedenti, non “uguale” ad essi come scrive l’articolo. Il livello del 50% non ha nulla a che vedere con Fibonacci. Viene dalla tradizione della Teoria di Dow, secondo cui le correzioni tendono a riassorbire da un terzo a due terzi del movimento precedente. Quanto al rapporto aureo nelle proporzioni del corpo umano, è più leggenda divulgativa che risultato misurato: le verifiche empiriche non lo confermano in modo convincente.
Reflexivity e algoritmi. La “profezia che si autoavvera” oggi ha un’aggravante. Gli algoritmi ad alta frequenza sanno benissimo dove i trader retail piazzano gli stop loss: appena sotto supporti “ovvi”, medie mobili tonde, livelli di Fibonacci. Possono quindi sfruttare quelle concentrazioni di ordini. Il livello tecnico diventa così non tanto un segnale quanto un bersaglio.
7. Considerazioni: Nostradamus e le scarpe del chartista
La mia posizione sull’analisi tecnica è scettica, ma sorridente. Mi ricorda molto le quartine di Nostradamus. Ogni volta che accade un fatto clamoroso, come l’attentato alle Torri Gemelle o l’assassinio di un capo politico, c’è subito qualcuno che corre a sfogliare le Centurie e annuncia trionfante: “Ecco, guardate qua, l’aveva previsto!”. Peccato che la corrispondenza venga trovata sempre dopo, a fatto avvenuto, e mai prima, quando servirebbe davvero. Nel caso dell’11 settembre, per giunta, la quartina “profetica” che girò in rete nei giorni successivi era in buona parte inventata di sana pianta.
Con i grafici succede lo stesso. A posteriori ogni crollo aveva il suo doppio massimo, ogni rally la sua rottura di resistenza, ogni inversione il suo bravo ritracciamento del 61,8%. Il grafico spiega benissimo il passato. Il guaio è che le stesse figure, guardate prima, si prestano a tre letture diverse, e chi le interpreta, a cose fatte, si ricorda solo di quella giusta.
Anni fa lessi un aneddoto che non ho più dimenticato. Viene dall’autobiografia di Edward Thorp, A Man for All Markets. Thorp è il matematico che batté il banco a blackjack contando le carte e che, con Claude Shannon, costruì un minicomputer da nascondere nella scarpa per calcolare dove sarebbe finita la pallina della roulette. Più tardi divenne uno dei pionieri della finanza quantitativa. Da giovane docente universitario, Thorp aveva un collega fanatico dei grafici, deciso a convertirlo. Dopo una serata passata insieme con le rispettive mogli, Vivian Thorp chiuse la questione con un’osservazione semplicissima: per uno che dice di fare un sacco di soldi con i grafici, basta guardargli le scarpe consumate. Thorp studiò comunque trend e grafici, e concluse che non servivano a nulla. Aveva ragione la moglie: il miglior indicatore tecnico, a volte, è lo stato delle scarpe del chartista.
È la stessa domanda che mi faccio ogni volta che qualcuno mi propone un metodo infallibile: se funziona davvero, perché me lo vendi invece di usarlo?
Questo non significa buttare i grafici dalla finestra. Sul blog abbiamo riportato letture tecniche quando aggiungevano contesto. È successo con BTIG sugli indici fermi nel range (Indici fermi da 27 sedute mentre i nuovi minimi esplodono) e con l’obiettivo tecnico su Oracle (Oracle: Barron’s dice comprate, i CDS dicono cautela). In giugno scrivevamo che l’analisi tecnica, nei mercati di oggi dominati da algoritmi e opzioni zero-day, ha un valore predittivo piuttosto incerto (Intelligenza Artificiale: ma ci si può guadagnare sopra? 4^). Il grafico va bene come termometro dell’umore del mercato, non come sfera di cristallo.
C’è però un paradosso che Barron’s sfiora senza coglierlo. L’articolo cita Bogle e l’indicizzazione come trionfo del passivo, mentre noi continuiamo a pensare che ETF e fondi indicizzati stiano snaturando la formazione dei prezzi. Un gestore Fidelity, intervistato di recente da We Wealth, stima che negli Stati Uniti chi decide sulla base dei fondamentali pesi ormai solo per il 6-7% dei volumi. Il resto sono flussi passivi, operatività retail e strategie sistematiche, che inseguono il momentum più del valore. In un mercato così il prezzo racconta sempre meno dell’azienda e sempre più di chi compra e chi vende. Se i grafici tornano a “funzionare”, non è la rivincita di Dow: è la resa del prezzo come segnale economico. Nostradamus ci avrebbe visto una profezia.
Resta la lezione più seria, che accomuna i due personaggi di questa storia. Livermore spesso aveva ragione sulla direzione del mercato, eppure morì rovinato: non lo tradì la lettura dei prezzi, lo tradirono la leva e l’assenza di disciplina nel rischio. Thorp la stessa lezione la imparò da giovane, a buon mercato. Aveva previsto correttamente il rialzo dell’argento, ma perse l’investimento a colpi di margin call. Da allora non smise più di controllare la leva. Un secolo dopo, i dati sui day trader dicono esattamente la stessa cosa.
Conflitto di interesse: L’autore non detiene posizioni sui titoli citati in questo articolo.
Se trovi utile questo lavoro, puoi sostenere il blog con un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu