Fonte: Bloomberg (David Feliba, 21/10/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (El Cronista, Bloomberg Law, Agenzia delle Entrate – Circolare 30/E/2016, World Oil)
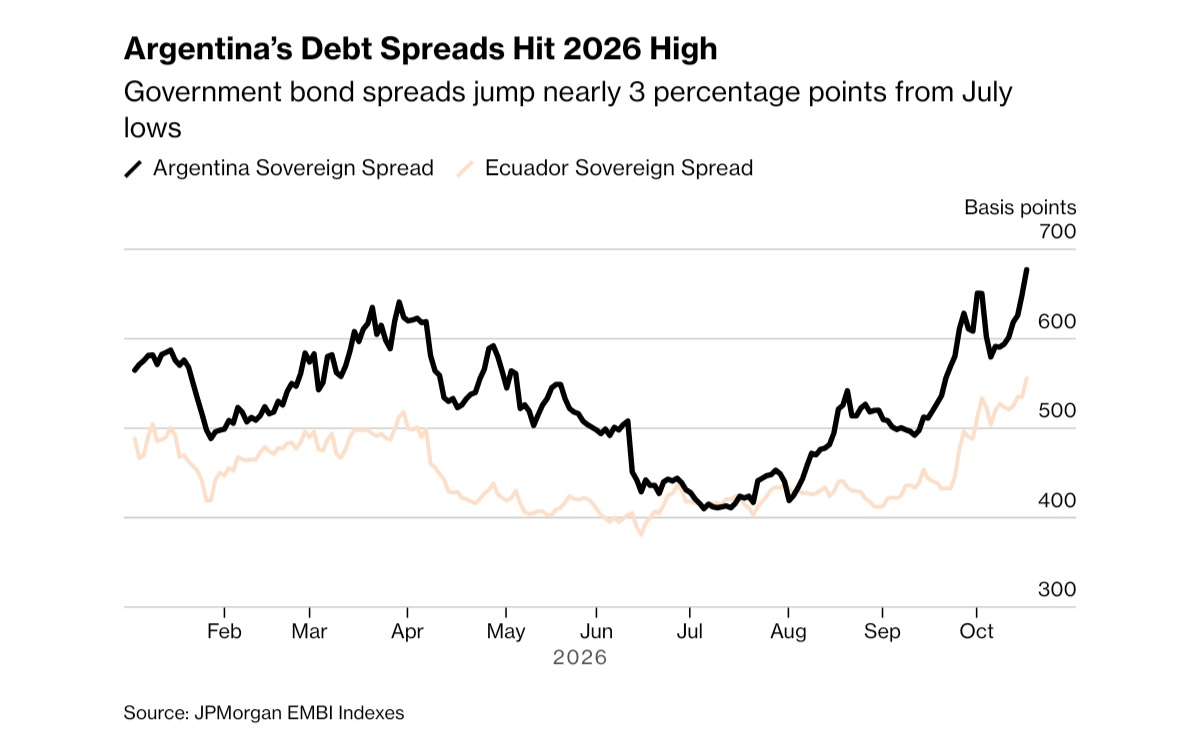
I bond sovrani argentini in dollari sono stati i peggiori dell’intero universo emergente negli ultimi due mesi. La vendita ha portato i rendimenti vicino al 12% all’inizio di questa settimana (dato Bloomberg del 21/10/26). Gli spread hanno toccato il livello più alto da oltre un anno, con un allargamento di quasi 3 punti percentuali dai minimi di luglio secondo gli indici EMBI di JPMorgan. A essere colti di sorpresa sono soprattutto i grandi fondi, che erano sovrappesati sull’Argentina e non si aspettavano una correzione di queste dimensioni.
Le cause sono tre e si sommano. La prima è il ritiro generalizzato dai mercati emergenti, con i rendimenti dei Treasury USA sui massimi da decenni. La seconda è il muro di scadenze del 2027: circa 25 miliardi di dollari di pagamenti in valuta forte, di cui 4,5 miliardi già a gennaio sui Global e sui Bonar. La terza è la politica. Mercoledì il dato sull’attività economica di agosto ha mostrato una contrazione dell’1,7% su base annua. Aumenta così la probabilità di una recessione tecnica e si complicano le prospettive di rielezione di Javier Milei alle presidenziali dell’ottobre 2027.
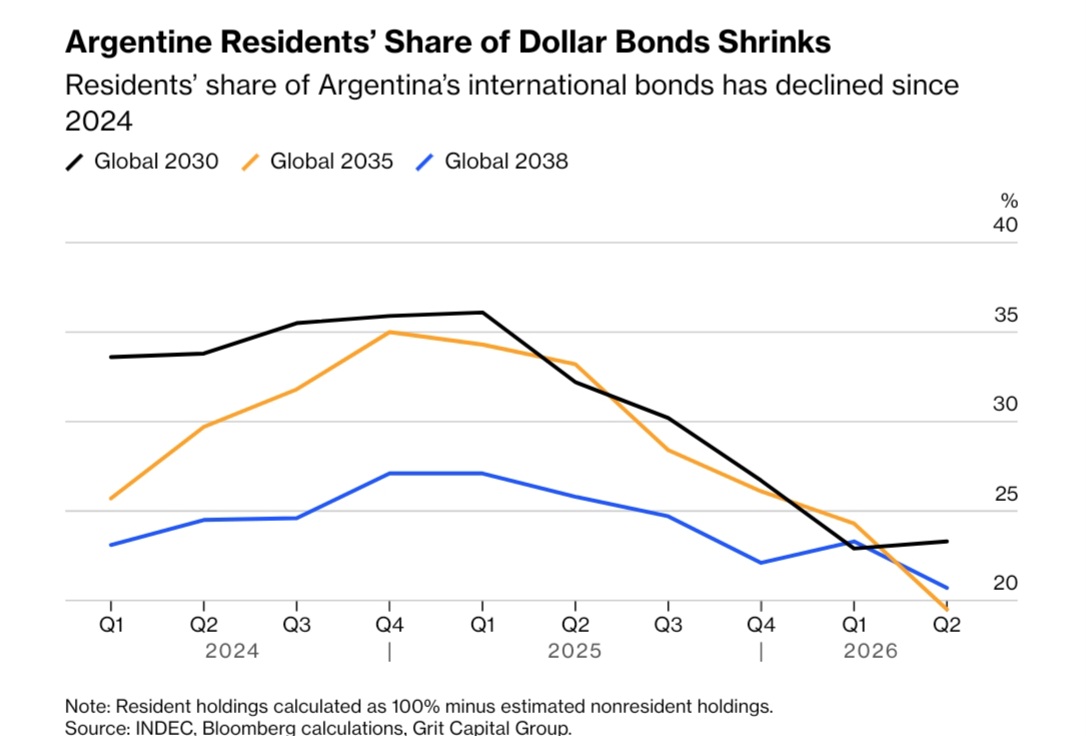
Il paradosso è evidente. Milei ha consegnato quello che i mercati chiedevano: nel 2024 il primo avanzo di bilancio annuale da 15 anni e un’inflazione scesa drasticamente dai livelli a tre cifre. La crescita però si è fermata, e l’indice di fiducia nel governo dell’Università Torcuato Di Tella è vicino ai minimi del mandato. Pesa poi la struttura della proprietà dei titoli. Gli investitori residenti hanno ridotto in modo netto le loro quote, e il mercato dipende sempre più dal denaro estero, che è il primo a scappare quando cala la propensione al rischio.
Non tutti però vendono. Case come Vontobel, Carmignac, Schroders e ProMeritum ritengono che il debito argentino sia ormai troppo a sconto per essere ignorato. Ne parliamo qui sotto, insieme ai precedenti storici, al confronto con gli altri emergenti e a cosa significa tutto questo per un risparmiatore italiano.
Cosa è successo
Mercoledì i bond argentini avevano guadagnato terreno per buona parte della seduta. Nel pomeriggio è arrivato il dato di agosto sull’attività economica, con una contrazione dell’1,7% annuo contro le attese di tenuta, e le quotazioni hanno invertito la rotta. Secondo uno stratega di StoneX citato da Bloomberg, l’Argentina è tra i primi Paesi da cui i gestori escono quando riducono il rischio. Proprio perché è un credito ad alto rendimento, la vendita viene amplificata.
Il nodo dei pagamenti
- 2027: circa 25 miliardi di dollari di servizio del debito in valuta forte.
- Gennaio 2027: circa 4,5 miliardi di dollari tra Global (legge estera) e Bonar (legge argentina). Molti di questi titoli, nati dalla ristrutturazione del 2020, rimborsano il capitale a rate (amortizing), e per questo le scadenze di cassa sono così concentrate.
- Canale chiuso: con il costo del debito in salita, il governo ha sospeso negli ultimi mesi le emissioni locali di bond in dollari. Da quel canale contava di raccogliere un miliardo aggiuntivo quest’anno e cinque il prossimo. Il ritorno sui mercati internazionali resta per ora proibitivo.
- Le difese: la banca centrale ha accelerato gli acquisti di dollari a ottobre, superando i 15 miliardi da inizio anno. Il governo punta inoltre sull’export energetico di Vaca Muerta per procurarsi la valuta necessaria.
Chi possiede i bond: gli argentini si sfilano
Secondo i dati dell’istituto di statistica INDEC, a fine giugno i residenti argentini detenevano il 23,3% del Global 2030, contro il 35,9% di fine 2024. Sul Global 2035 la quota è scesa dal 35% al 19,5%. Il mercato dipende quindi sempre di più dai gestori esteri, già carichi di titoli. Quando questi alleggeriscono, mancano compratori domestici disposti a sostenere i prezzi.
La partita politica
L’indice di fiducia nel governo compilato dall’Università Torcuato Di Tella oscilla intorno al 40%, vicino ai minimi della presidenza Milei. Nelle fasi elettorali viene spesso usato come termometro del consenso per chi governa. L’economista di Morgan Stanley per l’America Latina ex Brasile sintetizza così il ragionamento degli investitori: con una crescita migliore aumentano le probabilità che le politiche attuali proseguano anche dopo il voto.
Un gestore di VanEck riassume la situazione in una frase: “alla fine conta solo l’elezione presidenziale del 2027”. Se Milei vince, la vendita di queste settimane sarà presto dimenticata. Se perde, l’allargamento recente degli spread sembrerà poca cosa rispetto a ciò che seguirebbe.
Chi compra la paura
Una parte del mercato vede nella correzione un’occasione. Vontobel ritiene che i prezzi scontino molto più pessimismo di quanto giustifichino i fondamentali, cioè disciplina fiscale e inflazione in calo. Secondo la casa svizzera c’è un’opportunità di medio periodo per chi è disposto a guardare oltre il rumore. Sulla stessa linea, nelle scorse settimane, si erano espressi Carmignac, Schroders e ProMeritum.
Note dell’A.I. (Claude)
1. Non è solo colpa del contesto globale. La stampa finanziaria argentina mostra che negli ultimi giorni il Global 2038 si è avvicinato al 12% di rendimento. Nello stesso periodo i bond di emittenti con rischio simile sono rimasti relativamente stabili, e l’ETF sul debito emergente in dollari ha addirittura guadagnato su base settimanale. Il rendimento del 2035, partito da circa il 9,8% a inizio anno, ha superato l’11,5% a ottobre, con un’accelerazione forte a settembre. C’è quindi una componente specificamente argentina che si è aggiunta al ritiro dagli emergenti. Il contesto globale amplifica il problema, ma non lo spiega da solo.
2. L’opzione politica si è già vista all’opera. Nei mesi prima delle elezioni di metà mandato dell’ottobre 2025, il rendimento del Global 2035 era arrivato al 17%. Dopo la vittoria di Milei, a dicembre 2025, era sceso sotto il 10%. Il mercato ha già prezzato una volta lo scenario negativo e poi lo ha rimangiato in poche settimane. È la stessa asimmetria descritta da VanEck: questi titoli si comportano sempre meno come obbligazioni e sempre più come una scommessa sul risultato elettorale.
3. Il precedente del 2019. Nell’agosto 2019 la sconfitta di Mauricio Macri alle primarie (PASO) fece crollare in una sola seduta bond e peso. Ne seguirono il riprofilo del debito e la ristrutturazione del 2020, da cui nascono proprio i Global e i Bonar oggi in circolazione. Con un’elezione presidenziale tra dodici mesi e le primarie che arriveranno prima, il calendario politico può produrre scossoni ben prima del voto definitivo.
4. Global e Bonar non sono la stessa cosa. I Global (codici GD) sono regolati dalla legge di New York. I Bonar (codici AL) dalla legge argentina. In caso di nuova ristrutturazione, la giurisdizione pesa sul potere negoziale dei creditori. Non a caso i Global trattano storicamente con un premio rispetto ai Bonar di pari scadenza.
5. Un punto a favore della tesi rialzista. L’avanzo primario, gli acquisti di riserve della banca centrale e l’aumento della produzione energetica sono fatti, non promesse. Vaca Muerta sta attirando capitali internazionali: Eni ha concordato a giugno l’ingresso con il 32% in tre blocchi destinati al progetto Argentina LNG, insieme a YPF e alla XRG di ADNOC. Il problema non è la direzione delle riforme, ma il tempo: le scadenze di gennaio arrivano prima dei dollari del gas.
Il punto di vista del risparmiatore italiano
- Fisco: l’Argentina rientra tra gli Stati che consentono un adeguato scambio di informazioni (la cosiddetta white list). Interessi e plusvalenze sui suoi titoli di Stato sono quindi tassati al 12,5%, come confermato dall’Agenzia delle Entrate nella Circolare 30/E del 2016 sul rimborso dei tango bond. Le eventuali minusvalenze sono “redditi diversi” compensabili.
- Cambio: i Global più scambiati sono in dollari, quindi al rischio emittente si somma il rischio cambio euro/dollaro. Esistono anche tranche in euro, per esempio il 2041 con codice XS2177365363, che eliminano il rischio valutario. In genere però sono meno liquide.
- Accessibilità: i titoli nati dalla ristrutturazione 2020 hanno tagli minimi contenuti e sono reperibili presso diversi broker italiani. La liquidità sulle piazze accessibili al retail può però essere scarsa, con spread denaro-lettera ampi: conviene verificare sempre il book prima di inserire un ordine. I Bonar di legge argentina sono in pratica molto meno raggiungibili. Per i titoli di Stato non è richiesto il KID PRIIPs, ma l’acquisto può comunque passare dalla valutazione di adeguatezza dell’intermediario.
- Taglia della posizione: con un evento binario a dodici mesi, il peso in portafoglio conta più del rendimento di ingresso. È la logica del “paniere del gorilla” applicata al debito: posizioni piccole, che non devono rovinare il portafoglio se lo scenario peggiore si avvera.
- Memoria storica: nel default del 2001 i tango bond finiti in mano ai risparmiatori italiani furono circa 450.000. Una parte di loro chiuse la vicenda solo nel 2016, con l’accordo raggiunto dalla Task Force Argentina davanti all’ICSID.
Considerazioni
Chi, come me, ha vissuto da dentro una filiale bancaria la stagione dei tango bond sa che con l’Argentina il conto lo presenta sempre la politica, mai il foglio Excel. Da libertario guardo con simpatia all’esperimento Milei. Per la prima volta da decenni un governo argentino ha messo i conti pubblici davanti al consenso, e i risultati su avanzo e inflazione sono lì da vedere.
Il mercato però non premia la virtù, premia la probabilità che la virtù sopravviva. E oggi quella probabilità dipende da una crescita che non arriva e da un elettorato che la pazienza l’ha già messa alla prova una volta, a metà mandato. Allora andò bene, e chi comprò la paura del 2025 fu ripagato in poche settimane.
Il debito sovrano argentino è uno dei filoni storici del blog. Lo seguo da anni, insieme agli altri emergenti di frontiera, dall’Africa alla lira turca. Tornerò sull’argomento man mano che si avvicinerà la scadenza di gennaio, che sarà il primo vero banco di prova.
L’autore non detiene posizioni sui titoli citati in questo articolo.
Se trovi utili questi articoli, puoi sostenere il blog con un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu