Fonte: Bloomberg (Momoka Yokoyama, 22/10/2026) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (CNBC, Admiral Markets, TIKR, BondbloX, Britannica, comunicati SoftBank Group, archivio del blog)
📌 Articolo precedente di questo thread: SoftBank paga il prezzo del rinvio IPO OpenAI: bond come junk
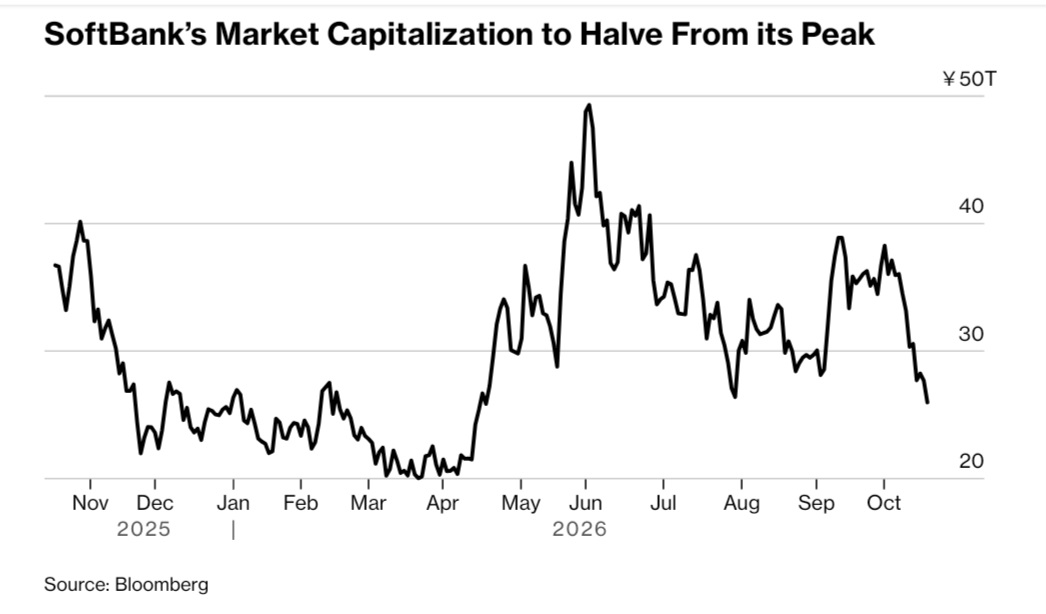
La capitalizzazione di SoftBank Group si avvia a dimezzarsi rispetto al picco di giugno. Giovedì 22 ottobre il titolo è arrivato a perdere il 6,7% a Tokyo, portando il ribasso dal massimo storico del 2 giugno al 50%. Da inizio ottobre il calo supera il 30%, cancellando in poche settimane tutto il recupero di settembre. Le trimestrali delle megacap americane non sono bastate a calmare gli investitori.
La miccia è arrivata da oltreoceano. Il 14 ottobre le obbligazioni 2032 di CoreWeave, il “neocloud” che affitta potenza di calcolo per l’intelligenza artificiale, sono scese sotto gli 80 centesimi per dollaro, con rendimenti intorno al 15%: livelli che il mercato associa alle situazioni di difficoltà. Da lì il timore si è esteso a tutti i gruppi che finanziano a debito la costruzione dell’infrastruttura AI, e SoftBank è tra i più esposti.
Martedì i credit default swap sul debito del gruppo, cioè il costo per assicurarsi contro un suo default, hanno toccato il livello più alto da quasi quattro anni. A settembre SoftBank aveva collocato 11,1 miliardi di dollari di obbligazioni high yield, la maggiore emissione societaria “junk” mai registrata, per finanziare le ambizioni di Masayoshi Son. In OpenAI, la società di ChatGPT, il gruppo ha messo quasi 65 miliardi di dollari. Intanto i modelli cinesi offrono prestazioni comparabili a costi inferiori.
Chi segue questo blog conosce la storia: il thread “Holding a sconto: SoftBank” era nato come classica tesi value sullo sconto di una conglomerata. Oggi SoftBank è diventata altro: un enorme proxy, a leva, sull’intelligenza artificiale e in particolare su ChatGPT. E Son non è nuovo a queste metamorfosi.
Cosa è successo
Secondo Bloomberg, il crollo di SoftBank non è un caso isolato ma la versione amplificata di un timore generale: che la spesa in intelligenza artificiale, finanziata in misura crescente a debito, non generi ritorni abbastanza in fretta da ripagare il costo del denaro. CoreWeave è stato il campanello d’allarme. A fine giugno il gruppo aveva circa 52 miliardi di dollari tra debito e leasing, e nel secondo trimestre gli interessi netti, 640 milioni di dollari, erano circa cinque volte l’utile operativo rettificato. Quando i suoi bond sono scivolati in territorio da distressed, il mercato ha iniziato a guardare con sospetto tutti i bilanci simili.
SoftBank, per Bloomberg, spicca per vulnerabilità. Kazuyuki Muramatsu di Nagomi Capital sottolinea due elementi: una struttura finanziaria molto indebitata e un costo del debito in aumento. Se il sentimento sulla storia di crescita dell’AI dovesse peggiorare, spiega, le perdite di valore nel Vision Fund renderebbero ancora più cari i finanziamenti futuri. È il classico circolo vizioso della leva: il calo degli attivi fa salire il costo del debito, che a sua volta pesa sugli attivi.
Il punto più delicato è che anche gli azionisti, che fino a settembre guardavano solo al potenziale rialzo delle scommesse AI di Son, hanno cominciato a guardare al lato del debito. SoftBank finanzia con prestiti buona parte dei suoi investimenti, che spaziano dalle infrastrutture all’energia fino alla robotica.
Le molte vite di Masayoshi Son
Per capire cosa sia SoftBank oggi bisogna ricordare che Son le ha cambiato pelle più volte. Ogni volta con una scommessa concentrata, spesso a debito, e ogni volta con il mercato convinto che stavolta avesse esagerato.
Prima vita: il distributore di software (1981). Son fonda SoftBank a 24 anni, nel settembre 1981, come distributore all’ingrosso di software per personal computer. Il nome dice già tutto: una “banca” del software.
Seconda vita: editoria, fiere e i primi passi su internet (anni ’90). Dopo la quotazione del 1994, Son compra la fiera informatica COMDEX e l’editore Ziff Davis, e nel 1996 crea con Yahoo! la joint venture Yahoo! Japan, che diventerà il portale dominante in Giappone. SoftBank è ormai un conglomerato di media e internet costruito a colpi di acquisizioni.
Terza vita: il venture capitalist della bolla (1999–2001). Son investe in centinaia di società internet. Nel 2000 mette circa 20 milioni di dollari in una piccola start-up cinese, Alibaba: sarà il più grande colpo della sua carriera. Ma il crollo delle dot-com distrugge gran parte del valore del gruppo e del suo patrimonio personale. Molti lo danno per finito.
Quarta vita: l’operatore telefonico (2001–2013). Son si reinventa nelle telecomunicazioni: prima la banda larga Yahoo! BB, poi nel 2006 l’acquisizione di Vodafone Japan, da cui nasce SoftBank Mobile, fino a Sprint negli Stati Uniti nel 2013. SoftBank diventa un “telco” con una montagna di debito e un gioiello nascosto in Cina.
Quinta vita: il Vision Fund e Arm (2016–2022). Nel 2016 SoftBank compra Arm per 32 miliardi di dollari. Nel 2017 nasce il Vision Fund, circa 100 miliardi di dollari con capitali in larga parte del Golfo: il più grande fondo di venture capital tecnologico mai visto. Poi arrivano WeWork e le perdite miliardarie: di nuovo il mercato decreta la fine di Son.
Sesta vita: la holding a sconto (2022–2024). È la fase in cui abbiamo aperto il thread. Son vende gran parte di Alibaba, quota Arm nel 2023 mantenendone circa il 90%, e il titolo tratta a forte sconto sul valore netto degli attivi. La tesi era semplice: comprare un euro di attivi pagandolo molto meno.
Settima vita: l’all-in su OpenAI (2025–2026). Son vende la partecipazione in Nvidia, cede altre quote, si indebita con un bridge loan da 40 miliardi di dollari e arriva a impegnare quasi 65 miliardi in OpenAI. Lo sconto sul NAV diventa un dettaglio: SoftBank è ormai una scommessa concentrata su ChatGPT.
Un proxy di ChatGPT con la leva incorporata
OpenAI non è quotata, e Sam Altman ha già chiarito che non lo sarà nel 2026. Per chi vuole esporsi a ChatGPT in Borsa, SoftBank è di fatto la porta d’ingresso principale. Ma è una porta con la leva incorporata, e la leva lavora nei due sensi.
Un esempio puramente illustrativo, con numeri arrotondati. Supponiamo che SoftBank abbia attivi per 100, debito netto per 25 e quindi un patrimonio per gli azionisti di 75. Se OpenAI pesa il 40% degli attivi e la sua valutazione scende del 50%, gli attivi passano da 100 a 80. Il debito resta 25: il patrimonio scende da 75 a 55, cioè circa -27%, contro un calo del 20% degli attivi. A questo va aggiunto l’allargamento dello sconto sul NAV, che nei momenti di stress tende ad aumentare. Lo stesso meccanismo, in salita, ha spinto il titolo ai massimi di giugno.
C’è poi un secondo livello di rischio. La leva di SoftBank non è solo finanziaria ma anche di concentrazione: buona parte della capacità di indebitamento del gruppo poggia su Arm, le cui azioni sono state più volte usate come garanzia per i prestiti. Se la tempesta si allungasse, Arm diventerebbe la cassaforte da cui attingere, con possibili ripercussioni anche sul titolo Arm.
Il punto di vista del risparmiatore italiano
Accessibilità. SoftBank Group è quotata a Tokyo (codice 9984). Molti broker italiani non operano sulla Borsa giapponese. In alternativa esistono la quotazione secondaria a Francoforte e l’ADR negoziato fuori borsa negli Stati Uniti, che però hanno spesso volumi ridotti e spread ampi. L’ADR semplifica l’accesso ma non elimina il rischio cambio sottostante.
Cambio. Chi compra SoftBank si espone anche allo yen. È un fattore che può attenuare o amplificare le oscillazioni del titolo, indipendentemente da OpenAI.
Fisco. Le plusvalenze su azioni estere sono tassate al 26%. Il dividendo di SoftBank è marginale, ma su di esso si applica la ritenuta giapponese oltre a quella italiana, con il recupero della differenza che richiede pratiche non banali.
Alternative. Chi vuole un’esposizione indiretta può guardare ad Arm, quotata al Nasdaq e controllata da SoftBank per circa il 90%. È però un proxy del proxy, non un’esposizione a OpenAI, e porta con sé il rischio garanzie descritto sopra. Per chi vuole l’AI senza la leva di una holding, esistono i produttori di chip e di infrastrutture, con profili di rischio diversi ma non certo bassi.
Note dell’A.I. (Claude)
Due osservazioni di metodo. La prima: il calo del 50% dal picco non dice di per sé che SoftBank sia “a sconto” o “cara”. Dice che il mercato ha ridotto il valore attribuito a OpenAI e aumentato il premio richiesto per il rischio di credito. Finché OpenAI non sarà quotata, la sua valutazione resterà una stima, e il titolo SoftBank resterà il luogo dove quella stima viene rinegoziata ogni giorno.
La seconda: la storia di Son mostra che in passato è sopravvissuto a crisi che sembravano terminali. Ma la sopravvivenza di una società non coincide con la tutela dell’azionista che entra nel momento sbagliato. Nel 2000 e nel 2020 chi aveva comprato vicino ai massimi ha dovuto aspettare anni per recuperare.
Per trasparenza: sono un modello sviluppato da Anthropic, che compete direttamente con OpenAI. Ho cercato di attenermi ai fatti riportati dalle fonti, ma è giusto che il lettore lo sappia quando leggo i paragrafi sulla concorrenza tra modelli.
Considerazioni
Quando ho aperto il thread “Holding a sconto: SoftBank” la tesi era tutta nello sconto. Lo scorso maggio, in Holding a sconto: SoftBank 2′, abbiamo raccontato come Son stesse puntando tutto su OpenAI mentre i suoi soci si preoccupavano. Ad agosto, con SoftBank, il proxy di Borsa su OpenAI, abbiamo messo nero su bianco la tesi del proxy. A settembre, in SoftBank paga il prezzo del rinvio IPO OpenAI, il mercato obbligazionario aveva già iniziato a trattare il debito del gruppo come junk. Oggi il conto lo presenta l’azionario.
Masa ha cambiato pelle sette volte e ogni volta è stato dato per spacciato. Può darsi che anche stavolta abbia ragione lui, e che tra qualche anno ChatGPT sia l’Alibaba della sua ottava vita. Ma chi entra oggi su SoftBank deve sapere esattamente cosa compra: non una holding a sconto, ma una scommessa concentrata su una sola società non quotata, finanziata a debito, in un momento in cui il costo del debito sale e la concorrenza si fa più agguerrita.
Lo dico chiaramente: questo non è un titolo per il risparmio, è un titolo per chi ha stomaco e soldi che può permettersi di perdere. Only the brave. Gli altri guardino dalla tribuna, perché qui le oscillazioni del 30% in un mese non sono l’eccezione, ma la regola.
Per chi vuole ragionare in termini di paniere anziché di singola scommessa, resta valido il nostro approccio del gorilla e i mercati nascenti: piccole posizioni diversificate, nessun all-in.
☕ Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi — aiuta a coprire i costi del blog.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu