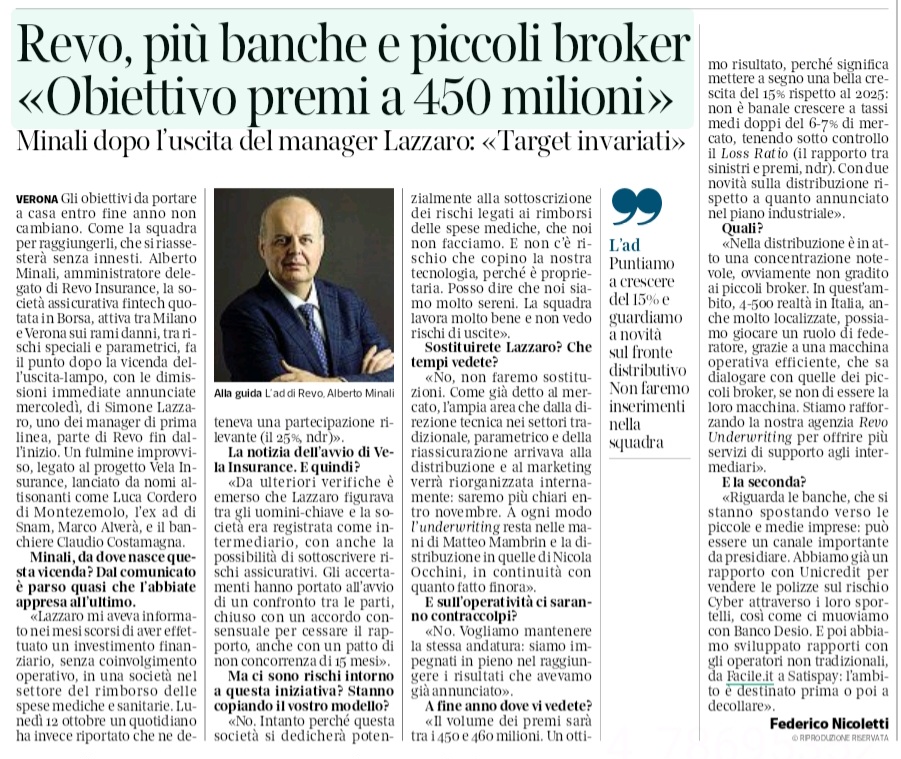
Fonte: Corriere del Veneto, intervista di Federico Nicoletti ad Alberto Minali — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicati REVO, Teleborsa, MF-Milano Finanza, Intermedia Channel, TuttoIntermediari, Borsa Italiana, BlueRating)
REVO Insurance, la compagnia assicurativa veronese quotata su Euronext STAR Milan e specializzata in rischi speciali e polizze parametriche per le PMI, attraversa un mese più movimentato del solito. Il 21 ottobre ha comunicato le dimissioni immediate di Simone Lazzaro, Chief Underwriting Officer e uno dei cinque promotori della SPAC da cui la società è nata nel 2021. Lazzaro è entrato con una quota del 25% in Vela Insurance, newco che svilupperà software per il brokeraggio assicurativo e sanitario. Le parti hanno giudicato l’iniziativa incompatibile con il suo ruolo, e l’uscita è stata accompagnata da un patto di non concorrenza di 15 mesi.
Due settimane prima, l’8 ottobre, era saltata l’acquisizione della lussemburghese Eurocaution, annunciata ad agosto per un massimo di 22 milioni di euro. Doveva essere il secondo passo dell’espansione estera dopo la Spagna. Per REVO è un mancato accordo sulla documentazione contrattuale, senza effetti sui target al 2028.
In un’intervista al Corriere del Veneto, l’amministratore delegato Alberto Minali conferma gli obiettivi: premi tra 450 e 460 milioni a fine 2026, circa il 15% in più del 2025, nessun nuovo innesto in squadra e una riorganizzazione interna da chiarire entro novembre. Sul fronte distributivo indica due direttrici. La prima sono i piccoli broker, che REVO vuole federare attraverso la sua agenzia di sottoscrizione. La seconda sono le banche, dopo gli accordi con UniCredit e Banco Desio sulle polizze cyber.
In Borsa il titolo ha chiuso venerdì 23 ottobre a 22 euro. Il 13 luglio aveva toccato un massimo dell’anno a 29,40 euro: il calo è di circa il 25%. Da inizio ottobre si muove in una fascia stretta tra 21,7 e 23,7 euro, con scambi modesti. Ripercorriamo le notizie, il percorso del prezzo, i giudizi degli analisti e cosa significa tutto questo per il risparmiatore italiano.
L’uscita di Lazzaro: cosa sappiamo
Lazzaro era arrivato in REVO nel 2021 dopo circa sedici anni in Allianz. Il suo nome compare tra i promotori della SPAC accanto a Minali, Claudio Costamagna, Stefano Semolini e Jacopo Tanaglia. Secondo la ricostruzione di Minali al Corriere, Lazzaro aveva informato la società di un investimento finanziario in una realtà del rimborso delle spese mediche, senza coinvolgimento operativo. Poi un quotidiano ha riportato che ne deteneva il 25%. Le verifiche successive hanno mostrato che figurava tra gli uomini chiave della società, registrata come intermediario. Da lì un confronto chiuso in pochi giorni con una separazione consensuale.
Secondo il Corriere, Vela Insurance è stata lanciata da nomi altisonanti: Luca Cordero di Montezemolo, l’ex amministratore delegato di Snam Marco Alverà e il banchiere Claudio Costamagna. Quest’ultimo è lo stesso Costamagna che nel 2021 promosse la SPAC REVO insieme a Minali. Minali esclude il rischio di una copia del modello REVO per due motivi. Vela si concentrerà sui rimborsi delle spese mediche, che REVO non tratta. E la piattaforma tecnologica di REVO è proprietaria.
La responsabilità dell’area Specialty & Parametric passa ad interim all’amministratore delegato. La sottoscrizione resta a Matteo Mambrin (Head of Underwriting), la gestione degli intermediari a Nicola Occhini (Head of Market Management). Intesa Sanpaolo ritiene che l’impatto sull’underwriting nel breve periodo sarà limitato, grazie a processi consolidati e a un’automazione crescente. Il giorno successivo Banca Akros ha ribadito il giudizio Buy con target a 29 euro.
Eurocaution: il secondo tassello estero che non c’è
Il 4 agosto REVO aveva presentato un’offerta vincolante per il 100% di Eurocaution, intermediario specializzato nelle cauzioni attivo in Lussemburgo e Belgio. Il corrispettivo massimo era di 22 milioni, di cui 20 fissi più un earn-out legato al 2027. L’obiettivo era superare i 20 milioni di premi nel Benelux entro il 2029. L’8 ottobre la società ha annunciato di non essere arrivata nei tempi a un accordo sullo Share Purchase Agreement. Si riserva eventuali collaborazioni commerciali con Eurocaution e conferma i target al 2028, che erano costruiti sulla sola crescita organica. Secondo MF, a far saltare la trattativa sarebbero state carenze documentali da parte di Eurocaution.
Ne avevamo scritto in occasione della semestrale. Allora l’operazione era il pezzo forte della conference call, e Intermonte la considerava un primo passo verso ulteriori acquisizioni. Il giorno dell’annuncio il titolo ha chiuso in rialzo dell’1%: il mercato non l’ha vissuta come una perdita grave. La conseguenza pratica è che resta in cassa un capitale che può servire per altre operazioni. Minali ha ribadito che le valuterà in modo selettivo.
Cosa dice Minali al Corriere
- Premi: tra 450 e 460 milioni a fine 2026, contro i 398 del 2025. Minali sottolinea che si tratta di crescere a un ritmo doppio rispetto al mercato senza perdere il controllo del loss ratio.
- Squadra: nessuna sostituzione di Lazzaro. Le sue competenze, dalla direzione tecnica alla riassicurazione, saranno redistribuite tra distribuzione e marketing.
- Broker: in Italia ci sono 400-500 piccoli broker in fase di concentrazione. REVO vuole esserne il «federatore», offrendo servizi di supporto attraverso l’agenzia Revo Underwriting.
- Banche: le banche si spostano verso le PMI. Dopo l’accordo con UniCredit per le polizze cyber agli sportelli, REVO sta lavorando con Banco Desio.
- Canali non tradizionali: rapporti avviati con operatori come Facile.it e Satispay. Per Minali è un ambito destinato prima o poi a decollare.
Il prezzo: dalla corsa di luglio alla fascia stretta di ottobre
Il 2026 di REVO si divide in quattro fasi.
| Data | Prezzo (€) | Evento |
|---|---|---|
| 02/01/26 | 18,72 | Minimo dell’anno |
| 13/02/26 | ~24,5 | Ivass autorizza Vittoria a salire al 20% |
| 13/07/26 | 29,40 | Massimo dell’anno e storico (intraday) |
| 04/08/26 | ~25,5 | Offerta vincolante su Eurocaution |
| 07/08/26 | ~26,3 | Rimbalzo dopo la semestrale |
| settembre | 24,6–25,4 | Laterale. Equita alza il target a 24, giudizio Hold |
| 08/10/26 | 23,65 | Salta Eurocaution, il titolo chiude in rialzo |
| 22/10/26 | 21,95 (min) | Il giorno dopo le dimissioni di Lazzaro |
| 23/10/26 | 22,00 | Chiusura settimanale (min 21,70) |
Prima fase, la corsa (gennaio-luglio). Da 18,72 a 29,40 euro, un rialzo del 57% in sei mesi e mezzo. A spingerlo sono stati i conti 2025 sopra le attese, l’ingresso nel FTSE Italia Mid Cap e la prospettiva di Vittoria Assicurazioni al 20%, con il suo corollario speculativo. Si è parlato anche di interesse da parte di grandi gruppi come Axa e Allianz, mai confermato.
Seconda fase, lo scalino (metà luglio-inizio agosto). Pochi giorni dopo il massimo è arrivata una seduta a -6% senza una notizia evidente, poi il ritorno sotto i 26 euro. È il comportamento tipico di un titolo poco liquido salito molto in fretta: basta che qualcuno prenda profitto perché il prezzo scenda di qualche gradino.
Terza fase, il laterale (agosto-settembre). Semestrale in linea, analisti che alzano i target senza alzare i giudizi. Equita e Intermonte restano su Hold e Neutral, perché a loro avviso gran parte della crescita è già nel prezzo. Il titolo resta per sei settimane tra 24,5 e 26 euro.
Quarta fase, la rottura e la nuova fascia (ottobre). Il titolo esce dal basso del laterale e si sistema tra 21,7 e 23,7 euro, una fascia di circa il 9%. Nella mattinata del 22 ottobre Teleborsa indicava supporti a 21,8 e 21,3 e resistenza a 22,95. L’area dei 22 euro aveva già fatto da supporto a maggio.
Chi ama le geometrie noterà che il ritracciamento del 61,8% della corsa gennaio-luglio cadeva a 22,80 euro ed è stato superato al ribasso. Il successivo livello di Fibonacci, il 78,6%, cade intorno ai 21 euro. Su questo blog l’analisi tecnica la guardiamo con lo stesso sorriso con cui si leggono le quartine di Nostradamus: chiarissime a posteriori (ne abbiamo parlato qui). Il dato che conta è più semplice. Il mercato ha tolto al titolo circa un quarto del valore in tre mesi, mentre l’azienda conferma ogni obiettivo che aveva dato.
Valutazione e analisti
A 22 euro, con circa 29,3 milioni di azioni, REVO capitalizza intorno ai 645 milioni. Se l’utile 2026 andrà oltre i 30 milioni come indicato dal management, il titolo tratta poco più di 21 volte gli utili dell’anno in corso. È un multiplo superiore alla media del settore danni, giustificato solo se la crescita resta a doppia cifra. A settembre Equita calcolava, con il titolo a 25 euro, un P/E rettificato 2028 di 15 volte, contro circa 11 dei principali concorrenti. Agli 22 euro di oggi quel premio si è ridotto di circa un dodicesimo.
| Broker | Giudizio | Target (€) | Data |
|---|---|---|---|
| Banca Akros | Buy | 29,0 | 23/10/26 |
| Intesa Sanpaolo | Buy | 28,2 | agosto 2026 |
| Intermonte | Neutral | 26,5 | 07/08/26 |
| Equita | Hold | 24,0 | 21/09/26 |
Tutti i target si collocano sopra il prezzo attuale, anche quelli dei broker più prudenti. Va ricordato però che sono stati fissati prima della rinuncia a Eurocaution e, tranne quello di Akros, prima dell’uscita di Lazzaro. I prossimi dati sono i conti dei nove mesi, attesi a novembre. Quella sarà l’occasione per verificare la traiettoria verso i 450 milioni di premi e conoscere la riorganizzazione promessa da Minali.
Il punto di vista del risparmiatore italiano
- Accesso: REVO (ISIN IT0005513202) si compra su qualunque conto titoli italiano, in euro e senza rischio di cambio. Il lotto minimo è un’azione.
- Liquidità: è il vero limite. In molte sedute passano poche decine di migliaia di pezzi e la forbice denaro-lettera può allargarsi. Meglio usare ordini con limite di prezzo anziché “al meglio”.
- Fisco: plusvalenze e dividendi sono tassati al 26%. Il dividendo 2026 è stato di 0,27 euro, un rendimento di circa l’1,2% ai prezzi attuali: è un titolo da crescita, non da cedola. Le minusvalenze realizzate sulle azioni, essendo redditi diversi, possono compensare plusvalenze dello stesso tipo nei quattro anni successivi.
- PIR: come società italiana dello STAR, REVO è un titolo ammissibile nei portafogli PIR. Chi preferisce la via collettiva la trova nell’ETF attivo Investlinx Intermonte Valore Italia (WITA), che al lancio a luglio la contava tra le prime dieci posizioni.
- Struttura azionaria: il flottante è intorno al 58%. Il resto è in mano a Vittoria Assicurazioni (15,7%, autorizzata a salire al 20%), Revo Advisory dei manager fondatori (11,75%), Fondazione Cariverona (7,1%) e Scor (5,7%). Il possibile rafforzamento di Vittoria è un elemento speculativo da tenere presente, ma non un fatto.
Note dell’A.I. (Claude)
L’uscita di Lazzaro va letta senza drammi, ma senza minimizzarla. Era uno dei cinque promotori della SPAC e guidava proprio l’area, specialty e parametrico, che distingue REVO dalle compagnie tradizionali. Che le competenze vengano redistribuite e che Minali la tenga ad interim è una soluzione ragionevole nel breve periodo. Nel medio periodo la concentrazione di deleghe sull’amministratore delegato è un rischio di persona chiave in più, non in meno.
C’è poi un aspetto di governance che l’intervista non affronta. Tra i fondatori di Vela figura Claudio Costamagna, promotore della SPAC REVO nel 2021. Non risulta nulla di irregolare, e Minali precisa che Vela opererà nei rimborsi delle spese mediche, fuori dal perimetro di REVO. Sarà però utile seguire se e come Vela si avvicinerà al mondo dei broker, che è il canale su cui REVO vuole costruire la sua strategia da “federatore”.
Sul prezzo, è difficile isolare un’unica causa del calo dai massimi. Hanno contato il premio di valutazione già alto, la scarsa liquidità, la rinuncia a Eurocaution e l’uscita di un manager di prima linea. Nessuna di queste notizie tocca i numeri del 2026, che restano confermati. La fascia stretta di ottobre indica un mercato in attesa di un catalizzatore, plausibilmente i conti dei nove mesi.
Considerazioni
Su questo blog lo ripetiamo da tempo: sono gli uomini che fanno le aziende. Lo scrivevamo a marzo, quando REVO approdava allo STAR e al Mid Cap. Lo ribadivamo a settembre, mettendo Minali accanto a Giovanni Bossi nella galleria dei “cacciati” che si sono presi la rivincita. Proprio per questo l’uscita di uno dei fondatori non è un dettaglio. È un test di quanto il modello REVO sia diventato un’organizzazione e non più solo un gruppo di persone.
Ad agosto, commentando la semestrale e la conference call, Eurocaution sembrava il pezzo forte del racconto. Oggi non c’è più, e il mercato ha alzato le spalle. A ottobre, parlando di Lemonade e delle insurtech, indicavamo REVO come l’esponente italiano della nuova generazione assicurativa, al riparo dai rischi della guida autonoma perché lavora con le imprese e non con l’auto retail. Quella tesi resta intatta. Il prezzo, intanto, ha fatto il suo mestiere: si è sgonfiato dopo una corsa del 57% e aspetta i numeri di novembre per decidere da che parte uscire dalla fascia tra 21,7 e 23,7 euro.
Conflitto di interesse: L’autore detiene posizioni in: REVO.MI
Se trovi utile questo lavoro, puoi offrirci un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu
