Fonte: Il Sole 24 Ore, Isabella Bufacchi, «Assicurazioni e rischio spread. In allerta la vigilanza» — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (IVASS, Banca d’Italia, BCE, ANSA, Milano Finanza)
Articolo libero, senza password. Lo seguo dal 2022 nel thread Assicurazioni ramo primo: che fare? e nel suo seguito Assicurazioni ramo primo: che fare 2. Il tema riguarda milioni di risparmiatori italiani, quindi questa volta niente lucchetto.
Le polizze vita di ramo I — quelle legate alle gestioni separate, con capitale garantito e rendimento consolidato anno per anno — sono da sempre considerate l’investimento “da padre di famiglia”. Valgono circa 588 miliardi di euro e sono investite per oltre la metà in titoli di Stato, di cui quasi un terzo BTP. Proprio per questo il ritorno della tensione sui titoli di Stato non è una notizia per addetti ai lavori.
Il Sole 24 Ore segnala che EIOPA e IVASS hanno messo sotto osservazione gli effetti della turbolenza sui governativi: per ora siamo in “pre-allerta”, nessuna misura straordinaria attivata. Ma il quadro è cambiato in fretta. La BCE ha ripreso ad alzare i tassi (giugno e settembre 2026, depositi al 2,50%), il BTP decennale è tornato attorno al 4,56% e lo spread con il Bund ha toccato i 131 punti a inizio ottobre, il livello più alto dall’aprile 2025, prima di assestarsi intorno ai 122.
Perché è un problema? Per un’anomalia contabile che denuncio da anni: nelle gestioni separate i titoli sono iscritti al prezzo di carico, non al prezzo di mercato. Quando i tassi salgono, i vecchi BTP comprati a rendimenti bassi perdono valore, ma la perdita resta “latente” e invisibile nel rendiconto dell’assicurato. Diventa reale solo se la compagnia è costretta a vendere: per esempio per una corsa ai riscatti. È esattamente il meccanismo che nel 2023 ha portato al commissariamento di Eurovita e al blocco dei riscatti per 400 mila clienti.
Il calo dei tassi del 2024-2025 aveva quasi dimezzato quelle minusvalenze latenti, da -53,7 a -31,4 miliardi. Nel 2025 il saldo ha già ricominciato a peggiorare, e il 2026 dei rialzi non promette nulla di buono. Nel frattempo è cambiato anche il prodotto: le polizze di nuova generazione non offrono più le garanzie di una volta. In questo articolo ripercorro la vicenda, aggiorno i numeri e provo a capire cosa è cambiato davvero rispetto al 2023, nel bene e nel male, e cosa significa per chi ha una polizza ramo I nel cassetto.
Cosa dice il Sole 24 Ore
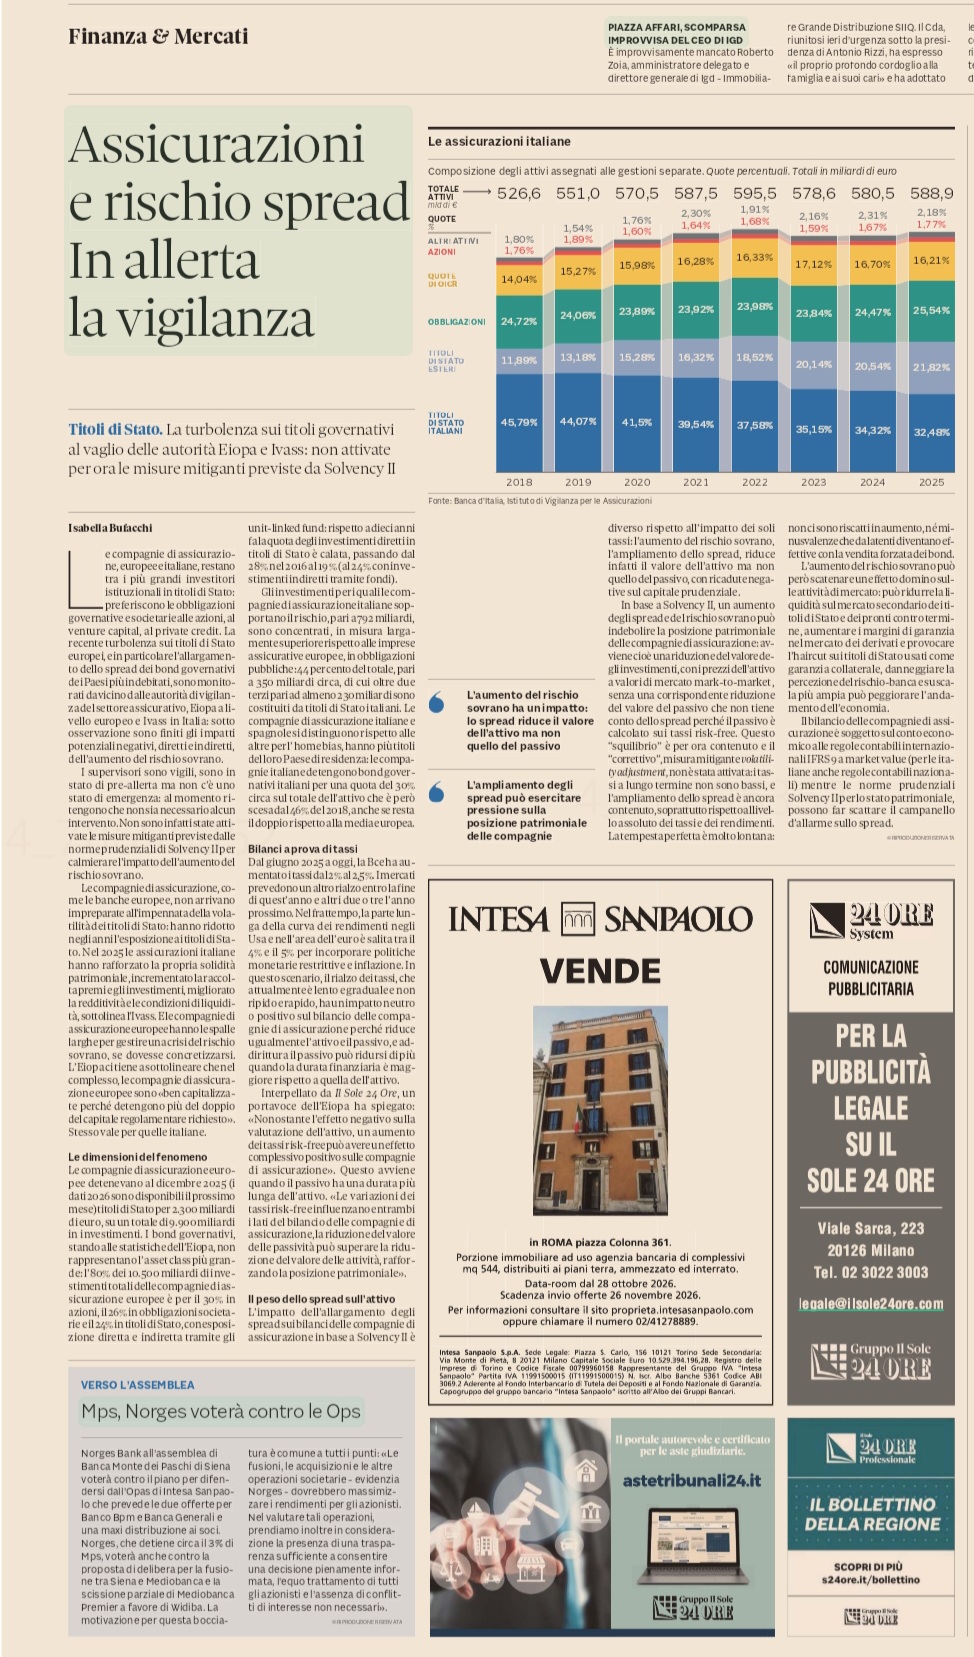
Il pezzo di Isabella Bufacchi parte da un dato strutturale: le compagnie italiane sono tra i maggiori investitori istituzionali in titoli di Stato e li preferiscono di gran lunga ad azioni, private equity o private credit. Gli investimenti con rischio a carico delle compagnie valgono circa 792 miliardi, di cui il 44% in governativi (circa 350 miliardi) e almeno 230 miliardi in BTP. Le compagnie italiane, insieme alle spagnole, sono quelle con il più forte home bias d’Europa: i titoli di Stato domestici pesano circa il 30% dell’attivo, in calo dal 46% del 2018 ma ancora il doppio della media europea.
I supervisori sono vigili ma non vedono un’emergenza, e le misure “ammortizzatrici” previste da Solvency II (il cosiddetto volatility adjustment) non sono state attivate. Il motivo, secondo l’articolo, è che il rialzo dei tassi è stato graduale e l’allargamento dello spread è ancora contenuto rispetto al livello dei rendimenti. Non ci sono riscatti in aumento né vendite forzate di titoli. La tempesta perfetta, insomma, è ancora lontana.
Il punto più interessante è la distinzione tra due tipi di shock:
- Rialzo dei tassi “risk-free” (quello della BCE e dei Bund): per una compagnia con passività più lunghe degli attivi può essere neutro o perfino positivo per la solvibilità, perché il valore attuale degli impegni verso gli assicurati scende più del valore dei titoli in portafoglio.
- Allargamento dello spread (rischio Italia): colpisce solo l’attivo, perché in Solvency II le passività sono scontate ai tassi privi di rischio. È lo “squilibrio” che il volatility adjustment dovrebbe correggere, e che oggi non è stato ancora attivato.
L’articolo ricorda infine che uno shock sul debito sovrano avrebbe effetti a catena: meno liquidità sul mercato secondario dei titoli di Stato, margini di garanzia più alti sui derivati, sconti (haircut) sui BTP dati in garanzia, e un nuovo giro del circolo vizioso tra rischio sovrano e rischio bancario.
Dove investono le gestioni separate
| Composizione degli attivi | 2018 | 2022 | 2025 |
|---|---|---|---|
| Titoli di Stato italiani | 45,79% | 37,58% | 32,48% |
| Titoli di Stato esteri | 11,89% | 18,52% | 21,82% |
| Obbligazioni societarie | 24,72% | 23,98% | 25,54% |
| Quote di fondi (OICR) | 14,04% | 16,33% | 16,21% |
| Azioni | 1,76% | 1,68% | 1,77% |
| Altri attivi | 1,80% | 1,91% | 2,18% |
| Totale (miliardi di euro) | 526,6 | 595,5 | 588,9 |
Fonte: Banca d’Italia, IVASS (dati riportati dal Sole 24 Ore)
Il trend è chiaro: meno BTP, più titoli di Stato esteri e obbligazioni societarie. È una diversificazione reale, ma il reddito fisso resta circa l’80% del totale. Le azioni sono praticamente assenti.
L’anomalia contabile, spiegata semplice
Una gestione separata non è un fondo comune. In un fondo, ogni giorno il valore della quota riflette il prezzo di mercato dei titoli. Nella gestione separata, invece, i titoli restano iscritti al valore di carico: un BTP comprato a 100 vale 100 finché non viene venduto o rimborsato, anche se nel frattempo sul mercato è sceso a 85. Il rendimento riconosciuto agli assicurati si calcola su cedole e plus/minusvalenze realizzate, non su quelle latenti.
Finché nessuno esce, il sistema funziona benissimo: è il meccanismo che negli anni dei tassi zero ha permesso alle ramo I di pagare il 2-3% quando i BOT rendevano meno di zero. È anche il motivo per cui nel 2022, l’annus horribilis delle obbligazioni, chi aveva una ramo I non ha visto nessuna perdita sul rendiconto.
Il rovescio della medaglia emerge quando i tassi salgono in fretta:
- i titoli comprati negli anni dei tassi bassi accumulano minusvalenze latenti enormi;
- il rendimento della gestione resta ancorato alle vecchie cedole, quindi rimane inferiore a quello di mercato;
- gli assicurati più svegli riscattano per comprare BTP che rendono di più, e lo fanno al valore contabile pieno;
- la compagnia paga i riscatti con la nuova raccolta (che così non viene investita ai tassi nuovi) o vendendo titoli in perdita;
- il rendimento della gestione peggiora ancora, e altri assicurati riscattano.
Nel dicembre 2023 lo avevo chiamato il cane che si morde la coda. Chi esce per primo prende il 100%; chi resta si ritrova in una gestione più povera. È la stessa dinamica di una corsa agli sportelli, con la differenza che qui non si vede.
Esiste poi un’anomalia nell’anomalia. Dal 2022 le compagnie possono “sterilizzare” nel bilancio individuale le minusvalenze sui titoli non immobilizzati, cioè non contabilizzarle. Nel 2025 questa facoltà ha pesato per 2,2 miliardi sul risultato del settore (4 miliardi nel 2024), e l’ultima legge di bilancio l’ha prorogata anche al 2026. Lo stesso presidente dell’IVASS Paolo Angelini, nelle Considerazioni di giugno, ha detto che a questa deroga più volte riproposta sarebbe preferibile il passaggio ai principi contabili internazionali anche per i bilanci individuali. Quando è il vigilante a dirlo, il problema esiste.
Vecchie e nuove polizze: la garanzia non è più quella di una volta
C’è poi un aspetto che di solito passa sotto silenzio. Le vecchie polizze ramo I, quelle sottoscritte prima della crisi, avevano tutte un rendimento minimo garantito con consolidamento annuo. Quel minimo si è ridotto nel tempo, dal 4% al 2% e poi via via fino allo zero, ma il principio restava intatto: quanto maturato ogni anno veniva aggiunto al capitale e da lì non si toccava più. I guadagni capitalizzati negli anni precedenti erano al sicuro. Nel peggiore dei casi, la rivalutazione dell’anno era zero.
Con le polizze di nuova generazione ogni compagnia si è sbizzarrita, e orientarsi è diventato difficile. Ci sono prodotti che garantiscono il capitale solo dopo un periodo minimo di permanenza, per esempio cinque anni; altri che lo garantiscono solo in caso di decesso; altri ancora solo a scadenza o in alcune ricorrenze prefissate. E in molti casi la rivalutazione annua può essere negativa: la compagnia si riserva cioè la possibilità di scaricare sugli assicurati eventuali perdite della gestione.
Il principio della valutazione al prezzo di carico non viene toccato: le minusvalenze latenti restano tali. Ma il rendimento dell’anno dipende dalle plus e minusvalenze realizzate, cioè da cosa la compagnia decide di comprare e vendere in quei dodici mesi. Se la gestione è costretta a vendere titoli in perdita, per esempio per pagare i riscatti, quella perdita può finire nel rendimento attribuito agli assicurati e intaccare quanto già accumulato.
È chiaramente una misura estrema, che nessuna compagnia ha interesse a usare a cuor leggero perché distruggerebbe la fiducia nel prodotto. Ma è una tutela in meno per il risparmiatore e una forma di elasticità in più per la compagnia. Attenzione però a non esagerare nella direzione opposta: il rischio è passato solo in parte al sottoscrittore. Le vecchie polizze con minimo garantito e consolidamento annuo sono ancora in vigore e pesano sulle riserve; le garanzie residue (a scadenza, dopo cinque anni, in caso di decesso) restano a carico della compagnia; e in caso di riscatti massicci le perdite da vendite forzate colpirebbero comunque il suo capitale. Chi ha una polizza recente, però, non ha la stessa protezione di chi ne ha una vecchia, anche se sul rendiconto le due sembrano identiche.
Come eravamo rimasti: Eurovita, FWU, Cronos
Ricapitolo per chi è arrivato dopo.
- Fine 2022: con il rialzo dei tassi le minusvalenze latenti sulle gestioni separate esplodono. A fine 2023 il saldo arriva a -53,7 miliardi.
- Febbraio 2023: Eurovita, compagnia messa insieme dal fondo di private equity inglese Cinven comprando portafogli di polizze da vari operatori, scende sotto i requisiti di solvibilità. Cinven si rifiuta di ricapitalizzarla, la compagnia viene commissariata e i riscatti vengono congelati. Coinvolti circa 400 mila clienti.
- 11 marzo 2023: nel giorno del crack di Silicon Valley Bank scrivo cosa intendo fare con la mia polizza Cattolica: riscattarla. La mia paura era che, di fronte a un evento destabilizzante, si mettessero dei paletti all’uscita. Con Eurovita è esattamente quello che è successo.
- Giugno 2023: salvataggio di sistema. Cinque gruppi (Generali, Unipol, Allianz, Poste Vita, Intesa Sanpaolo Vita) si spartiscono circa 15 miliardi di attivi, di cui 9 nelle gestioni separate, con le banche collocatrici impegnate a coprire i riscatti anticipati. Nasce la compagnia ponte Cronos.
- Luglio 2024: crack della tedesca FWU, anche questa con un filo che porta a Cinven: oltre 100 mila clienti italiani con riscatti bloccati, stavolta senza paracadute di sistema perché le polizze erano state vendute in libera prestazione di servizi tramite broker.
- Ottobre 2025: Cronos chiude e il portafoglio (circa 11 miliardi di riserve) passa alle cinque compagnie. Le minusvalenze latenti ereditate da Eurovita, che nel 2023 superavano 1,5 miliardi, si erano dimezzate grazie al calo dei tassi.
Il lieto fine di Eurovita è arrivato per una ragione semplice: i tassi sono scesi. Non perché il problema strutturale sia stato risolto.
Cosa è cambiato da allora
Le buone notizie
- Patrimonializzazione: l’indice medio di solvibilità del settore è salito al 273% a fine 2025 (dal 259,4% del 2024). Le compagnie hanno più del doppio del capitale richiesto.
- Riscatti in calo: nel 2025 i riscatti sulle gestioni separate sono scesi del 9,3%, alleggerendo la pressione sulla liquidità.
- Diversificazione: il peso dei BTP nelle gestioni separate è passato dal 45,8% del 2018 al 32,5% del 2025.
- Fondo di garanzia vita: dopo Eurovita è nato il Fondo di garanzia dei rami vita. L’IVASS ne ha approvato lo statuto a inizio 2026 e il consiglio è stato nominato a maggio. Tutela fino a 100.000 euro per avente diritto in caso di liquidazione coatta della compagnia.
- Gestioni con fondo utili: le gestioni separate più recenti possono accantonare le plusvalenze per distribuirle negli anni magri, e non portano in pancia i vecchi titoli a cedola bassa.
Le notizie meno buone
- I tassi sono tornati a salire: la BCE ha alzato i tassi l’11 giugno e il 10 settembre 2026, portando quello sui depositi al 2,50%, per le pressioni inflazionistiche legate anche al conflitto in Medio Oriente. Il prossimo consiglio è il 29 ottobre.
- Lo spread si è riaperto: il 2 ottobre ha toccato i 131 punti base con il decennale al 4,7%; il 23 ottobre ha chiuso a 122, con il BTP al 4,56% e il Bund al 3,34%. Nei mesi scorsi lo spread viaggiava sotto i 100 punti.
- Le minusvalenze latenti avevano già ricominciato a crescere: secondo la Relazione IVASS, a fine 2025 il saldo tra plus e minusvalenze latenti delle gestioni separate era ancora negativo e in lieve peggioramento. E questo prima dei rialzi del 2026. La Banca d’Italia, nel Rapporto sulla stabilità finanziaria di aprile, aveva già avvertito che l’aumento dei rendimenti poteva generare nuove minusvalenze latenti.
- Il divario di rendimento si riapre: nel 2024 le gestioni separate hanno reso in media il 2,8% lordo contro il 3,7% del BTP decennale, il terzo anno consecutivo di differenziale negativo. Con il decennale oltre il 4,5% la forbice torna ad allargarsi, e con essa la tentazione di riscattare.
- Garanzie più deboli sulle polizze nuove: come visto sopra, una parte del rischio è passata dalla compagnia all’assicurato, con condizioni che variano molto da prodotto a prodotto.
- Il fondo di garanzia è ancora un salvadanaio: le compagnie versano lo 0,4 per mille delle riserve vita all’anno, per arrivare a regime solo nel 2032 a circa 3,5 miliardi. Contro gestioni separate da quasi 600 miliardi.
Il conto della serva
Non esiste ancora un dato ufficiale sulle minusvalenze latenti a fine 2026, e non ci inventiamo numeri. Si può però fare un esercizio di sensibilità. Il reddito fisso pesa circa l’80% delle gestioni separate, cioè grosso modo 470 miliardi. Ipotizzando una duration media intorno ai 7 anni (ipotesi nostra, non un dato pubblicato), ogni mezzo punto di rialzo dei rendimenti si traduce in un calo teorico di valore di circa il 3,5%, cioè nell’ordine di 15 miliardi di minusvalenze latenti in più. È un ordine di grandezza, non una stima puntuale, ma basta a capire perché la vigilanza ha drizzato le antenne.
Il punto di vista del risparmiatore italiano
Chi ha una polizza ramo I non deve farsi prendere dal panico, ma è giusto che sappia cosa ha in mano.
- Il capitale garantito è garantito dalla compagnia. Non dallo Stato. È quindi un rischio di credito sulla compagnia, oggi attenuato dal fondo di garanzia fino a 100.000 euro, ma con un fondo ancora lontano dalla dotazione a regime.
- Leggere bene le condizioni di garanzia. È la prima cosa da verificare nelle condizioni contrattuali: la polizza ha un rendimento minimo garantito con consolidamento annuo (tipico delle vecchie polizze), oppure la garanzia vale solo dopo un periodo minimo di permanenza, solo a scadenza o solo in caso di decesso, con rivalutazione annua che può essere negativa? Nel secondo caso, un riscatto anticipato in un anno difficile può restituire meno di quanto si vede sull’ultimo rendiconto.
- Chi sta dietro alla compagnia conta. Eurovita era di un fondo di private equity che, quando è servito, non ha messo un euro. Un grande gruppo bancario o assicurativo ha più interesse (e più mezzi) a non far saltare la propria rete.
- Guardare la gestione separata, non solo il prodotto. Nel set informativo e nei rendiconti annuali si trovano il nome della gestione, la sua dimensione, il rendimento degli ultimi anni e se ha o meno un fondo utili. Una gestione vecchia, senza fondo utili e chiusa a nuove sottoscrizioni è quella più esposta al circolo vizioso dei riscatti.
- Confrontare il rendimento con il BTP. Se la gestione rende sistematicamente un punto o più in meno di un BTP di durata simile, quel differenziale è il prezzo che si paga per la garanzia e per la stabilità del rendiconto. Con garanzie più deboli, quel prezzo diventa più difficile da giustificare.
- Non dimenticare i vantaggi fiscali e successori. Le polizze ramo I non pagano l’imposta di bollo annua (a differenza di ramo III e V), i rendimenti sono tassati solo al riscatto al 26% con la quota riferibile ai titoli di Stato al 12,5%, le somme sono impignorabili e non rientrano nell’imposta di successione. Sono buone ragioni per tenerle, non per ignorarne i rischi.
- Prima di riscattare, fare i conti. Penali di uscita nei primi anni, tassazione dei rendimenti maturati, eventuale perdita della garanzia se si esce prima del periodo minimo e perdita dei vantaggi successori vanno messi sulla bilancia. Il riscatto ha senso se l’alternativa è chiara (per esempio una scaletta di BTP comprati direttamente) e non come gesto d’impulso. Chi ha una vecchia polizza con minimo garantito e consolidamento annuo ci pensi due volte: quella garanzia oggi non si trova più.
- La porta può chiudersi. Eurovita ha dimostrato che in caso di crisi i riscatti possono essere congelati per mesi. La nuova direttiva europea sul risanamento e la risoluzione delle assicurazioni (IRRD) prevede tra gli strumenti a disposizione delle autorità anche la sospensione temporanea dei riscatti. Una polizza ramo I è liquida finché il sistema è tranquillo.
Note dell’A.I. (Claude)
Due lenti diverse sullo stesso problema. L’articolo del Sole ragiona soprattutto in ottica Solvency II, dove gli attivi sono valutati a mercato: lì l’allargamento dello spread si vede subito e pesa sul capitale. La “anomalia” denunciata da Gianni riguarda invece la contabilità locale delle gestioni separate, dove le minusvalenze restano nascoste finché i titoli non vengono venduti. Le due cose convivono: una compagnia può avere un indice di solvibilità robusto e, allo stesso tempo, una gestione separata con forti perdite latenti e un rendimento poco competitivo.
Il rischio vero è comportamentale, non contabile. Come spiega l’EIOPA citata dal Sole, un rialzo graduale dei tassi risk-free può persino migliorare la solvibilità delle compagnie con passività lunghe. Il pericolo non nasce dal rialzo in sé, ma dal fatto che rende più attraente uscire. Le minusvalenze latenti diventano perdite vere solo se i riscatti costringono a vendere. Per questo il dato da seguire nei prossimi mesi non è tanto lo spread quanto l’andamento dei riscatti, che per ora restano in calo.
Il trasferimento parziale del rischio ha due facce. Le garanzie più deboli delle polizze nuove rendono il sistema un po’ più resistente, perché alleggeriscono la pressione sul capitale delle compagnie: è anche per questo che oggi la vigilanza parla di pre-allerta e non di emergenza. Ma quella maggiore solidità è ottenuta in parte spostando il rischio sui singoli assicurati, spesso senza che se ne rendano conto. E la grande varietà di formule (cinque anni di permanenza, garanzia solo in caso di decesso, solo a scadenza) rende il confronto tra prodotti molto più difficile per il risparmiatore.
Un rischio più idiosincratico che sistemico. Il sistema nel suo complesso è più solido del 2023. Le situazioni da monitorare sono quelle che somigliano a Eurovita: compagnie piccole o medie, portafogli acquistati da terzi, gestioni separate vecchie piene di titoli comprati negli anni dei tassi zero, azionisti finanziari con orizzonte breve.
La diversificazione ha un rovescio. Lo spostamento dai BTP ai titoli di Stato esteri riduce l’esposizione al rischio Italia, ma non elimina il rischio tasso: un rialzo generalizzato dei rendimenti in Europa colpisce anche quei titoli. E l’aumento di obbligazioni societarie e fondi, insieme alla crescente assunzione di rischio di credito bancario tramite cartolarizzazioni sintetiche, sposta parte del rischio dal debito pubblico al credito privato.
Sulla stima di sensibilità. L’esercizio sul “conto della serva” è volutamente grezzo: la duration effettiva varia molto tra gestioni, non tutti i titoli sono a tasso fisso e una parte del portafoglio è stata rinnovata a rendimenti più alti negli ultimi due anni. Va letto come ordine di grandezza.
Considerazioni
Nel marzo 2023, mentre saltava Silicon Valley Bank e veniva commissariata Eurovita, ho riscattato la mia polizza soci Cattolica, che per anni avevo considerato una delle migliori sul mercato per i caricamenti bassissimi. Non perché pensassi che la compagnia fosse a rischio, ma perché avevo capito una cosa: in un mercato la liquidità è tutto, e uno strumento che sembra liquido può smettere di esserlo proprio quando ne hai bisogno. Eurovita me lo ha confermato pochi mesi dopo.
Poi i tassi sono scesi, le minusvalenze si sono dimezzate, Cronos ha chiuso in utile e tutti hanno tirato un sospiro di sollievo. Ma il problema strutturale non è mai stato risolto: è stato solo rinviato a colpi di sterilizzazioni delle minusvalenze, prorogate di anno in anno. E nel frattempo le compagnie hanno fatto la loro parte per mettersi al riparo, riscrivendo le garanzie delle polizze nuove in modo che una fetta del rischio resti in capo a chi le sottoscrive. Adesso la BCE ha ripreso ad alzare i tassi, lo spread si è riaperto e il Sole 24 Ore torna a suonare il campanello. La storia si ripete, almeno nella prima parte.
Non è il momento di correre in agenzia. È il momento di sapere cosa si ha in mano, e di leggere le condizioni contrattuali con più attenzione di quanta ne abbiamo mai messa. Ricordo che le banche, come ho scritto pochi giorni fa, stanno cambiando pelle e puntano sempre di più su polizze e risparmio gestito, dove i margini sono alti: le ramo I continueranno a essere proposte allo sportello come il porto più sicuro, anche quando la garanzia è molto meno solida di quella di una volta. E ricordo che le assicurazioni europee stanno assumendo di nascosto rischio di credito delle banche tramite le cartolarizzazioni sintetiche: un altro tassello di rischio che finisce, alla lontana, anche nelle gestioni separate.
Chi vuole ripercorrere tutta la vicenda trova la cronaca completa nei due thread Assicurazioni ramo primo: che fare? e Assicurazioni ramo primo: che fare 2. Per un esempio concreto di come una ramo I possa trovare posto in un portafoglio prudente, rimando a Portafogli come “case story”, e per il quadro sui tassi a Obbligazioni e tassi di interesse.
Larga la foglia, stretta la via: dite la vostra, che io ho detto la mia%.
L’articolo del Sole 24 Ore
Conflitto di interesse: L’autore non detiene posizioni sulle compagnie di assicurazione citate in questo articolo. Detiene direttamente alcuni titoli di Stato italiani (BTP).
Se questo articolo ti è stato utile, puoi sostenere il blog con un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu