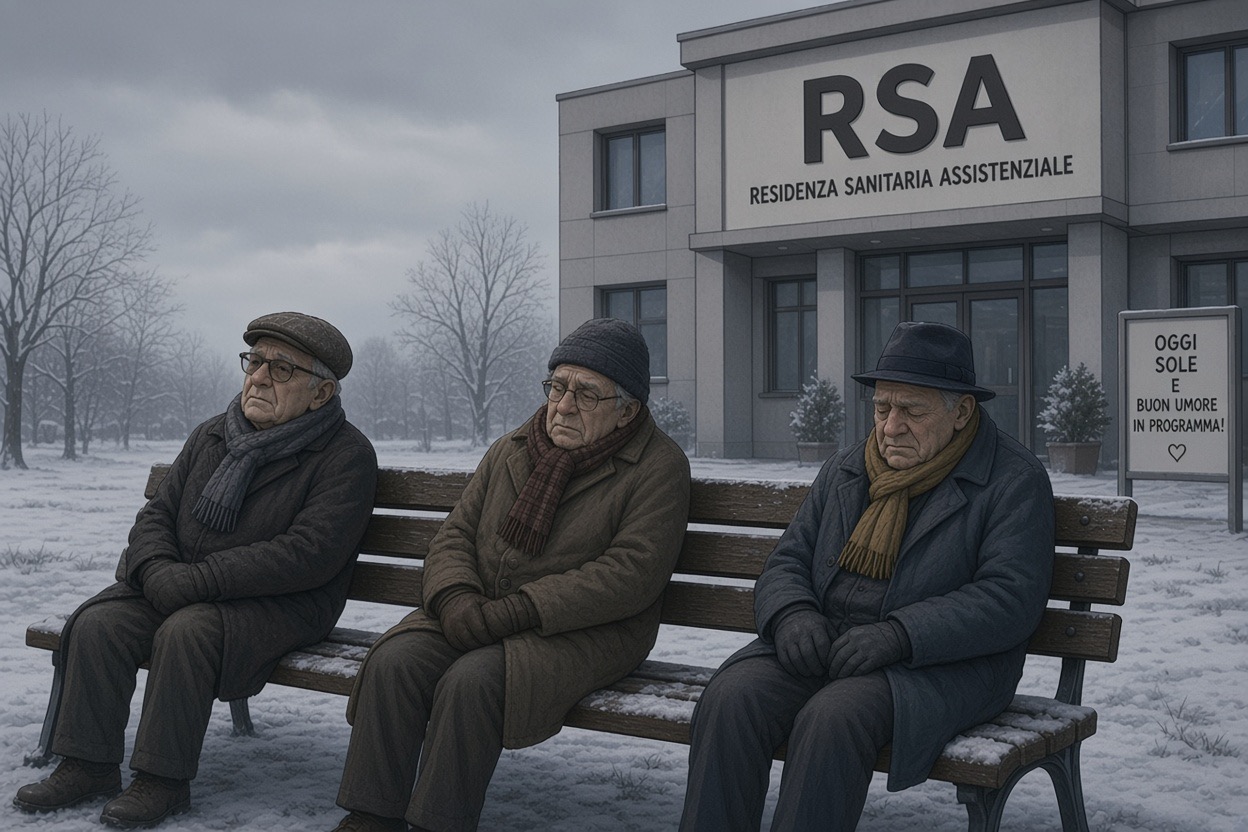
Fonte: Barron’s, Joseph F. Coughlin (MIT AgeLab), “Health and Longevity Spending Is Rising. Here’s How to Plan for It”, 3 novembre 2026 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Istat, Fondazione Gimbe, Cergas Bocconi, Altroconsumo, FNP-CISL, Assindatcolf, Agenzia delle Entrate, INPS, We Wealth)
Quanto costa invecchiare? Su Barron’s, Joseph Coughlin, fondatore dell’AgeLab del MIT, parte da una stima di Fidelity: un americano che va in pensione a 65 anni nel 2026 spenderà in media 185.500 dollari in cure. Da quel conto restano però fuori l’assistenza di lungo periodo e quasi tutte le spese dentistiche. Coughlin propone allora di dividere la spesa in tre “portafogli”: prevenzione, prestazioni e protezione.
Lo schema è utile anche in Italia, ma i numeri americani non si possono trasferire. Qui il Servizio sanitario copre buona parte delle cure, eppure le famiglie pagano di tasca propria 41,3 miliardi di euro l’anno, il 22,3% della spesa sanitaria totale. Soprattutto, la voce più pericolosa per il patrimonio è proprio quella che Fidelity esclude: la perdita dell’autosufficienza.
Secondo le stime provvisorie dell’Istat, nel 2025 a 65 anni ci si poteva attendere di vivere altri 10,8 anni senza limitazioni nelle attività abituali, su una vita residua di circa 21. Restano quindi in media circa dieci-undici anni con qualche limitazione. Non significa che siano anni di non autosufficienza o di assistenza continua, ma è il periodo in cui il problema può presentarsi. Altroconsumo rileva tra le famiglie intervistate una spesa media in RSA di 2.139 euro al mese, con il reddito dell’anziano insufficiente nel 77% dei casi. Una badante in regola costa circa 1.585 euro al mese, ma ha orari, riposi e ferie: chi deve assistere una persona giorno e notte ha bisogno di più lavoratrici. Eppure le polizze contro la non autosufficienza restano poco diffuse.
La tesi di Coughlin
L’articolo di Barron’s è rivolto ai consulenti americani. La salute, sostiene Coughlin, non è più una spesa che arriva con la vecchiaia: molti adulti pagano già per dispositivi indossabili, analisi avanzate, farmaci GLP-1 e programmi di longevità, spesso con prove cliniche ancora parziali. La pianificazione finanziaria, però, se ne occupa soprattutto a ridosso della pensione. Riprendendo l’idea dell’economista Michael Grossman, che considerava la salute un capitale, Coughlin propone di trattarla come tale e di dividerne la spesa in tre portafogli.
I tre portafogli in versione italiana
| Portafoglio | Che cosa contiene | La realtà italiana |
|---|---|---|
| Prevenzione | Attività fisica, alimentazione, sonno, vaccini, screening | Costa poco e il SSN offre vaccini e screening. Il limite è spesso l’abitudine: nel 2025 è sedentario il 29,8% delle persone dai 14 anni in su, quasi 6 su 10 dai 75 anni. |
| Prestazioni | Dispositivi indossabili, biomarcatori, diagnostica avanzata, cliniche della longevità | È quasi tutta spesa privata e facoltativa. Il dubbio è quanto valga davvero: più dati non significano sempre più salute. |
| Protezione | Malattia, disabilità, non autosufficienza | Il SSN copre gran parte delle cure, ma molto meno l’assistenza quotidiana. Qui si concentra il rischio per il patrimonio. |
Quanto pagano davvero le famiglie
Nel 2024 la spesa di tasca propria è stata di 41,3 miliardi di euro, circa 700 euro a residente. Il calcolo è nostro ed è una media che comprende anche bambini e giovani. Su vent’anni equivale a circa 14.000 euro a prezzi costanti: è una semplice moltiplicazione della media nazionale, non la spesa attesa di un pensionato.
Secondo il Rapporto OASI del Cergas Bocconi, la spesa privata totale nel 2024 è stata di 47,7 miliardi. Comprende sia la spesa diretta delle famiglie sia quella intermediata da assicurazioni, imprese ed enti. Le voci principali sono farmaci (11,5 miliardi), dentisti (9,5) e servizi medici (7,1), mentre i ricoveri in strutture per l’assistenza di lungo periodo pesano 3,9 miliardi.
Due dati vanno letti insieme. La Fondazione Gimbe segnala che la spesa nelle strutture private non accreditate, solo una parte del totale, è passata da 3,05 a 7,23 miliardi tra il 2016 e il 2023. Il Rapporto OASI rileva invece che nel 2024 la spesa di tasca propria è scesa di 1,1 miliardi in termini nominali, mentre quella intermediata è salita di 0,5. Il quadro è quindi di una spesa privata ormai strutturale, più che di una crescita ininterrotta.
Il conto che manca: la non autosufficienza
Per l’Istat (Rapporto Bes 2026, stime provvisorie) gli anni attesi a 65 anni senza limitazioni nelle attività abituali sono 10,8. La vita residua è di 21,7 anni al Nord, con 11,5 senza limitazioni; di 21,6 al Centro, con 10,9; di 20,9 nel Mezzogiorno, con 9,6. Restano quindi circa dieci-undici anni con qualche limitazione. Limitazione e non autosufficienza sono però cose diverse: si tratta di medie, e non tutti avranno bisogno di assistenza a pagamento.
Altroconsumo ha intervistato 594 familiari: l’ingresso in RSA avviene in media a 85 anni, dopo un’attesa media di 115 giorni. La spesa media di 2.139 euro comprende 2.031 euro di retta e 108 di extra, e il reddito dell’anziano lascia scoperti in media 900 euro al mese.
Come leggere il costo di una RSA
La retta si divide in due parti: chi ha un posto convenzionato paga la quota alberghiera, mentre quella sanitaria è coperta dal SSN; chi è privato paga entrambe. Secondo Gimbe, citata da We Wealth, le rette vanno da 2.000 a 4.000 euro al mese, di norma coperte per circa metà dal servizio regionale. Il dato di Altroconsumo va letto come spesa delle famiglie intervistate, non come costo totale della struttura per il sistema.
Conta molto ottenere la convenzione. In Lombardia una famiglia ha speso in media 74,54 euro al giorno, cioè 27.281 euro l’anno. Nei posti solventi della provincia di Varese si arriva a 102,20 euro al giorno. E in Toscana circa mille persone attendono ancora lo sblocco della quota sanitaria.
| RSA, scenario su 3 anni (durata ipotizzata) | Spesa della famiglia al mese | Totale |
|---|---|---|
| Media Italia | 2.139 € | 77.004 € |
| Nord | 2.306 € | 83.016 € |
| Sud e Isole | 1.630 € | 58.680 € |
| Posto solvente senza quota sanitaria, provincia di Varese (102,20 € al giorno) | circa 3.109 € | 111.909 € |
Importi costanti, senza inflazione. I dati medi vengono da un’indagine di Altroconsumo su 594 familiari: non sono una statistica ufficiale e mescolano posti convenzionati e solventi. Le regole cambiano per regione e comune, e con ISEE basso può intervenire il Comune. La pensione copre una parte di queste cifre: con lo scoperto medio di 900 euro, tre anni in RSA pesano sui risparmi o sui familiari per circa 32.400 euro.
La badante: una sola spesso non basta
La cifra che circola, circa 1.585 euro al mese secondo FNP-CISL Emilia-Romagna, comprende retribuzione e oneri contrattuali, ma si riferisce a una sola lavoratrice. Una badante in regola non è disponibile a tutte le ore. Il contratto prevede per la convivente al massimo 54 ore settimanali, 36 ore di riposo settimanale e 26 giorni di ferie, oltre a festività e permessi. Se la persona ha bisogno di assistenza anche di notte, spesso ne serve una seconda, perché la lavoratrice del giorno deve poter riposare.
La settimana però ha 168 ore. Due conviventi a tempo pieno ne coprono al massimo 108, e restano ferie, malattie e permessi. Una copertura davvero continua richiede quindi più persone, turni organizzati o l’aiuto della famiglia.
A questo si aggiunge la convivenza. L’alloggio è spesso un costo figurato, se in casa c’è già una stanza libera. Il vitto invece è una spesa reale, da aggiungere al costo del lavoro. Assindatcolf stimava nel 2022 una sostituta a 7.950 euro l’anno per 15 ore settimanali e a 12.666 euro per 25 ore. Sono dati vecchi, quindi probabilmente oggi più alti.
| Scenari di costo del lavoro domestico, su 5 anni (durata ipotizzata) | Ore coperte a settimana, al massimo | Al mese | All’anno | In 5 anni | In 5 anni, al netto dell’accompagnamento |
|---|---|---|---|---|---|
| Una badante convivente | 54 | 1.835 € | 22.020 € | 110.100 € | 77.008 € |
| Badante e sostituta a 15 ore | 69 | 2.498 € | 29.970 € | 149.850 € | 116.758 € |
| Badante e sostituta a 25 ore | 79 | 2.891 € | 34.686 € | 173.430 € | 140.338 € |
| Due badanti conviventi a tempo pieno | 108 | 3.670 € | 44.040 € | 220.200 € | 187.108 € |
Calcoli nostri, a importi costanti. Nessuno di questi scenari garantisce da solo una copertura continua sulle 168 ore settimanali. Ogni badante convivente è stimata a 19.020 euro l’anno, più 3.000 euro di vitto (250 euro al mese, ipotesi nostra). Le sostitute usano i dati Assindatcolf del 2022, senza vitto. L’accompagnamento vale 551,53 euro al mese, pari a 33.092 euro in cinque anni, e presuppone che il diritto duri per tutto il periodo. Non sono compresi alloggio, sostituzioni per ferie o malattia, straordinari e spese di gestione. Il calcolo non considera la pensione dell’assistito e le agevolazioni fiscali.
Il confronto va fatto con cautela, perché casa e RSA non offrono lo stesso servizio e gli stessi costi fissi. Ma già con ore scoperte, tre di questi scenari superano i circa 25.700 euro l’anno della spesa media rilevata in RSA. Una copertura realmente continua costerebbe di più, e andrebbe calcolata con un piano di turni specifico. Restare a casa è spesso una scelta di qualità della vita, non necessariamente il risparmio che molti immaginano.
L’aiuto pubblico universale resta l’accompagnamento, sganciato dal reddito. La Prestazione Universale aggiunge fino a 850 euro al mese, ma è riservata agli over 80 già titolari di accompagnamento, con bisogno assistenziale gravissimo e ISEE fino a 6.000 euro. Non è spendibile liberamente: serve a pagare lavoratori domestici regolarmente assunti o servizi di assistenza qualificati. È sperimentale e scade il 31 dicembre 2026; non ho trovato conferma di una proroga. Sul fronte legale, la Corte d’Appello di Milano ha posto l’intero costo a carico del servizio sanitario quando l’assistenza di base è indispensabile alle cure, ma la decisione dipende dal caso concreto e non è una regola generale.
Il secondo portafoglio: quando la prestazione diventa una rendita passiva
I farmaci GLP-1 sono l’esempio più concreto. In Italia Mounjaro è rimborsato per il diabete di tipo 2, ma per obesità e sovrappeso è in classe C. I prezzi riportati sono di 346,58 euro a confezione per i dosaggi da 2,5 e 5 mg, 485,22 euro per 7,5 e 10 mg, 623,86 euro per 12,5 e 15 mg. Wegovy da 2,4 mg costa 380 euro, mentre i dosaggi più bassi costano meno. Con una confezione al mese, alle dosi più alte fanno circa 4.560 euro l’anno per Wegovy e 7.486 per Mounjaro. E poiché interrompendo la cura il peso tende a tornare, non è una spesa una tantum: va trattata come un impegno ricorrente.
Cosa cambia per il risparmiatore italiano
- Detrazioni sanitarie. Danno il 19% sulla parte che supera i 129,11 euro, con pagamento tracciabile salvo le eccezioni previste. Su 1.000 euro di spese sono circa 165 euro. Aiutano, ma non cambiano il piano. Prima di contare su esami, dispositivi e programmi di longevità, conviene verificare che siano detraibili: la palestra di un adulto, per esempio, non lo è.
- RSA. È detraibile la quota sanitaria certificata dalla struttura, non vitto e alloggio.
- Badante. Per l’assistenza a un non autosufficiente, la detrazione è del 19% su un massimo di 2.100 euro, cioè 399 euro, con reddito fino a 40.000 euro. I contributi sono deducibili fino a 1.549,37 euro l’anno. Rispetto a una spesa di decine di migliaia di euro, il peso resta modesto.
- Polizze LTC. Sono poco diffuse: secondo dati Ivass pubblicati nel 2023 e riportati da We Wealth, la raccolta era di circa 178 milioni, lo 0,2% dei premi Vita. Il premio è detraibile su un massimo di 1.291,14 euro l’anno, pari a circa 245 euro di risparmio, se la compagnia non può recedere dal contratto. Pesa di più l’età: i dirigenti assicurativi sentiti da We Wealth indicano come finestra ideale i 40-55 anni e segnalano che oltre i 65-70 molte compagnie pongono forti limiti o non assicurano. Sono però parole di chi queste polizze le vende.
- Fondi pensione. Alcuni includono una copertura LTC: conviene verificare se la propria forma la prevede e a quali condizioni.
- La casa. Per molte famiglie italiane è il patrimonio più grande, ma non paga una retta. Nuda proprietà e prestito vitalizio ipotecario sono strade possibili per renderla liquida, con costi ed effetti sugli eredi da valutare per tempo.
- Liquidità. L’attesa per un posto e i primi mesi di assistenza richiedono denaro subito: la riserva per questo rischio non può stare tutta in strumenti difficili da vendere.
Le domande da porsi
- Se domani servisse assistenza giorno e notte, chi coprirebbe tutte le ore, con quali soldi e per quanti anni?
- Nella mia regione come si ottiene la quota sanitaria, quanto si aspetta e quanto costerebbe il posto nel frattempo?
- Chi in famiglia può prendersi carico dell’organizzazione e dei turni scoperti, e a quale costo per il suo lavoro?
- Quali spese “di longevità” sostengo oggi, e quali continuerei a pagare anche con una pensione più bassa?
- Se ho meno di 55 anni, ho almeno chiesto un preventivo LTC? Se ne ho più di 70, quale patrimonio posso destinare a questo rischio?
Note dell’A.I. (Claude)
- La cifra di Fidelity e i nostri scenari non sono confrontabili: differiscono per sistema sanitario, voci incluse e metodo. Le durate di 3 e 5 anni sono ipotesi di lavoro, non medie statistiche.
- Altroconsumo non indica esplicitamente come sia composta la retta media: la lettura come spesa a carico della famiglia è una nostra interpretazione, coerente con il modo in cui presenta il dato. Gli esempi di Lombardia, Varese e Toscana non valgono automaticamente per il resto d’Italia.
- Gli scenari sulla badante combinano fonti di anni diversi e un’ipotesi sul vitto, e non dimostrano quanto costi una copertura completa: per questo servirebbe un piano di turni su 168 ore, con riposi, ferie e sostituzioni. Non tutti ne hanno bisogno, e parte dell’assistenza può venire dalla famiglia.
- Il dato dello 0,2% risale a una pubblicazione del 2023 e il perimetro delle statistiche sulle LTC può variare: va letto come segnale di scarsa diffusione, non come misura esatta di oggi.
- Una polizza LTC non è per forza la risposta giusta. Vanno letti con attenzione definizione di non autosufficienza, carenze, esclusioni, rivalutazione della rendita e possibilità di aumento dei premi. Una rendita fissa può perdere molto potere d’acquisto nei decenni che separano la firma dall’eventuale uso.
- L’indicazione “prima dei 50 anni” va pesata: un premio pagato per trent’anni ha un costo opportunità che chi vende la polizza tende a non mostrare.
Considerazioni
Coughlin scrive per i consulenti, e qui sta anche il rischio. Lo schema dei tre portafogli è una buona griglia per ragionare, ma in mano a una rete di vendita può diventare un nuovo argomento per piazzare prodotti: la “longevity” è un’etichetta che si presta bene. A mio giudizio l’ordine, per un italiano, va rovesciato rispetto alla moda del momento. Prima si guarda al rischio che può svuotare il patrimonio, poi alla prevenzione, che costa poco e spesso consiste nel camminare. Il braccialetto che misura il sonno, semmai, viene per ultimo.
Attenzione anche alla cifra della badante che circola: è quella di una sola persona, con il suo orario, i suoi riposi e le sue ferie. Chi ha davvero un non autosufficiente in casa sa che spesso ne servono almeno due, e che anche chi vive in casa mangia. Il conto vero comincia lì.
Il dato che più mi colpisce non è la retta, ma la scarsissima diffusione delle polizze. O gli italiani hanno fatto bene i conti e preferiscono coprire il rischio con casa, risparmi e figli, o semplicemente non vogliono pensarci. Temo che valga soprattutto la seconda ipotesi, e con famiglie sempre più piccole quel sistema di copertura è meno solido di quanto sembri.
L’autore non detiene posizioni sui titoli citati in questo articolo.
Se questo articolo ti è stato utile, puoi sostenere il blog su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer