Fonte: Briefing.com — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicati J.P. Morgan Asset Management e T. Rowe Price, scheda prodotto J.P. Morgan, justETF, Morningstar, ExtraETF, ETF Stream, Funds Europe)
In sintesi
- Il 19 novembre 2026 J.P. Morgan ha lanciato negli USA JALL (azionario globale “research enhanced”, 0,22%) e T. Rowe Price ha lanciato TFIX (obbligazionario multisettore di David Giroux, 0,37%).
- JALL ha già un gemello europeo UCITS, quotato dal dicembre 2024 con un TER dello 0,25%.
- Prova dei fatti: il gemello europeo è rimasto dietro all’indice in tutti i periodi misurati. Nell’ultimo anno, in euro, ha reso il 17,47% contro il 18,19% di un ETF passivo sull’azionario mondiale. Dal lancio il ritardo è di circa 0,9 punti all’anno.
- Il fratello maggiore sull’MSCI World ha battuto l’indice dal 2019 al 2023, ma è rimasto indietro nel 2024 e nel 2025, gli anni delle megacap.
- TFIX non ha equivalenti in Europa. Gli ETF USA restano fuori portata per il retail italiano e, quando acquistabili, sono tassati all’aliquota IRPEF.
Indice
1. JALL: l’azionario globale “research enhanced” di J.P. Morgan
2. Il gemello europeo alla prova dei numeri
3. TFIX: il reddito fisso di David Giroux diventa un ETF
4. Giroux, una vecchia conoscenza delle Tavole Rotonde di Barron’s
5. TFIX e gli ETF americani: cosa resta fuori per il risparmiatore italiano
6. Note dell’A.I. (Claude)
7. Considerazioni
Il 19 novembre 2026 due tra i maggiori gestori americani hanno quotato sul NYSE Arca due nuovi ETF a gestione attiva. Sono due prodotti diversi tra loro, ma insieme raccontano bene dove sta andando l’industria del risparmio gestito.
J.P. Morgan Asset Management ha lanciato il JPMorgan All Country Research Enhanced Equity ETF (JALL), un ETF azionario globale su mercati sviluppati ed emergenti con un costo dello 0,22%. Parte con 250 milioni di dollari messi da FM, un grande assicuratore americano. Lo gestisce un team guidato dall’italiana Piera Elisa Grassi, con Raffaele Zingone e Lina Nassar. J.P. Morgan si presenta oggi come il più grande emittente di ETF attivi al mondo e ricorda che nel 2026 i flussi verso gli ETF attivi hanno già superato quelli di tutto il 2025, arrivando a circa 590 miliardi di dollari.
T. Rowe Price ha risposto con il Capital Appreciation Fixed Income ETF (TFIX). È un ETF obbligazionario multisettore con un costo dello 0,37%, che porta in formato ETF la componente obbligazionaria del celebre Capital Appreciation Fund di David Giroux. Per T. Rowe è il decimo ETF attivo lanciato quest’anno e porta la gamma a 40 prodotti.
Su questo blog seguiamo da tempo la corsa dei grandi gestori verso gli ETF “attivi”. L’etichetta permette di chiedere commissioni più alte di quelle ormai ridotte all’osso degli indicizzati. Quello che succede oltre Atlantico, di solito, prima o poi arriva anche da noi. Per JALL è già successo: la versione europea è quotata dal dicembre 2024, e quindi possiamo fare la prova dei fatti e confrontarne i rendimenti con l’indice.
1. JALL: l’azionario globale “research enhanced” di J.P. Morgan
JALL investe in azioni dei mercati sviluppati ed emergenti partendo dal lavoro di un team di oltre 80 analisti fondamentali, che coprono circa 2.500 titoli. Il comunicato non indica un benchmark ufficiale, ma colloca il fondo nella categoria Morningstar Global Large-Stock Blend. Secondo J.P. Morgan, JALL riprende l’impostazione di un portafoglio globale già esistente fuori dagli Stati Uniti, con un track record di vent’anni.
Per capire il prodotto bisogna partire dalla formula “research enhanced”. Il portafoglio parte da un ampio indice di mercato e si discosta di poco: sovrappesa i titoli su cui gli analisti hanno una visione positiva e sottopesa quelli considerati cari. Morningstar descrive questi scostamenti come modesti, con esposizioni a regioni, settori e stili sostanzialmente neutrali rispetto all’indice. Il risultato è una gestione attiva a basso tracking error, molto vicina all’indice per composizione ma con un costo da prodotto attivo.
I 250 milioni iniziali arrivano da FM, un grande assicuratore di proprietà commerciali. Il suo responsabile degli investimenti ha spiegato di cercare un po’ di extrarendimento senza rinunciare alla diversificazione di un portafoglio di mercato. È esattamente la promessa della formula: quasi un indice, ma con qualcosa in più.
2. Il gemello europeo alla prova dei numeri
Il prodotto, in questo caso, è nato prima in Europa ed è stato portato dopo negli Stati Uniti, dove costa leggermente meno. Il JPM All Country Research Enhanced Index Equity Active UCITS ETF è domiciliato in Irlanda, è quotato dal 10 dicembre 2024 con un TER dello 0,25% e ha come benchmark dichiarato l’MSCI ACWI. È disponibile in più classi: dollari ad accumulazione (JRAW, IE000A7N3IV0), dollari a distribuzione (IE000JLILKH0), euro ad accumulazione (JREW, IE000T4LTZ00) ed euro con copertura del cambio (JRWE, IE0001JABD69). Al lancio è stato quotato a Londra, a Francoforte, su Borsa Italiana e alla SIX svizzera.
Il portafoglio conferma la natura del prodotto: circa mille titoli, con le prime dieci posizioni (Nvidia, Apple, Microsoft, Alphabet, Amazon, TSMC, Broadcom, Meta, Micron, Samsung) che pesano intorno al 26%. Somiglia molto all’indice mondiale.
Il dato più recente viene da justETF: nell’anno chiuso al 18 novembre 2026, misurato in euro, la classe in dollari ad accumulazione ha reso il 17,47%. Nello stesso periodo lo State Street SPDR MSCI All Country World Investable Market UCITS ETF, un ETF passivo sull’azionario mondiale, ha reso il 18,19%. La differenza è di 0,72 punti a favore del passivo.
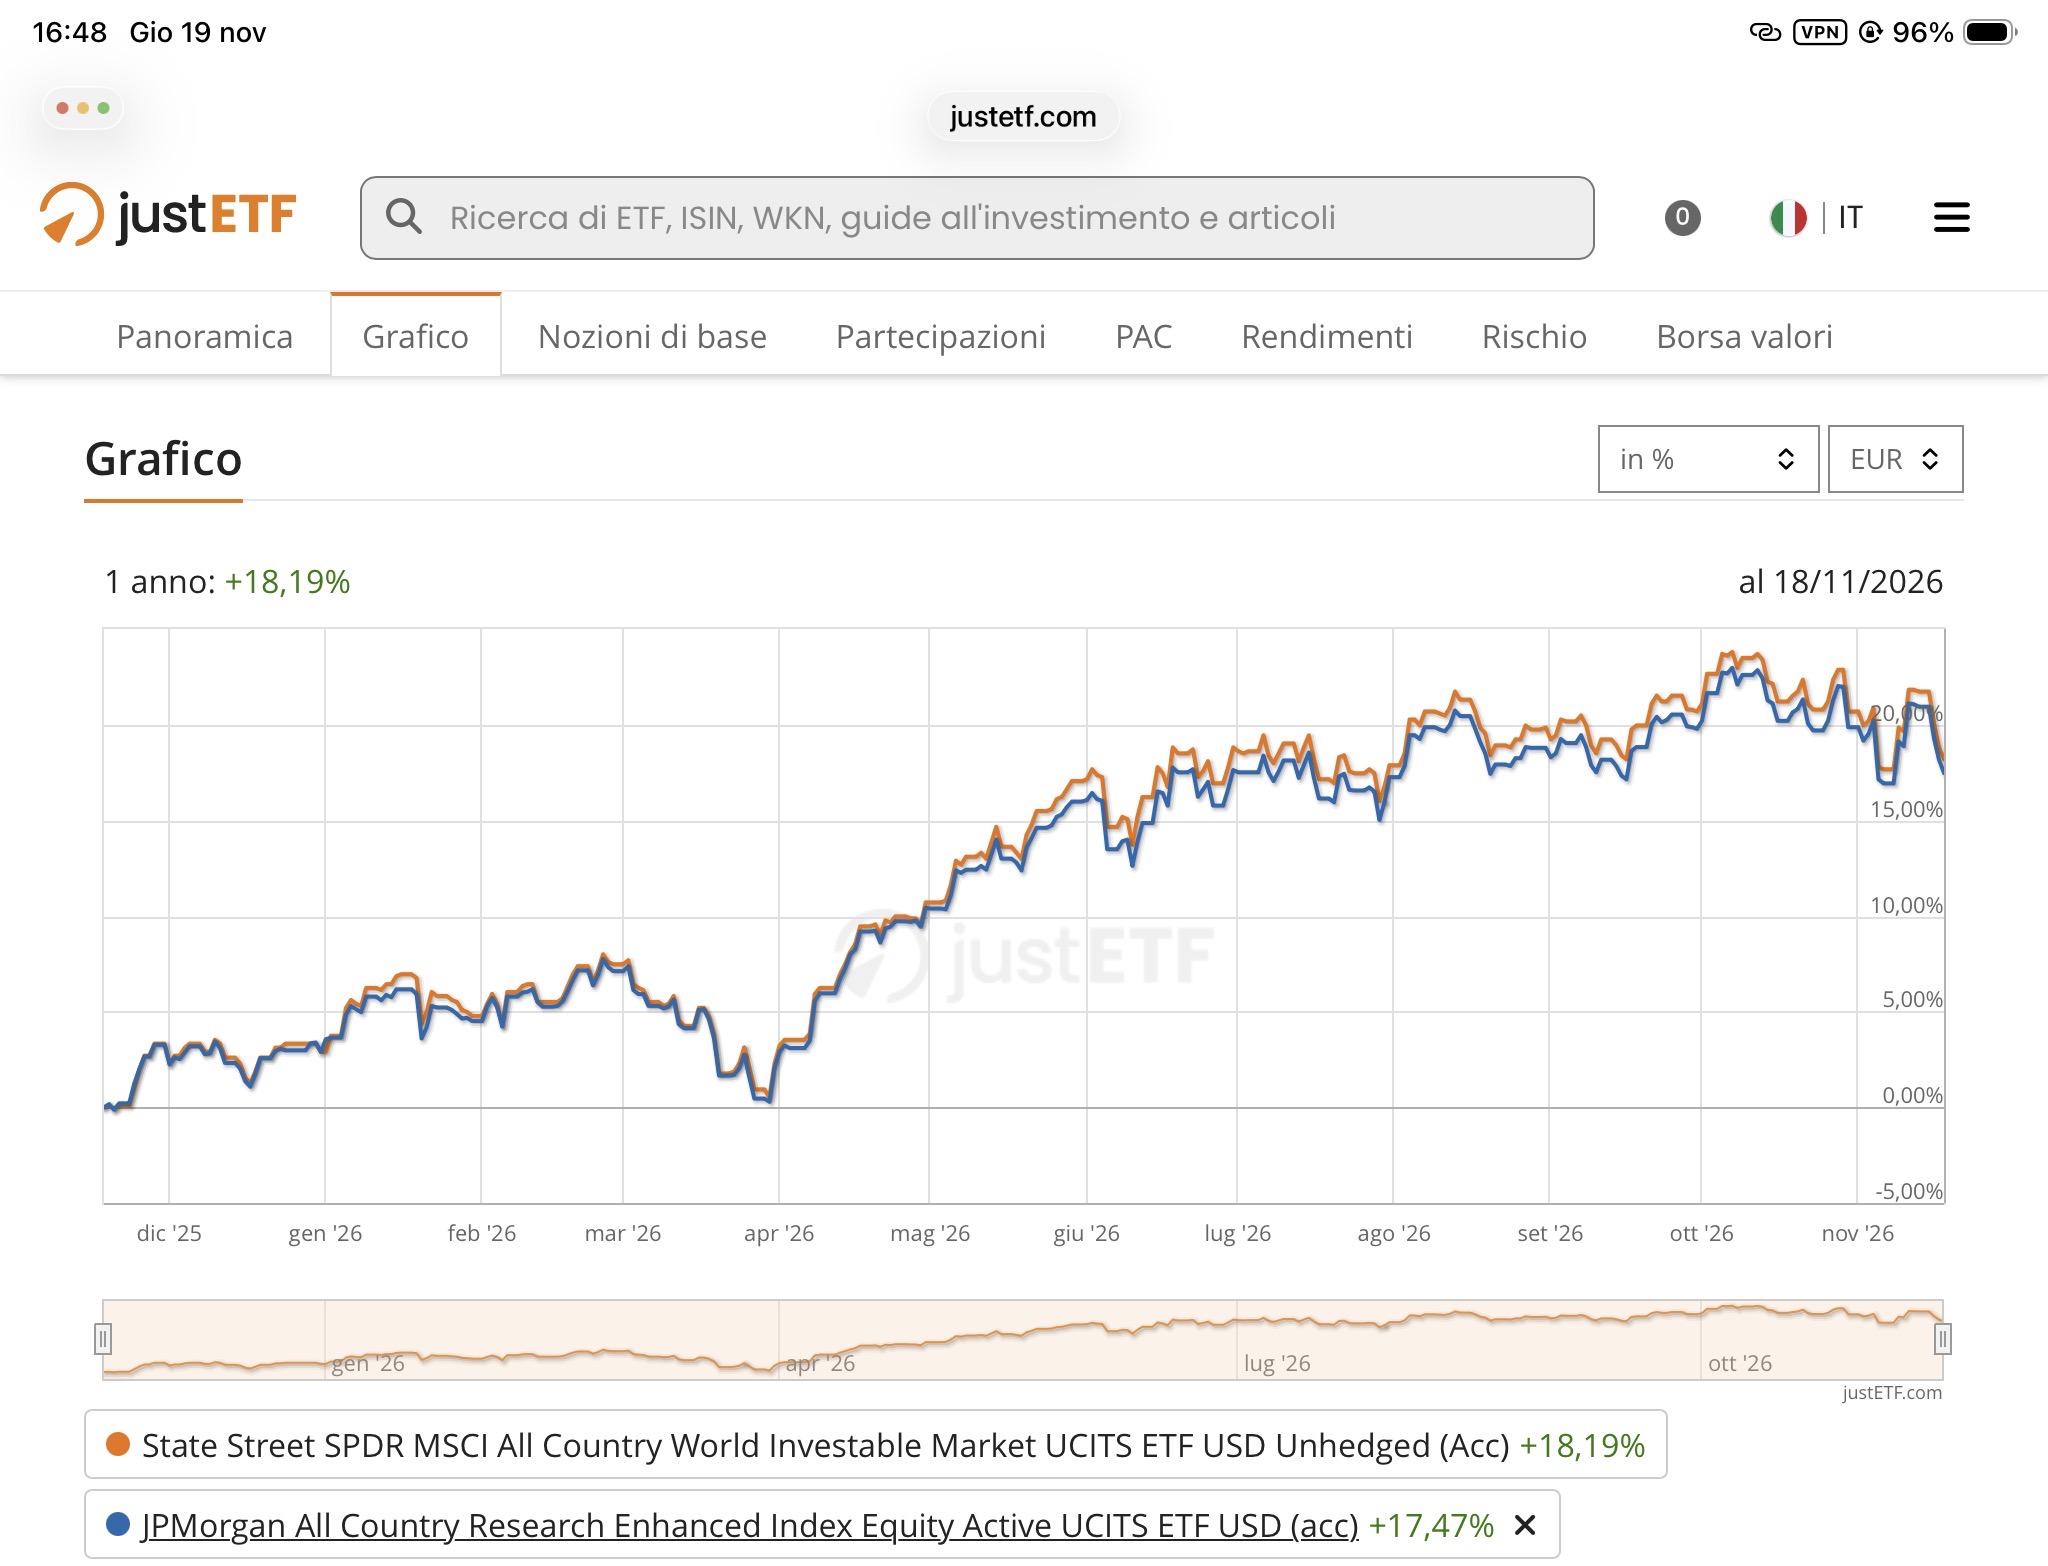
Rendimento a un anno in euro al 18/11/2026: in arancione l’ETF passivo SPDR MSCI ACWI IMI (+18,19%), in blu l’ETF attivo J.P. Morgan (+17,47%). Fonte: justETF.
Il grafico mostra bene il comportamento di una strategia “research enhanced”: le due linee si muovono quasi insieme e la distanza si allarga piano piano. Una precisazione: l’SPDR replica l’MSCI ACWI IMI, che comprende anche le piccole società, e non l’MSCI ACWI che J.P. Morgan usa come riferimento. Non è il confronto ufficiale, ma è quello che interessa a chi deve scegliere fra i due ETF, al netto dei costi di entrambi.
Il confronto ufficiale con il benchmark si trova nella scheda prodotto J.P. Morgan (classe USD acc, dati in dollari al 31 agosto 2026):
| Periodo | ETF | MSCI ACWI | Differenza |
|---|---|---|---|
| 2025 (anno solare) | 21,32% | 22,34% | −1,02 |
| 2026 da inizio anno | 13,95% | 14,31% | −0,36 |
| 1 anno | 21,99% | 22,35% | −0,36 |
| Dal lancio (annuo) | 18,57% | 19,47% | −0,90 |
Il verdetto, per ora, è chiaro: in nessun periodo l’ETF ha battuto l’indice. ExtraETF arriva allo stesso numero partendo dai dati in euro, con un ritardo medio di circa 0,90 punti all’anno. È quasi quattro volte il costo dichiarato. Il TER, quindi, spiega solo una parte del ritardo. Il resto è il “valore aggiunto” della gestione attiva, che finora è stato negativo.
Due anni sono però pochi per giudicare una strategia. Per un confronto più lungo si può guardare il fratello maggiore, il JPM Global Research Enhanced Index Equity Active UCITS ETF (JREG). Usa la stessa metodologia, ma solo sui mercati sviluppati e contro l’MSCI World, ed è quotato dal 2018. Questi sono i dati annuali di J.P. Morgan:
| Anno | JREG | MSCI World | Differenza |
|---|---|---|---|
| 2019 | 28,58% | 27,67% | +0,91 |
| 2020 | 16,85% | 15,90% | +0,95 |
| 2021 | 24,00% | 21,82% | +2,18 |
| 2022 | −17,51% | −18,14% | +0,63 |
| 2023 | 25,29% | 23,79% | +1,50 |
| 2024 | 18,32% | 18,67% | −0,35 |
| 2025 | 19,92% | 21,09% | −1,17 |
Il quadro è più sfumato. Per cinque anni di fila la strategia ha battuto l’indice, anche nel 2022 al ribasso, e Morningstar stima un vantaggio medio di circa 60 punti base all’anno. Negli ultimi due anni, però, è rimasta indietro. La versione All Country è nata proprio all’inizio di questa fase sfavorevole. La spiegazione più probabile è la concentrazione del mercato: quando pochi giganti tirano l’indice, anche piccoli sottopesi sulle megacap costano caro.
3. TFIX: il reddito fisso di David Giroux diventa un ETF
TFIX punta al massimo rendimento totale, tra cedole e apprezzamento del capitale, su più segmenti del credito: Treasury a media scadenza, obbligazioni investment grade con rating BBB, high yield e prestiti bancari a tasso variabile con leva (leveraged loans). Segue lo stesso schema della componente obbligazionaria del Capital Appreciation Fund.
Lo gestiscono tre persone. David Giroux ha oltre 28 anni di esperienza, tutti in T. Rowe Price, ed è tre volte vincitore del premio Morningstar come miglior gestore di fondi bilanciati. Paul Massaro guida il team high yield globale e la strategia sui prestiti a tasso variabile. Brian Solomon è responsabile del team obbligazionario del fondo. TFIX è il quarto ETF della “famiglia” Capital Appreciation, dopo TCAF (azionario, 2023), TCAL (con strategia di opzioni per il reddito, 2025) e TPUT (lanciato a inizio 2026). È però il primo interamente obbligazionario.
Conta anche il momento scelto. Il Capital Appreciation Fund, chiuso ai nuovi investitori dal giugno 2014, riaprirà il 7 dicembre 2026. Nel frattempo il patrimonio è passato da circa 21 a 70 miliardi di dollari. Morningstar osserva che la capacità liberata dalla riorganizzazione del 2022 è servita prima a lanciare gli ETF e solo dopo a riaprire il fondo. Il marchio del gestore-star viene così distribuito su più prodotti.
4. Giroux, una vecchia conoscenza delle Tavole Rotonde di Barron’s
Giroux è un membro fisso della Tavola Rotonda di Barron’s e su questo blog lo abbiamo seguito più volte:
- le sue scelte alla tavola rotonda di gennaio 2023, nella raccolta “2023 Le tavole rotonde di Barron’s”;
- il ritratto di Barron’s dell’agosto 2025 sui tre nuovi fondi che gestisce, in “Interviste con gestori e analisti 2”;
- la tavola rotonda di gennaio 2026 e le sue scelte sulle utility regolamentate, in “Barron’s: Tavole Rotonde 2026”;
- la tavola rotonda di metà anno, con le sette biotech SMID candidate all’acquisizione e la sua visione controcorrente sugli utili dell’IA, in “Le scelte di Giroux alla Tavola Rotonda”.
Chi ha letto quei pezzi conosce il suo stile: grande attenzione al rapporto rischio/rendimento, diffidenza verso le valutazioni gonfiate, un debole per la sanità e per le utility. Negli ultimi anni, inoltre, ha detto più volte di vedere più valore nelle obbligazioni che in un mercato azionario caro. TFIX è la traduzione in prodotto di questa visione.
5. TFIX e gli ETF americani: cosa resta fuori per il risparmiatore italiano
TFIX non ha equivalenti in Europa. T. Rowe Price è arrivata in Europa solo nel 2026, con due ETF UCITS azionari della linea Integrated Equity: Integrated Global Equity (TRPG, TER 0,25%) e Integrated US Equity Enhanced Index (TRPU, TER 0,14%). Per i primi dodici mesi le commissioni sono azzerate. Della gamma Capital Appreciation non c’è nulla in versione UCITS.
Gli originali americani restano fuori portata. Senza KID PRIIPs il broker italiano di norma non consente al cliente retail di acquistare né JALL né TFIX. Inoltre, anche quando sono acquistabili (per esempio da un cliente professionale), gli ETF USA sono fondi non armonizzati: per il residente italiano i proventi sono tassati all’aliquota marginale IRPEF, non al 26% degli ETF UCITS.
6. Note dell’A.I. (Claude)
Il sovrapprezzo va giustificato dai risultati. In Europa il costo aggiuntivo rispetto a un passivo sull’azionario mondiale è di pochi decimi di punto. Negli Stati Uniti, dove gli indicizzati globali costano pochi punti base, lo 0,22% di JALL è un multiplo del costo dell’indice. Il confronto da fare, però, non è sul TER in assoluto, ma tra il sovrapprezzo e l’extrarendimento netto. I dati mostrano che una strategia a basso tracking error può guadagnare o perdere circa un punto all’anno rispetto all’indice, e quindi il costo pesa sul risultato più di quanto suggerisca il TER.
Attenzione a non trarre conclusioni troppo presto. Il ritardo della versione All Country copre meno di due anni, in una fase particolarmente sfavorevole a chi si discosta anche di poco dalle megacap. Lo storico più lungo della versione World mostra che la strategia ha funzionato in mercati più “larghi”. Chi la valuta sta scommettendo, in sostanza, su un ritorno a un mercato meno concentrato.
TFIX è un caso diverso. Nel reddito fisso multisettore, con high yield e leveraged loans, anche i prodotti passivi costano decine di punti base, e sono mercati meno liquidi in cui la selezione degli emittenti conta di più. Lo 0,37% non è fuori mercato. Il vero sovrapprezzo, semmai, è il nome di Giroux. Va però ricordato che nel fondo bilanciato la parte obbligazionaria lavora insieme a quella azionaria, mentre qui viene venduta da sola.
La tattica del periodo gratuito. T. Rowe ha azzerato per 13 mesi le commissioni dei suoi ETF Active Core americani e per 12 mesi quelle dei due UCITS europei. Si raccolgono masse a costo zero e la commissione piena arriva dopo, quando il cliente è già entrato. È una tecnica commerciale legittima, ma chi confronta i costi deve guardare il TER a regime, non quello promozionale.
L’autore non detiene posizioni sui titoli citati in questo articolo.
7. Considerazioni
Lo dico da tempo e questi due lanci lo confermano: la gestione attiva sta tornando dalla porta di servizio. Prima gli ETF hanno compresso le commissioni dei fondi tradizionali. Ora i grandi gestori mettono l’etichetta “attivo” sullo stesso contenitore per riportarle verso l’alto.
Questa volta però abbiamo potuto guardare i numeri, e i numeri dicono una cosa precisa. Un portafoglio di mille titoli che assomiglia all’indice, con il tocco degli analisti, finora ha reso meno di un semplice ETF passivo sul mondo: tre quarti di punto nell’ultimo anno, circa un punto all’anno dal lancio. Il fratello maggiore ha fatto meglio dell’indice per anni, finché il mercato non si è ridotto a una manciata di giganti. È la stessa tesi che sostengo nel filone sui passivi: quando i flussi passivi comprano sempre gli stessi titoli, chi prova a scegliere viene punito, anche se sceglie bene. Non credo che la soluzione sia pagare di più un “quasi indice”.
TFIX è più difendibile, perché nell’obbligazionario complesso la selezione degli emittenti ha un senso. Però vende soprattutto un nome, quello di Giroux, che seguo da anni sulle Tavole Rotonde di Barron’s e che stimo.
L’Europa sta seguendo la stessa strada, come abbiamo visto con gli ETF attivi di AllianceBernstein a Piazza Affari, con l’arrivo di T. Rowe Price e con le banche che lanciano ETF attivi con il proprio marchio per tenersi la commissione. Per i numeri sul confronto tra le due strade rimando a “Indicizzato o gestito”.
Fonti
J.P. Morgan AM — comunicato lancio JALL
T. Rowe Price — comunicato lancio TFIX
J.P. Morgan — scheda prodotto All Country REI UCITS ETF (31/08/2026)
justETF — scheda e grafico classe USD acc
J.P. Morgan — commento mensile Global REI UCITS ETF (JREG)
ExtraETF — scheda classe EUR acc
Morningstar — analisi JREG
Morningstar — riapertura del Capital Appreciation Fund
Funds Europe — lancio della versione UCITS
Börsen-Zeitung — ETF UCITS di T. Rowe Price
T. Rowe Price — Active Core ETF con commissioni azzerate
Se questi contenuti ti sono utili, puoi sostenere il blog offrendomi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu