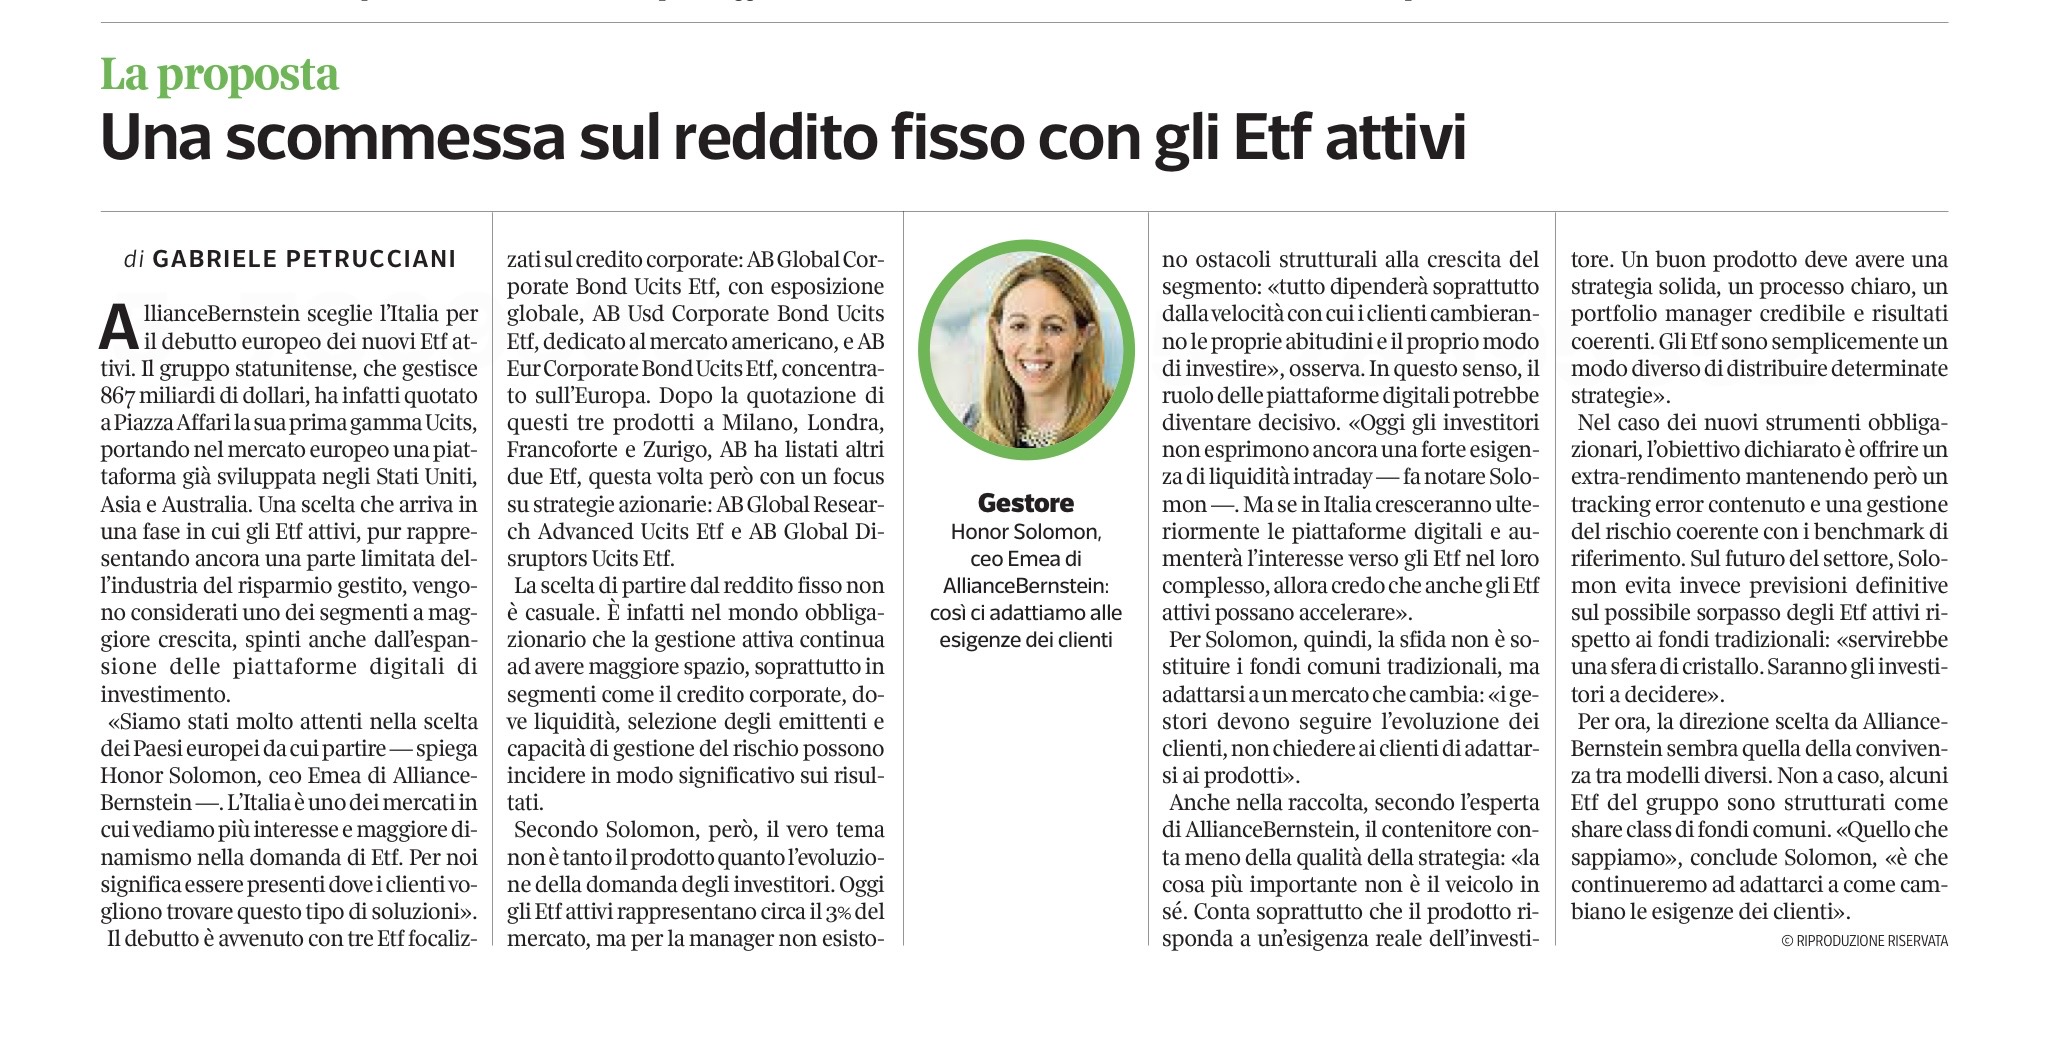
Fonte: Corriere della Sera – L’Economia, articolo di Gabriele Petrucciani — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicati AllianceBernstein, schede Borsa Italiana, Deutsche Börse/ETF Express, dati Morningstar via e-fundresearch, QuotedData, stockanalysis.com, dividend.com).
Il pezzo di Petrucciani racconta l’arrivo di AllianceBernstein a Piazza Affari con la sua prima gamma di ETF UCITS a gestione attiva, e dà voce a Honor Solomon, CEO EMEA del gruppo. È una notizia di prodotto, di quelle che di solito si leggono e si dimenticano. Vale però la pena fermarsi, perché in questo caso specifico esiste un modo per verificare le promesse invece di crederci sulla parola: nessuno di questi cinque strumenti è una strategia nata ieri. Sono tutti travasi in formato ETF di portafogli che già esistono e che hanno numeri pubblici.
AB non è un debuttante nel formato: negli Stati Uniti gestisce ETF dal 2022 e al 29 maggio 2026 contava 32 prodotti nel mondo per oltre 19 miliardi di dollari, fra Stati Uniti, Taiwan e Australia. L’Europa è arrivata dopo, ed è arrivata copiando. Andiamo a guardare che cosa hanno copiato, e come ha reso.
Cosa è stato quotato, e quando
Il debutto è avvenuto in due tempi. Il 27 maggio 2026 sono sbarcati su Borsa Italiana tre ETF obbligazionari sul credito corporate investment grade, annunciati con comunicato del 23 aprile. Il 9 giugno sono seguiti due ETF azionari, già quotati su Xetra dal 29 maggio. Tutti e cinque sono domiciliati in Lussemburgo (piattaforma AB SICAV I) e quotati anche su London Stock Exchange, Börse Xetra e SIX Swiss Exchange.
| Strumento | ISIN | TER |
|---|---|---|
| AB Euro Corporate Bond Portfolio UCITS ETF | LU3322521785 | 0,29% |
| AB Global Corporate Bond Portfolio UCITS ETF | LU3322522080 | 0,29% |
| AB USD Corporate Bond Portfolio UCITS ETF (EYEG) | LU3322522593 | 0,29% |
| AB Global Research Advanced Equity Portfolio UCITS ETF (GLRA) | LU3322522247 | 0,25% |
| AB Global Disruptors Portfolio UCITS ETF (FWD) | LU3322522163 | 0,775% |
TER dei tre obbligazionari da comunicazione Deutsche Börse, confermato dalle schede Borsa Italiana. Global Disruptors e USD Corporate Bond sono classificati articolo 8 SFDR. Tutte le classi quotate sono ad accumulazione e denominate in dollari, tranne l’Euro Corporate Bond. Borsa Italiana li colloca nel segmento dedicato “ETF a Gestione Attiva”, introdotto proprio per distinguerli dai replicanti passivi.
Gli obbligazionari sono cloni di fondi che già esistono. Ecco come hanno reso
Questo è il punto che nei comunicati non viene mai messo in prima riga: l’ETF obbligazionario non è un fondo nuovo, è una classe di azioni di un comparto della SICAV lussemburghese che gira già. L’AB Euro Corporate Bond Portfolio, per esempio, ha una classe istituzionale (I2, ISIN LU2842873395) con track record dall’11 luglio 2024. Il comparto vale 211,44 milioni di euro considerando tutte le tranche (dato al 31 luglio 2026). Stessa struttura per il comparto in dollari, la cui classe I2 ha ISIN LU2842874286.
Vuol dire che due anni di storia esistono, e sono verificabili. Questi i numeri della classe I2 dell’Euro Corporate Bond secondo Morningstar, in euro, al 13 agosto 2026:
| AB Euro Corp Bond I2 | Media categoria | |
|---|---|---|
| Da inizio anno | +0,25% | +0,09% |
| 1 anno | +1,01% | +0,71% |
| Dal lancio (annualizzato) | +3,29% | n.d. |
| Volatilità 1 anno | 3,18% | 3,39% |
| Sharpe 1 anno | negativa | negativa |
Cosa dicono davvero questi numeri. Il fondo batte la media della sua categoria (Morningstar “EUR Corporate Bond”) di circa 30 punti base su dodici mesi e di 16 punti base da inizio anno, con una volatilità leggermente inferiore. Non è poco per un prodotto che dichiara esplicitamente di voler restare aderente al benchmark: è esattamente il profilo promesso — piccolo vantaggio, rischio sotto controllo, nessuna scommessa direzionale.
Però. Trenta punti base di vantaggio annuo sono dello stesso ordine di grandezza della differenza di costo fra questo ETF (0,29%) e un replicante passivo sul credito corporate (0,07-0,20%). E la classe misurata è quella istituzionale, con una struttura commissionale diversa da quella della classe quotata: il confronto va letto come indicazione sulla qualità della strategia, non come proiezione del rendimento che porterà a casa chi compra l’ETF in Borsa. Aggiungo che la media di categoria è una media di fondi attivi, non l’indice: battere i colleghi non equivale a battere il mercato al netto dei costi.
Ultimo dettaglio, e non è una critica al gestore: lo Sharpe ratio a un anno è negativo, per il fondo come per l’intera categoria. Su questo orizzonte il credito corporate in euro ha reso meno della liquidità. È il promemoria che, in questo mestiere, la bravura del gestore conta molto meno di dove si è deciso di stare.
Il test del gemello americano, sull’azionario
Sulla parte azionaria il riscontro è ancora più diretto. L’AB Global Disruptors UCITS ETF è la trasposizione europea dell’AB Disruptors ETF (FWD), quotato al NYSE Arca dal 22 marzo 2023 e gestito da Lei Qiu. Stessa mano, stessa filosofia, ottanta-cento titoli scelti fra chi guida l’innovazione. Il ticker europeo è persino lo stesso.
I numeri del veicolo americano al 13 luglio 2026: da inizio anno +27,7%, a dodici mesi +49,1%, a tre anni +32,8% annualizzato, masse a 3,16 miliardi di dollari. Al 22 luglio un’altra fonte indicava un rendimento medio annuo dal lancio del 33,99%. Il patrimonio è cresciuto in verticale: da circa 1,3 miliardi a gennaio 2026 a oltre 3 miliardi a metà anno.
Sono numeri notevoli. Tre osservazioni prima di prenderli come garanzia.
Il portafoglio. A giugno 2026 il fondo contava 121 posizioni, primi dieci titoli intorno al 24% del totale, netta prevalenza tecnologica: AMD, Alphabet, Nvidia, Lam Research fra i nomi principali, più un 6,6% parcheggiato in un fondo monetario del gruppo. Un rendimento del genere, in questo triennio, con questo portafoglio, è in larga misura l’effetto di essere stati esposti ai semiconduttori e all’intelligenza artificiale nel loro momento migliore. Quanto sia alpha del gestore e quanto beta tematico, dai dati pubblici non si distingue.
La finestra temporale. Marzo 2023 è, quasi al giorno, l’inizio del ciclo dell’IA sui mercati. Il fondo non ha mai attraversato un mercato ostile alla crescita.
Il turnover. Morningstar lo indica al 196% annuo contro una media di categoria del 69%: il portafoglio viene rigirato quasi due volte l’anno. I costi di transazione non compaiono nel TER, ma esistono e li paga il fondo.
Quanto costa la stessa cosa di qua e di là dell’Atlantico
Il confronto più istruttivo non è sui rendimenti, è sul listino prezzi. L’ETF americano costa 0,65% annuo. La versione europea, stessa strategia e stesso gestore, costa 0,775%. Circa un quinto in più, per lo stesso prodotto, al risparmiatore europeo. Le ragioni tecniche si possono immaginare — scala minore, costi di distribuzione, conformità UCITS — ma il risultato per chi compra è quello.
Sulla parte obbligazionaria, come si è visto, il margine è ancora più stretto: 0,29% contro lo 0,07% di un Vanguard USD Corporate Bond UCITS passivo, lo 0,12% di uno Xtrackers, lo 0,20% di un iShares. Il gestore attivo parte con un handicap fra i 9 e i 22 punti base annui, contro un vantaggio storico misurato in circa trenta. Il conto torna, ma di poco, e su due soli anni di storia.
Un’ultima annotazione pratica: la liquidità sul secondario italiano è ancora in costruzione. Guardando la scheda del comparto in dollari, nella prima ora di contrattazioni di lunedì 7 settembre 2026 il contatore dei contratti era fermo a zero. È fisiologico per uno strumento quotato da tre mesi su una piazza secondaria rispetto a Xetra e Londra, ma significa che lo spread denaro-lettera va guardato prima di inserire un ordine, e che l’ordine al meglio è da evitare.
Note dell’A.I. (Claude)
Il contesto di mercato. Gli ETF attivi valevano in Europa circa 89 miliardi di dollari a febbraio 2026, contro 30 miliardi nel 2023. Restano intorno al 3% delle masse complessive del mercato ETF europeo, ma raccolgono una fetta di flussi molto superiore al loro peso. Tutti gli emittenti americani stanno arrivando, e stanno arrivando con lo stesso schema: la versione UCITS di un prodotto già collaudato in patria.
Sul “contenitore”. Solomon, nel pezzo del Corriere, sostiene che ciò che conta non è il veicolo ma la qualità della strategia, e che gli ETF sono solo un modo diverso di distribuire capacità di gestione. È ragionevole e, va riconosciuto, controcorrente rispetto al marketing abituale del settore. Vale però anche il rovescio: se il veicolo è indifferente, l’unica domanda che resta è se quella gestione valga il suo prezzo. Con i dati del comparto sottostante alla mano, la risposta oggi è “forse, per pochi punti base, su una storia di due anni”.
Sul vantaggio fiscale mancante. Promemoria valido per tutti gli ETF, attivi o passivi: in Italia generano redditi di capitale, che non compensano le minusvalenze pregresse in portafoglio. Chi ha uno zainetto fiscale da smaltire deve tenerne conto — a differenza dei certificati, che generano redditi diversi e sono compensabili, pur portandosi dietro il rischio di credito sull’emittente.
Sulla prudenza dichiarata. Sul possibile sorpasso degli ETF attivi rispetto ai fondi tradizionali, Solomon evita di fare previsioni: «servirebbe una sfera di cristallo. Saranno gli investitori a decidere». È la frase più onesta dell’intero pezzo, e vale più di tutte le proiezioni di settore.
Considerazioni
Il filone dell’ETF attivo è ormai un tema ricorrente su queste pagine. Ne abbiamo scritto a proposito di ITAL, il primo ETF attivo sull’azionario italiano, dove il problema era identico ma rovesciato: alpha ampio e documentato, a fronte però di un TER dell’1,28%. E poi di WITA, l’ETF attivo PIR sulle PMI italiane, altro ibrido — ETF nella struttura, fondo attivo nella sostanza.
C’è poi il nesso con la linea di fondo del blog, argomentata in “Il passivo non misura più il mercato — lo crea”: che l’indicizzazione stia progressivamente snaturando la formazione dei prezzi. Un ETF a gestione attiva non ricade sotto quella critica — anzi, un gestore che seleziona i titoli fa esattamente il lavoro di price discovery che l’indicizzazione ha smesso di fare. Resta però la riserva già sollevata a proposito del backtest di ARK Invest sull’IA: un ETF tematico attivo che raccoglie flussi crescenti proprio perché cavalca una narrativa può contribuire alla stessa concentrazione di capitali su un paniere ristretto di titoli. Guardando la composizione del Disruptors, il rilievo è pertinente.
L’autore detiene posizioni in: NVDA, citata fra le principali partecipazioni del fondo analizzato. Nessuna posizione sugli ETF di AllianceBernstein né su AllianceBernstein Holding (AB).
Se questi contenuti ti sono utili, puoi sostenere il blog offrendomi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu
