Fonte: Bloomberg (Ye Xie, Greg Ritchie) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Bloomberg Intelligence, dati Bloomberg sul mercato obbligazionario globale)
Un fondo che compra ciò che tutti scaricano
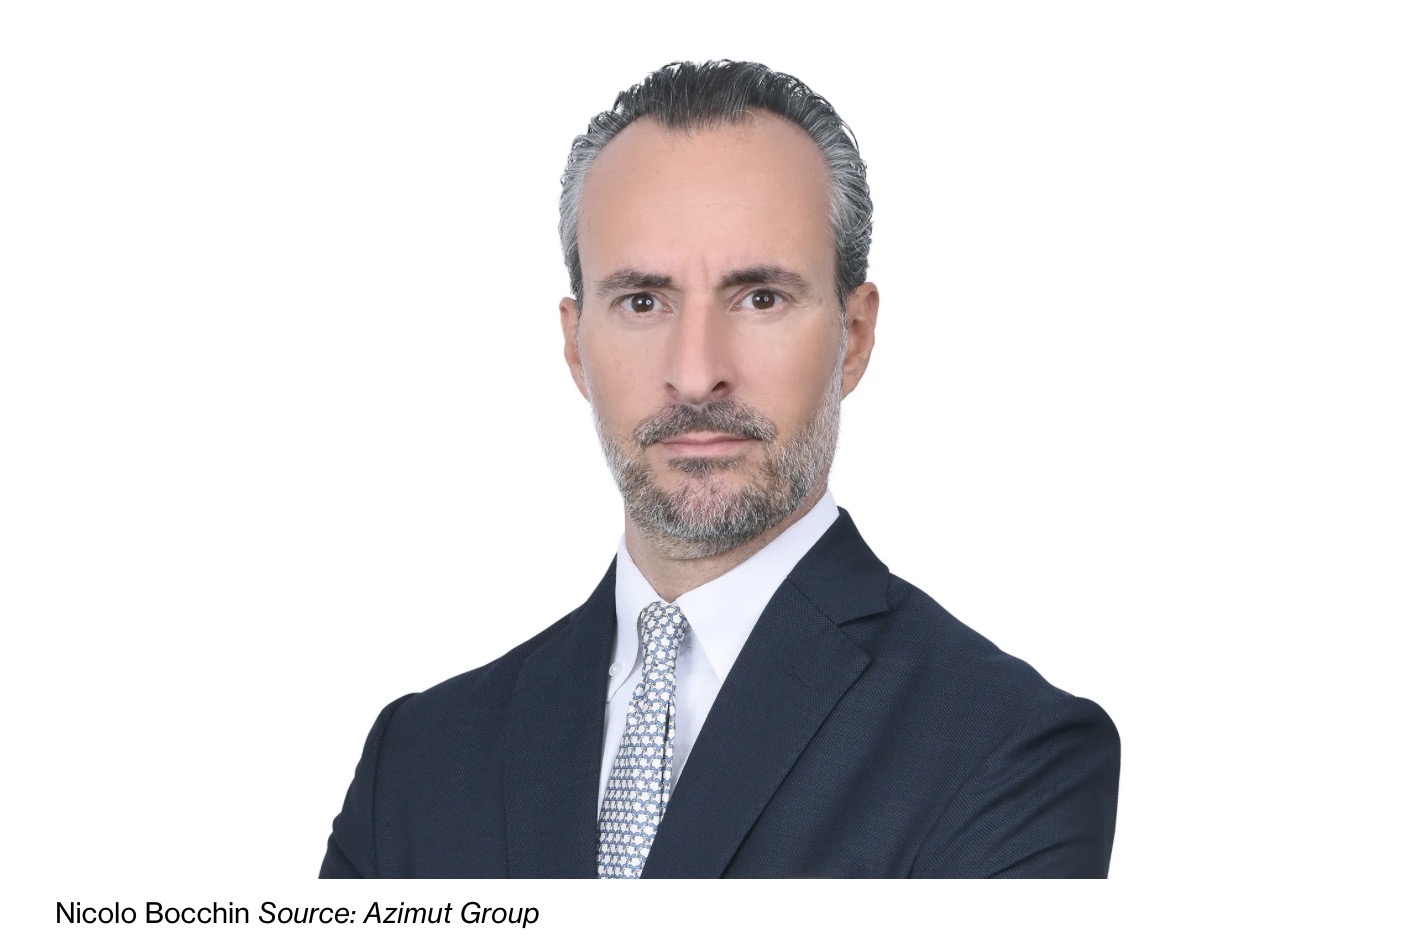
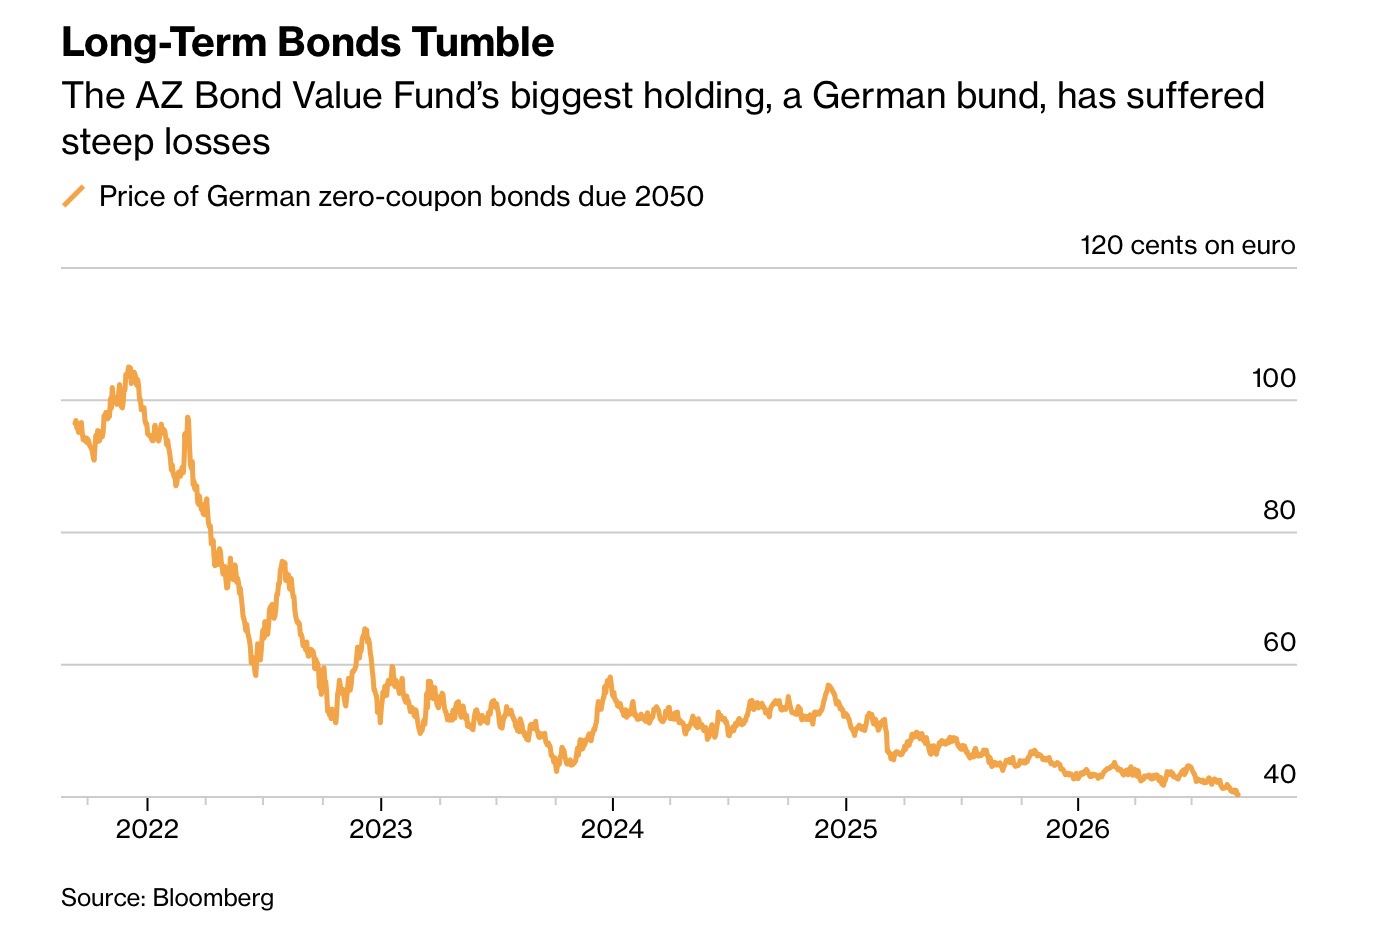
Mentre il mercato obbligazionario liquida in massa il debito a lunghissima scadenza, Nicolo Bocchin fa l’esatto contrario. Co-responsabile globale del reddito fisso di Azimut Group (€158 miliardi di masse), Bocchin gestisce l’AZ Bond Value Fund, un veicolo di nicchia che investe quasi esclusivamente in obbligazioni ultra-lunghe emesse nell’era dei tassi zero — tra i primi anni 2010 e la pandemia — che oggi pagano cedole minime o nulle e trattano a forte sconto, mediamente intorno ai 53 centesimi. Nel paniere: bund tedeschi a cedola zero con scadenza 2050 e titoli di Stato giapponesi che rendono appena lo 0,5% annuo.
Il fondo, con sede in Lussemburgo e gestito insieme al collega Oguz Esenturk, non ha brillato finora: dal lancio a settembre 2025 ha perso oltre il 9% in euro, un risultato peggiore sia dell’indice globale dei titoli di Stato (-2% nello stesso periodo) sia del paniere di bond con scadenza oltre 15 anni (-6%).
I numeri, per tenere i piedi per terra (fonte: Bloomberg, dati dal lancio del fondo a settembre 2025):
- AZ Bond Value Fund: circa -9% in euro
- Indice globale titoli di Stato: circa -2%
- Paniere bond con scadenza oltre 15 anni: circa -6%
Il fondo è troppo giovane (meno di un anno di vita) per avere uno storico 1 mese/YTD/1 anno/5 anni: questi sono gli unici dati di rendimento pubblicamente disponibili, citati dall’articolo originale di Bloomberg. Non esiste una scheda pubblica del fondo con grafico su Azimut Investments, Morningstar o altri portali retail al momento della pubblicazione.
La logica della duration estrema
La scommessa si basa sulla combinazione tra scadenze lunghissime, cedole basse e prezzi scontati: più il valore di un titolo dipende dal rimborso finale piuttosto che dalle cedole, maggiore è la sua sensibilità (duration) alle variazioni dei tassi — in entrambe le direzioni. Un bund tedesco a cedola zero emesso nel 2021, oggi a circa 40 centesimi, ha una duration di circa 23 anni: basta un rialzo di 17 punti base dei rendimenti per bruciare un anno di guadagni potenziali. Un bund analogo ma con cedola al 3,4% avrebbe bisogno di un rialzo di 27 punti base per lo stesso effetto, e infatti nel 2026 ha perso “solo” il 4% contro il 6% abbondante dello zero coupon.
Bocchin scommette che le forze che stanno spingendo i rendimenti verso l’alto — boom degli investimenti in intelligenza artificiale, tensioni geopolitiche, dazi — si affievoliscano nei prossimi trimestri, riportando gradualmente lo scenario verso crescita normale e inflazione più bassa. A questo si aggiunge un effetto “pull to par”: chi tiene in portafoglio uno zero coupon a 40 centesimi fino a scadenza vedrà, salvo default, i suoi 40 centesimi trasformarsi in 100.
Non tutti sono convinti
Jamie Patton, co-responsabile globale dei tassi di TCW Group, ridimensiona l’entusiasmo: acquistare bond a basso prezzo e bassa cedola significa comunque rinunciare a un flusso di reddito, quindi — tenendo conto di liquidità e rendimento effettivo — non sono necessariamente “a sconto” rispetto alle nuove emissioni. Un gioco a somma zero, nella sua lettura.
C’è anche una lettura più estrema, richiamata da Jeffrey Gundlach (DoubleLine): alcuni gestori hanno spostato parte dei portafogli sui Treasury a cedola più bassa proprio come protezione nello scenario limite di una ristrutturazione del debito USA, dato che il minor valore di mercato implica meno da perdere in un’ipotesi del genere. Bocchin non considera questo scenario realistico per l’emittente sovrano sviluppato, ma lo vede come un’opzione gratuita aggiuntiva alla tesi principale.
Note dell’A.I. (Claude)
Vale la pena isolare bene i due meccanismi in gioco, perché nella pratica producono risultati opposti se i tassi si muovono nella direzione sbagliata. Primo, la convessità: a parità di variazione di rendimento, un bond a cedola zero e duration lunga guadagna di più se i tassi scendono, ma perde anche di più se salgono — non è una protezione, è leva direzionale sui tassi, mascherata da “valore”. Secondo, l’effetto pull to par è reale ma condizionato: funziona solo se si arriva a scadenza (decenni, in questo caso) senza eventi di credito nel frattempo, e nel frattempo il valore di mercato può oscillare pesantemente, con impatto su eventuali necessità di liquidare prima del termine.
Il parallelo con l’ipotesi Gundlach sulla ristrutturazione del debito USA merita una precisazione: un prezzo di mercato più basso riduce la perdita in termini assoluti se il titolo viene “tosato” con un taglio proporzionale (haircut sul valore nominale), ma non è affatto garantito che una ristrutturazione tratti allo stesso modo titoli a cedola alta e a cedola zero — dipende dai termini specifici dell’operazione, che restano per ora del tutto ipotetici.
Considerazioni
Il caso Bocchin si inserisce bene nel filone che il blog segue da tempo sulla dislocazione dei mercati obbligazionari globali sotto la pressione di deficit, inflazione e nuova offerta di debito lungo. È anche un promemoria di quanto la parola “sconto” possa essere fuorviante in obbligazionario: un prezzo basso non è di per sé un’opportunità, se riflette correttamente il rischio di duration che si sta assumendo.
Conflitto di interesse: L’autore non detiene posizioni sui titoli/temi citati in questo articolo.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu