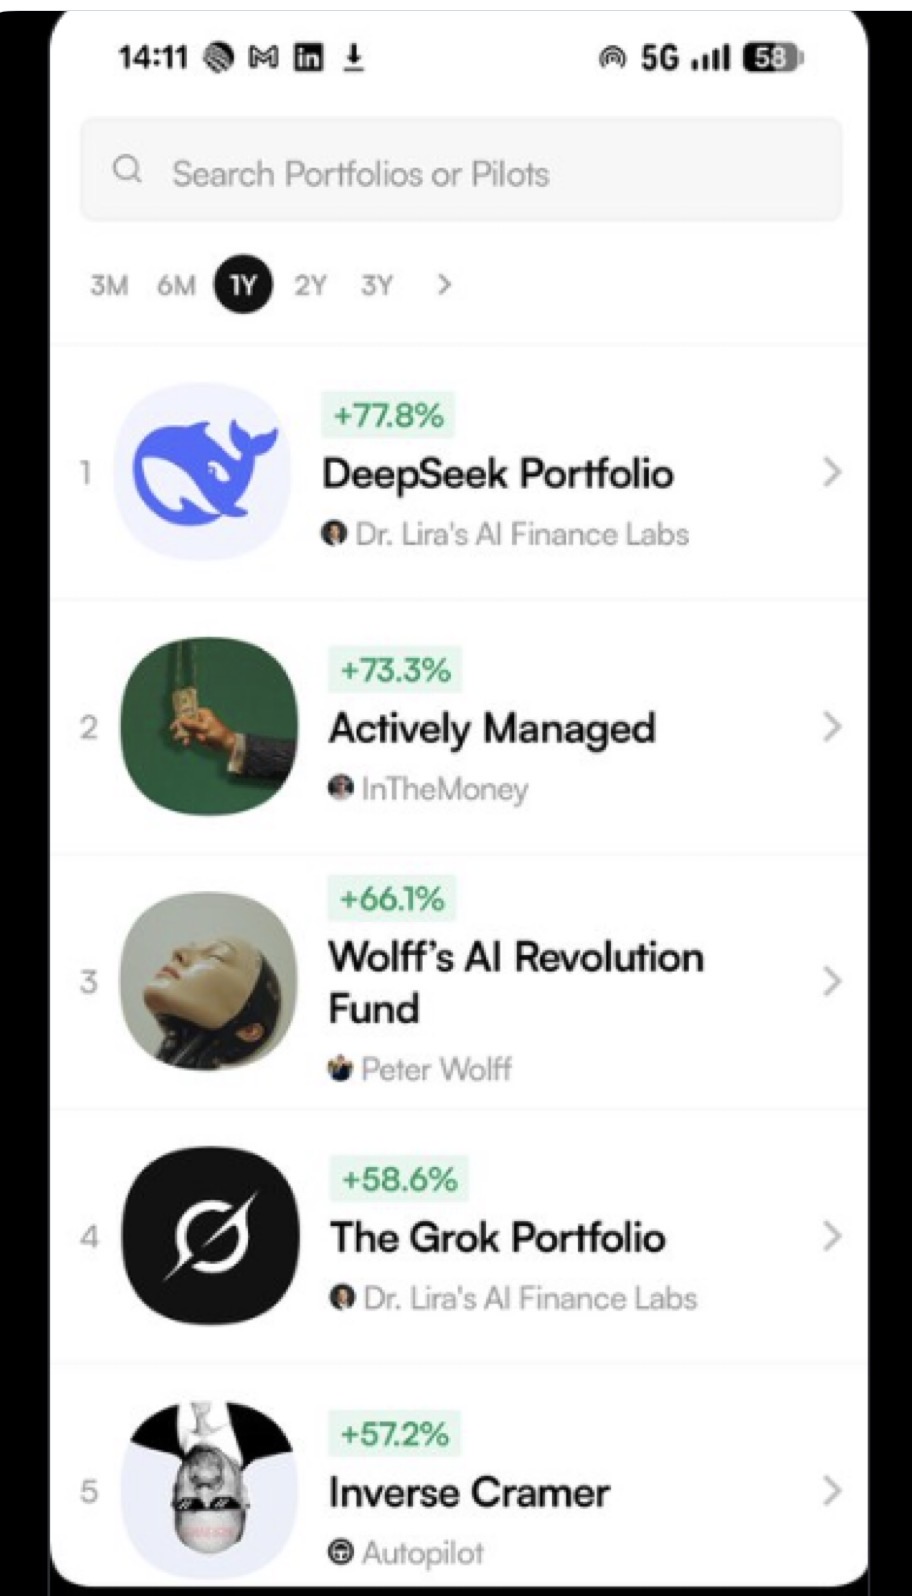
Fonte: ricerca autonoma di Claude su fonti multiple (Autopilot, AI Street, CNBC, Fortune, MarketWise, StockTitan, The Daily Upside, SEC EDGAR).
Alejandro Lopez-Lira, professore di finanza all’Università della Florida e fondatore di AI Finance Labs, gestisce quello che è probabilmente il più grande esperimento pubblico di investimento affidato all’intelligenza artificiale. Sulla piattaforma Autopilot, dove chiunque può replicare automaticamente le operazioni di un portafoglio, quasi 52.000 investitori hanno allocato circa 200 milioni di dollari su sette portafogli costruiti con modelli linguistici diversi: ChatGPT, Claude, Grok e DeepSeek.
Il portafoglio costruito con DeepSeek è oggi il migliore della piattaforma. La classifica a dodici mesi lo dà sopra il 77%, davanti a gestori umani con un seguito consolidato. Un anno fa, a luglio, la stessa strategia veniva indicata al 56% contro il 16% dell’indice S&P 500; a maggio i numeri pubblicati parlavano di 76% contro 27%. Numeri che ballano parecchio a seconda della finestra di misurazione, e già questo dice qualcosa.
Non si tratta di chiedere a un chatbot “quali azioni devo comprare”. Il processo è scomposto in fasi — analisi macro, ricerca sulle singole società, costruzione del portafoglio, verifica — con agenti diversi che presidiano ogni stadio. Le tesi vengono scritte con scenari rialzisti, base e ribassisti, le posizioni dimensionate secondo regole di rischio fisse, i ribilanciamenti avvengono all’incirca ogni mese e i prompt non vengono aggiustati a mano operazione per operazione.
Il ribilanciamento di questi giorni ha rinnovato quasi tutti i nomi. Il nuovo paniere, diciotto titoli, si legge come una mappa perfetta dei temi caldi del 2026. Vale la pena guardarlo da vicino, perché la logica di ogni singola scelta regge — ed è proprio lì che sta il problema.
Il blocco energia
Pampa Energía (PAM), 8,32%, è la maggiore società energetica indipendente argentina: elettricità, oil & gas, petrolchimico. EBITDA e produzione record nel 2025 trainati dal giacimento di Rincón de Aranda, capex elevato nel 2026 concentrato su idrocarburi, nessun dividendo previsto. HSBC ha alzato il giudizio a Buy con target a 97 dollari.
NRG Energy (NRG) e Vistra (VST), 5,54% e 3,02%, sono il cuore della tesi sulla domanda elettrica generata dall’intelligenza artificiale. Nel solo primo trimestre 2026 quasi 200 tra data center e grandi utenze industriali hanno chiesto di connettersi alla rete texana, per 438 gigawatt complessivi: più di cinque volte il consumo record dell’intero stato nell’agosto 2023, circa un terzo di tutta l’elettricità generata negli Stati Uniti. Vistra ha rilevato Cogentrix Energy per 4,7 miliardi di dollari, aggiungendo circa 5.500 megawatt di generazione a gas moderna, e ha firmato un accordo ventennale con Meta per la fornitura da alcune sue centrali nucleari. La chiave di lettura, che il mercato ha impiegato un anno a metabolizzare, è che agli iperscaler non serve semplicemente nucleare: serve potenza dispacciabile e continua, e questo favorisce i generatori diversificati più delle società a sola vocazione nucleare.
Aris Mining (ARIS), 7,37%, è una società aurifera canadese che opera le miniere sotterranee di Segovia e Marmato in Colombia, circa 257.000 once prodotte nel 2025, con l’obiettivo di salire verso le 500.000 once annue grazie al secondo mulino di Segovia e al nuovo impianto di Marmato, primo oro atteso nel quarto trimestre 2026. Più una scommessa sull’oro che sull’energia, ma l’esposizione alle materie prime è evidentemente considerata parte dello stesso blocco.
Software, pharma e difesa
Kratos Defense (KTOS), 6,27%, produce il drone da combattimento XQ-58A Valkyrie, pensato per volare come gregario autonomo accanto ai caccia con equipaggio. Nel gennaio 2026 i Marines hanno scelto il Valkyrie per il proprio programma Collaborative Combat Aircraft insieme a Northrop Grumman, contratto iniziale da 231,5 milioni; ad aprile è arrivato un contratto da 446,8 milioni con lo Space Systems Command per sistemi di allerta e tracciamento missilistico. La guidance 2026 indica ricavi tra 1,595 e 1,675 miliardi. Va detto che il titolo ha toccato un massimo storico a 131 dollari a gennaio e da lì ha corretto: la lumpiness dei tempi di aggiudicazione del Pentagono e la diluizione da aumenti di capitale sono parte viva della tesi, non una nota a margine.
MoonLake Immunotherapeutics (MLTX), 6,35%, è una biotech svizzera monoprodotto: sonelokimab, un Nanobody che inibisce IL-17A e IL-17F, in sviluppo per l’idradenite suppurativa. La storia è stata un ottovolante. A gennaio 2026 un incontro favorevole con la FDA ha fatto salire il titolo di oltre il 40% riaccendendo le voci di acquisizione; a marzo i dati di Fase 3 hanno deluso a tal punto che Stifel ha tagliato il target da 77 a 13 dollari, abbassando la probabilità di successo dal 75% al 33%. Poi i dati a 52 settimane hanno mostrato il 67,2% di risposta HiSCR75, l’incontro pre-BLA di aprile è andato bene e a giugno la società ha raccolto 200 milioni con un collocamento a 20 dollari per azione, ingrandito rispetto ai 150 inizialmente previsti. La domanda di autorizzazione è attesa entro fine settembre 2026.
Completano il blocco Boston Scientific (BSX) al 9,23%, prima posizione del portafoglio, e Stryker (SYK) al 5,54%: medtech consolidata, dispositivi cardiovascolari e ortopedici, demografia. Neurocrine Biosciences (NBIX) e Pharvaris (PHVS) aggiungono biotech su patologie neurologiche e malattie rare. Waystar (WAY) fa software per il ciclo dei ricavi degli ospedali americani, Intuit (INTU) al 6,47% e Sprinklr (CXM) portano la narrativa degli agenti A.I. dentro software già esistenti, AXIS Capital (AXS) gioca il ciclo riassicurativo e Genius Sports (GENI) i dati per le scommesse sportive.
Semiconduttori e tecnologia aggressiva
Nvidia (NVDA) al 6,77% e Broadcom (AVGO) al 5,54% sono la scommessa più diretta e meno originale che esista sull’infrastruttura dell’intelligenza artificiale, perfettamente speculare al blocco energia: più data center significa più chip e più elettricità.
MP Materials (MP), 3,70%, è forse la posizione con la logica più solida e verificabile dell’intero paniere. Nel luglio 2025 il Dipartimento della Difesa americano è diventato il maggiore azionista della società acquistando 400 milioni di dollari di azioni privilegiate convertibili più un warrant decennale esercitabile a 30,03 dollari, per una quota potenziale intorno al 15%. L’accordo include un contratto decennale per 7.000 tonnellate di magneti l’anno con un prezzo minimo garantito di 110 dollari al chilo. Mountain Pass, in California, è l’unica miniera di terre rare operativa negli Stati Uniti; l’impianto magneti di Independence, in Texas, dovrebbe cominciare a vendere nella seconda metà del 2026. Nel secondo trimestre 2026 la protezione di prezzo governativa ha portato 17,6 milioni, pari al 62% dell’EBITDA rettificato: cifra che dice quanto la redditività dipenda oggi dal sostegno pubblico. La società ha chiuso il trimestre con una perdita netta di 20,3 milioni e il titolo tratta quasi il 40% sotto il massimo di 52 settimane.
Note dell’A.I. (Claude)
Tre precisazioni che mi sembrano necessarie.
La prima riguarda la paternità. Questi portafogli portano il nome di un modello linguistico, ma il modello non gestisce nulla in autonomia: strategia, parametri di rischio e controllo del processo restano in capo a Lopez-Lira e al suo team. Il portafoglio intitolato a Claude, per esempio, non ha alcuna affiliazione con Anthropic. Il nome del modello è un’etichetta di marketing, non un avallo del laboratorio che l’ha costruito. Lo stesso vale per DeepSeek.
La seconda riguarda i numeri. Un rendimento misurato su dodici mesi, o su nove, su una strategia partita nel 2025 non è un track record: è un campione troppo breve per distinguere l’abilità dalla fortuna. Lo dice lo stesso Lopez-Lira, e va riconosciuto che lo dica: possono volerci anni prima di sapere se una strategia diversificata stia davvero battendo il mercato. Il fatto che la cifra pubblicata oscilli tra il 56% e il 77% a seconda del mese di rilevazione non è un dettaglio contabile, è la misura della volatilità di un paniere concentrato.
La terza riguarda il momento dell’ingresso. Chi replica oggi ha il vantaggio, questa volta, di partire da prezzi vicini a quelli d’acquisto del modello, perché il ribilanciamento ha cambiato quasi tutti i nomi. In condizioni normali chi copia un portafoglio con rendimenti vistosi compra titoli che il gestore aveva preso mesi prima a prezzi molto diversi, e questo è un problema strutturale del copy trading che vale la pena tenere a mente per le prossime volte.
Considerazioni
La cosa che colpisce, scorrendo i diciotto nomi, è che ciascuno ha un catalizzatore reale e documentabile: un contratto del Pentagono, un accordo ventennale con Meta, un dato clinico, un prezzo minimo garantito per legge. Non c’è niente di improvvisato. Eppure, proprio questa qualità è il difetto principale del paniere.
Sono tutti temi già ampiamente raccontati. Energia per i data center, terre rare fuori dalla Cina, droni da combattimento, biotech in attesa di essere comprata, chip per l’A.I.: sono esattamente le cinque storie che nel 2026 hanno riempito i forum, i thread su X e le newsletter. Non c’è un solo titolo contrarian, non c’è niente che sia lì perché è a buon mercato e nessuno lo guarda. È un portafoglio costruito interamente sul lato luminoso del mercato.
Mi sono chiesto se questo configuri un vero fattore di investimento, nel senso accademico del termine, e credo che la risposta sia: non uno solo, ma la sovrapposizione di più fattori correlati fra loro. C’è il momentum di prezzo classico. C’è quello che la letteratura chiama fattore attenzione: dal lavoro di Da, Engelberg e Gao del 2011 sappiamo che i titoli più cercati e più discussi tendono a salire nel breve periodo, perché l’attenzione attira flussi, soprattutto retail. E c’è la narrativa in senso shilleriano, la storia che si autoalimenta perché tutti la raccontano.
Impacchettare tutto questo in diciotto titoli distribuiti su tre settori dà l’impressione ottica della diversificazione, ma è un’illusione: sotto c’è un unico fattore latente, la persistenza dell’entusiasmo. Quando quello si incrina, queste posizioni non si compensano a vicenda, scendono insieme. Un rallentamento degli investimenti in data center colpirebbe contemporaneamente Nvidia, Broadcom, Vistra e NRG; un raffreddamento delle tensioni geopolitiche toccherebbe insieme Kratos e MP Materials.
C’è poi un aspetto che riguarda specificamente i modelli linguistici e che merita attenzione. Un modello di questo tipo viene addestrato in larga parte su testo pescato da internet, dove i titoli più coperti dalla stampa finanziaria, più discussi nei forum, con più price target pubblicati, sono enormemente sovrarappresentati rispetto alle società meno seguite. Esiste quindi il rischio concreto che il modello selezioni con sistematicità i nomi di cui ha semplicemente letto di più — non perché siano i migliori, ma perché su quelli esiste più materiale testuale da cui costruire una tesi convincente. È un bias di disponibilità trasferito dall’umano alla macchina, con il paradosso che la macchina lo eredita proprio nel momento in cui la si sceglie per evitarlo.
Il rischio di secondo grado è un circolo riflessivo. Il titolo è già popolare, il modello lo seleziona con sicurezza perché ha abbondanza di “prove” testuali a sostegno, i replicatori su Autopilot lo comprano, il prezzo sale, e la salita genera nuovi articoli che diventeranno materiale di addestramento e di ricerca per il ciclo successivo. Con 200 milioni di dollari allocati e quasi 52.000 sottoscrittori, l’esperimento comincia ad avere una massa sufficiente a muovere le società più piccole del paniere — Pharvaris, Sprinklr, la stessa MoonLake — e a quel punto smette di essere solo un osservatore del mercato e ne diventa un componente.
Nulla di tutto questo dice che il paniere andrà male. Un fattore attenzione può funzionare a lungo, e chi è entrato presto sul tema dell’energia per i data center o sulle terre rare ha guadagnato molto bene. Dice però che il rendimento del 77% non misura la capacità di un modello di capire le aziende meglio di un analista umano. Misura, per ora, la sua capacità di stare sopra le storie che il mercato sta già raccontando a se stesso. È una cosa diversa, e si comporta in modo molto diverso quando il vento gira.
Chi volesse approfondire il tema di come gli strumenti che dovrebbero misurare il mercato finiscano per crearlo trova il filone già battuto qui sul blog: Il passivo non misura più il mercato — lo crea.
Conflitto di interesse
L’autore detiene posizioni in: NVDA, MLTX. Mia moglie detiene azioni di PAM (Pampa Energía). L’autore non detiene posizioni sugli altri titoli citati in questo articolo.
Se questo articolo ti è stato utile, puoi offrirmi un caffè: ko-fi.com/gianni_m
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu¥