Fonte: Barron’s (George Glover, 05/10/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Reuters/BTG Pactual-Nexus, Datafolha via Euronews, AtlasIntel/Bloomberg, Internazionale, Wall Street Italia, schede emittenti DWS e BlackRock)
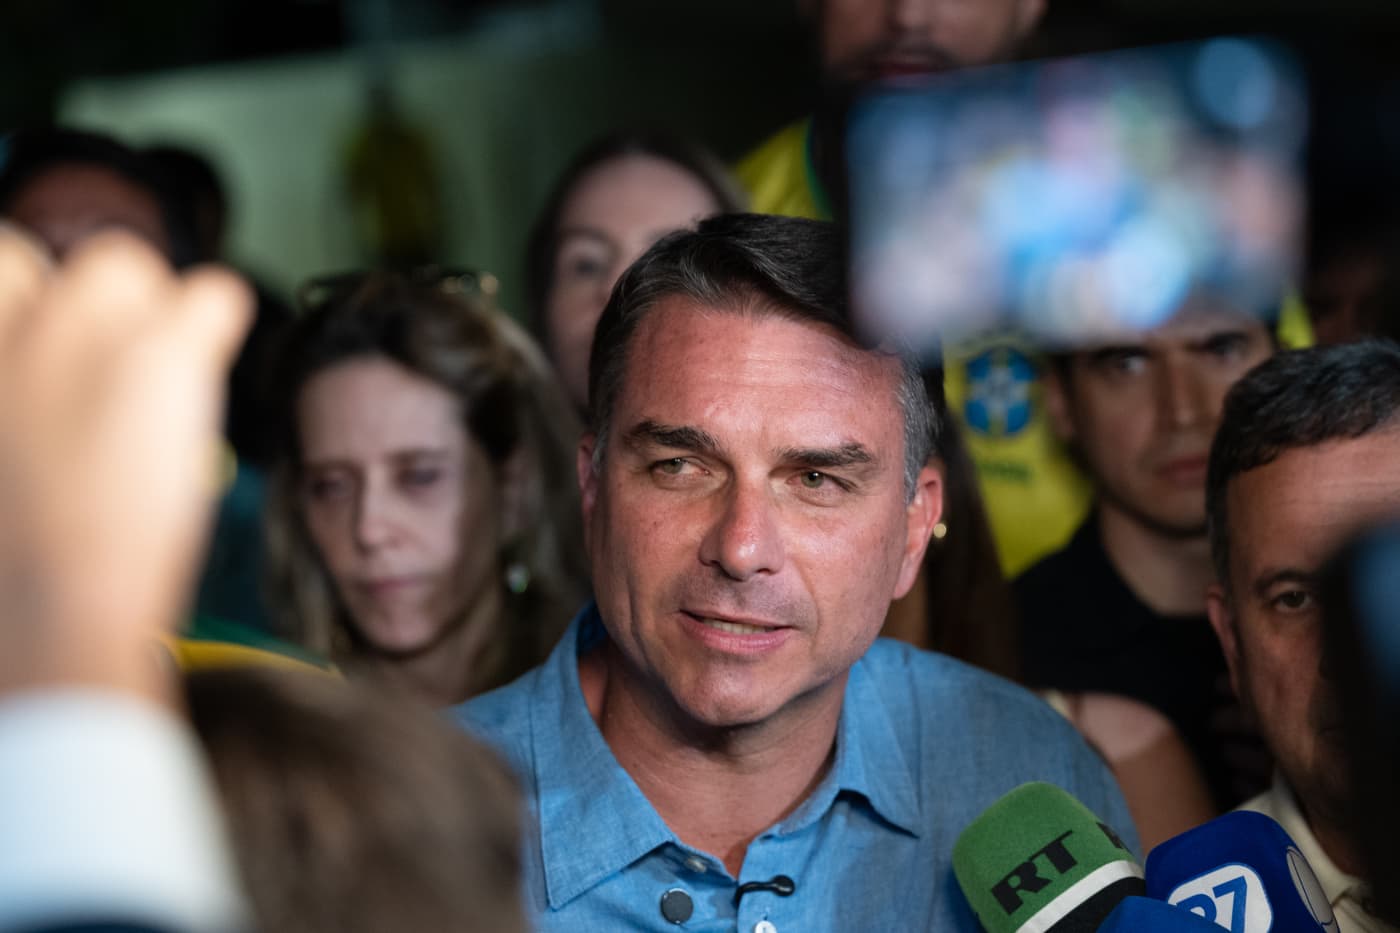
Il primo turno delle elezioni presidenziali in Brasile, domenica 4 ottobre, ha prodotto una sorpresa che i sondaggi non avevano visto: il senatore Flávio Bolsonaro (Partido Liberal), primogenito dell’ex presidente Jair Bolsonaro, ha chiuso in testa con il 47,3% dei voti, davanti al presidente uscente Luiz Inácio Lula da Silva, fermo al 44,8%. Nessuno dei due ha superato la soglia del 50%, quindi si andrà al ballottaggio il 25 ottobre.
La reazione di Wall Street è stata immediata. Nel pre-mercato di lunedì 5 ottobre, secondo Barron’s, l’ETF iShares MSCI Brazil (EWZ) saliva del 13%, la banca digitale Nu Holdings (NU) del 12% e MercadoLibre (MELI), che ha nel Brasile il suo primo mercato, del 6,5%. In rialzo anche gli ADR di Petrobras, Vale, Itaú Unibanco e Ambev.
Il motivo è il programma economico dello sfidante: Flávio Bolsonaro si è presentato come il candidato del libero mercato, promettendo un tetto al debito pubblico e tagli alla spesa, in un Paese dove i conti pubblici sono da anni il punto debole. Sullo sfondo pesano i rapporti con Washington: Bolsonaro è un alleato di Donald Trump, mentre l’amministrazione USA a luglio ha imposto dazi del 25% su alcune merci brasiliane, misura che Lula aveva definito una pagina deplorevole nella storia dei rapporti commerciali tra i due Paesi.
Ma un primo turno non è un’elezione vinta. In questo articolo vediamo quanto avevano sbagliato i sondaggi, cosa resta in palio nel ballottaggio, quali titoli sono coinvolti, quali ETF UCITS permettono di esporsi al Brasile da Piazza Affari e perché il precedente del 2014 invita alla prudenza.
I sondaggi avevano visto un’altra partita
Alla vigilia, tutti i principali istituti davano Lula in vantaggio al primo turno: Datafolha (24 settembre) 40% contro 36%, BTG Pactual/Nexus (28 settembre) 42% contro 37%, AtlasIntel per Bloomberg 44,9% contro 35,8%. Il risultato reale ha ribaltato l’ordine d’arrivo, con uno scarto rispetto alle rilevazioni che in alcuni casi supera i dieci punti. Anche nelle simulazioni di ballottaggio Lula risultava avanti, sia pure di poco (46% a 44% per Nexus, entro il margine d’errore; 49,2% a 42,9% per AtlasIntel).
Il quadro personale del candidato resta controverso: il padre Jair Bolsonaro è stato condannato a 27 anni di carcere per tentato colpo di Stato ed è detenuto, e secondo AtlasIntel Flávio era alla vigilia il candidato con il tasso di rifiuto più alto dell’elettorato (52,9%, contro il 49,4% di Lula).
I titoli coinvolti
| Società | Ticker USA | Settore | Pre-mercato 05/10 (Barron’s) |
|---|---|---|---|
| iShares MSCI Brazil ETF | EWZ | ETF azionario Brasile | +13% |
| Nu Holdings (Nubank) | NU | Banca digitale | +12% |
| MercadoLibre | MELI | E-commerce e fintech | +6,5% |
| Petrobras | PBR | Petrolio | in rialzo |
| Vale | VALE | Minerario | in rialzo |
| Itaú Unibanco | ITUB | Banca commerciale | in rialzo |
| Ambev | ABEV | Birra e bevande | in rialzo |
Variazioni riferite al pre-mercato di lunedì 5 ottobre 2026 (articolo Barron’s delle 7:43 ora di New York); non rappresentano le quotazioni al momento della lettura.
Note dell’A.I. (Claude)
1. Il precedente del 2014. Il mercato ha già vissuto questo copione. Nel 2014 gli investitori puntarono sullo sfidante favorevole alle imprese, Aécio Neves, arrivato al ballottaggio contro Dilma Rousseff. Vinse Dilma, e il giorno dopo l’Ibovespa arrivò a perdere quasi il 6% in apertura, chiudendo a -4,6%, mentre Petrobras cedette il 15% e il real si indebolì di circa il 4% sul dollaro. Un rialzo costruito sull’attesa di un risultato è esposto al rischio opposto se il risultato non arriva.
2. La matematica del ballottaggio. Restano in gioco circa l’8% dei voti andati agli altri candidati, tra cui Renan Santos, Ronaldo Caiado, Augusto Cury e Romeu Zema. Una chiave di lettura possibile è che questi voti, provenienti in buona parte da aree di centro-destra, possano favorire Bolsonaro; ma il suo tasso di rifiuto, il più alto tra tutti i candidati, indica che la partita resta aperta. Un +13% in una seduta sull’ETF significa che una parte della vittoria è già nei prezzi: il rischio, da qui al 25 ottobre, diventa asimmetrico.
3. Promesse e Congresso. Il tetto al debito e i tagli alla spesa sono impegni di campagna. La loro attuazione dipenderà dalla maggioranza che il futuro presidente riuscirà a costruire in Parlamento: non è un esito scontato in nessuno dei due scenari.
4. Titolo per titolo. Per Petrobras, società a controllo statale, una lettura possibile del rialzo è l’attesa di minori interferenze politiche su prezzi dei carburanti e dividendi, ma si tratta di un’aspettativa, non di un impegno dichiarato. Nu realizza in Brasile oltre il 90% dei ricavi ed è quindi molto sensibile al costo del denaro e alla qualità del credito al consumo: maggiore credibilità fiscale potrebbe tradursi, nel tempo, in tassi più bassi, ma il passaggio non è automatico. MercadoLibre ha nel Brasile il primo mercato, ma è diversificata anche su Messico e Argentina, il che spiega una reazione più contenuta.
5. ADR ed ETF non eliminano il rischio Paese. Comprare un ADR quotato a New York semplifica l’accesso, ma l’esposizione economica resta al Brasile e, indirettamente, al real. Quanto all’EWZ, è un ETF domiciliato negli Stati Uniti e in genere non è acquistabile dall’investitore retail europeo per l’assenza del KID previsto dalla normativa PRIIPs. Sullo stesso indice MSCI Brazil esistono però ETF UCITS quotati su Borsa Italiana:
| ETF | Ticker Borsa Italiana | ISIN | Note |
|---|---|---|---|
| Xtrackers MSCI Brazil UCITS ETF 1C | XMBR | LU0292109344 | Domicilio Lussemburgo, replica fisica, accumulazione, costo 0,25% annuo |
| iShares MSCI Brazil UCITS ETF (DE) | 4BRZ | DE000A0Q4R85 | Domicilio Germania, replica fisica, accumulazione |
Resta valido quanto detto sopra: comprare l’indice significa comprare Petrobras, Vale e le grandi banche nei pesi decisi dal fornitore dell’indice, non una selezione di aziende.
Considerazioni
Il dato che più mi colpisce non è il rialzo, ma l’errore dei sondaggi: tutti davano Lula avanti di quattro-nove punti, ed è finito due punti e mezzo sotto. Non è la prima volta che in America Latina l’elettorato smentisce gli istituti, e l’Argentina di Milei, che su questo blog seguiamo da tempo insieme al suo debito sovrano, ne è stata l’esempio più eclatante: anche lì il mercato premiò subito la promessa di disciplina fiscale, e da allora la vera partita si è giocata sull’esecuzione, non sugli annunci.
Barron’s suggerisce l’ETF come modo “migliore” per cavalcare il rally. Mi permetto di dissentire, coerentemente con quanto scritto più volte su queste pagine: chi compra l’indice brasiliano non sceglie nulla, compra soprattutto petrolio, miniere e grandi banche nella proporzione decisa dal fornitore dell’indice. Se c’è un’opportunità, sta nel capire quali aziende beneficerebbero davvero di un cambio di rotta, non nel comprare tutto il listino in blocco.
Infine, il 2014 insegna che il primo turno è una scommessa sul secondo. Mancano tre settimane: tempo sufficiente perché l’entusiasmo di oggi si trasformi nella delusione di domani, o viceversa.
L’autore detiene posizioni in: NU
Se questo articolo ti è stato utile, puoi sostenere il blog offrendomi un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu