Fonte: Corriere della Sera – L’Economia del 12/10/2026, Daniela Polizzi, «500 miliardi per le imprese se il fisco aiuta il risparmio» e Giuditta Marvelli, «Le idee dell’Europa per far lavorare meglio i soldi in banca» (articolo originale in fondo alla pagina) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (archivio Filosofare sui Mercati, relazione semestrale TIP al 30/06/2026).
Giovanni Tamburi torna sul suo tema preferito, e questa volta lo fa con un sondaggio in mano. Tamburi Investment Partners ha commissionato a Eumetra (Renato Mannheimer) un’indagine su mille risparmiatori italiani, selezionati per fasce di liquidità sul conto corrente. La tesi che ne ricava è semplice: dei 1.500-1.600 miliardi fermi sui conti correnti degli italiani, almeno un terzo – circa 500 miliardi – potrebbe essere indirizzato verso le aziende quotate o in procinto di quotarsi, se lo Stato offrisse le giuste agevolazioni fiscali.
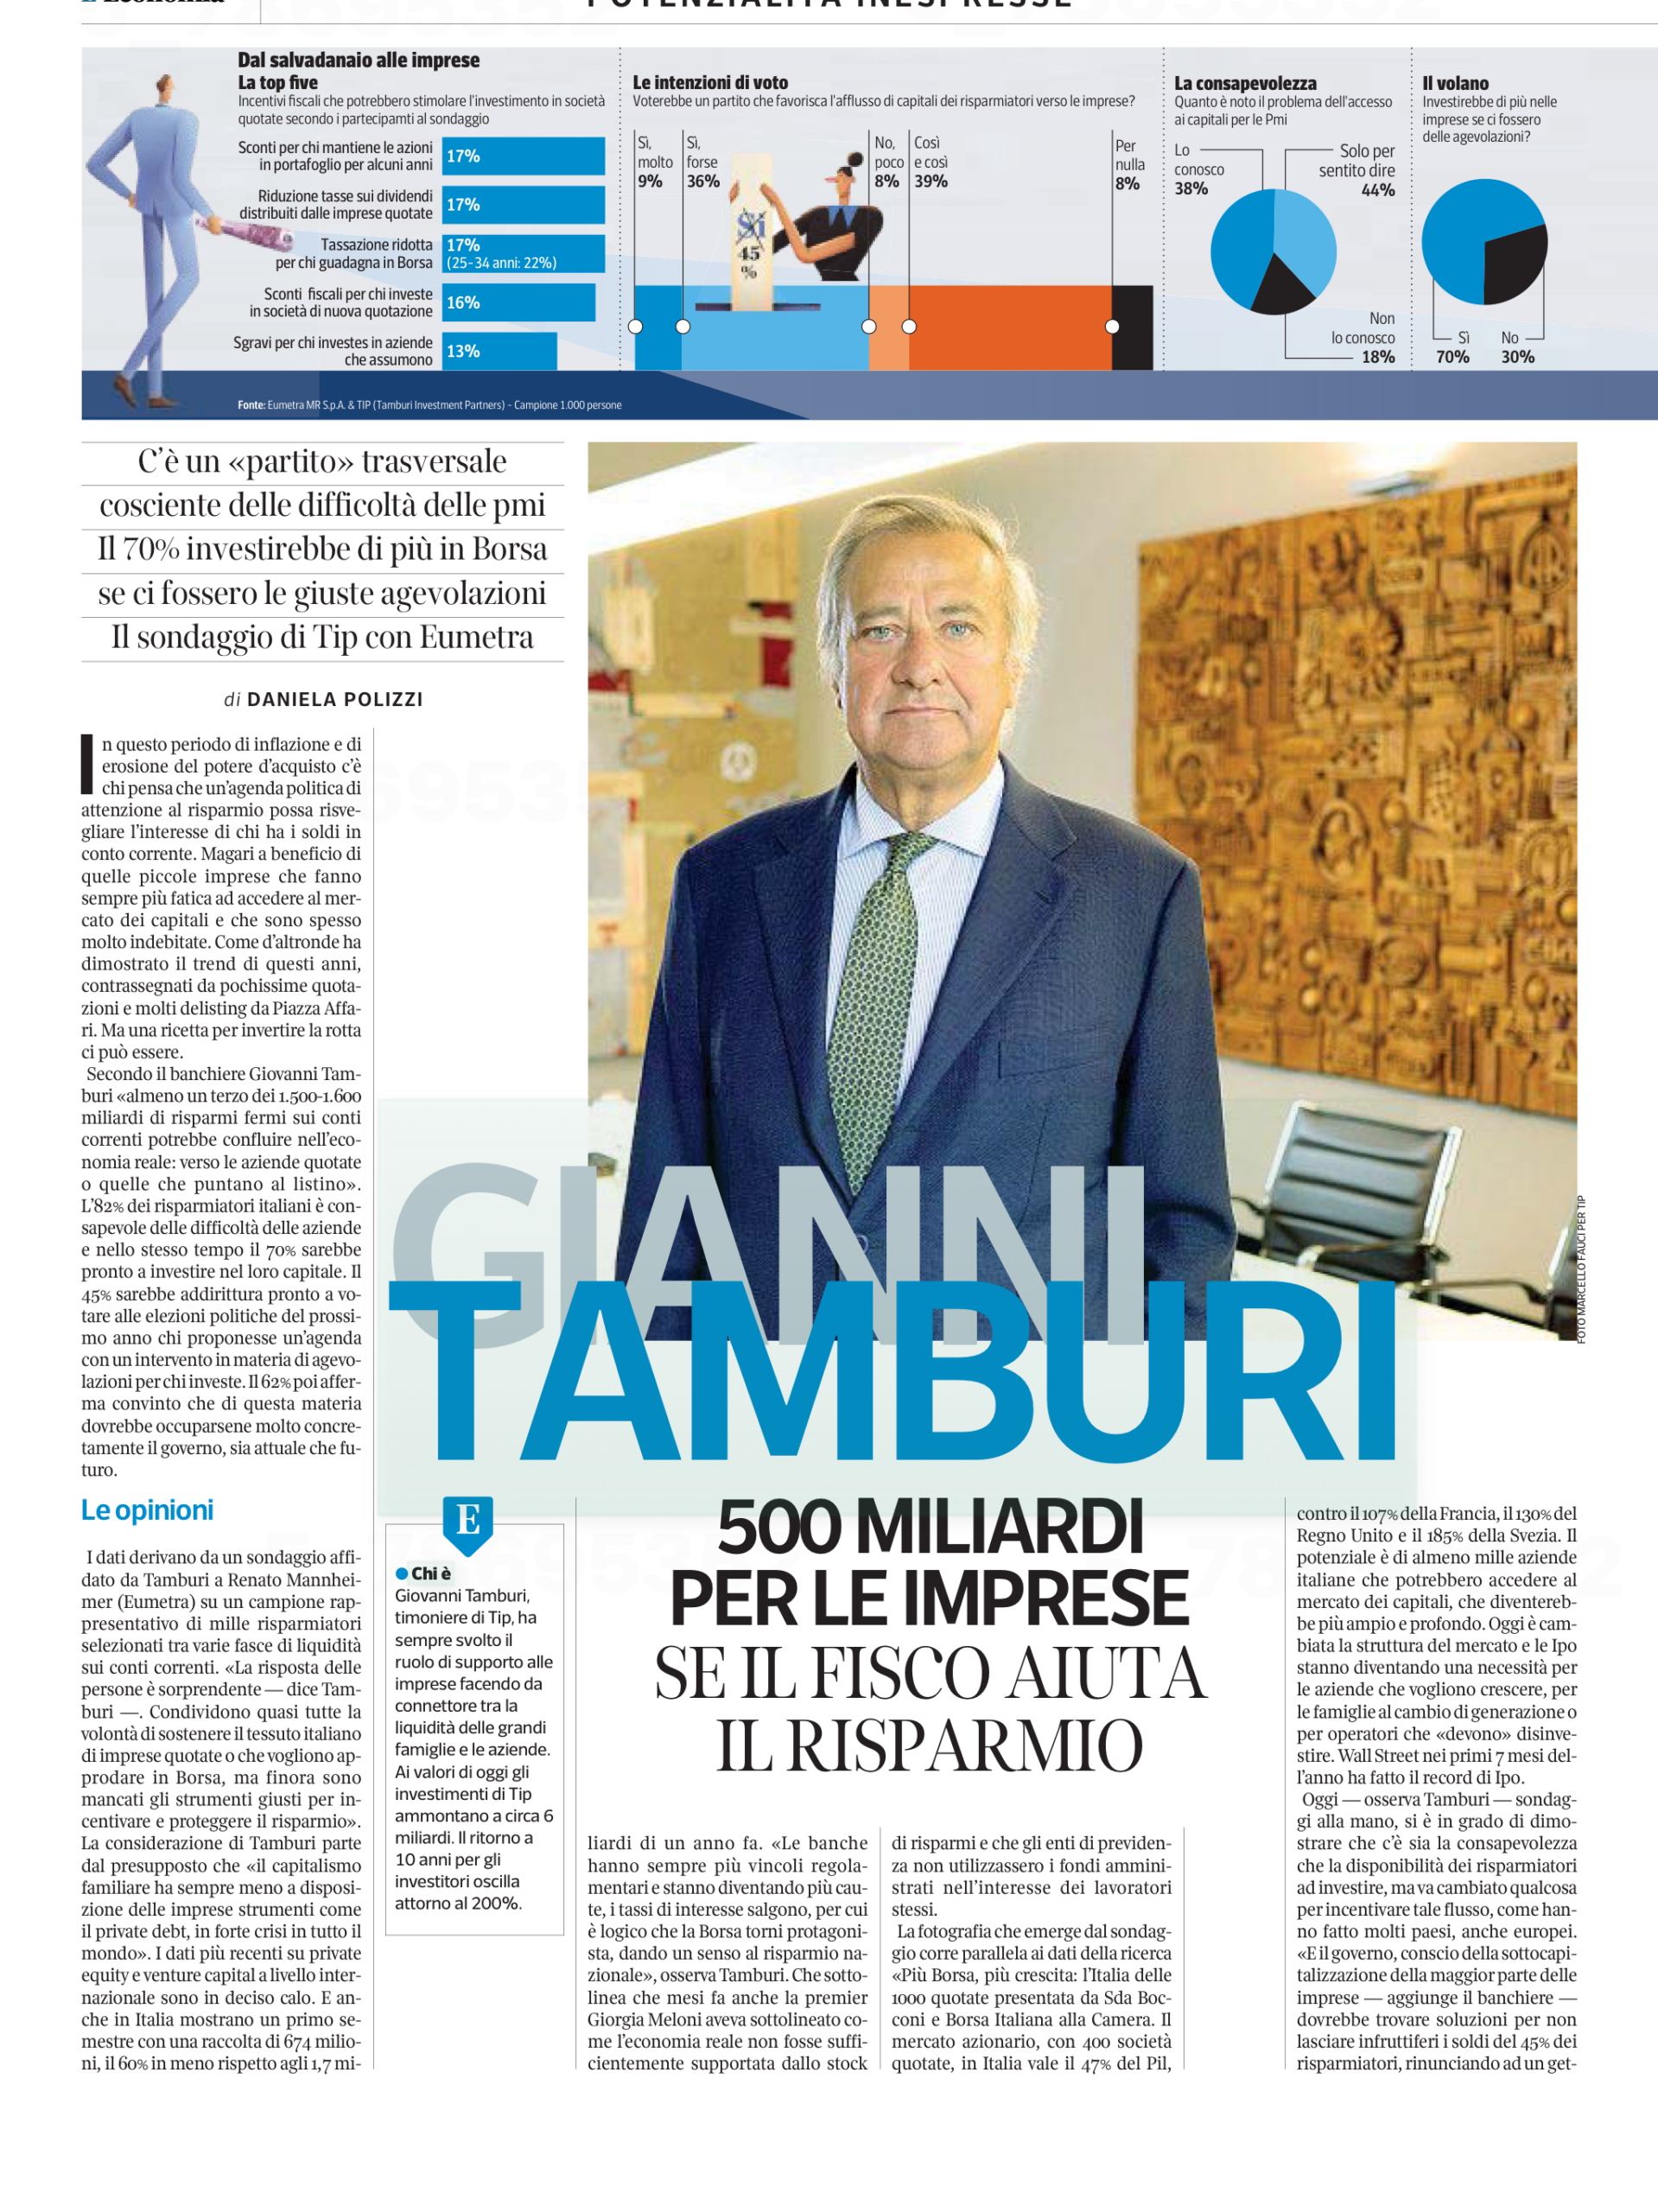
I numeri del sondaggio, così come li presenta il Corriere: l’82% degli intervistati sarebbe consapevole delle difficoltà delle piccole e medie imprese ad accedere al mercato dei capitali, il 70% investirebbe di più in Borsa in presenza di incentivi, il 45% sarebbe pronto a votare alle prossime politiche un partito che mettesse in agenda il tema, il 62% ritiene che debba occuparsene il governo. Tamburi parla di un «partito trasversale dei risparmiatori»: il gradimento andrebbe dal 40% degli elettori di sinistra al 54-58% di quelli di centro e di destra.
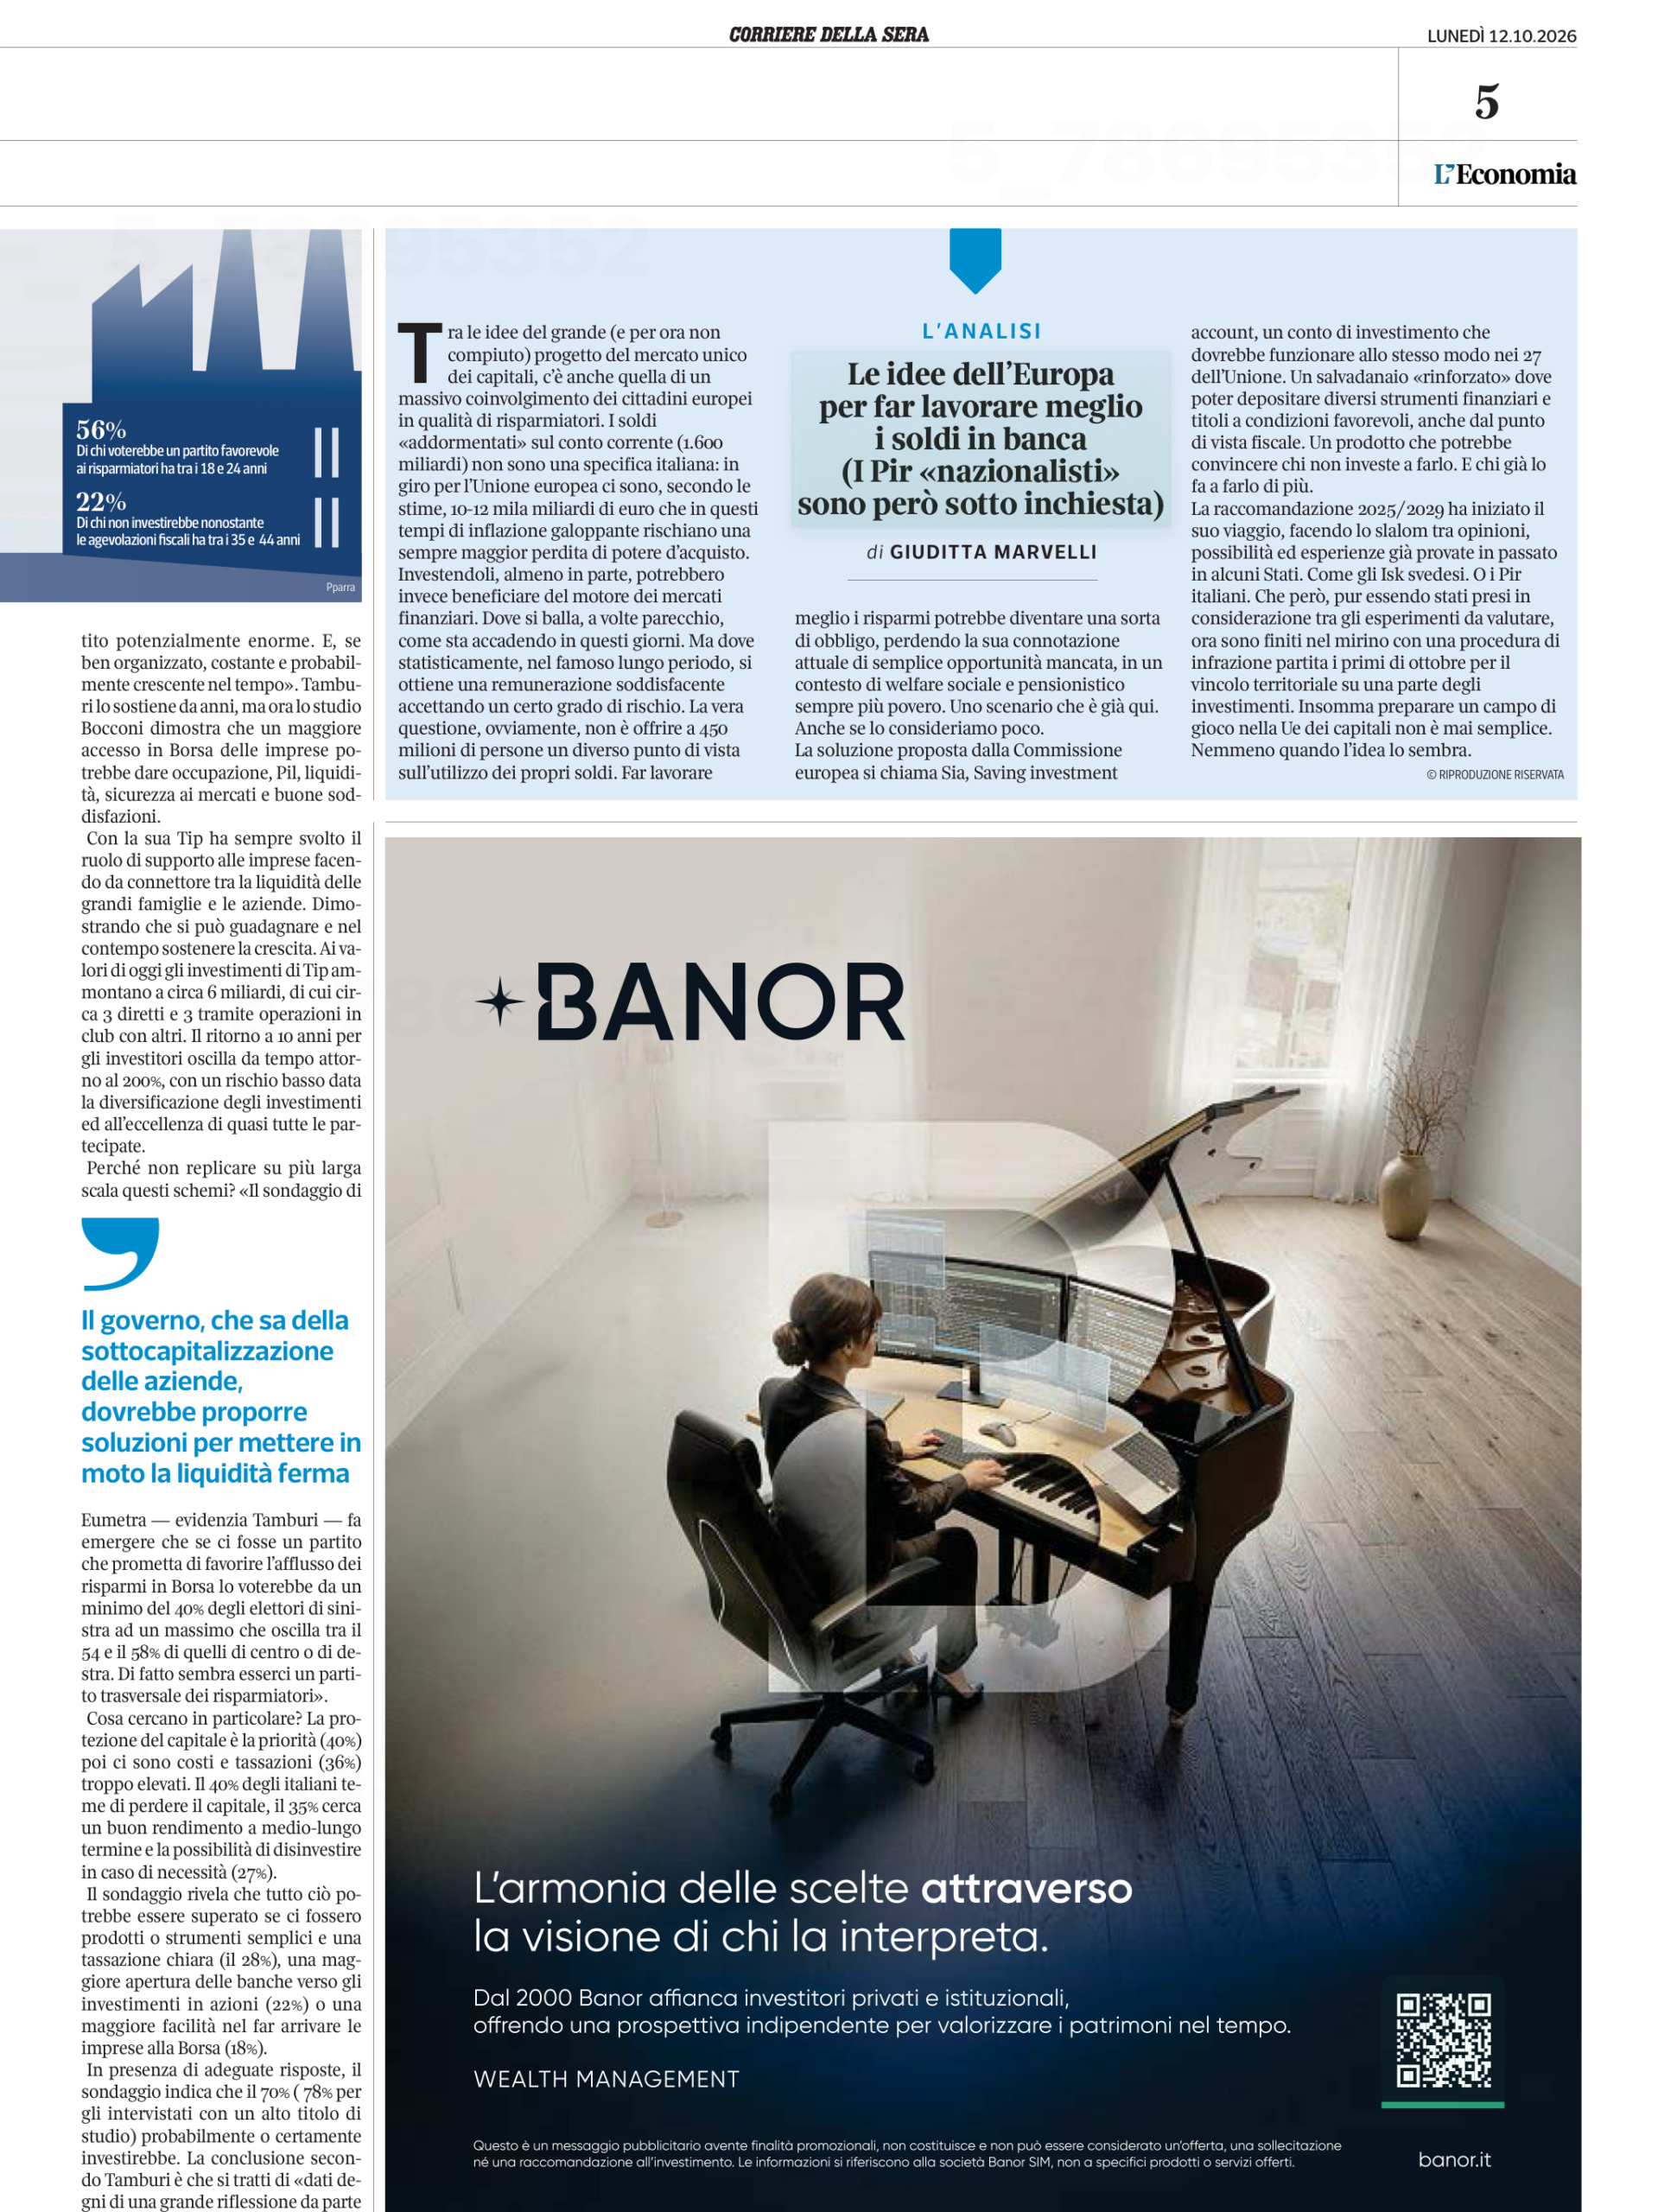
Sullo sfondo, il confronto che Tamburi ripete da anni: la Borsa italiana, con circa 400 società quotate, capitalizza il 47% del Pil, contro il 107% della Francia, il 130% del Regno Unito e il 185% della Svezia. Il potenziale, secondo il banchiere, è di almeno mille aziende italiane che potrebbero accedere al listino. Nella stessa pagina, un’analisi di Giuditta Marvelli ricorda che l’Europa sta lavorando a un conto di investimento comune ai 27 Paesi – il SIA, Saving and Investment Account – e che i Pir italiani, presi a modello, sono finiti sotto procedura d’infrazione proprio a inizio ottobre.
Chi segue il thread “Holding a sconto” sa che questo è il sesto capitolo di una storia cominciata nel 2023. Ma questa volta conviene leggere i numeri del sondaggio con la stessa attenzione che abbiamo dedicato alla semestrale: le percentuali dei titoli e quelle dei grafici non sempre raccontano la stessa cosa.
Il sondaggio letto nei grafici, non nei titoli
Il pregio dell’articolo del Corriere è che pubblica le infografiche complete. E le infografiche ridimensionano alcuni titoli.
Il 45% «pronto a votare» è la somma di due risposte molto diverse: un 9% di «sì, molto» e un 36% di «sì, forse». Tre quarti di quel 45% sono, appunto, un forse. Dall’altra parte stanno un 39% di «così così», un 8% di «poco» e un 8% di «per nulla». Il «partito dei risparmiatori» esiste, ma per ora ha più simpatizzanti tiepidi che militanti.
L’82% «consapevole» si scompone in un 38% che dichiara di conoscere il problema dell’accesso ai capitali per le Pmi e un 44% che ne ha sentito parlare solo per sentito dire. La consapevolezza vera riguarda quindi poco più di un intervistato su tre.
Gli incentivi preferiti non hanno un vincitore: sconti per chi mantiene le azioni per alcuni anni, riduzione delle tasse sui dividendi e tassazione ridotta sui guadagni di Borsa si fermano tutti al 17%, gli sconti per chi investe in neo-quotate al 16%, gli sgravi per chi investe in aziende che assumono al 13%. Nessuna misura convince da sola più di un risparmiatore su sei: un dato che dice molto sulla difficoltà di disegnare lo strumento giusto.
Le priorità dichiarate sono forse il dato più interessante, e il meno citato. La protezione del capitale è la priorità per il 40% degli intervistati, il 40% teme di perdere quanto investito, il 27% vuole poter disinvestire in caso di necessità. Sono esattamente le tre caratteristiche che una piccola società neo-quotata su Euronext Growth Milan, per definizione, non offre: volatilità elevata, liquidità scarsa sul secondario, rischio di perdita concreto. Il sondaggio fotografa un risparmiatore che vorrebbe aiutare le Pmi, ma con il profilo di rischio di un detentore di conto deposito.
Il conflitto di interesse del committente
Va detto con chiarezza, perché il Corriere non lo sottolinea: il sondaggio è commissionato da un soggetto che dalla tesi che sostiene trarrebbe un beneficio diretto. Una holding che investe in aziende quotate o destinate alla quotazione ha tutto l’interesse a un mercato più profondo, con più flussi in ingresso, valutazioni più alte e più occasioni di uscita. Questo non rende sbagliate le conclusioni di Tamburi – il nanismo della Borsa italiana è un fatto, non un’opinione – ma suggerisce di leggere il sondaggio come uno strumento di advocacy ben confezionato, non come un’indagine neutrale.
Del resto, non è una novità. Nell’analisi della semestrale avevamo notato che la relazione stessa dedicava un passaggio alla crisi del private equity e del private credit internazionale per sostenere che una politica a favore delle IPO fosse non solo opportuna ma necessaria, e avevamo scritto che si trattava di un argomento di vendita, non di un dato di bilancio. Il sondaggio Eumetra è la stessa tesi, passata dalla relazione finanziaria all’opinione pubblica.
L’ironia di Bending Spoons
C’è poi un dettaglio che rende il quadro quasi paradossale. Il più grande successo recente di TIP, quello che ha raccontato il nostro thread da aprile a oggi, è Bending Spoons. La società di Luca Ferrari è andata in Borsa il 1° luglio: non a Piazza Affari, ma al Nasdaq. La plusvalenza da oltre 54 milioni che TIP porterà nel resoconto al 30 settembre, e la quota residua stimata in oltre 600 milioni di dollari, sono state generate dalla profondità del mercato americano, lo stesso che – ricorda il Corriere – nei primi sette mesi dell’anno ha registrato un record di IPO.
È la dimostrazione più efficace della tesi di Tamburi (un mercato profondo crea valore) e allo stesso tempo la sua confutazione più scomoda: quando un’azienda italiana diventa davvero grande, sceglie dove quotarsi in base alla qualità del mercato, non agli incentivi offerti ai risparmiatori di casa.
Pir contro SIA: nazionale o europeo?
L’analisi di Marvelli aggiunge l’elemento più interessante. Secondo il Corriere, nell’Unione europea i soldi parcheggiati sui conti correnti sono tra i 10 e i 12 mila miliardi di euro, e la Commissione propone di farli lavorare con un conto di investimento uniforme nei 27 Paesi, fiscalmente agevolato, sul modello degli ISK svedesi. Tra le esperienze nazionali prese in considerazione c’erano anche i Pir italiani, che però sono ora oggetto di una procedura d’infrazione avviata a inizio ottobre per il vincolo territoriale su una parte degli investimenti.
Qui sta il nodo. La proposta di Tamburi è dichiaratamente orientata alle imprese italiane; quella di Bruxelles va nella direzione opposta, perché un mercato unico dei capitali non tollera agevolazioni fiscali condizionate alla nazionalità dell’emittente. E il modello svedese, quello che produce la capitalizzazione del 185% citata da Tamburi, funziona proprio perché è semplice: un conto con un’imposizione forfettaria contenuta, senza vincoli su cosa comprare. Il risparmiatore svedese non è obbligato a comprare azioni svedesi; lo fa perché il mercato domestico è profondo e liquido.
L’esperienza italiana dei Pir, d’altra parte, dovrebbe insegnare qualcosa: una parte rilevante dei flussi è passata attraverso fondi con commissioni elevate, e l’agevolazione fiscale è stata in buona misura assorbita dai costi di gestione. Il risparmio lo hanno incentivato i contribuenti, il margine lo hanno incassato i gestori.
Note dell’A.I. (Claude)
Campione e metodo. Mille interviste sono un campione statisticamente adeguato per stime nazionali con un margine d’errore di circa tre punti, ma l’articolo non specifica la metodologia di rilevazione né la formulazione esatta delle domande. Su temi come «investirebbe di più se ci fossero agevolazioni?» la formulazione pesa molto: è una domanda che quasi invita al sì.
Intenzioni dichiarate e comportamenti reali. La letteratura sulla finanza comportamentale documenta da tempo il divario tra ciò che le persone dichiarano di voler fare con i propri risparmi e ciò che effettivamente fanno. Un 70% che «probabilmente o certamente» investirebbe è un’indicazione di disponibilità, non una previsione di flussi. Il passaggio dal 70% degli intervistati ai 500 miliardi di Tamburi non è una stima statistica, ma una valutazione del banchiere.
Il rendimento decennale. Il box del Corriere indica un ritorno a dieci anni per gli investitori di TIP intorno al 200%. Nella semestrale avevamo già osservato che il grafico della performance decennale presentato dalla società meritava qualche cautela metodologica: il risultato è buono, ma dipende molto dal punto di partenza scelto e dal trattamento dei dividendi.
Il calo del private equity. Il dato citato – raccolta italiana in private equity e venture capital di 674 milioni nel primo semestre, il 60% in meno rispetto agli 1,7 miliardi di un anno prima – è coerente con il quadro internazionale, ma va letto come un dato di raccolta, non di investimento: i fondi possono continuare a investire per anni il capitale già raccolto.
Considerazioni
Il thread “Holding a sconto” su Tamburi è iniziato il 30 settembre 2023 con Holding a sconto: Tamburi, che partiva da uno sconto del 50% sul patrimonio. È proseguito il 24 aprile 2026 con Tamburi 2, nato dalla notizia del mandato alle banche per l’IPO americana di Bending Spoons, e il 9 giugno con Tamburi 3, che seguiva il deposito dell’S-1. Il 1° agosto Tamburi (TIP): i vertici comprano azioni, quanto vale il NAV dopo Bending Spoons registrava gli acquisti personali del management dopo la quotazione, e il 12 settembre TIP: la semestrale e quello che si legge tra le partecipazioni verificava quelle stime contro i libri contabili.
Questo articolo esce dalla contabilità ed entra nella politica economica, ma il filo è lo stesso. Tamburi ha ragione sulla diagnosi: la Borsa italiana è troppo piccola per l’economia che rappresenta, e i soldi fermi sui conti correnti perdono potere d’acquisto ogni anno. Dove la tesi diventa più fragile è nella terapia. Un incentivo fiscale nazionale, con vincoli territoriali, va contro la direzione presa da Bruxelles; un risparmiatore che mette la protezione del capitale al primo posto difficilmente è il compratore naturale di una Pmi neo-quotata; e la stessa Bending Spoons ha mostrato che le aziende migliori vanno dove il mercato è già profondo.
Forse la vera agevolazione di cui la Borsa italiana avrebbe bisogno non è fiscale ma strutturale: costi di quotazione più bassi, meno burocrazia per le emittenti, prodotti semplici ed economici per chi investe. Lo stesso sondaggio, del resto, mette al primo posto tra le soluzioni proprio prodotti semplici e tassazione chiara (28%), prima ancora di banche più aperte all’azionario (22%) e di una maggiore facilità di accesso alla Borsa per le imprese (18%).
Sul tema dei costi del risparmio gestito in Italia, e su come gli incentivi finiscano spesso nelle commissioni, questo blog ha una posizione consolidata da anni. Su quello dei prodotti alternativi illiquidi – private credit e simili – la crisi che Tamburi oggi richiama a sostegno della propria tesi la segnalavamo dal 2022, dai tempi dei rimborsi bloccati di BREIT.
L’articolo originale
Corriere della Sera – L’Economia, 12 ottobre 2026.
Conflitto di interesse: L’autore non detiene posizioni sui titoli citati in questo articolo.
Se trovi utile questo blog, puoi offrirmi un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu