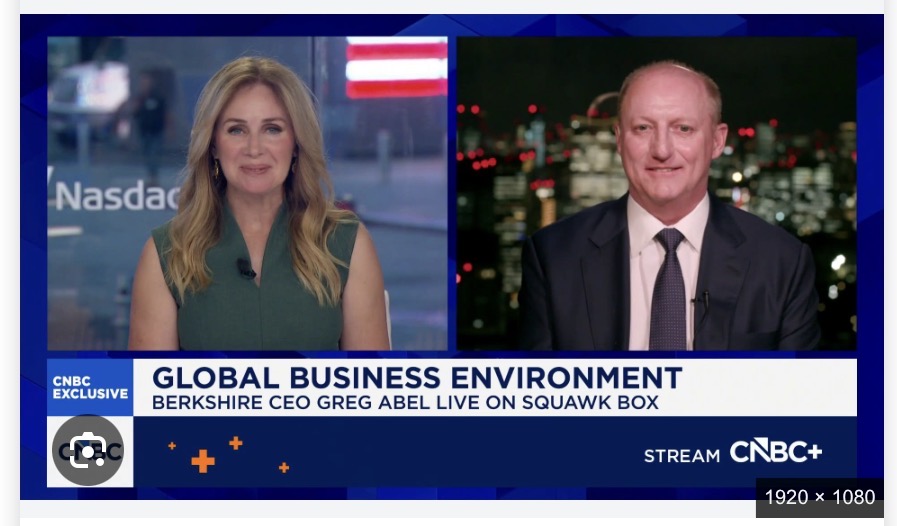
Fonte: CNBC (intervista di Becky Quick a Greg Abel) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (24/7 Wall St., The Motley Fool, Investing.com, Yahoo Finance/Simply Wall St., Forbes)
Greg Abel guida Berkshire Hathaway da otto mesi, e la sua ultima intervista a CNBC mette in fila i pezzi della strategia: continuità sul Giappone (debito in yen, trading house come partecipazioni “per sempre”), una partnership più stretta con Tokio Marine, l’esposizione crescente ai data center attraverso le utility, e una lettura “di lungo periodo” sul mercato immobiliare americano proprio mentre le vendite di case in attesa toccano minimi storici.
Nel frattempo i numeri raccontano una fase di svolta reale: dopo 14 trimestri consecutivi di vendite nette, nel secondo trimestre 2026 Abel ha impiegato quasi 24 miliardi di dollari in azioni — inclusi 10 miliardi su Alphabet — riavviato i buyback e chiuso l’acquisizione da 8,5 miliardi di Taylor Morrison. Il titolo Berkshire, però, resta indietro di diversi punti percentuali rispetto all’S&P 500 da inizio anno, e gli analisti restano divisi tra chi vede valore nascosto e chi teme un ingresso nell’immobiliare col tempismo sbagliato.
Il quadro dall’intervista
Abel conferma punto per punto la linea che Buffett aveva impostato e che aveva già cominciato a far propria: nessuna trading house giapponese, dice, considera i JGB (i titoli di stato nipponici) una sfida strutturale in questo momento — il rischio tasso viene giudicato “molto gestibile”. Berkshire continuerà quindi a indebitarsi in yen quando conviene, una strategia che ha già portato il debito in yen sopra i 1,5 trilioni di yen a un costo medio intorno all’1,2%, ben sotto i dividendi incassati dalle cinque sogo shosha. Sul fronte assicurativo, la partnership con Tokio Marine (aperta a marzo con una quota da 1,8 miliardi di dollari) evolve verso qualcosa di “più ampio e strategico” — lo stesso schema già visto con le trading house: prima quota, poi rapporto operativo.
Sui data center, Abel cita l’8% del carico elettrico USA oggi riconducibile a questi impianti, e rivendica che Berkshire Hathaway Energy non ha mai visto un sito rifiutato — un modo indiretto per dire che l’esposizione della utility alla domanda AI cresce senza attriti regolatori, mentre altrove (Virginia, Georgia) la resistenza locale ai nuovi data center è un tema politico crescente.
Sull’immobiliare, la “vista di lungo periodo” richiamata da Abel arriva in un momento delicato: il Pending Home Sales Index di luglio ha segnato il secondo valore più basso mai registrato, in calo del 36% dal 2021, con l’Ovest — proprio l’area dove sono concentrati Lennar e Taylor Morrison — giù quasi del 50%. Berkshire ha aumentato la quota in Lennar del 30% e aperto una posizione in D.R. Horton nello stesso trimestre in cui ha chiuso l’acquisizione di Taylor Morrison.
Cosa dicono gli altri
Il giudizio della stampa finanziaria americana è tutt’altro che unanime. 24/7 Wall St. (28/8) si chiede apertamente se Abel abbia infilato Berkshire in una “trappola immobiliare”, segnalando che i costruttori in portafoglio sono concentrati proprio nelle aree geografiche con i cali di domanda più marcati. Lo stesso outlet, però, ricorda un precedente: nel 2023 Buffett aveva comprato D.R. Horton per poi rivenderla in pochi mesi con un guadagno superiore al 50% — quindi anche lo stile Berkshire “buy and hold forever” ammette eccezioni tattiche.
Simply Wall St e Investing.com inquadrano il tema in termini più ampi: con quasi 400 miliardi di liquidità e un mercato che secondo loro resta in modalità “show me” nei confronti di Abel, il vero banco di prova è se i 23,5 miliardi impiegati nel trimestre segnalino un cambio di passo duraturo o un episodio isolato. Barron’s e Forbes notano che la concentrazione del portafoglio azionario resta altissima — cinque titoli pesano circa il 60% delle partecipazioni USA quotate — un tratto che con Buffett veniva letto come convinzione, e che con un CEO ancora “in prova” viene letto anche come rischio.
Il nostro giudizio
▶ A un anno dal passaggio di consegne, la strategia di Abel merita una promozione con riserva. Sul Giappone e sull’energia non c’è discontinuità: Abel prosegue un impianto che Buffett aveva già validato, e lo fa con gli stessi numeri (costo del debito sotto il rendimento delle partecipazioni) che lo rendevano solido dieci anni fa. È la parte più facile del mestiere, ma la esegue senza sbavature.
▶ Il vero test è l’immobiliare, ed è lì che il giudizio si fa più cauto. Comprare case in un mercato con vendite ai minimi storici può essere la classica mossa contrarian da manuale Berkshire — comprare qualità quando il settore è debole — ma può anche essere un timing sbagliato che richiederà anni prima di dare ragione ad Abel, esattamente come nota 24/7 Wall St. La differenza rispetto a Buffett è che Buffett aveva sessant’anni di credibilità da spendere in queste scommesse; Abel ne ha otto mesi, e il mercato — che tiene il titolo indietro di diversi punti sull’S&P 500 — lo sta facendo notare.
▶ Sul cash pile e sulla concentrazione del portafoglio, il giudizio resta sospeso. Rompere una striscia di 14 trimestri di vendite nette è un segnale di fiducia, ma con quasi 400 miliardi ancora fermi la domanda posta da Barron’s — se Abel sappia davvero “impressionare il mercato” o si limiti a gestire l’eredità — resta aperta.
Note dell’A.I. (Claude)
Un punto tecnico: la stampa USA tende a citare insieme “quota” e “partnership strategica” su Tokio Marine come se fossero la stessa cosa. Non lo sono — una partecipazione azionaria (per quanto significativa) non implica automaticamente accordi operativi; l’evoluzione verso una “broad strategic partnership” descritta da Abel è, ad oggi, un’intenzione dichiarata più che un accordo firmato, e andrà verificata nei prossimi trimestri.
Considerazioni
Questo articolo chiude, per ora, il percorso aperto su questo blog molto prima che Buffett annunciasse il ritiro. Il filo si può ripercorrere così: Buffettologia: che fa, cosa non fa e cosa — forse — farà l’Oracolo di Omaha (il periodo dell’attesa) → Berkshire Hathaway sopravviverà al pensionamento del suo fondatore? (il passaggio di consegne) → Berkshire Hathaway: la nuova vita sotto Abel (il primo 13-F e Taylor Morrison). Sul fronte Giappone resta valido il dossier storico Giappone, aperto nel 2023 proprio sull’ingresso di Buffett nelle trading house. Sull’esposizione AI “dalla porta sul retro” tramite le utility e le sussidiarie operative, il riferimento resta Camion e auto a guida autonoma.
L’autore non detiene posizioni in Berkshire Hathaway (BRK-B). Le valutazioni espresse sono opinioni editoriali, non consulenza finanziaria.
Se questo articolo ti è stato utile, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu