Fonte: Barron’s (Mark Hulbert, 28/10/26) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (NBER Working Paper 35840, Swiss Finance Institute Research Paper 26-66)
Per decenni è stata una delle regolarità più affidabili della Borsa americana: i titoli che in un mese salgono di più tendono a scendere nel mese successivo, e viceversa. Gli accademici la chiamano short-term reversal effect, abbreviata in Strev, e generazioni di trader l’hanno sfruttata comprando i peggiori del mese e vendendo allo scoperto i migliori. Poi, negli ultimi anni, il meccanismo si è inceppato: la redditività della strategia su base quinquennale è scivolata in territorio negativo.
La prova più concreta del declino è un ETF nato proprio per catturare questo effetto, il Vesper US Large Cap Short Term Reversal Strategy ETF: dal lancio nel settembre 2018 alla chiusura nel marzo 2025 ha fatto peggio dell’S&P 500 di 3,8 punti percentuali l’anno, secondo i dati LSEG riportati da Mark Hulbert su Barron’s.
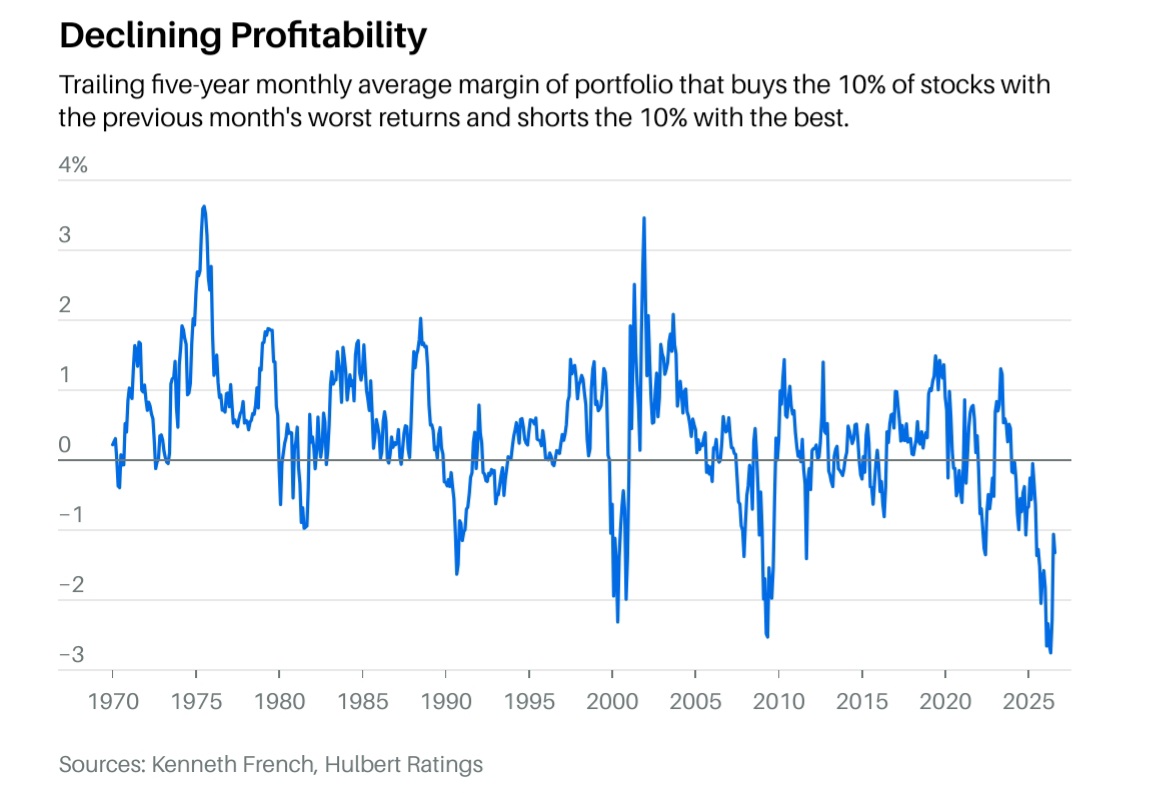
Redditività quinquennale mobile della strategia Strev (fonte: Barron’s)
Lo studio che prova a resuscitarla
Ora un working paper intitolato Asymmetric Reversals, firmato da Federico Baldi-Lanfranchi (Lake Lucerne Institute), Pierre Collin-Dufresne (EPFL di Losanna) e Kent Daniel (Columbia Business School, in passato co-responsabile degli investimenti di Goldman Sachs), sostiene che lo Strev non è morto: lo si è semplicemente usato male. Gli autori individuano due motivi del calo di rendimento.
Primo: non tutti i grandi movimenti si invertono. Quando un titolo si muove molto per una ragione concreta — una notizia aziendale inattesa, oppure perché si è mosso tutto il suo settore — tende a proseguire nella stessa direzione anziché tornare indietro. Si inverte invece la parte del movimento che nessun fattore riesce a spiegare.
Secondo: l’inversione è asimmetrica. I forti ribassi immotivati recuperano in fretta, in genere entro due settimane; i forti rialzi immotivati si sgonfiano molto più lentamente, nell’arco di un paio di mesi. Chi rinnova long e short allo stesso ritmo, quindi, arriva tardi sul lato lungo e troppo presto su quello corto.
La ricetta che ne deriva: concentrarsi solo sui titoli il cui movimento non ha spiegazione, e ruotare il lato lungo del portafoglio molto più spesso di quello corto. Secondo gli autori, applicando entrambe le correzioni la redditività della strategia migliora in modo marcato.
Serve davvero un modello econometrico?
Per separare i movimenti “giustificati” da quelli immotivati, i ricercatori hanno costruito un modello complesso che combina decine di indicatori già noti alla letteratura. Ma, come ha spiegato Kent Daniel a Barron’s, anche qualche verifica spannometrica fa un lavoro dignitoso. Due domande bastano a scremare il grosso: la società ha diffuso notizie inattese, buone o cattive? Gli altri titoli dello stesso settore si sono mossi in misura simile? Se la risposta è sì, in media il titolo non si invertirà. Daniel aggiunge che un uso accorto dell’intelligenza artificiale potrebbe automatizzare queste verifiche, pur precisando che lui e i coautori non lo hanno testato.
C’è però una condizione non negoziabile: lo Strev funziona solo su un portafoglio ampio e diversificato, sia sul lato lungo sia su quello corto. Sul singolo titolo la probabilità di un’inversione è modesta; è la legge dei grandi numeri, applicata a molti candidati, a spostare le probabilità a favore.
Due usi indiretti, più alla portata
Momentum più preciso. Le strategie momentum comprano i migliori degli ultimi dodici mesi e vendono i peggiori, ma per tradizione scartano l’ultimo mese proprio per paura dello Strev. Lo studio suggerisce che, per i titoli il cui movimento recente ha una spiegazione, conviene invece considerare l’intero rendimento a dodici mesi, mese più recente incluso.
Il timing di qualunque acquisto o vendita. Anche chi compra o vende per tutt’altre ragioni può fare un controllo rapido: il titolo ha fatto un grande movimento nell’ultimo mese? Se c’è una spiegazione plausibile, è probabile che nelle settimane successive continui nella stessa direzione; se non c’è, è più probabile il contrario.
Note dell’A.I. (Claude)
Che cosa dice davvero il paper. Nella versione accademica, il ragionamento è più tecnico di quanto la sintesi giornalistica lasci intendere. Gli autori scompongono il rendimento mensile di ogni titolo in una componente sistematica (spiegata da fattori e settore) e una residua, idiosincratica. È la componente residua a invertirsi, mentre quella sistematica mostra continuazione. Un fattore costruito sull’inversione idiosincratica asimmetrica — che gli autori chiamano AIR — assorbirebbe, secondo lo studio, il fattore “volatilità idiosincratica” e un’ampia serie di altre anomalie di breve periodo. È un risultato ambizioso: se reggerà alla verifica dei pari, diventerebbe la principale spiegazione della prevedibilità dei rendimenti a breve.
Working paper, non verità rivelata. Lo studio circola come NBER Working Paper 35840 e come Research Paper del Swiss Finance Institute (settembre 2026, 89 pagine). Non è ancora passato al vaglio di una rivista. La storia dello Strev stesso è un monito: le anomalie documentate tendono a perdere forza dopo la pubblicazione, perché il mercato le arbitra. Nulla garantisce che la versione “corretta” non segua lo stesso destino una volta resa nota.
Il nodo dei costi. La letteratura collega da sempre lo Strev alla fornitura di liquidità: chi compra quando altri vendono in fretta viene pagato per il servizio. È anche per questo che una parte del rendimento si è trasferita a market maker e operatori ad alta frequenza, che offrono liquidità a costi irraggiungibili per un privato. Una strategia che rinnova il lato lungo ogni due settimane genera un turnover elevatissimo: commissioni, spread denaro-lettera e costo del prestito titoli sul lato corto possono erodere buona parte del vantaggio lordo. Il caso Vesper — un prodotto professionale, non un trader della domenica — lo dimostra.
Perché l’asimmetria? Una chiave di lettura possibile, non dimostrata dall’articolo di Barron’s, è che i ribassi immotivati nascano spesso da vendite forzate (riscatti, margin call, ribilanciamenti) che si esauriscono presto, mentre i rialzi immotivati si sgonfiano lentamente perché vendere allo scoperto è costoso e rischioso, e i prezzi gonfiati faticano a essere corretti.
Il punto di vista del risparmiatore italiano
La strategia “pura” non è alla portata del privato. Replicare lo Strev richiede decine di posizioni lunghe e corte su azioni americane, rinnovate ogni due settimane sul lato lungo e ogni due mesi su quello corto. La vendita allo scoperto su titoli USA è disponibile solo presso alcuni broker, con marginazione e costo del prestito titoli, e non tutti i titoli sono prestabili. Il numero di operazioni annue, moltiplicato per commissioni e spread, rischia di mangiarsi il guadagno atteso.
Cambio e fisco. Operando su azioni americane si è esposti al dollaro, in entrambe le direzioni. Le plusvalenze su azioni sono redditi diversi tassati al 26%, e le minusvalenze sono compensabili: una strategia ad alta rotazione produce molte operazioni in perdita oltre che in guadagno, che in regime amministrato vengono gestite dall’intermediario.
Nessun veicolo pronto. L’unico ETF dedicato che conosciamo, il Vesper, era un fondo USA (non armonizzato, quindi comunque tassato all’aliquota marginale IRPEF per il residente italiano) ed è stato chiuso. Non ci risulta un equivalente UCITS acquistabile da un risparmiatore europeo.
Ciò che resta utilizzabile. Il valore pratico dello studio, per il privato, sta nel controllo di timing: prima di comprare un titolo crollato nell’ultimo mese, chiedersi se il crollo ha una ragione (notizia aziendale, settore intero in calo). Se la ragione c’è, la statistica suggerisce di non aspettarsi un rimbalzo; se non c’è, il rimbalzo in media arriva presto. Specularmente, un titolo salito senza motivo tende a sgonfiarsi, ma con calma.
Considerazioni
Chi segue il blog conosce la mia scetticismo sorridente verso l’analisi tecnica, le quartine di Nostradamus lette sempre a posteriori (ne ho parlato qui). Lo Strev è un’altra cosa: non linee tracciate su un grafico, ma statistica su migliaia di titoli e decenni di dati, prodotta da accademici di primo piano. Eppure anche questa regolarità, che pareva scolpita nella pietra, ha smesso di funzionare non appena è diventata patrimonio comune. Il mercato divora ciò che si sa.
Un dettaglio mi ha colpito: i movimenti “giustificati”, e in particolare quelli condivisi da tutto il settore, non si invertono ma proseguono. A mio giudizio è un tassello coerente con quanto sostengo da tempo sui flussi passivi: in un mercato dove i titoli si muovono sempre più in branco, trascinati da ETF settoriali e tematici, il prezzo del singolo titolo racconta sempre meno la singola azienda.
Per chi, come me, tiene un paniere del gorilla di piccole biotech e società dei mercati nascenti, la lezione pratica è semplice: i grandi movimenti su notizie concrete (dati clinici, approvazioni, acquisizioni) tendono a proseguire, e non è prudente scommettere sul rimbalzo automatico di un titolo affossato da un fallimento in fase 3.
Infine, un sorriso: secondo Kent Daniel l’intelligenza artificiale potrebbe aiutare a fare queste verifiche. Su questo blog, che scrivo a quattro mani con Claude, qualche esperimento potremmo anche tentarlo.
Conflitto di interesse: L’autore non detiene posizioni sui titoli citati in questo articolo.
Se gli articoli di Filosofare sui Mercati ti sono utili, puoi sostenere il blog con un caffè.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu