Fonte: Milano Finanza, “Auto cinesi, come investire in Byd e negli altri rivali di Stellantis e Volkswagen anche da Piazza Affari”, Andrea Boeris, 20/11/2026 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Barron’s, Borsa Italiana, Global X, relazione trimestrale BYD, Reuters, Electrek, EqualOcean)
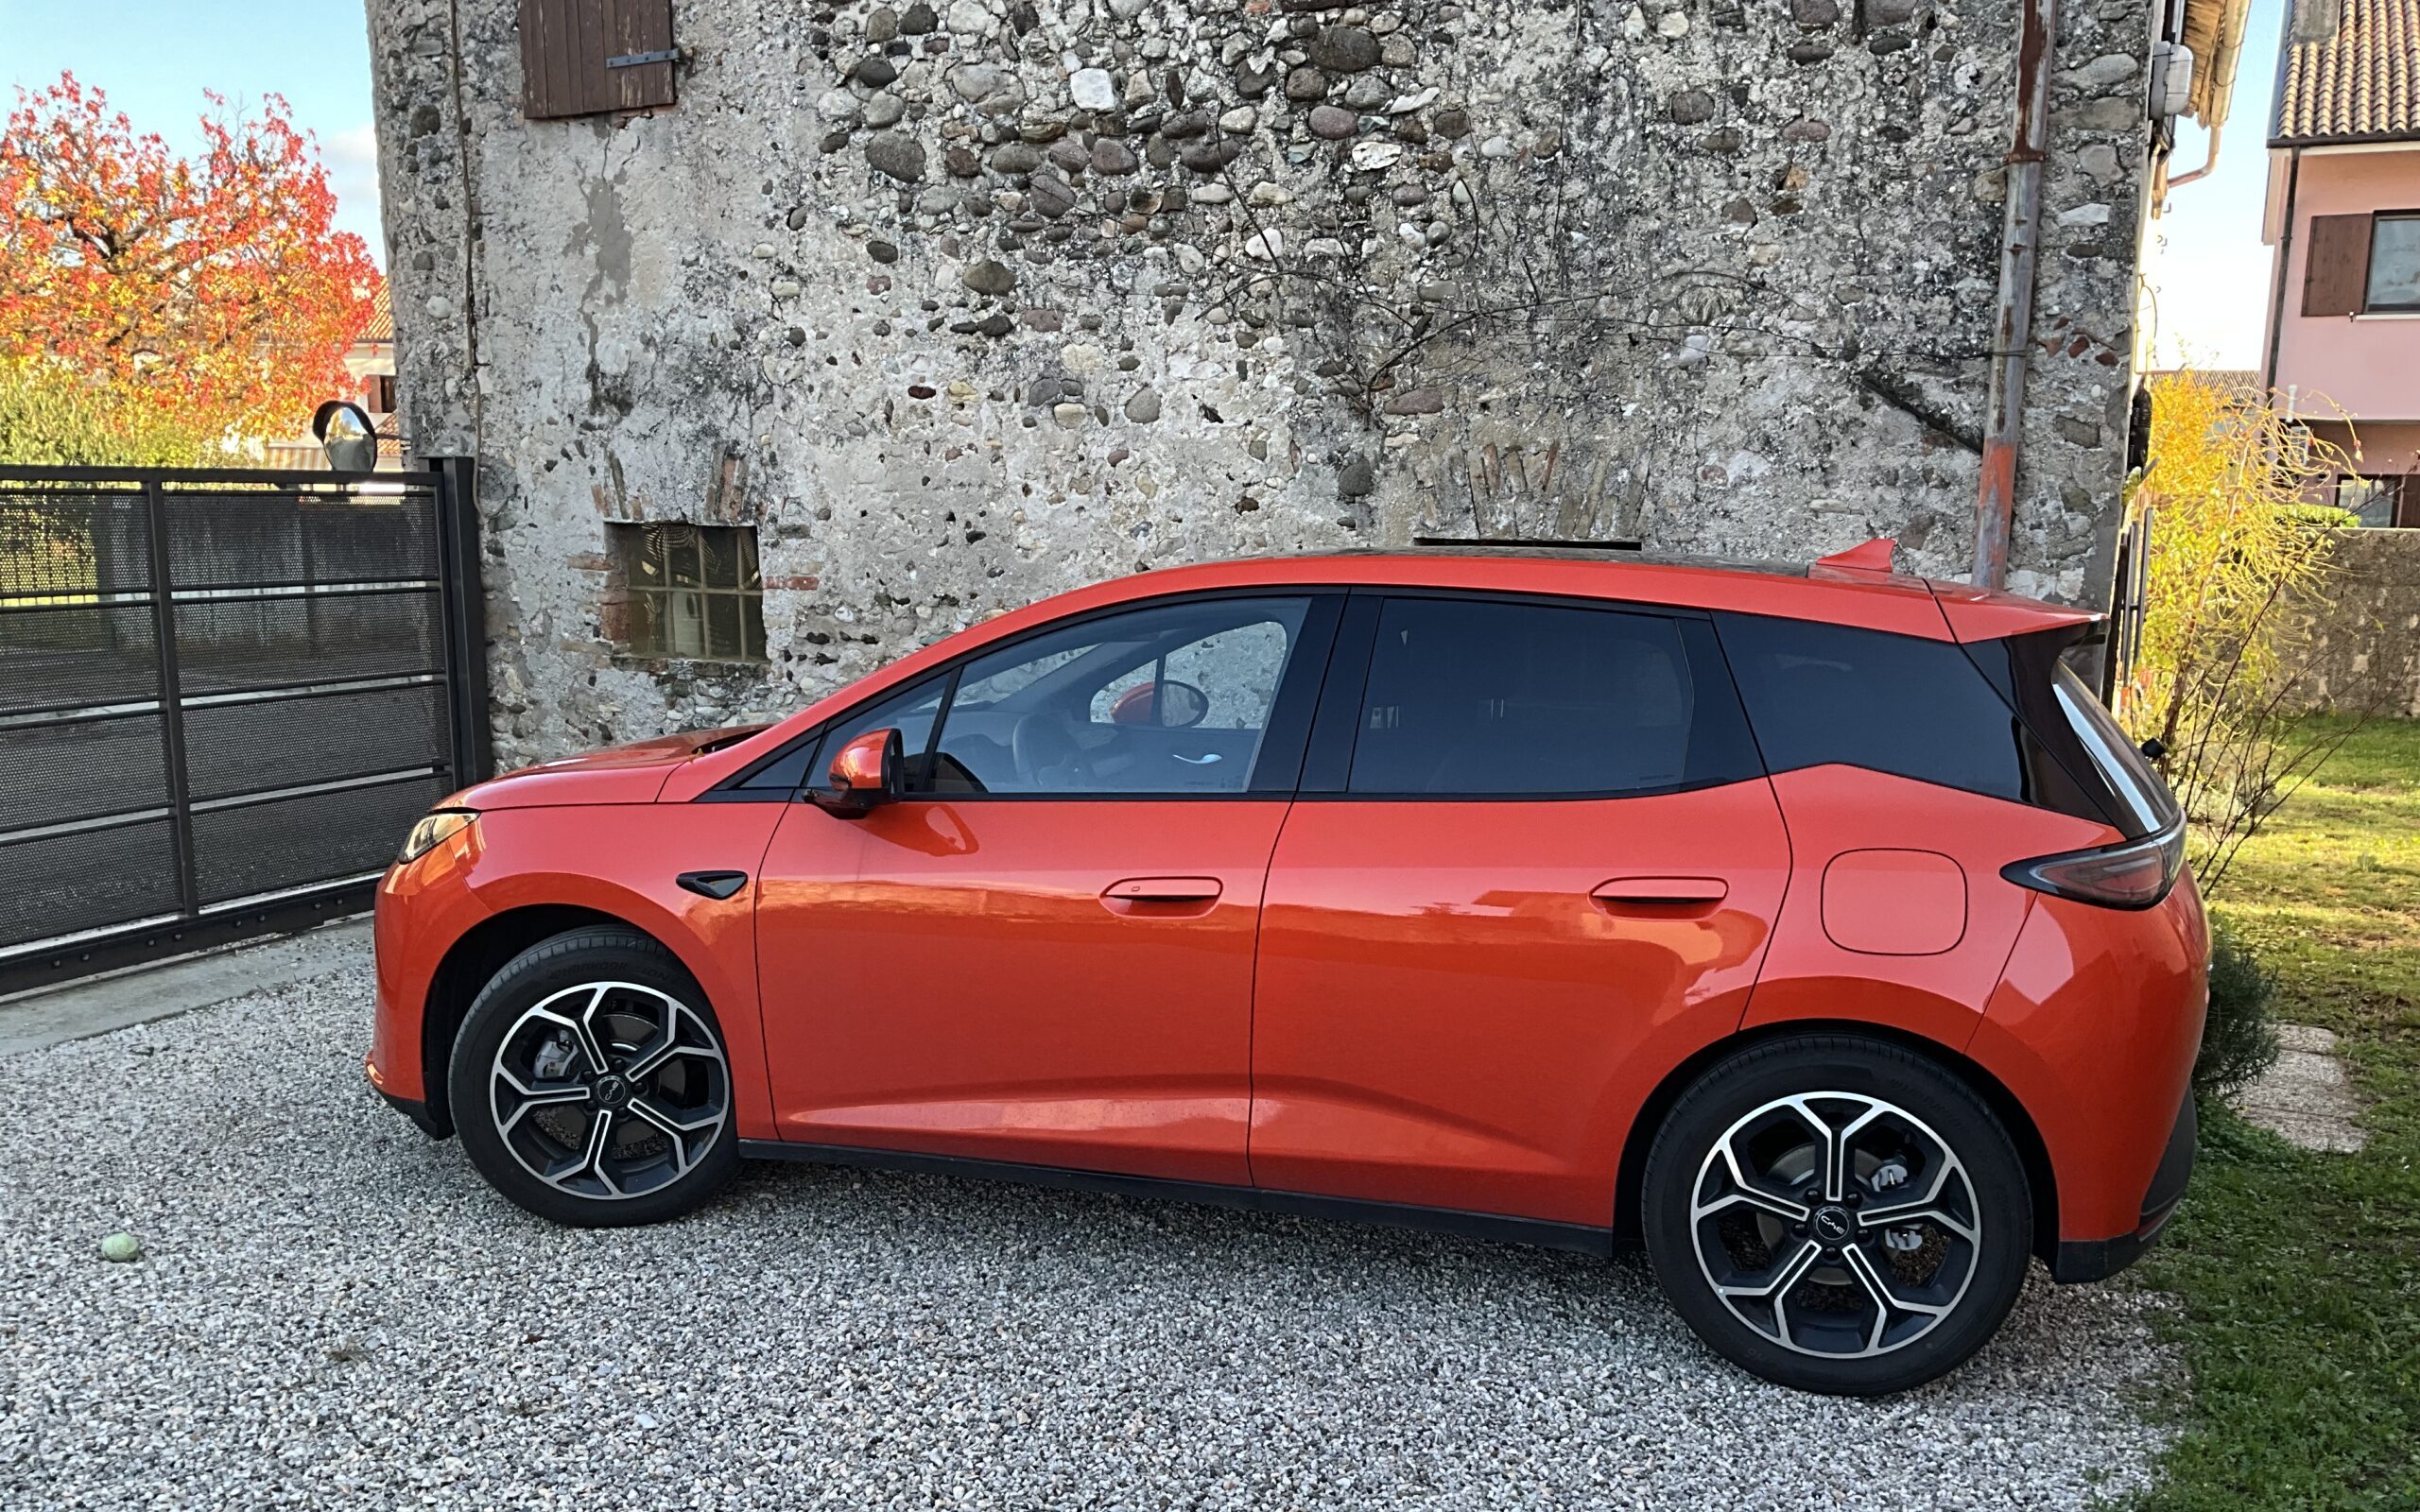
Ad agosto ho comprato una BYD, una Dolphin G ibrida plug-in, e per ora ne sono molto contento, almeno nei primi mesi. Il prodotto c’è: finiture, tecnologia di bordo e autonomia elettrica a un prezzo che un costruttore europeo oggi non riesce a offrire. Comprare l’auto, però, è una cosa. Comprare le azioni di chi la produce è un’altra.
Lo spunto viene da Milano Finanza, che ha raccolto gli strumenti con cui il risparmiatore italiano può puntare sull’auto cinese senza aprire un conto a Hong Kong. Il più diretto è il Global X China Electric Vehicle and Battery UCITS ETF (ISIN IE00094FRAA6, ticker CAUT), quotato su Borsa Italiana dall’aprile 2022, con costi annui dello 0,68%. Replica un indice Solactive che copre tutta la filiera: costruttori, batterie, componenti e materie prime. La prima partecipazione è BYD, con circa l’11%, seguita da CATL, il colosso mondiale delle batterie.
Il problema sono i risultati. Secondo il quotidiano l’ETF perde circa il 26% in euro da inizio anno e oltre il 28% negli ultimi dodici mesi. Le auto cinesi conquistano quote di mercato in Europa, ma la guerra dei prezzi in Cina consuma i margini, e questo si vede in borsa. Anche BYD, che nel terzo trimestre 2026 è tornata a far crescere l’utile, deve la crescita alle esportazioni e non al mercato interno, che resta un campo di battaglia.
Pochi giorni fa, commentando la tavola rotonda di Barron’s sull’Asia, abbiamo riportato una frase di Louis-Vincent Gave, che lui ripete da anni: quando la Cina entra in una stanza, i profitti escono. L’ETF sull’auto elettrica cinese è un buon banco di prova per questa tesi.
Indice
- L’ETF in breve
- Cosa c’è dentro: più filiera che costruttori
- I rendimenti
- “Quando la Cina entra, i profitti escono”: la prova dei conti
- Le altre strade: Hong Kong, Wall Street, ETF diversificati
- Il punto di vista del risparmiatore italiano
- Note dell’A.I. (Claude)
1. L’ETF in breve
| Denominazione | Global X China Electric Vehicle and Battery UCITS ETF |
| ISIN | IE00094FRAA6 |
| Ticker Borsa Italiana | CAUT (negoziato in euro su ETFplus dal 12/04/2022) |
| Emittente | Global X ETFs II ICAV (gruppo Mirae Asset), domicilio Irlanda |
| Indice | Solactive China Electric Vehicle and Battery v2 |
| Replica | Fisica, completa |
| Valuta del fondo | Dollaro USA, senza copertura del cambio |
| Proventi | Accumulazione |
| Costi annui (TER) | 0,68% |
Il fondo è nato nel gennaio 2022 ed è quotato anche su Xetra e alla SIX svizzera. Va notato il momento del lancio: è arrivato in Europa al culmine dell’entusiasmo per l’auto elettrica cinese, e da allora ha vissuto quasi solo fasi di discesa.
2. Cosa c’è dentro: più filiera che costruttori
Chi compra CAUT pensando di comprare “le auto cinesi” deve guardare il portafoglio. Secondo i dati riportati da Milano Finanza, le principali partecipazioni sono:
- BYD, circa 11,4%: costruttore e insieme produttore di batterie;
- CATL, circa 8,8%: il primo produttore mondiale di batterie, con molti clienti occidentali; con Stellantis sta costruendo una gigafactory in Spagna;
- Shenzhen Inovance Technology, circa 6,7%: automazione industriale e sistemi di propulsione elettrica;
- Fuyao Glass, circa 6%: vetri per auto;
- Li Auto, circa 3,6%: costruttore;
- Ganfeng Lithium e Tianqi Lithium, circa 3,4% e 3,2%: estrazione e lavorazione del litio.
Le prime dieci posizioni pesano circa il 57%. I costruttori veri e propri sono quindi una minoranza: buona parte del fondo è nella componentistica, nelle batterie e nel litio. È una scommessa sulla filiera dell’elettrico cinese, che dipende anche dal prezzo del litio e dagli ordini dei costruttori stranieri, più che sui marchi che vediamo nelle concessionarie.
3. I rendimenti
Milano Finanza indica un calo di circa il 26% in euro da inizio 2026 e di oltre il 28% negli ultimi dodici mesi. Secondo i dati di Finanzfluss consultati per questo articolo, dal lancio del gennaio 2022 il fondo perde circa un terzo in dollari, cioè quasi il 10% l’anno. Il dato va preso come indicativo, perché dipende dal giorno di rilevazione.
In quasi cinque anni l’auto elettrica cinese ha vinto quasi tutte le battaglie commerciali: volumi, tecnologia, prezzi, esportazioni. Chi ha comprato l’ETF che la rappresenta ha invece perso circa un terzo del capitale.
4. “Quando la Cina entra, i profitti escono”: la prova dei conti
Alla tavola rotonda di Barron’s sull’Asia, che abbiamo raccontato pochi giorni fa, Leon Eidelman (JPMorgan) ha distinto la qualità del prodotto dal rendimento per l’azionista: in Cina la concorrenza è così forte che anche aziende all’avanguardia mondiale fanno fatica a far guadagnare chi ne possiede le azioni. Louis-Vincent Gave ha riassunto il concetto con la sua frase preferita: quando la Cina entra in una stanza, i profitti escono. Gave pensava soprattutto ai concorrenti occidentali, ma nell’auto la frase vale anche per le aziende cinesi: tra di loro si contendono la stessa stanza.
I conti del terzo trimestre 2026 lo confermano solo in parte:
- BYD ha riportato un utile netto di circa 10 miliardi di yuan, in crescita del 28% e al livello più alto da sette trimestri, con ricavi in aumento del 13,6% dopo quattro trimestri di calo. Il risultato è però inferiore alle attese degli analisti, e sui nove mesi l’utile resta in calo del 4,2%. La crescita viene dall’estero: le esportazioni sono più che raddoppiate, mentre in patria la guerra dei prezzi continua, con modelli come la nuova Seagull sotto i 10.000 dollari.
- Per sostenere le esportazioni BYD ha accumulato scorte: in nove mesi il magazzino è cresciuto di circa 83 miliardi di yuan e vale ormai quasi un quarto dell’attivo totale. Le auto prodotte vanno ancora vendute, e all’estero bisognerà farlo senza tagliare i prezzi.
- Geely ha avuto un trimestre simile: utile netto in crescita del 28%, anche qui sotto le attese, ed esportazioni più che raddoppiate.
Il quadro che ne esce è questo: i costruttori cinesi sfuggono alla guerra dei prezzi interna esportando, ma la stessa concorrenza li segue sui mercati esteri, dove trovano anche i dazi occidentali e i costi per costruire fabbriche fuori dalla Cina. Il margine che si conquista all’estero rischia di ridursi man mano che arrivano tutti gli altri.
5. Le altre strade: Hong Kong, Wall Street, ETF diversificati
Hong Kong. È il listino principale per i singoli costruttori: BYD, Geely, Chery, Great Wall Motor e Leapmotor, quest’ultima partecipata da Stellantis, che ne gestisce l’espansione internazionale tramite una joint venture. A Hong Kong sono quotate anche Xiaomi, entrata nell’auto nel 2024, e, dal maggio 2025, CATL, già quotata a Shenzhen.
Wall Street. Nio, Xpeng e Li Auto sono negoziate a New York tramite ADR, il canale più semplice per molti risparmiatori italiani. Ricordo che l’ADR semplifica l’acquisto ma non elimina né il rischio paese né l’esposizione allo yuan.
Shanghai. Gruppi come SAIC, proprietaria del marchio MG, sono quotati solo sul listino domestico cinese: per il risparmiatore italiano sono in pratica irraggiungibili.
ETF diversificati. Chi vuole la transizione dell’auto senza concentrarsi sulla Cina trova a Piazza Affari ETF tematici globali sulla mobilità, come iShares Electric Vehicles and Driving Technology, Xtrackers Future Mobility e Amundi MSCI Smart Mobility. Dentro ci sono anche Tesla, i produttori di chip e i componentisti occidentali.
6. Il punto di vista del risparmiatore italiano
- Fisco. CAUT è un ETF UCITS armonizzato: i guadagni sono tassati al 26% come redditi di capitale e non possono compensare minusvalenze pregresse. Le perdite realizzate sull’ETF sono invece redditi diversi e possono essere compensate con plusvalenze da azioni, ETC o certificati. Le azioni di Hong Kong e gli ADR generano plusvalenze tassate al 26% come redditi diversi, quindi compensabili; sui dividendi si applica prima la ritenuta cinese e poi l’imposta italiana.
- Cambio. L’ETF si compra in euro ma è denominato in dollari e investe in titoli quotati in dollari di Hong Kong e in yuan, senza copertura. Per chi ragiona in euro conta il rapporto euro/dollaro e quello fra dollaro e yuan.
- Liquidità. È un ETF di nicchia con masse modeste: prima di comprare conviene guardare lo spread denaro-lettera a video ed evitare gli ordini al meglio nei primi minuti di contrattazione.
- Accesso. CAUT, gli ADR americani e gli ETF globali sono disponibili presso tutti i principali broker. Per Hong Kong serve un intermediario che offra quella borsa, di solito con commissioni più alte.
- Concentrazione. Un solo paese, un solo settore, un forte peso della politica industriale di Pechino e dei dazi occidentali: in un portafoglio ha senso solo come quota marginale.
Note dell’A.I. (Claude)
- I pesi del portafoglio e i rendimenti dell’ETF sono quelli riportati da Milano Finanza al 20/11/2026: cambiano ogni giorno e vanno controllati sulla scheda dell’emittente prima di qualsiasi decisione.
- La frase di Gave è una tesi brillante, non una legge economica. Esistono aziende cinesi molto redditizie, come Tencent o la stessa CATL. Il punto è che nei settori dove Pechino spinge la capacità produttiva, come auto, solare e batterie, l’eccesso di offerta tende a scaricarsi sui prezzi e quindi sui margini.
- Il calo dell’ETF non dipende solo dalla guerra dei prezzi tra costruttori: pesano anche il ciclo del litio, la componentistica e il cambio. Attribuirlo tutto a BYD e concorrenti sarebbe una semplificazione.
- Le scorte crescenti di BYD possono avere letture diverse: preparazione dell’espansione all’estero, con navi e concessionarie da riempire, oppure difficoltà a vendere. I dati di un solo trimestre non bastano a distinguere tra le due.
- Un ETF lanciato al massimo dell’entusiasmo per un tema e poi crollato non è per forza un cattivo investimento oggi, ma non è nemmeno per forza un affare: il prezzo più basso non garantisce che sia tornata la redditività.
L’autore detiene posizioni in: TSLA
Considerazioni
La BYD in garage mi piace: silenziosa, ben fatta, e con il fotovoltaico di casa costa pochissimo al chilometro. Se fra un anno sarò ancora così contento ve lo racconterò, perché i primi mesi sono sempre la luna di miele. Resto convinto che la tecnologia cinese non sia più una copia di quella occidentale, e l’auto ne è la prova più evidente.
Da qui a investire nelle auto cinesi, però, ce ne corre. Il successo commerciale e il rendimento per l’azionista sono due strade che in Cina raramente si incontrano: lo dicono i gestori della tavola rotonda di Barron’s e lo confermano i numeri dell’ETF. Il cliente ci guadagna, l’azionista molto meno. Per questo, sul fronte dell’auto elettrica, preferisco tenermi le mie azioni Tesla, sulle quali ho scritto a lungo, ad esempio nell’articolo su Ron Baron, SpaceX e Tesla.
Articoli precedenti sul tema:
- Auto elettriche: i sommersi e i salvati (03/05/2025)
- Auto elettriche: i sommersi e i salvati 2 (13/03/2026)
- Cina: opportunità di investimento o… (11/03/2026)
- Cina: opportunità di investimento o… 2 (22/06/2026)
Fonti
- Milano Finanza, Andrea Boeris, 20/11/2026
- Barron’s, International Roundtable 2026, Reshma Kapadia, 20/11/2026
- Borsa Italiana, scheda ETF IE00094FRAA6
- Global X ETFs, pagina del fondo CAUT
- Finanzfluss, scheda IE00094FRAA6
- The Standard / Reuters, risultati BYD terzo trimestre 2026
- GoodCarBadCar, BYD: utili e scorte nel terzo trimestre 2026
- EqualOcean, BYD e l’espansione all’estero
- OilPrice, BYD e Geely sotto le attese
- Electrek, i conti di BYD nel terzo trimestre 2026
Se questo articolo ti è stato utile, puoi sostenere il blog offrendomi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu