Fonte: Il Sole 24 Ore, 5 settembre 2026, pagina a cura di Marcello Frisone — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (BNS, Raiffeisen, Ticinonline, Corriere del Ticino, laRegione, VZ VermögensZentrum)
Il 24 settembre la Banca nazionale svizzera decide. Non sul tasso guida — quello è allo 0,00% dal giugno 2025 e nessuno si aspetta che si muova — ma su qualcosa che conta di più: quanto è disposta a spingersi per frenare un franco che ad agosto 2026 scambia a 0,936 contro euro, a un soffio dal massimo storico di 0,909 toccato lo scorso marzo.
Per la Svizzera il cambio non è una variabile fra le altre, è lo strumento di politica monetaria. Con il tasso a zero e l’inflazione risalita allo 0,40% a luglio — dentro la fascia obiettivo 0-2%, ma nella sua parte più bassa — alla BNS restano due sole leve: tornare in territorio negativo, oppure comprare valuta estera. Nel primo trimestre 2026 ne ha acquistata per 3,94 miliardi di franchi, dopo i 5,06 miliardi del trimestre dei dazi americani nella primavera 2025.
Il paradosso è che il franco forte è insieme il premio e la condanna dell’economia svizzera: comprime i prezzi all’importazione e spinge l’indice verso lo zero (deflazione importata), erode i margini degli esportatori già alle prese con i dazi statunitensi, e proprio per questo alimenta ulteriore domanda di bene rifugio. I numeri Swissmem del primo semestre 2026 fotografano la frattura: fatturato delle grandi imprese +2,5%, quello delle PMI industriali -3,8%.
Per chi investe dall’Italia, la domanda operativa è un’altra: ha ancora senso comprare franchi, obbligazioni elvetiche allo 0,47% a quarant’anni, o azioni svizzere? E soprattutto: si sta comprando protezione o si sta pagando un pedaggio?
Sedici anni in un grafico
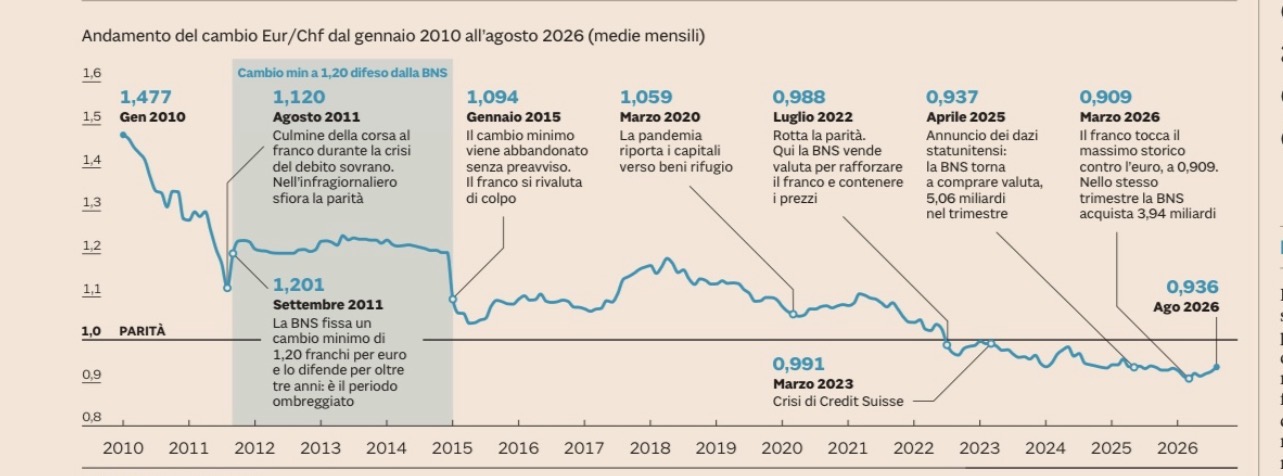
Il grafico pubblicato dal Sole 24 Ore racconta sedici anni in una riga sola. Vale la pena rileggere la cronologia con ordine, perché ogni tappa è una lezione a sé.
Gennaio 2010 — 1,477. Il mondo pre-crisi dell’euro. Il franco è una valuta solida fra valute solide.
Agosto 2011 — 1,120. Culmine della corsa al franco durante la crisi del debito sovrano europeo. L’infragiornaliero sfiora la parità. È il momento in cui l’industria svizzera grida.
Settembre 2011 — 1,201. La BNS fissa un cambio minimo di 1,20 franchi per euro e dichiara che lo difenderà “con la massima determinazione” e “acquistando valuta estera in quantità illimitate”. Lo difende per oltre tre anni.
Gennaio 2015 — 1,094. Il cambio minimo viene abbandonato senza preavviso. In pochi minuti il franco si rivaluta di colpo. Diversi broker retail saltano, alcuni clienti restano con saldi negativi.
Marzo 2020 — 1,059. La pandemia riporta capitali verso i beni rifugio.
Luglio 2022 — 0,988. Rotta la parità. Qui accade una cosa interessante: la BNS vende valuta estera per rafforzare il franco e contenere i prezzi importati. Lo stesso strumento, segno opposto, nell’arco di due anni.
Marzo 2023 — 0,991. Crisi di Credit Suisse. Il franco non crolla: il salvataggio è gestito internamente e la credibilità istituzionale regge.
Aprile 2025 — 0,937. Annuncio dei dazi statunitensi. La BNS torna a comprare valuta: 5,06 miliardi nel trimestre.
Marzo 2026 — 0,909. Massimo storico contro euro. Nello stesso trimestre la BNS acquista 3,94 miliardi.
Agosto 2026 — 0,936. Il livello attuale.
Il paradosso: la forza che fa male
Un franco forte fa tre cose contemporaneamente, e sono tutte e tre problematiche per Berna.
Comprime i prezzi all’importazione e spinge l’inflazione verso lo zero. Con l’indice allo 0,40% a luglio, il margine prima della deflazione conclamata è sottile. E la deflazione, per una banca centrale, è il nemico peggiore: rinvia consumi e investimenti, appesantisce i debiti in termini reali, ed è difficilissima da invertire quando i tassi sono già azzerati. È esattamente la trappola in cui il Giappone è rimasto per trent’anni — e di cui abbiamo scritto nell’articolo su yen e carry trade.
Comprime i margini degli esportatori, già alle prese con i dazi americani, oggi al 12,5% sulla maggior parte dei beni industriali elvetici dopo l’accordo commerciale con Washington. Dazio e cambio agiscono nella stessa direzione, e si sommano.
Alimenta a sua volta la domanda di bene rifugio. Chi vede il franco salire lo compra perché sale. È un circolo che si autoalimenta e che nessun comunicato spezza.
La frattura non passa fra settori, passa fra dimensioni aziendali. I dati Swissmem del primo semestre 2026: fatturato delle grandi imprese +2,5%, PMI industriali -3,8%. Le multinazionali dello SMI compensano perché i loro ricavi sono globali, i loro costi delocalizzabili e il loro pricing power intatto. Le PMI che producono sul territorio nazionale e vendono in euro no. Il tessuto industriale svizzero, quello dei subfornitori di precisione, sta registrando una compressione dei margini senza precedenti.
L’azione della BNS: una valutazione
Qui va detto quello che raramente si legge sui giornali finanziari.
Primo: la BNS non ha più strumenti ordinari. Il tasso guida è a zero dal giugno 2025 e il consenso degli analisti — praticamente unanime — è che resti lì fino a fine anno. Restano il tasso negativo e l’intervento sul cambio. Entrambi hanno un costo, ed entrambi lo scaricano su qualcuno che non ha votato per subirlo.
Secondo: il tasso negativo è un’imposta occulta sul risparmio. La Svizzera l’ha già sperimentato, dal 2015 al 2022, fino a -0,75%. Il bilancio di quell’esperienza non è brillante: margini bancari compressi, casse pensioni costrette a inseguire rendimento assumendo più rischio, prezzi immobiliari gonfiati dal credito a costo nullo. E soprattutto: il franco ha continuato ad apprezzarsi lo stesso. Sette anni di tassi negativi hanno rallentato la corsa, non l’hanno invertita. Chi oggi propone di tornare sotto zero dovrebbe spiegare perché stavolta funzionerebbe meglio.
Terzo: l’intervento sul cambio trasforma risparmio svizzero in attivi denominati in valute che si svalutano. Comprare euro e dollari per frenare il franco significa che la banca centrale accumula un bilancio enorme in rapporto al PIL nazionale, investito in titoli di Stato e azioni estere. È di fatto un fondo sovrano non dichiarato, che assume rischio di mercato e rischio di cambio con denaro pubblico per un obiettivo di politica industriale. Quando quegli attivi perdono valore — ed è già successo, con perdite contabili miliardarie che hanno azzerato le distribuzioni ai Cantoni — il conto lo paga il contribuente. Nessuno gliel’ha chiesto.
Quarto: il precedente del 2015 pesa più di quanto si ammetta. La BNS aveva dichiarato che avrebbe difeso l’1,20 “in quantità illimitate”. Tre anni e quattro mesi dopo ha mollato, senza preavviso, in una mattina. Non è un rimprovero morale: la difesa era diventata insostenibile e uscirne era la scelta tecnicamente corretta. È una lezione operativa, e va letta come tale: l’impegno di una banca centrale vale finché il costo di mantenerlo resta sopportabile, e chi valuta quel costo è la banca centrale, non chi le ha creduto. Chi oggi costruisce posizioni sull’ipotesi che la BNS “difenderà” un livello dovrebbe tenerlo a mente.
Quinto — e qui offro una chiave di lettura, non un fatto accertato: le mani della BNS sono in parte legate a Washington. Nel dicembre 2020 il Tesoro americano aveva formalmente inserito la Svizzera nella lista dei manipolatori valutari, proprio per gli acquisti di valuta estera. Oggi Berna ha appena chiuso un accordo commerciale che ha riportato i dazi al 12,5%. Un ciclo di interventi massicci e visibili sul cambio riaprirebbe esattamente quel fronte, con un’amministrazione che ha dimostrato di usare i dazi come strumento negoziale di prima istanza. La prudenza della BNS — 3,94 miliardi in un trimestre sono una cifra modesta rispetto agli standard del 2011-2015 — potrebbe non essere solo tecnica. È una possibile chiave di lettura del perché la banca centrale parli di “accresciuta disponibilità” a intervenire senza poi intervenire davvero in modo massiccio.
Sesto, e per me è il punto centrale. Il franco è forte perché la Svizzera fa poche delle cose che fanno tutti gli altri: debito pubblico basso, surplus delle partite correnti strutturale, istituzioni credibili, moneta non usata come strumento di redistribuzione politica. La forza della valuta non è un incidente da correggere: è il prezzo del merito. Una banca centrale che combatte l’apprezzamento della propria moneta sta, in ultima analisi, combattendo contro la reputazione che il proprio Paese si è costruito — e lo fa svalutando il potere d’acquisto dei propri cittadini a beneficio di un settore esportatore.
Vale la pena ricordare la posizione di Swissmem, citata nel nostro articolo di marzo sul franco: “negli ultimi 15 anni il franco non è quasi mai stato valutato in modo equo”. Eppure in quei quindici anni l’industria svizzera è rimasta fra le più competitive del mondo. Ci è riuscita spostandosi su prodotti ad altissimo valore aggiunto e bassa elasticità al prezzo — farmaceutica, medtech, orologeria di lusso — cioè adattandosi, non aspettando che la banca centrale le regalasse un cambio più comodo. È l’argomento più forte contro l’interventismo: la disciplina del cambio forte ha prodotto un’industria migliore.
La replica onesta a questa posizione esiste e va riportata: il modello di adattamento funziona per chi ha margini da comprimere e capacità di delocalizzare, cioè per le grandi. Il -3,8% delle PMI industriali dice che per gli altri il costo dell’aggiustamento è reale e sta arrivando adesso. Chi sostiene la non-intervenzione — io fra questi — deve accettare che la fattura la pagano soggetti identificabili.
Cosa può fare il 24 settembre
Tre scenari, in ordine di probabilità.
Nulla, con parole più dure (scenario base). Tasso confermato a zero, linguaggio sull'”accresciuta disponibilità” a intervenire mantenuto o rafforzato. La BNS continua a usare la minaccia credibile come sostituto dell’azione, che è di gran lunga lo strumento più economico che ha. Come osservava Martina Honegger-Romahn di Allianz Global Investors a giugno, il messaggio importante non è il tasso ma la valutazione della BNS sul franco.
Interventi tattici non annunciati. Acquisti di valuta di entità simile o superiore ai trimestri recenti, visibili solo a posteriori nelle statistiche. Rallentano ma non invertono.
Ritorno al tasso negativo (coda). Servirebbe un peggioramento serio: inflazione sotto zero, franco sotto 0,90, segnali recessivi. Secondo il consulente Gianti citato dal Sole, un cambio sotto 0,90 sarebbe il punto di rottura: a quel livello anche il pricing power delle multinazionali verrebbe intaccato. Un taglio in territorio negativo — o anche solo l’aspettativa credibile di un taglio — sarebbe il principale catalizzatore rialzista per l’euro-franco.
Obbligazioni: la protezione ha un prezzo esplicito
I numeri riportati dal Sole sono impietosi e vanno letti bene. Il governativo svizzero a 40 anni rende lo 0,47%. Il decennale rende lo 0,42%, e per arrivare a un misero 0,6% annuo bisogna spingersi sulle scadenze 2043. Per confronto: il JGB giapponese a 40 anni rende il 4,10%, il BTP a 30 anni il 4,89%.
La lettura corretta la dà Gian Marco Salcioli di Assiom Forex: il Confederato non è un investimento da carry, è protezione a costo relativo alto. Le sue funzioni sono liquidity reserve, collaterale di alta qualità, copertura del rischio di coda. Il valore emerge negli stress globali, quando il franco si apprezza e gli attivi svizzeri beneficiano della qualità creditizia.
E qui arriva l’osservazione più importante dell’intera pagina, quella che vale la pena incorniciare: per un investitore europeo che copre il rischio di cambio, questa caratteristica perde gran parte del suo valore. Coprendo il franco si rinuncia esattamente alla componente safe haven. È un prezzo da pagare con un costo esplicito, noto e molto ampio.
Detto in altri termini: comprare obbligazioni svizzere con copertura valutaria significa comprare rendimento zero senza la protezione. È una delle poche operazioni finanziarie che riescono a essere sbagliate su entrambi i lati contemporaneamente.
Sul fronte dei rischi, Salcioli segnala il duration risk: il rendimento nominale di partenza è così basso che basta un aumento contenuto dei tassi per cancellare diversi anni di carry. E se il franco si indebolisse costringendo la BNS a normalizzare, il beneficio safe haven si ridurrebbe proprio mentre i prezzi scendono. L’opportunità è lo scenario opposto: global risk-off, franco che si apprezza, inflazione svizzera bassissima.
Azioni: comprare Svizzera non è comprare l’economia svizzera
Il dato che Stefano Gianti di Swissquote mette sul tavolo va assimilato prima di qualsiasi decisione: oltre l’85% degli utili aziendali che compongono l’indice SMI proviene da fuori dalla Svizzera.
Comprare SMI, quindi, non è una scommessa sul PIL elvetico. È l’acquisto combinato di alta qualità societaria e copertura valutaria implicita. L’indice è concentratissimo su tre colossi — Nestlé, Novartis, Roche — che pesano per una quota dominante dell’intera capitalizzazione. Chi compra SMI compra sostanzialmente farmaceutica e alimentare globali con denominazione in franchi.
La parte interessante sta un livello sotto. René Nicolodi di ZKB/Swisscanto rileva che fra le società quotate la divergenza è meno netta di quanto dicano i dati Swissmem sull’universo complessivo: nel primo semestre 2026 il 61% delle small & mid cap ha aumentato il fatturato e il 42% l’utile rispetto all’anno precedente, contro il 60% e il 45% delle large cap. La linea di frattura, dice, non segue la dimensione aziendale ma la presenza globale: separa le quotate dalle non quotate che producono e vendono sul territorio nazionale.
Questo ha una conseguenza pratica poco intuitiva: le PMI quotate svizzere non sono il proxy delle PMI svizzere in difficoltà. Sono aziende medie già internazionalizzate. L’indice SMIM (Swiss middle market) offre un’esposizione più diversificata e a maggiore intensità tecnologica rispetto ai tre colossi dello SMI, ma non è la scommessa “sul tessuto industriale locale” che il nome suggerirebbe.
Fiscalità per il residente italiano
Riporto il quadro delineato dal Sole 24 Ore, che va comunque verificato con il proprio commercialista prima di qualsiasi operazione.
Conto corrente in franchi. Aprirlo presso una banca svizzera o un intermediario italiano che lo consenta è la via più semplice per l’esposizione diretta. Con la BNS ferma allo 0%, la remunerazione della liquidità è nulla o prossima allo zero. Sul piano fiscale occorre attenzione: se le giacenze complessive in valuta estera superano 51.645,69 euro per almeno sette giorni lavorativi consecutivi, l’eventuale plusvalenza da cambio diventa fiscalmente rilevante e va dichiarata nel quadro RT con imposta sostitutiva al 26%. Resta il monitoraggio fiscale (quadro RW) e l’eventuale IVAFE.
Obbligazioni. Sugli interessi la Svizzera applica una ritenuta alla fonte del 35%, riducibile al 12,5% grazie alla convenzione contro le doppie imposizioni, con recupero della differenza da chiedere alle autorità elvetiche. Sugli interessi incassati, al netto di quanto già pagato, è poi dovuta l’imposta sostitutiva italiana nella misura del 12,50% o del 26% a seconda dell’emittente.
Azioni. Plusvalenze e dividendi sono tassati al 26% in Italia; sui dividendi svizzeri si applica prima una ritenuta alla fonte del 35%, con possibilità di recupero della differenza tramite l’accordo Italia-Svizzera.
Il punto pratico: la burocrazia del recupero della ritenuta è reale e va messa a budget in termini di tempo. Per posizioni piccole può erodere buona parte del vantaggio.
Note dell’A.I. (Claude)
Il grafico usa medie mensili. I valori indicati — compreso lo 0,909 di marzo 2026 — sono medie del mese. I minimi infragiornalieri sono stati più bassi. Non usare quei numeri come livelli operativi.
Lo 0,47% a 40 anni è un rendimento a scadenza, non una cedola. Dipende anche dal prezzo di acquisto e dall’orizzonte effettivo di detenzione: chi vende prima della scadenza realizza un risultato diverso, potenzialmente molto diverso vista la duration.
Il confronto 0,47% vs 4,10% vs 4,89% è nominale. Come nota giustamente Salcioli, l’attenzione va dedicata ai tassi reali. Con inflazione svizzera allo 0,40% e inflazione italiana ben più alta, il divario reale si comprime in modo sostanziale. Resta un divario, ma è un altro numero.
I dati sugli interventi BNS sono trimestrali e pubblicati con ritardo. La banca non annuncia le operazioni in tempo reale e non conferma singoli interventi. Le cifre di 5,06 e 3,94 miliardi sono ricostruzioni ex post.
L’inserimento della Svizzera nella lista dei manipolatori valutari da parte del Tesoro USA risale al dicembre 2020 e fu successivamente rivista. Il collegamento con la prudenza attuale della BNS proposto sopra è una chiave di lettura plausibile, non una motivazione dichiarata da Berna.
Sugli ETF UCITS con esposizione svizzera: esistono sia versioni non coperte sia versioni con copertura in euro. Vale il ragionamento fatto sopra — la copertura annulla proprio la componente per cui si compra Svizzera. Prima di operare, verificare sempre ticker e ISIN sulla scheda di Borsa Italiana o sul factsheet dell’emittente, non su fonti secondarie.
Un caveat sull’oro. Franco e oro vengono spesso trattati come sostituti nella funzione rifugio. Non lo sono: il franco è una valuta con un’economia dietro e una banca centrale che può decidere di indebolirlo; l’oro non ha nessuno che lo difenda né nessuno che lo affossi. Ne abbiamo scritto in Oro e inflazione: perché non è una copertura efficace.
Considerazioni
Questa pagina del Sole si incastra in un filone che seguiamo da mesi sul blog, e vale la pena mettere in fila i pezzi.
Sul franco eravamo partiti a marzo con l’analisi della RTV svizzera, quando il cambio segnava il record storico e il dibattito interno elvetico si chiedeva se la BNS dovesse intervenire. Sei mesi dopo la risposta è: ha intervenuto poco, ha parlato molto, il franco è leggermente arretrato. Non per merito suo, ma per il differenziale di tassi apertosi con la BCE.
Sullo yen abbiamo seguito la vicenda parallela in due tempi: l’intervento congiunto USA-Giappone di agosto e la questione del carry trade con i JGB al 3%. Il confronto è istruttivo perché i due casi sono speculari: il Giappone interviene per sostenere la propria valuta troppo debole, la Svizzera valuta se intervenire per frenare la propria troppo forte. Due banche centrali, due problemi opposti, lo stesso strumento, la stessa impotenza di fondo davanti ai flussi di capitale globali. Il nuovo intervento sullo yen di mercoledì 2 settembre — con la valuta risalita da 163,98 a 155,21 e poi ridiscesa a 158,72 in chiusura, +0,92% — dice esattamente questo: si può spostare il livello per qualche seduta, non la direzione.
Sulla diversificazione valutaria il tema torna a quanto scritto in Creiamo una solida base per la piramide del nostro risparmio: chi compra obbligazioni in valuta si espone al rischio cambio, che è simmetrico — rischio e opportunità insieme. Il caso svizzero è la versione estrema di quel principio: rendimento praticamente nullo, tutto il risultato affidato al cambio. Non è un investimento obbligazionario travestito da valutario, è un investimento valutario travestito da obbligazionario. Chi lo compra dovrebbe saperlo.
Sul debasement delle valute fiat, il quadro tracciato in Asset Allocation 3 e in Ci si può salvare dall’inflazione? resta la cornice giusta: più una valuta fiat ha problemi di debito, più si è indebolita. Il franco sta dall’altro capo di quella classifica. La sua forza non è un’anomalia da correggere, è il risultato aritmetico di conti pubblici in ordine in un mondo che li ha abbandonati quasi ovunque.
E poi c’è il capitolo che nessun consulente vi illustrerà mai: le banconote sotto il materasso. Ne avevo scritto in Crollo della società civile, e a distanza di anni non cambio una virgola. Per il paranoico — categoria alla quale rivendico con orgoglio l’appartenenza — tenere in casa una certa quantità di banconote in franchi svizzeri non è speculazione, è assicurazione. Chi compra franchi in contanti non lo fa per guadagnare sul cambio: lo fa per avere in mano una moneta alternativa nel caso in cui la propria smetta di funzionare, per blackout prolungato, per crisi bancaria con conti congelati, per collasso dei sistemi di pagamento elettronici, o semplicemente perché il potere d’acquisto dell’euro in un tornante brutto della storia non è garantito da nessuno.
Il franco è la valuta giusta per questo scopo per ragioni molto concrete: taglio massimo da 1.000 franchi, il più alto fra le grandi valute mondiali, che consente di stivare valore in poco spazio; neutralità politica secolare; una banca centrale che, checché ne pensi io del suo interventismo sul cambio, non ha mai svalutato per convenienza politica; e riconoscibilità immediata quasi ovunque in Europa. Non ultimo, gli svizzeri stanno facendo l’esatto contrario di quello che fanno gli altri sul contante: mentre in mezza Europa si discute di limiti ai pagamenti in denaro e si costruisce l’infrastruttura dell’euro digitale, a Berna il tema in agenda è stato inserire il contante nella Costituzione — con il Consiglio federale che ha proposto di scrivere nero su bianco che la valuta svizzera è il franco e che la BNS ne garantisce l’approvvigionamento in contanti. Ne avevamo parlato in Mezzi di pagamento.
Va detto con altrettanta chiarezza cosa questa non è: le banconote non rendono nulla, si deteriorano, si possono perdere o rubare, non sono coperte da alcuna assicurazione e il loro valore in euro oscilla come qualsiasi altra posizione valutaria. Se il mondo continua a funzionare normalmente, chi le tiene in casa avrà semplicemente pagato un premio assicurativo per un sinistro mai avvenuto. È esattamente così che funzionano le assicurazioni. Chi non lo accetta, non le compri.
La conclusione, per come la vedo: il 24 settembre non aspettiamoci nulla di clamoroso. La BNS continuerà a fare quello che sa fare meglio, cioè minacciare senza colpire, perché è l’unica strategia che le costa poco e che non la espone né sul fronte del risparmio interno né su quello dei rapporti con Washington. La cosa da guardare non è il numero sul tasso guida, è l’aggettivo che accompagnerà la parola “disponibilità” nel comunicato.
⚠️ Conflitto di interesse dichiarato
L’autore non detiene posizioni sui titoli e sugli strumenti citati in questo articolo.
Se questo contenuto ti è utile, offrimi un caffè: ko-fi.com/gianni_m
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu