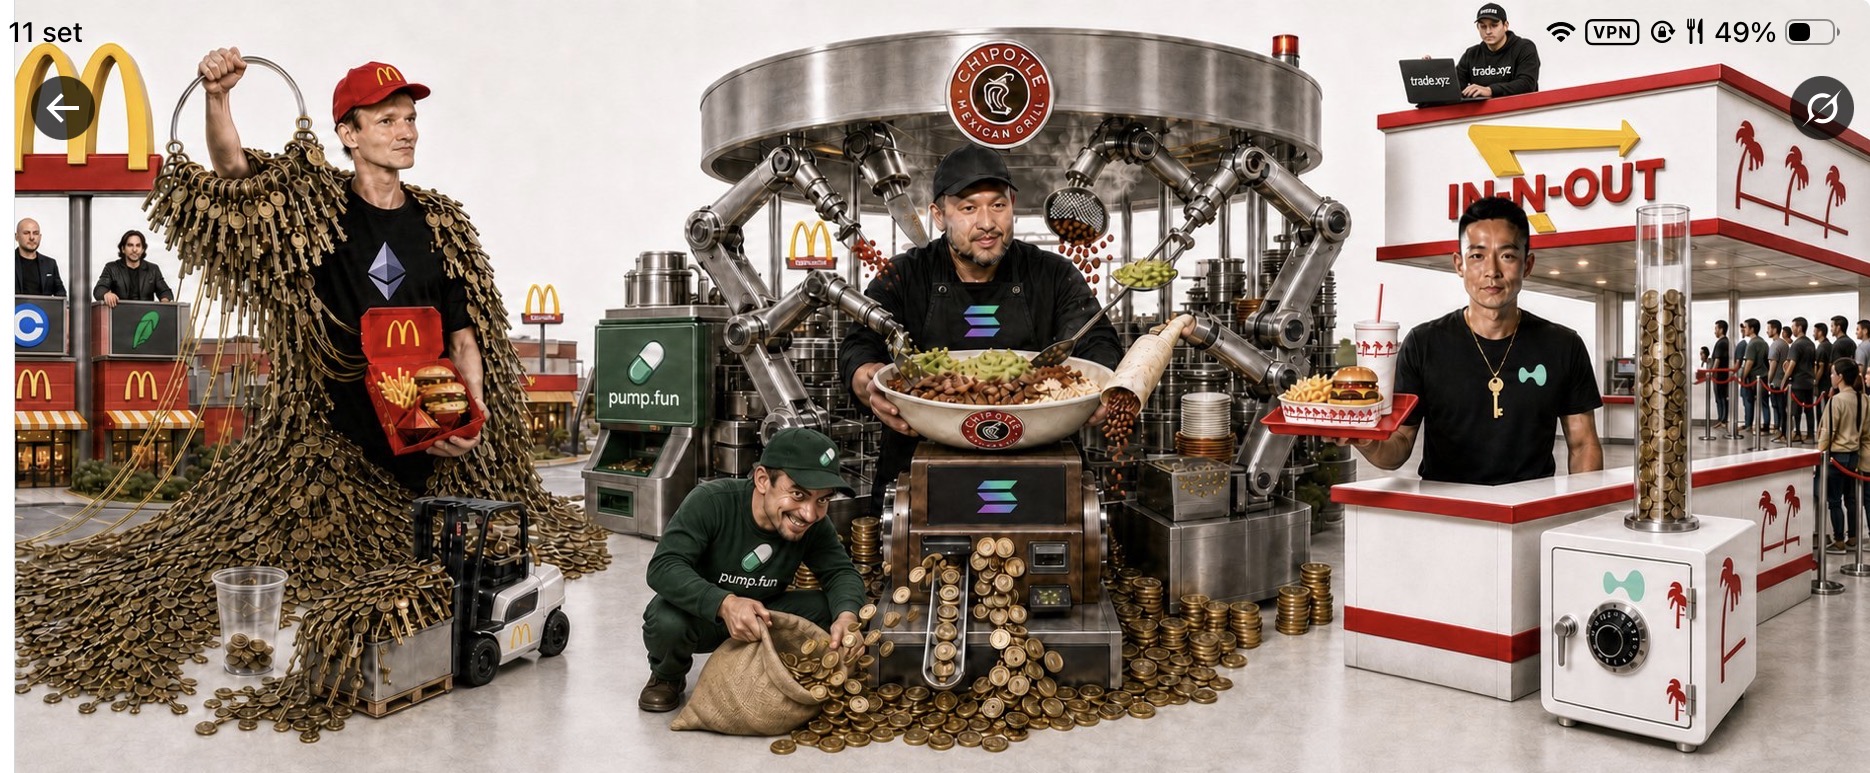
Fonte: Lorenzo Valente (@LorenzoARK), Director of Research Crypto di ARK Invest — saggio pubblicato su X il 2 settembre 2026 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (crypto.news, COINOTAG, Bitcoin Sistemi, CoinSpectator).
Visto che sono esposto, in modo indiretto, a tutte e tre — chi vuole approfondire può guardare il mio video — pubblico volentieri questo interessante contributo, tradotto da Claude, su questa appassionante gara.
Il 2 settembre 2026 Lorenzo Valente, responsabile della ricerca crypto di ARK Invest, ha pubblicato su X un saggio che smonta la domanda attorno a cui ruota da anni il dibattito sulle blockchain Layer 1. La domanda «quale chain vince, Ethereum o Solana?» secondo Valente è mal posta: ETH, SOL e HYPE non sono versioni migliori o peggiori dello stesso business, sono tre modelli economici diversi, e vanno valutati con metriche diverse.
Per dimostrarlo usa un’analogia che funziona meglio di quanto ci si aspetti: il fast food. Tre catene che in superficie fanno la stessa cosa — vendono cibo — ma con strutture di proprietà, margini e allocazione del capitale incompatibili tra loro. Nessuno valuta McDonald’s, Chipotle e In-N-Out con lo stesso modello.
Ethereum è McDonald’s: un franchising immobiliare. La società possiede il marchio, il sistema operativo e soprattutto il terreno sotto i circa 45.000 punti vendita, e incassa royalty e affitti per circa il 15% del fatturato lordo di ogni franchisee. Ethereum ha costruito la stessa architettura con i rollup — Arbitrum, Base, OP Mainnet sono i gestori indipendenti che finanziano da soli il proprio investimento — ma dopo l’EIP-4844 incassa sul settlement una frazione irrisoria di quel 15%.
Solana è Chipotle: tutti i circa 4.200 ristoranti sono di proprietà diretta, zero franchising, margine pieno e rischio pieno. Ogni transazione avviene sull’L1, base fee, priority fee e MEV restano dentro il sistema.
Hyperliquid è In-N-Out: privata dal 1948, mai un euro di capitale esterno, circa 430 punti vendita per scelta e un menu di quattro voci. Nessun VC, un solo prodotto fatto benissimo, e oltre il 90% delle commissioni che finisce in riacquisto del token.
Da dove nasce l’analogia
Valente racconta di essere partito da Domino’s, titolo che ARK ha detenuto in piccola quota in alcuni ETF negli anni iniziali della società: modello nativamente digitale, guidato dai dati, ossessionato dall’operatività, in un’epoca in cui le grandi tecnologiche di oggi non erano ancora quotate. Più approfondiva il settore, più gli risultava evidente quanto i modelli di business del fast food somiglino a quelli delle blockchain generaliste.
Il punto di partenza: ingredienti, servizio e location sono largamente commoditizzati, eppure McDonald’s, Chipotle e In-N-Out operano con strutture, margini, profili di crescita e decisioni di allocazione del capitale radicalmente diversi. Lo stesso, sostiene Valente, vale per Ethereum, Solana e Hyperliquid.
Ethereum è McDonald’s: franchising più proprietà immobiliare
McDonald’s non fa soldi vendendo hamburger. Possiede tre cose: il marchio, il sistema operativo (ricette, catena di fornitura, formazione alla Hamburger University) e il terreno sotto i ristoranti. Quando apre una nuova location, la società compra o affitta l’immobile e lo subaffitta al franchisee.
Il gestore paga: una fee iniziale di circa 45.000 dollari, più 1-2 milioni di allestimento che finanzia di tasca propria; poi, a regime, una royalty del 4-5% sulle vendite lorde, un affitto tra l’8,5% e il 15,75% sulle vendite lorde, e circa il 4% per il marketing nazionale. Su un punto vendita da 3 milioni di dollari annui, dai 400 ai 600.000 dollari tornano alla casa madre prima che l’operatore veda un dollaro di utile. La società gestisce direttamente solo il 4,5% circa dei ristoranti. Come diceva Harry J. Sonneborn, primo presidente della catena, McDonald’s è una società immobiliare che per caso vende hamburger: il grosso dell’utile viene dall’affitto, non dalla royalty.
La mappatura su Ethereum, secondo Valente, è quasi perfetta. Il marchio è la neutralità credibile, la decentralizzazione, ETH stesso, la fiducia istituzionale che fa entrare dalla porta principale aziende come Robinhood. Il sistema operativo è l’EVM, gli strumenti di sviluppo, Solidity come Hamburger University, gli standard tipo ERC-20 che rendono ogni franchise interoperabile. L’immobile è il blockspace e la garanzia di settlement: quando Arbitrum pubblica dati e prove sull’L1, sta pagando il terreno sotto il negozio.
Arbitrum, Base, OP Mainnet, Unichain sono gestori indipendenti: team, token, tesoreria e conto economico propri. La Superchain di Optimism è un gruppo multi-unità.
Le differenze, però, sono tutte a sfavore di Ethereum. McDonald’s incassa 45.000 dollari solo per il diritto di aprire; Ethereum non incassa nulla. Lanciare un rollup è costato storicamente diversi milioni tra sviluppatori, audit e infrastruttura, ma ogni dollaro resta internalizzato nell’L2, esattamente come il franchisee che si paga la cucina. Offchain Labs ha raccolto oltre 120 milioni di venture capital per costruire il negozio: la casa madre ha messo zero capex e si è ritrovata comunque un punto vendita sul proprio terreno. Con i fornitori di rollup-as-a-service anche quel costo è crollato. È franchising permissionless a costo di ingresso zero.
La royalty corrisponde a quanto l’L2 paga per pubblicare i blob e far verificare le prove. Prima dell’EIP-4844 era una voce significativa: a volte il 20-30% dei ricavi dell’L2 finiva in calldata sull’L1. Dopo l’introduzione dei blob, con un’offerta stabilmente superiore alla domanda, il prezzo è crollato verso il minimo di protocollo di 1 wei.
Ma è l’affitto la riga che dovrebbe bruciare. L’8,5-15,75% sulle vendite lorde corrisponde al costo di settlement sull’L1, e Ethereum non lo fa pagare quasi per niente: nella pratica royalty e affitto collassano in un unico pagamento, blob più settlement, prezzato al costo marginale. McDonald’s fa il grosso dell’utile sull’affitto proprio perché possiede immobili scarsi e apprezzabili e li prezza come tali. Ethereum possiede l’immobile più scarso del settore — il livello di regolamento più affidabile che esista — e lo cede al costo di un floppy disk di storage. L’intuizione di Ray Kroc, quella che ha fatto di McDonald’s una società da 200 miliardi, è il pezzo che Ethereum ha cancellato dal modello.
Il 4% di marketing nazionale sarebbe il compito della Ethereum Foundation: l’alone di marchio, la legittimità istituzionale del «costruito su Ethereum» che ha portato dentro Robinhood, la quale ha scelto lo stack Arbitrum soprattutto perché regola su Ethereum. Ed è la funzione che, osserva Valente, la Foundation non ha mai davvero svolto: ETH Labs, ETH Systems, Etherealize e altre società satellite stanno cercando di colmare il vuoto.
Il mainnet è il negozio di proprietà diretta: fa ancora volumi veri, come il 5% circa di unità gestite direttamente da McDonald’s, ma la crescita, le nuove aperture e gli accordi con i grandi clienti avvengono ormai al livello dei franchisee. Era esattamente la strategia della rollup-centric roadmap.
Il punto terminale: dopo il 4844 il burn di ETH generato dall’attività degli L2 è trascurabile, i blob stanno sul pavimento del prezzo e l’intero surplus economico si accumula presso il franchisee (circa il 10% ad Arbitrum) e il cliente finale (l’89% a Robinhood). La sintesi in una riga di Valente: Ethereum ha costruito il sistema McDonald’s, ha reclutato i franchisee, non ha finanziato un dollaro di allestimento e poi si è dimenticato di far pagare l’affitto sull’unico asset che era il senso del modello.
La leva esiste. Le blob fee sono un mercato con un obiettivo definito a livello di protocollo: o la domanda supera l’offerta naturalmente — e non sta accadendo, perché l’offerta continua a crescere — oppure il protocollo alza direttamente il prezzo minimo. È esattamente l’oggetto delle proposte sul prezzo minimo dei blob (EIP-7762 e successive). Il meccanismo c’è; manca la volontà di prezzare l’immobile come se contasse. Portarlo al 15%, osserva l’autore, non sarebbe un riprezzamento radicale: è lo standard di qualunque sistema di franchising riuscito della storia.
Solana è Chipotle: tutto di proprietà
Chipotle non ha un solo franchisee: circa 4.200 ristoranti, tutti aziendali. L’incasso medio per punto vendita è intorno ai 3,1 milioni di dollari, il margine a livello di ristorante — dopo cibo, lavoro, occupazione e altri costi operativi di punto vendita — corre sul 25-27% nelle annate buone, quindi ogni negozio genera oltre 800.000 dollari di utile che appartengono interamente alla casa madre. Dopo spese generali, marketing e ammortamenti, il margine operativo di gruppo si attesta sul 15-17%.
Il motore di crescita: un nuovo ristorante costa 1-1,2 milioni, genera 3 milioni di vendite e oltre 800.000 di utile, cioè un ritorno cash-on-cash superiore al 60% per unità. È per questo che Chipotle autofinanzia oltre 300 aperture l’anno dal flusso di cassa operativo, senza emettere debito o capitale, e nel frattempo ricompra azioni.
Quello che la società controlla perché possiede tutto: approvvigionamento (la filiera «Food with Integrity»), ingegnerizzazione del flusso (la seconda linea di preparazione, il Chipotlane), prezzi — aumenti ripetuti senza crollo del traffico — e l’intera relazione con il cliente, con oltre il 38% di ordini digitali che passa dai propri canali e non dal registratore di cassa di un franchisee. Quello che si carica: il 100% del capex, dell’inflazione salariale, delle oscillazioni del costo del cibo e di qualunque crisi reputazionale. Il caso da manuale è l’epidemia di E. coli del 2015-2016: sistema unico, quindi un fallimento in un punto è un fallimento ovunque. Vendite giù a doppia cifra, titolo a -67% dal massimo al minimo, anni per recuperare. Nessun cuscinetto, nessun «è stato un cattivo gestore».
Solana è un unico ambiente di esecuzione integrato: nessun rollup, nessun livello di esecuzione dato in franchising. Ogni swap su Jupiter, ogni lancio su Pump, ogni trasferimento di USDC gira sull’L1 e paga commissioni nello stesso sistema.
La struttura dei ricavi — l’equivalente dell’incasso medio per punto vendita — è fatta di base fee (5.000 lamport fissi per firma), priority fee (quanto gli utenti offrono per essere ordinati prima) e mance Jito (pagamenti MEV ai validatori per l’inclusione dei bundle). È quello che la comunità chiama REV, real economic value, e nei periodi caldi ha superato i 50 milioni di dollari al giorno, a tratti battendo le commissioni dell’L1 di Ethereum.
Dove finisce: le base fee sono bruciate al 50% e per il 50% vanno al validatore che produce il blocco; le priority fee, dopo SIMD-96, vanno per intero ai validatori; le mance Jito a validatori e staker. Nulla si disperde in un livello intermedio, perché un livello intermedio non c’è. Il costo è l’inflazione che paga la sicurezza, oggi intorno al 4,5% e in discesa verso un tasso terminale dell’1,5%, più hardware genuinamente costoso: alta struttura di costi per scelta, come i punti vendita di proprietà di Chipotle sono capital intensive per scelta.
Il confronto che Valente mette in fila: su Robinhood Chain 3,2 milioni di dollari di attività hanno prodotto 20.398 dollari per Ethereum. Se quello stesso volume girasse nativamente su Solana, l’intero flusso di commissioni — base, priorità e MEV — resterebbe all’L1. Nel modello in franchising il surplus si deposita presso l’operatore; in quello di proprietà, presso la casa madre.
Sul controllo del prodotto: Chipotle riprogetta le proprie cucine, Solana spedisce un nuovo client (Firedancer, i mercati di commissioni locali, lo scheduler). Nessuno dei due deve negoziare con i franchisee o aspettare la roadmap di un team terzo. Ma l’integrazione verticale taglia da entrambi i lati: un nuovo client di validazione richiede anni e coordinamento pesante, mentre i rollup lavorano in parallelo e sperimentano in direzioni incompatibili tra loro. Una cucina sola iterata ossessivamente contro mille esperimenti simultanei: per definizione il modello di proprietà ha meno varianza in ciò che può costruire.
Sul cliente: su Ethereum il cliente appartiene al franchisee, perché Arbitrum e Base possiedono il sequencer, la relazione con l’utente e i dati sul flusso di ordini. La casa madre non vede mai il cliente. Sulla crescita: Chipotle ricicla l’utile in nuove unità, Solana lo fa con Foundation e Labs che finanziano l’ecosistema — pagare perché PayPal porti PYUSD sulla chain, finanziare applicazioni che si insediano nativamente. Ethereum, al contrario, ha venduto la crescita a franchisee finanziati dal venture capital tenendosi una royalty dello 0,15%. Il rovescio: la casa madre non può superare in offerta un intero ecosistema finanziato dall’esterno, perché spende il proprio bilancio.
Sul potere di prezzo: Chipotle ha alzato i listini ripetutamente senza perdere traffico. L’analogo sono priority fee e MEV, che quando la domanda esplode catturano il surplus nativamente. Su Ethereum quello stesso surplus da congestione lo incassa il sequencer dell’L2. E c’è un’asimmetria dal lato della domanda: quando le commissioni sull’L1 di Ethereum sono schizzate, i clienti avevano dove andare — nei franchise accanto, felici di accoglierli. Ethereum si è costruito da solo la valvola di sfogo del proprio potere di prezzo. Solana ha avuto i suoi momenti di congestione, ma i clienti sono rimasti, perché non c’è un locale adiacente dove scappare: aprire una sede SVM concorrente costa validatori, hardware pesante e anni di bootstrap, non il deploy di uno stack.
Il costo onesto del modello è il rischio concentrato, e il parallelo con l’E. coli è esatto: i blocchi della rete del 2022 e lo stallo del febbraio 2024 hanno spento l’intera chain e ogni applicazione sopra, per lo stesso motivo per cui un problema di sicurezza alimentare colpiva tutti i negozi insieme. Quando un L2 di Ethereum va giù, chiude un ristorante per un pomeriggio. Entrambe le società hanno risposto allo stesso modo: Chipotle ha rifatto i protocolli sanitari, Solana ha finanziato Firedancer per la diversità di client.
Hyperliquid è In-N-Out: il modello familiare privato
In-N-Out è ancora più concentrata: di proprietà della famiglia Snyder dal 1948, mai capitale esterno, mai un franchising, regionale per scelta, circa 430 punti vendita prevalentemente sulla costa occidentale. Nessun azionista a cui rispondere, nessuna pressione dai mercati pubblici: si apre solo dove si riesce a garantire personale e forniture senza compromettere la qualità.
I numeri, per quanto visibili da fuori: incasso medio stimato intorno ai 6 milioni per punto vendita, più di McDonald’s, con un menu di circa quattro voci. Margini ritenuti tra i migliori del settore perché il formato è brutalmente semplice: pochissimi articoli, nessuna divisione con un franchisee, nessun costo da società quotata, immobili in larga parte di proprietà. I dipendenti sono pagati molto sopra la media — i direttori di punto vendita, si dice, oltre 160.000 dollari — e questo compra la soddisfazione più alta del settore, che torna indietro in qualità e velocità. Quello a cui la famiglia rinuncia è il mercato potenziale: non sarà mai un sistema da 45.000 unità. Non è un fallimento del modello, è il modello.
Hyperliquid è nata da un piccolo team di ex trader ad alta frequenza attorno a Jeff Yan, zero capitale di ventura, nessuna vendita privata del token, e il 31% dell’offerta di HYPE distribuita direttamente agli utenti al lancio. Nessun overhang di sblocchi per gli investitori, nessun consiglio a cui rispondere, nessuna pressione a dare in franchising lo stack per giustificare un round di finanziamento. Il negozio è della famiglia.
Il prodotto è una cosa sola fatta perfettamente: un order book per perpetui completamente on-chain, incorporato a livello di protocollo, con latenza da exchange centralizzato. Il menu a quattro voci. Per anni hanno rifiutato tutto quello che il settore considerava obbligatorio: niente corsa alle quotazioni ovunque, niente programma di grant sterminato, niente L2, niente partnership della settimana.
Il motore dei ricavi: commissioni su perpetui, spot e aste, con la stragrande maggioranza — ben oltre il 90% — che confluisce nell’Assistance Fund, che compra HYPE sul mercato in continuazione. Ai picchi si è parlato di oltre un miliardo di dollari di ricavi annualizzati quasi interamente riciclati in riacquisti. Nessun middleware che si prende il 10%, nessun L1 sottostante che incassa l’affitto, nessun sequencer, nessuna fondazione che drena su larga scala per «sviluppo dell’ecosistema». La catena del valore dal dollaro del cliente al proprietario è lunga un passo. Il dollaro di Robinhood Chain si divide 89/10/1 tra tre soggetti; quello di Hyperliquid ha una sola destinazione.
L’integrazione verticale arriva fino in fondo: consenso proprio (HyperBFT), set di validatori proprio, order book scritto dentro l’L1 e non come applicazione su blockspace generalista. In-N-Out possiede i propri impianti di lavorazione e i centri di distribuzione; Hyperliquid possiede consenso, esecuzione e motore di matching. Nessun padrone di casa in nessun punto dello stack.
La regola della distanza percorribile in giornata ha un analogo esatto: Hyperliquid cresce solo quanto il prodotto centrale riesce ad assorbire. Set di validatori piccolo e selezionato, quotazioni tramite asta invece che a rubinetto aperto, HyperEVM arrivato anni dopo che il DEX sui perpetui si era dimostrato. L’espansione è vincolata all’integrità operativa, non alla domanda: di domanda ce n’è sempre stata più di quanta ne abbiano voluta servire.
Il marchio, in entrambi i casi, è stato costruito da ciò che l’azienda ha rifiutato di fare — e il rifiuto non è falsificabile, motivo per cui nessun concorrente con un budget di marketing può copiarlo. Quello a cui Hyperliquid rinuncia è l’esito «computer del mondo»: difficilmente ospiterà la coda lunga di tutto, e i suoi ricavi sono concentrati su un prodotto ciclico, il volume sui perpetui. Un mercato orso sui derivati è la sua versione della siccità californiana.
HIP-3: la mossa Chick-fil-A
Qui Valente aggiunge il pezzo più interessante. Il franchising di McDonald’s significa che l’operatore possiede negozio, attrezzature e cliente, e la casa madre incassa royalty e affitto: è il programma rollup di Ethereum, meno la royalty e l’affitto. Il franchising di Chick-fil-A è un’altra cosa: l’operatore versa una fee, gestisce una sola unità scelta dalla casa madre, con le attrezzature della casa madre, nell’immobile della casa madre, servendo i clienti della casa madre — e la casa madre tiene l’immobile, la relazione di marca e il diritto di revoca.
HIP-3 è questo, quasi clausola per clausola. Chi vuole lanciare i propri mercati perpetui non apre un ristorante suo: versa un bond da 500.000 dollari in HYPE — fee di ingresso che è anche un deposito cauzionale aggredibile in caso di comportamento scorretto — vince lo slot in un’asta scarsa, fa girare i mercati sull’order book e sul motore di matching di Hyperliquid, e i suoi trader restano utenti di Hyperliquid, nell’interfaccia di Hyperliquid, con il collaterale di Hyperliquid. La divisione: il costruttore tiene fino a metà delle commissioni dei suoi mercati, il resto entra nello stesso tubo di riacquisto di tutto il resto. La casa madre prende circa 50 punti e mantiene il diritto di licenziare. In-N-Out quella mossa non l’ha mai fatta; Hyperliquid sì, ed è la differenza tra rifiutare il franchising e rifiutare di farlo male.
Le cinque domande che il fast food gira alle L1
1) Chi scala meglio. Il franchising, senza discussione: è il motivo per cui McDonald’s ha 45.000 unità e In-N-Out 400. Il franchisee finanzia l’allestimento, la casa madre mette marchio e sistema, e l’espansione è limitata dalla domanda di franchise, non dal bilancio della casa madre. La roadmap dei rollup è la più riuscita espansione in franchising del settore per numero di unità, e ha portato inquilini che Solana e Hyperliquid probabilmente non avrebbero mai preso: Robinhood, Coinbase, Kraken, Worldcoin. Ma il conteggio delle unità nasconde il rovescio: il franchising scala ciò che già funziona, la proprietà diretta costruisce ciò che vale la pena scalare. Ogni marchio generazionale del fast food degli ultimi trent’anni con vero potere di prezzo — Chipotle, Chick-fil-A, In-N-Out, Raising Cane’s — viene da modelli a controllo stretto.
2) Il potere di prezzo. Qui la classifica si inverte, e la causa è la domanda a cui Kroc ha risposto e Ethereum no: qual è davvero il prodotto? Per Solana è il blocco; per Hyperliquid l’order book e la liquidità; per Ethereum è sicurezza e regolamento, ma l’ambiguità dura da tempo — e l’ambiguità nel prezzo è il modo in cui si finisce per regalare il livello di settlement più prezioso del settore per una cifra da arrotondamento. Hyperliquid ha il potere di prezzo più alto del settore: un fossato di liquidità non forkabile, una base di clienti fanatica e una catena del valore lunga un passo. In-N-Out fa pagare l’hamburger più di McDonald’s e la fila si allunga. Ethereum ha l’immobile più prezioso e il minimo potere di prezzo su di esso, perché la decisione sul prezzo l’ha ceduta. Yum, quando ha ceduto i propri punti vendita, si è tenuta circa il 5%; Ethereum si è tenuta lo 0,30-0,40%.
3) Cosa succede quando si esce dal modello. Il cimitero del fast food è affollato. McDonald’s provò a possedere concept di crescita — Chipotle, ironicamente, più Boston Market e Donatos — e dovette cederli tutti: un franchisor non è un operatore. La corsa alla velocità di Chipotle a metà anni Dieci finì nell’E. coli, perché in un modello a proprietà diretta il controllo operativo è il prodotto. Ma la lezione più profonda è quella di Yum: cedere i punti vendita è una porta a senso unico. Funzionò per il titolo, ma trasferì in modo permanente il potere di prezzo agli operatori. La roadmap rollup-centrica è stata la stessa operazione senza aver prima fissato la royalty giusta: una volta che i franchisee hanno i clienti, l’affitto non lo alzi più retroattivamente. Il rischio speculare per Solana è lasciarsi tirare verso il franchising proprio di ciò che le vale il multiplo Chipotle: stato unificato e mercato delle commissioni unico. Finora ha tenuto la linea.
4) La rivolta dei franchisee. È un modo di fallire che solo il modello in franchising possiede, e per Ethereum è già in corso. I franchisee di Burger King hanno fatto causa alla casa madre, gli operatori Subway sono in rivolta aperta sull’economia del contratto. Uniswap che lancia Unichain è l’analogo esatto: un franchisee di primo livello che apre il proprio ristorante con i clienti acquisiti grazie al marchio della casa madre. Coinbase ha costruito Base e si tiene i ricavi del sequencer. Celestia ed EigenDA sono proprietari terrieri concorrenti che offrono terreno più economico a chiunque voglia spostare il negozio. E quando uno solo dei grandi si integra verticalmente, gli altri seguono. Ciò che rende la versione di Ethereum peggiore di quella di Burger King è strutturale: il contratto di franchising non ha clausola di risoluzione né patto di non concorrenza. La casa madre non può licenziare nessuno, non può alzare l’affitto, non può impedire a un franchisee di diventare concorrente. Tutte leve che McDonald’s ha.
5) Il multiplo. Il mercato prezza questa roba con notevole coerenza, e la regola è semplice: il premio sta con il modello a proprietà diretta. McDonald’s tratta a circa 20 volte gli utili attesi — flusso di royalty maturo, poco capitale assorbito, nessuna crescita di unità e attrito con i franchisee già nel prezzo. Chipotle tratta a 25-30 volte su una frazione delle vendite di sistema: il mercato paga per controllo, coerenza e crescita per unità. In-N-Out fa circa 2,5 miliardi di ricavi su 400 punti vendita con i margini ritenuti migliori della categoria; se fosse quotata, secondo Valente tratterebbe probabilmente sopra le 35-40 volte, il multiplo più ricco del settore.
L’ultima parola: la tesi del «fat business model»
La conclusione è che si può vincere in entrambi i modi: McDonald’s e Chipotle sono diventate entrambe società da oltre 100 miliardi, e i migliori rendimenti azionari di lungo periodo del settore sono venuti da Domino’s — franchising eseguito benissimo — e da Chipotle, proprietà diretta eseguita benissimo. Nessuna delle due ha vinto essendo ambigua sul modello. L’ambiguità è ciò che il mercato punisce più duramente.
Poi Valente elenca i difetti di ciascuno. Ethereum cerca di scalare l’L1 e insieme di portare avanti la roadmap dei rollup, con un affitto sbagliato di almeno un ordine di grandezza: finché il settlement non viene prezzato per quello che è, il modello non regge come business — regge solo come moneta, che è una tesi diversa con un profilo di rischio diverso. Hyperliquid è un progetto molto centralizzato: si sottoscrivono circa quindici persone e un fondatore, e i builder che instradano la maggior parte del flusso avranno prima o poi potere contrattuale sulla divisione delle commissioni — il caso Trade.xyz, oggi su volumi paragonabili ai mercati nativi, è già lì. Solana sta nel mezzo, e il mezzo è il posto più pericoloso: insegue la performance e l’integrazione di Hyperliquid con una superficie molte volte più grande, non è abbastanza su misura per dominare una verticale, non ha la struttura in franchising per consegnare alle istituzioni blockspace personalizzato. E il rischio inquilino è già visibile: Pump.fun, uno dei suoi clienti migliori, ha valutato di aprire il proprio ristorante.
Chiusura: la tesi dei «fat protocol» di Joel Monegro è stata per quasi un decennio la mappa dell’investimento crypto in fase iniziale, seguita dalle repliche — fat application, fat wallet, fat distribution — tutte impegnate a stabilire quale strato dello stack catturi più valore. Per Valente si tratta della versione ristretta della domanda giusta: lo strato non è mai stato il punto. Quello che arriva è la tesi del fat business model. Si scala con le sidechain o con i rollup? Si incorpora la propria stablecoin o il proprio DEX? Si nazionalizza lo staking liquido? Si curano le applicazioni ammesse? Come si prezza il settlement? Si brucia, si ricompra o si reinveste? Ci si tiene le guerre d’offerta o le incassa il sequencer? Il valore, conclude, non si accumula su uno strato, ma su chi sceglie un modello, prezza il proprio prodotto ed esegue senza ambiguità.
Note dell’A.I. (Claude)
Alcune precisazioni utili a leggere il pezzo senza prenderlo per oro colato.
I numeri su In-N-Out sono stime. La società è privata e non pubblica bilanci: l’incasso medio di 6 milioni per punto vendita, i ricavi di 2,5 miliardi, la retribuzione dei direttori e soprattutto i margini «migliori del settore» sono ricostruzioni di terzi, non dati certificati. Anche il multiplo ipotetico di 35-40 volte è un esercizio, non una quotazione.
I multipli citati per McDonald’s e Chipotle si muovono. Vanno letti come ordine di grandezza al momento della stesura (inizio settembre 2026), non come valori correnti.
Il miliardo di dollari annualizzato di Hyperliquid è un dato di picco riportato su base run-rate: significa «se il ritmo del periodo migliore durasse dodici mesi», non «ha incassato un miliardo in un anno». Vale lo stesso per i 50 milioni al giorno di REV su Solana. Su prodotti ciclici come i derivati la differenza è sostanziale.
Sul piano tecnico l’impianto regge: l’EIP-4844 ha introdotto i blob con un prezzo minimo di 1 wei, e finché l’offerta di blob eccede la domanda il prezzo resta sul pavimento; le proposte tipo EIP-7762 lavorano esattamente sull’alzare quel minimo. SIMD-96 ha effettivamente spostato il 100% delle priority fee ai validatori su Solana. Il bond di HIP-3 è denominato in HYPE, quindi il suo valore in dollari oscilla con il token: la cifra di 500.000 non è un importo fisso in valuta.
Infine, un avvertimento che le testate che hanno ripreso il saggio hanno segnalato e che vale la pena ripetere: l’analogia è il quadro analitico personale di Valente, non una classificazione oggettiva delle tre reti né una raccomandazione d’investimento di ARK Invest.
Considerazioni
Il saggio è brillante e, secondo me, ha ragione sul punto centrale: la domanda «quale L1 vince» è sempre stata mal posta, e chiedersi invece «quale modello di business ha scelto, e lo esegue senza ambiguità» è un salto di qualità analitica vero. Detto questo, l’analogia è così ben costruita da nascondere i tre punti in cui si rompe — e si rompe proprio dove sarebbe più utile che tenesse.
Primo: il terreno di Ethereum si può spostare. Tutta la forza dell’intuizione di Kroc sta nel fatto che il franchisee non può caricare l’immobile su un camion. Un rollup, invece, cambia livello di disponibilità dei dati con un aggiornamento software. Valente lo sa e cita Celestia ed EigenDA come proprietari terrieri concorrenti, ma poi prescrive «portate l’affitto al 15%» come se la domanda fosse anelastica. Se Ethereum alzasse davvero il prezzo minimo dei blob di un ordine di grandezza, la prima conseguenza non sarebbe più ricavo: sarebbe scoprire quanti inquilini erano lì per il terreno e quanti perché il terreno costava zero. La metafora immobiliare crolla esattamente sull’attributo che rende gli immobili immobili.
Secondo: non c’è un locatore che possa decidere. McDonald’s alza l’affitto perché esiste una società con un consiglio di amministrazione. Ethereum lo farebbe con una modifica di protocollo che richiede consenso sociale tra chi quell’affitto dovrebbe pagarlo, e tra chi guadagna oggi dal fatto che non si paghi. Non è mancanza di volontà, come scrive Valente: è una struttura di governo che non prevede nessuno autorizzato ad avere quella volontà. La stessa cosa, per inciso, che il suo autore ha criticato altrove quando ha scritto della burocrazia e delle proposte di governance che stanno soffocando le L1.
Terzo, e per me il più importante per chi investe: i multipli azionari non si trasferiscono ai token. Confrontare le 20 volte di McDonald’s con le 30 di Chipotle ha senso perché in entrambi i casi si compra un diritto residuale sugli utili, tutelato dal diritto societario. Chi detiene ETH, SOL o HYPE non ha alcun titolo sui flussi di cassa del protocollo: il burn e i riacquisti sono politiche, non dividendi, e possono essere cambiati dalla stessa governance che li ha introdotti. Il ragionamento «Hyperliquid tratterebbe a 40 volte» funziona come narrazione, ma dimentica che tra il dollaro incassato e il titolare del token non c’è un contratto, c’è una consuetudine. È la stessa obiezione che vale per tutte le tesi da «cash flow delle blockchain», e la considero il vero anello debole dell’intera categoria.
Aggiungo un’osservazione che il saggio non fa. Nel fast food la ricetta non si può copiare e incollare: In-N-Out è protetta dal fatto che il vantaggio sta nell’esecuzione fisica quotidiana. Hyperliquid è codice, e il codice si forka. Il suo fossato non è tecnico, è la liquidità — cioè l’asset più mercenario che esista nel settore, quello che si sposta in una settimana se qualcuno paga di più. Quindici persone e un fondatore che eseguono benissimo restano il miglior operatore in circolazione, ma il paragone giusto non è la famiglia Snyder: è un tavolo di trading proprietario che ha avuto tre anni di vantaggio.
Un’ultima nota di metodo, di quelle che su questo blog ripetiamo spesso: conta sempre chi parla. Qui parla il responsabile della ricerca crypto di una casa che ha prodotti da collocare su questi temi, in un pezzo in cui la rete messa peggio è quella con la capitalizzazione maggiore e quella messa meglio è la più piccola e recente. Non toglie nulla alla qualità dell’analisi — è genuinamente la cosa migliore che ho letto sull’argomento da parecchio — ma un saggio che riordina le gerarchie non è mai un atto neutrale.
Per chi ragiona su questi mercati senza volerci scommettere l’anima, il quadro di Valente ha comunque un merito operativo: trasforma una discussione da tifoseria in tre domande a cui i fatti risponderanno da soli, in un senso o nell’altro. Le proposte sul prezzo minimo dei blob passeranno o no? Solana continuerà a rifiutare di dare in franchising il proprio stato unificato? La divisione di HIP-3 reggerà quando il primo builder diventerà abbastanza grande da rinegoziarla? Sono domande con una risposta verificabile nel tempo, e questo le rende molto più utili di «quale chain vince». Resta la logica che seguiamo da anni sui mercati nascenti, quella del gorilla: quando tre modelli incompatibili competono nella stessa fase iniziale, la domanda giusta non è quale sia il migliore oggi, ma quale sia costruito per sopravvivere alla fase in cui smettono tutti di crescere gratis.
L’autore non detiene direttamente ETH, SOL o HYPE. Detiene un ETC su Solana, PURR e BMNR (Bitmine Immersion).
Se trovi utile quello che leggi, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu