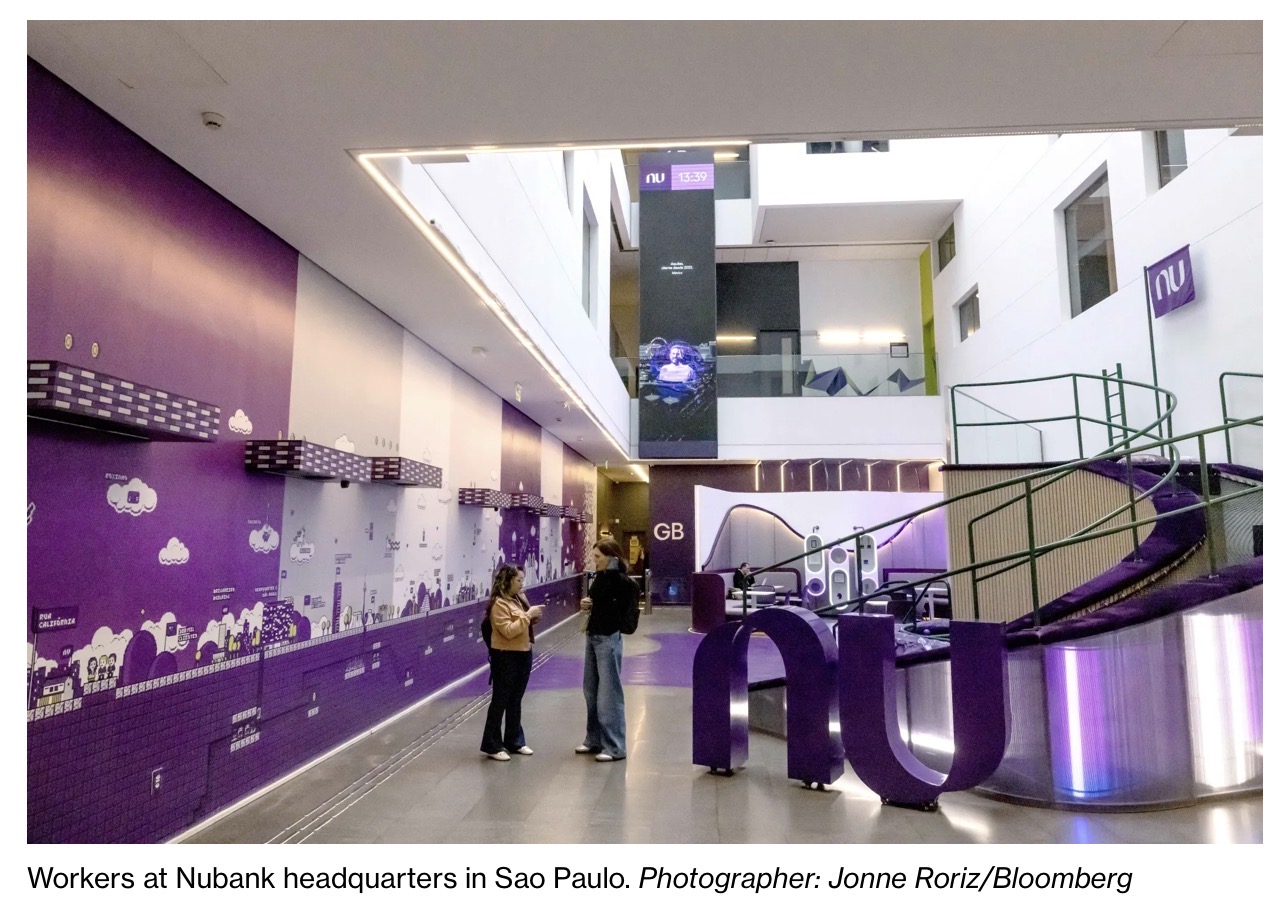
Fonte: Bloomberg — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Payments Dive, PYMNTS, Transak, Startup Fortune)
Nu Holdings, la fintech brasiliana meglio conosciuta come Nubank, ha acceso il suo ingresso ufficiale negli Stati Uniti. Il nuovo conto deposito lanciato questa settimana, in partnership con Lead Bank mentre l’azienda attende ancora la licenza bancaria federale, offre un rendimento annuo del 3,5%, una carta di credito senza commissioni e — punto centrale della strategia — rimesse interne e internazionali gratuite e veloci. Il CEO David Vélez non ha usato mezzi termini nel definire l’ambizione: “Il futuro dei pagamenti globali sarà Pix”, ha dichiarato, riferendosi al sistema di pagamenti istantanei creato dalla banca centrale brasiliana nel 2020, oggi il metodo di pagamento più usato in Brasile e motore della crescita di Nubank, che dalla fine del 2020 a giugno ha aggiunto circa 85 milioni di clienti nel paese.
Il bersaglio USA è concreto: gli americani inviano all’estero circa 100 miliardi di dollari l’anno, spesso pagando commissioni fino al 10%. Per gli analisti, però, l’offerta iniziale non è di per sé dirompente. Bloomberg Intelligence nota che la differenziazione arriverà più dal bundling e dall’esperienza utente che dal singolo prodotto, mentre BTG Pactual parla di un'”opportunità asimmetrica” in un mercato con inefficienze reali ma dove esecuzione e forza del brand delle banche tradizionali restano un ostacolo. Nu Holdings, che capitalizza quasi 73 miliardi di dollari e resta la seconda società finanziaria più preziosa dell’America Latina dopo Itaú Unibanco, ha visto il titolo sotto pressione negli ultimi dodici mesi per il ciclo del credito più rischioso in Brasile e per la volatilità di mercato legata alla guerra in Iran.
Nella sezione riservata: il quadro competitivo con Wise e Remitly nel mercato delle rimesse USA, perché il modello Pix non è replicabile 1:1 fuori dal Brasile, il parallelo con lo svedese Swish — altro sistema istantaneo nato da un consorzio di banche, ma con un esito di mercato molto diverso — e il fronte stablecoin che Visa, Mastercard e Circle stanno spingendo proprio per non perdere terreno nei pagamenti transfrontalieri. Più le mie considerazioni, con i collegamenti ai thread già pubblicati sul blog.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se questo articolo ti è piaciuto e vuoi sostenere il lavoro del blog, puoi offrirmi un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu