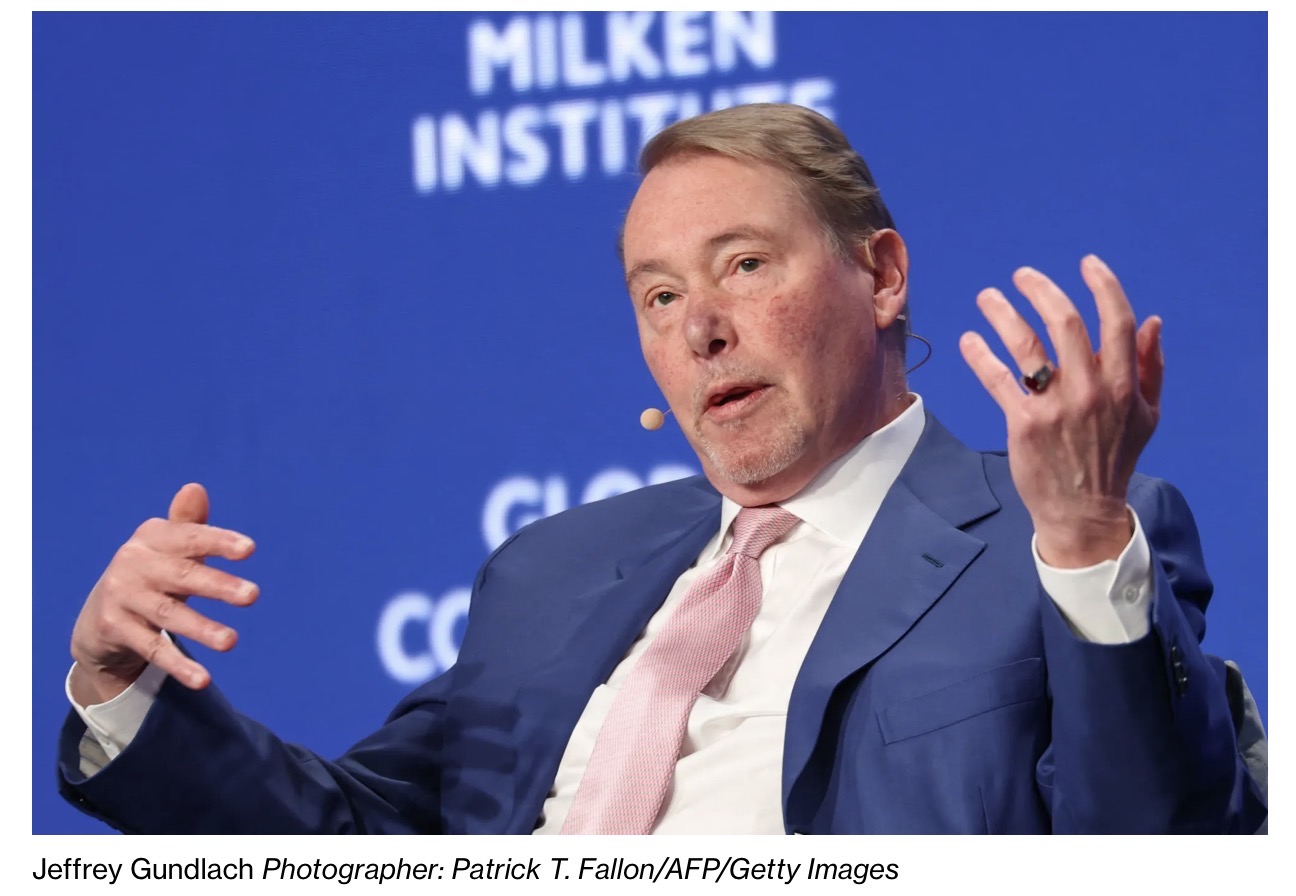
Fonte: Bloomberg (Greg Ritchie e Michael MacKenzie, 17 settembre 2026) — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (archivio Filosofare sui Mercati, Fortune, Focus Risparmio)
Jeffrey Gundlach, fondatore e CEO di DoubleLine Capital, torna sul tema che più lo ossessiona da mesi: la sostenibilità del debito pubblico americano. Intervenendo a un evento a New York, il gestore noto come “re dei bond” ha sostenuto che la prossima recessione negli Stati Uniti potrebbe innescare una vera crisi del debito, con i rendimenti dei Treasury a lunga scadenza in forte rialzo invece che in calo.
È un ribaltamento della regola che ha guidato l’asset allocation degli ultimi quarant’anni: quando l’economia rallenta, le azioni scendono e le obbligazioni governative salgono, facendo da cuscinetto al portafoglio. Secondo Gundlach questo meccanismo si è rotto. In caso di recessione, il deficit federale potrebbe salire fino al 12% del PIL e la spesa per interessi arrivare a circa 3.000 miliardi di dollari l’anno, una cifra che a suo giudizio il Tesoro non potrebbe sostenere.
Gundlach indica come prova del cambio di regime la rottura, dal 2020, di correlazioni che i mercati osservavano da decenni: il rapporto tra oro, rame e rendimenti dei Treasury, e la relazione inversa tra dollaro e azionario americano. Il gestore prevede che, di fronte a un’impennata dei tassi lunghi, Federal Reserve e Tesoro potrebbero ricorrere a strumenti non convenzionali: una nuova Operation Twist, con acquisti di titoli a lunga scadenza, oppure, nello scenario più estremo, una ristrutturazione del debito con taglio delle cedole.
Nel frattempo DoubleLine, che gestiva circa 95 miliardi di dollari a marzo, tiene i propri fondi su attività a bassa duration per proteggerli da ulteriori rialzi dei tassi. Gundlach si dice oggi un po’ meno negativo sul tratto lungo della curva rispetto a un anno fa, ma resta posizionato per un aumento dei rendimenti nel medio periodo. È l’ultimo capitolo di un filone che seguiamo sul blog da tempo, dai Treasury a cedola bassa come assicurazione contro la ristrutturazione fino alla critica al private credit.
Nella sezione riservata: l’analisi completa dell’intervento di Gundlach, la soglia del 6,5% che secondo lui farebbe scattare l’intervento della Fed, il meccanismo della ristrutturazione delle cedole e i suoi limiti tecnici e giuridici, le note dell’A.I. sui numeri citati e i collegamenti con gli articoli precedenti del blog su Gundlach.
Contenuti riservati agli iscritti al gruppo Telegram Filosofaresuimercati.eu: per richiedere l’accesso scrivi a @Gianni_Mello con una breve presentazione (nome, cognome, provincia, età, obiettivi ed esperienza d’investimento). Mi riservo di valutare ogni richiesta e di accettarla o meno.
Se trovi utile il lavoro di Filosofare sui Mercati, puoi sostenerlo con un caffè su Ko-fi. Grazie!
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu