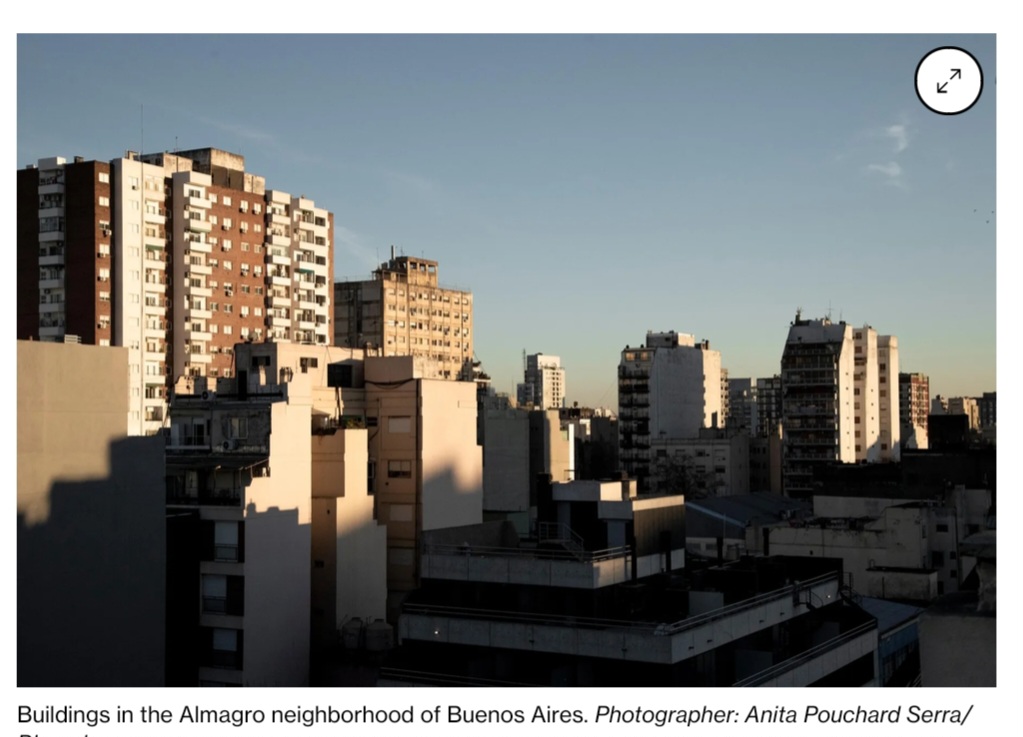
Fonte: Bloomberg, 25 settembre 2026 – Vinicius Andrade e Nicolle Yapur — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (archivio di filosofaresuimercati.eu sul debito sovrano argentino)
I bond sovrani argentini in dollari sono tornati a rendere intorno al 10%, e una parte dei grandi gestori internazionali ha deciso che il prezzo è abbastanza basso da mettere in secondo piano, almeno per ora, il calo di popolarità di Javier Milei in vista delle presidenziali del 2027. Secondo Bloomberg, dalla fine di luglio i titoli in dollari di Buenos Aires hanno perso oltre il 6%: la peggior performance tra i paesi emergenti in questo trimestre.
Eppure Vontobel, Schroders, Allianz Global Investors, Janus Henderson e l’hedge fund londinese ProMeritum hanno aumentato l’esposizione durante le vendite, mentre Morgan Stanley consiglia di aggiungere la parte lunga della curva e JPMorgan e Barclays confermano il sovrappeso.
Le ragioni della paura sono concrete: previsioni di crescita tagliate, mercato del lavoro debole, sondaggi vicini ai minimi del mandato, un Congresso che ha annacquato la riforma sulla proprietà fondiaria straniera e che, secondo indiscrezioni, non sosterrebbe l’accordo commerciale bilaterale con gli Stati Uniti. Le ragioni di chi compra sono altrettanto precise: ancora fiscale intatta, riserve valutarie in crescita, un peronismo frammentato e gli investimenti petroliferi di Vaca Muerta, destinati a proseguire chiunque governi.
C’è poi un dettaglio tecnico da non sottovalutare: a inizio anno quasi un quarto dei bond in dollari in circolazione era in mano a investitori locali, e parte delle vendite estive sarebbe partita proprio da loro.
In questo articolo ricostruiamo il dibattito tra i gestori, spieghiamo cosa significa davvero un rendimento del 10% su un bond argentino — che non è una cedola del 10% — e colleghiamo la notizia al filone che il blog segue da tempo sul debito sovrano di Buenos Aires, dal salvataggio di Bessent del 2025 ai minimi di spread di gennaio fino al ritorno della doppia cifra.
Chi compra e perché
Il quadro descritto da Bloomberg è quello di un mercato diviso tra timore politico e valutazioni giudicate ormai interessanti. Gli strateghi di Morgan Stanley ritengono che rendimenti vicini al 10% siano troppo a buon mercato per lasciarli sul tavolo, nonostante i dubbi sull’agenda del presidente libertario.
Thomas Haugaard, gestore di Janus Henderson a Copenaghen, sostiene che sia «troppo presto per iniziare a tradare le elezioni» e legge il ribasso come un’occasione d’acquisto. A suo giudizio l’ancora fiscale regge, le riserve crescono e il peronismo resta frammentato: elementi che dovrebbero limitare ulteriori perdite e che non indicano necessariamente il cambio di rotta politico che il mercato comincia a temere.
Fernando Gimenez di ProMeritum racconta che il fondo a inizio agosto non aveva alcuna esposizione al credito argentino e ha iniziato a comprare dopo il crollo: la volatilità politica durerà fino al voto del 2027, ma i livelli di prezzo gli appaiono un punto d’ingresso molto interessante rispetto ad altri emittenti emergenti.
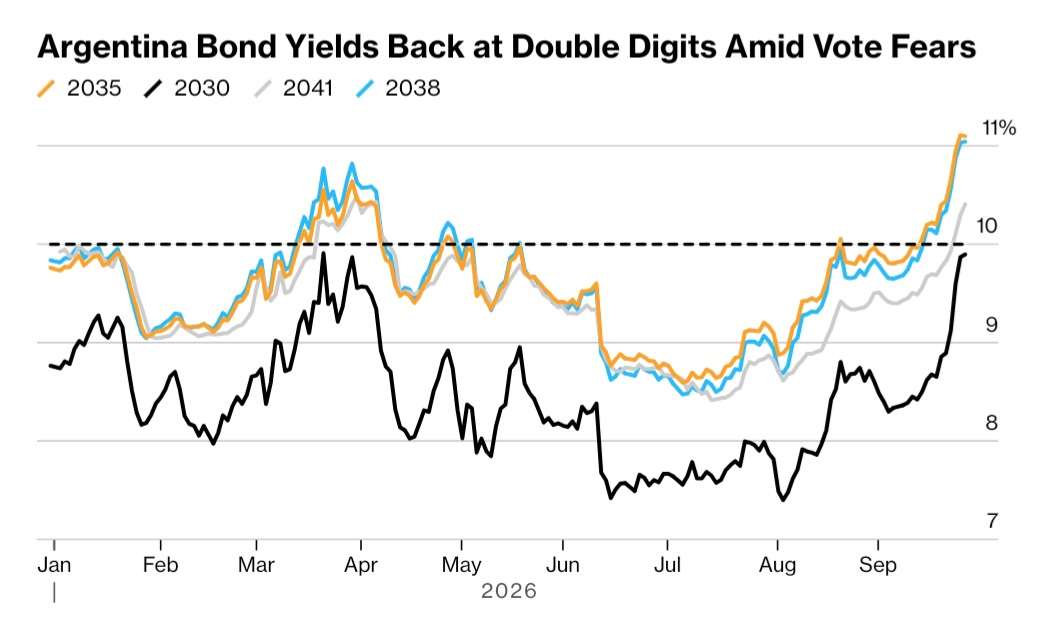
I rendimenti dei bond argentini tornano in doppia cifra sui timori elettorali. Fonte: Bloomberg
I segnali che preoccupano
Gli investitori vedono i primi segni di rallentamento della terapia d’urto con cui Milei ha provato a rilanciare l’economia: gli analisti tagliano le stime di crescita, l’occupazione resta debole e gli ultimi sondaggi collocano la popolarità del presidente vicino ai minimi del mandato.
Anche sul fronte legislativo le riforme incontrano resistenze. Il mese scorso il Congresso ha ammorbidito la legge che allentava i limiti alla proprietà di terreni da parte di stranieri, e Milei ha poi dovuto rinunciare a un’altra parte rilevante del testo prima dell’approvazione, provocando un tonfo dei bond. In settimana i titoli hanno ceduto ancora dopo la notizia che il Parlamento non appoggerebbe l’accordo commerciale bilaterale con Washington.
Milei: la trasformazione che i numeri non vedono
Intervistato giovedì dal direttore di Bloomberg News John Micklethwait, dopo un evento all’Economic Club di New York, Milei ha respinto le preoccupazioni su crescita e rielezione. Secondo il presidente gli indicatori macro non colgono la trasformazione strutturale in corso, soprattutto nel petrolio e nel gas, e il governo avrebbe creato oltre mezzo milione di posti di lavoro, in buona parte informali e quindi poco visibili nelle statistiche.
Il fattore tecnico: i detentori locali
Secondo le stime del broker di Buenos Aires Portfolio Personal Inversiones, nel primo trimestre gli investitori argentini detenevano quasi un quarto dei bond in dollari in circolazione. Una concentrazione di questo tipo, osserva Jared Lou di William Blair, pesa sulla tecnica di mercato: quando i locali vendono, lo fanno tutti insieme e nello stesso momento.
Meglio di Ecuador e Nigeria?
Per Alexander Robey di Allianz Global Investors i sovrani argentini restano appetibili: rispetto a crediti come Ecuador o Nigeria offrono un differenziale di rendimento sensibilmente più alto. JPMorgan e Barclays hanno ribadito il sovrappeso, con Barclays che colloca l’Argentina tra le proposte di valore più convincenti dell’high yield emergente.
Fernando Grisales di Schroders ha aumentato la posizione durante le vendite. Vede segnali di stabilizzazione nei sondaggi, una banca centrale che continua ad accumulare riserve e investimenti petroliferi a Vaca Muerta che considera un trend di lungo periodo, destinato a durare anni indipendentemente da chi sarà presidente.
Note dell’A.I. (Claude)
Rendimento non è cedola. Il 10% citato da Bloomberg è un rendimento a scadenza, rilevato al 25 settembre 2026, e dipende dal prezzo di acquisto sotto la pari. I bond in dollari nati dalla ristrutturazione del 2020 hanno cedole crescenti nel tempo (step-up) e rimborsano il capitale a rate: la cedola incassata oggi è quindi più bassa del rendimento indicato, e una parte del ritorno atteso arriva dal recupero di prezzo e dai rimborsi.
Legge di New York o legge argentina. Le stesse scadenze esistono in due versioni: i Globales, di diritto newyorkese, e i Bonares, di diritto locale. I flussi sono simili, ma la tutela giuridica in caso di nuova ristrutturazione non è la stessa, e storicamente il mercato ha prezzato questa differenza.
Il precedente del 2019. Il rischio elettorale argentino non è teorico. Nell’agosto 2019 la sconfitta di Macri alle primarie fece crollare bond e peso in una sola seduta. Al contrario, la vittoria di Milei alle legislative di ottobre 2025 innescò un forte rally. Il voto del 2027 è lontano, ma il mercato tende a scontarlo a scatti, non gradualmente.
Un consenso affollato. Quando Morgan Stanley, JPMorgan e Barclays raccomandano tutte la stessa posizione, buona parte degli acquisti potenziali può essere già avvenuta. È un’osservazione sul posizionamento, non un giudizio sulla tesi: se i sondaggi dovessero peggiorare ancora, l’uscita potrebbe essere stretta.
Per l’investitore italiano. Ai rischi paese si aggiunge il rischio di cambio euro/dollaro. Sul piano fiscale, i titoli di Stato di Paesi inclusi nella white list scontano l’aliquota agevolata del 12,5%: va sempre verificato con il proprio intermediario il trattamento effettivamente applicato al singolo titolo.
Considerazioni
Rimettendo in fila gli articoli del blog, la traiettoria è chiara. A settembre 2025 raccontavamo la promessa di Scott Bessent di salvare l’Argentina, a ottobre l’euforia dopo la vittoria di Milei alle legislative (entrambi ripresi nell’articolo sul debito dei mercati emergenti). Ad aprile il ministro Caputo sognava spread di 250-300 punti base mentre il mercato ne chiedeva il doppio, e gli spread avevano già toccato a gennaio il minimo degli ultimi otto anni (Idee di investimento prese qua e là). A giugno, dopo gli upgrade di Fitch e S&P, la curva di diritto newyorkese era scesa verso il 9% e si parlava di rientro negli indici MSCI (Smile for me.. Argentina). A fine luglio le prime crepe: la banca centrale interrompeva gli acquisti di dollari e la fiducia nel governo toccava i minimi del mandato (Argentina: si ferma la corsa ai dollari).
Oggi i rendimenti sono tornati in doppia cifra, ma i fondamentali citati dai gestori — conti pubblici, riserve, energia — non sono cambiati nella sostanza. È cambiata la politica, e con essa la percezione del rischio. Il fatto che le vendite siano partite soprattutto dagli argentini stessi è un dettaglio da tenere presente: sono loro a conoscere meglio di chiunque la storia dei default del proprio Paese.
Per chi vuole ripassare le basi del debito emergente e del suo accesso dal mercato italiano, rimandiamo a Come ottenere più rendimento dai bond. Per chi cerca il rendimento emergente senza la concentrazione sul rischio di un singolo Stato, c’è il recente approfondimento sui bond sovranazionali in valuta locale.
Conflitto di interesse (COI): L’autore non detiene posizioni sui titoli citati in questo articolo.
Se questo articolo ti è stato utile, puoi offrirci un caffè su Ko-fi. Grazie per il supporto.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu