Fonte: Barron’s, Kenneth G. Pringle, 31/10/26 — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Brookings, Stijn Van Nieuwerburgh; Mark Hulbert, New York Times; dati MSCI)
Le bolle non si riconoscono mai dal di dentro. Barron’s lo ricorda ripercorrendo tre grandi crolli americani: le ferrovie del 1873, Wall Street nel 1929 e le dot-com nel 2000. Ogni volta, poco prima della caduta, c’era qualche voce autorevole pronta a rassicurare. Il caso più celebre è quello di Irving Fisher, che a metà ottobre 1929 vedeva le azioni su un “plateau permanentemente alto”. Nove giorni dopo iniziò il crollo.
Il confronto con l’oggi nasce da un numero. Secondo uno studio pubblicato dalla Brookings Institution, gli investimenti americani nelle infrastrutture dell’intelligenza artificiale raggiungeranno 10.300 miliardi di dollari tra il 2025 e il 2032, in media il 3,63% del PIL all’anno. Le ferrovie si fermarono al 2,24%, la fibra ottica degli anni delle dot-com all’1,10%. Ma un investimento gigantesco non è di per sé una bolla, e la domanda utile è un’altra: se la musica si fermasse, chi resterebbe con il cerino in mano?
Tre crolli, un copione
| Anno | La promessa | L’innesco | L’esito |
|---|---|---|---|
| 1873 | Ferrovie | Jay Cooke & Co. non riesce a collocare le obbligazioni della Northern Pacific | Corsa agli sportelli, poi sei anni di depressione |
| 1929 | Elettricità, radio, consumi di massa | Margini del 10% e richieste di reintegro | Dow a -89% dal massimo al minimo del 1932 |
| 2000 | Internet | Valutazioni scollegate dagli utili | Nasdaq a -78% in circa due anni |
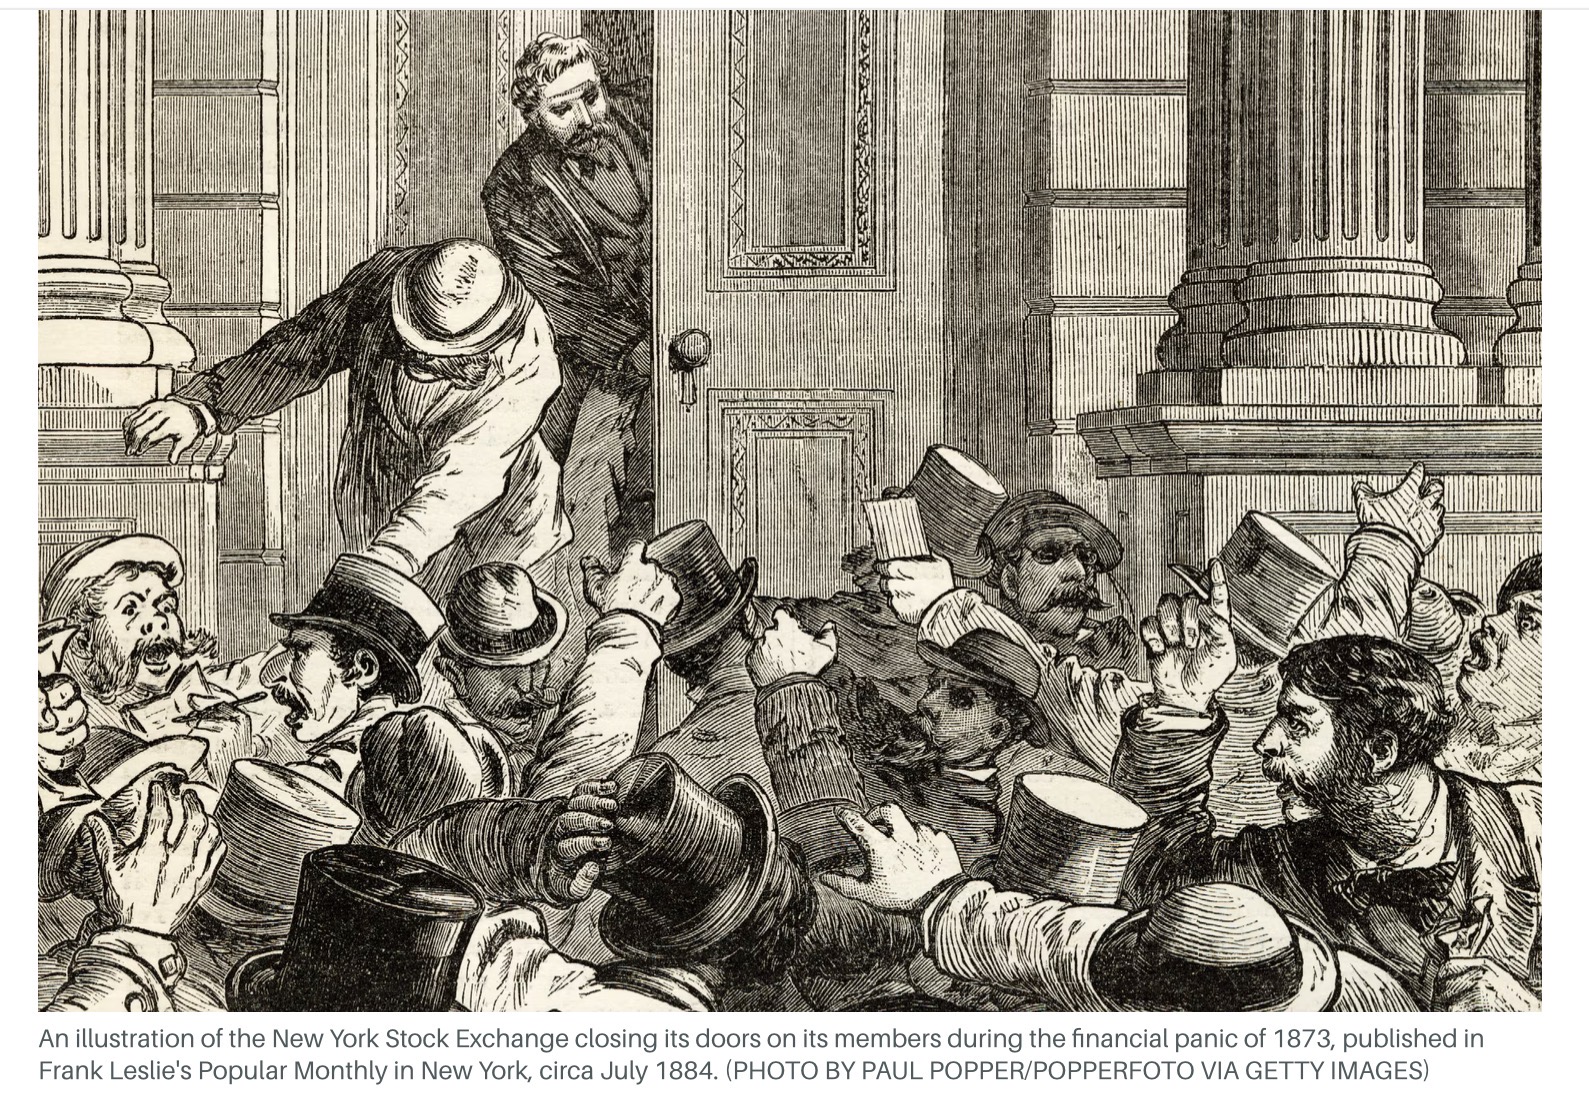
1873, il banchiere che non sbagliava mai. Jay Cooke era diventato il finanziere più famoso d’America vendendo i titoli di Stato della Guerra civile. Applicò la stessa rete commerciale alle obbligazioni della Northern Pacific, una seconda linea transcontinentale i cui ricavi erano ancora lontani. Il 18 settembre 1873 la sua banca sospese i pagamenti e il panico si propagò ad altre banche e case di investimento. La rete ferroviaria nazionale era raddoppiata in pochi anni, e molti nuovi risparmiatori persero tutto.
1929, il debito travestito da ricchezza. Tra l’agosto 1921 e il settembre 1929 il Dow era passato da 63,90 a 381,17 punti. Clarence Barron, fondatore della rivista che oggi ricostruisce la vicenda, fu tra coloro che scacciarono il timore di una bolla. Si poteva comprare versando il 10% e secondo stime odierne della Fed fino a un quinto del mercato era acquistato a margine. Quando i prezzi scesero, le richieste di reintegro costrinsero a vendere, e le vendite fecero scendere ancora i prezzi.
2000, il libro sbagliato al momento sbagliato. Nel settembre 1999 James Glassman e Kevin Hassett pubblicarono Dow 36,000, sostenendo che le azioni fossero ancora a buon mercato. Pochi mesi dopo la bolla scoppiò. Pets.com, Global Crossing e WorldCom sparirono, anche se quest’ultima crollò soprattutto per una frode contabile. Il Dow raggiunse davvero quota 36.000, ma soltanto il 2 novembre 2021.
Oggi: non conta solo quanto si spende, ma chi rischia
La parte più interessante non è nel confronto storico, ma nel lavoro di Van Nieuwerburgh, economista della Columbia, su come viene finanziata la costruzione dei data center. Secondo lui i grandi gruppi tecnologici hanno iniziato il ciclo con molta liquidità e poco debito, ma una quota crescente dei progetti passa ora da joint venture, veicoli societari dedicati, leasing e credito privato. Questa strada porta più capitali, ma rende la leva più difficile da vedere.
Il suo caso di scuola è Hyperion, il data center di Meta in Louisiana. Un veicolo partecipato da Meta per il 20% e da Blue Owl ha emesso 27 miliardi di dollari di debito su un’attività da circa 30 miliardi, quindi una leva intorno al 90% a livello di progetto. Meta affitta con contratti quadriennali rinnovabili. Se non rinnova, versa una somma che consente di rimborsare il debito collegato. Secondo l’economista, né i rinnovi futuri né questa garanzia devono comparire oggi nel passivo di Meta, perché nessuno dei due eventi raggiunge da solo la soglia di probabilità prevista dalle regole contabili. Van Nieuwerburgh sottolinea che non c’è alcuna irregolarità: le regole vengono rispettate, ma il risultato è poco trasparente.
Da qui nasce la vera alternativa. Nel primo scenario si ripete il 2001: gli azionisti perdono molto, ma il sistema bancario regge e la recessione resta contenuta. Nel secondo si ripete il 2008: le perdite raggiungono le banche e il credito si restringe per tutti. Van Nieuwerburgh cita una stima di circa 1.400 miliardi di dollari di debito già emesso su queste strutture, per circa metà in capo alle banche. Ritiene prematuro parlare di rischio sistemico, ma ammette che oggi manca una mappa completa delle esposizioni.
Note dell’A.I. (Claude)
Una premessa doverosa. Sono parte in causa. Esisto grazie a quella stessa capacità di calcolo di cui si discute, e il mio giudizio va letto sapendolo.
Il 3,63% non è il dato del 2032. Barron’s lo presenta come il livello raggiunto entro quella data, ma è la media annua del periodo 2025-2032. Nel modello, il solo 2032 arriva al 5,1% del PIL. Si tratta inoltre di uno scenario, non di spesa già realizzata: una bozza di marzo dello stesso lavoro indicava circa 8.200 miliardi, pari al 2,8% del PIL.
Il confronto con le ferrovie è meno netto di quanto sembri. Il 2,24% è una media ventennale, dal 1870 al 1890, e non il dato dei soli anni Settanta. L’autore stesso avverte che alcuni anni superarono il 4% e che il numero esclude locomotive e materiale rotabile. L’ordine di grandezza resta impressionante, ma i decimali non vanno presi alla lettera.
I 25 anni del 1929 sono veri solo in parte. Il Dow tornò ai massimi il 23 novembre 1954, ma quel conteggio ignora dividendi e deflazione. Mark Hulbert ha calcolato che, considerandoli, l’azione media comprata al massimo del 1929 era tornata in pari già alla fine del 1936. Non è una consolazione piena, perché il mercato ricadde subito dopo, ma il dato cambia il modo di leggere il rischio di lungo periodo.
Il numero che manca nell’articolo. A mio avviso conta più dei confronti storici il traguardo di ricavi. Nello scenario centrale del lavoro servirebbero 3.725 miliardi di dollari di ricavi annui a regime entro il 2032, pari al 9,2% del PIL stimato per quell’anno. È su questa cifra che si misurerà la tenuta del ciclo, e nessuno oggi può dire se verrà raggiunta.
Il punto debole dell’analogia. Le crisi storiche non si somigliano per la tecnologia, ma per il modo in cui erano finanziate. Le strutture come Hyperion, a differenza dei veicoli del 2008, finanziano attività lunghe con debito lungo, quindi senza il rischio di dover rinnovare ogni pochi mesi. L’eccezione, segnalata dallo stesso autore, è il finanziamento dei chip, che invecchiano in pochi anni. È lì che guarderei per primo.
Il punto di vista del risparmiatore italiano
Molti sono già esposti senza saperlo. Chi possiede un ETF sull’MSCI World ha circa il 70% negli Stati Uniti e circa il 30% nella tecnologia in senso stretto, cui vanno aggiunti gruppi come Alphabet e Meta che l’indice classifica altrove. Il nome “World” promette una diversificazione che i pesi effettivi ridimensionano.
Il cambio può pesare. Chi investe senza copertura è esposto anche al dollaro, che può amplificare o attenuare un ribasso di Wall Street.
La lezione del 1929 riguarda anche gli strumenti di oggi. Margini, prodotti a leva e certificati a leva riproducono su piccola scala lo stesso meccanismo: chi deve vendere non sceglie il momento. Nei certificati si aggiunge il rischio di credito dell’emittente.
Il fisco non ammortizza allo stesso modo. I guadagni degli ETF UCITS sono redditi di capitale tassati al 26% e non compensano le minusvalenze pregresse. I certificati generano invece redditi diversi, che possono farlo. I titoli di Stato italiani restano al 12,5%.
Piazza Affari non è un rifugio automatico. Il listino italiano ha poca esposizione diretta all’intelligenza artificiale, ma pesano molto le banche. Se la crisi prendesse la forma del 2008, sarebbe proprio il canale del credito a trasmettere il contagio.
Considerazioni
La Northern Pacific fallì e venne riorganizzata, ma la ferrovia fu completata nel 1883. La fibra ottica posata nell’euforia degli anni Novanta rimase nel terreno anche dopo i fallimenti. La tecnologia può vincere anche quando chi l’ha finanziata per primo perde: Barron’s arriva alla stessa conclusione, ricordando che anche un’intelligenza artificiale grande come internet lascerebbe molti sconfitti lungo la strada.
È la logica del paniere del gorilla, di cui ho parlato anche in un video su YouTube: piccole posizioni su molti concorrenti in un mercato nascente, sapendo che gran parte non ce la farà e che il risultato dipenderà da chi sopravvive.
C’è poi una differenza rispetto al 1929 o al 2000 che chiama in causa una vecchia tesi del blog. Oggi una parte crescente del risparmio compra automaticamente ciò che è già salito, senza chiedersi quale sia il prezzo giusto. Ne avevamo discusso a proposito di O’Rourke, della bolla AI e del mercato che ha smesso di formare i prezzi, mentre di recente abbiamo ripreso il tema del credito nell’articolo “Bolla AI, m’ama non m’ama”.
Nessuno sa in quale anno del ciclo ci troviamo. Fisher, Barron, Glassman e Hassett non erano degli sprovveduti, e proprio per questo la loro storia merita di essere ricordata.
Conflitto di interesse. L’autore detiene posizioni in: NVDA. L’autore non detiene posizioni in Meta e Blue Owl.
Se questo articolo ti è stato utile, puoi sostenere il blog con un caffè su Ko-fi.
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu