Fonte: Il Sole 24 Ore, sabato 12 settembre 2026, n. 1139, pag. 6 — “Prezzi al 3%. Ennesima lezione per detenere bond legati all’inflazione” di Andrea Gennai — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (comunicato BCE del 10/09/26, ANSA, Altroconsumo Investi, Dipartimento del Tesoro/MEF, archivio Filosofare sui Mercati).
Ad agosto l’inflazione italiana è tornata al 3,3% tendenziale, il livello più alto da settembre 2023, e l’area euro ha segnato lo stesso valore. Giovedì 10 settembre la BCE ha risposto alzando i tre tassi di riferimento di 25 punti base: il tasso sui depositi sale dal 2,25% al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%, con effetto dal 16 settembre. È il secondo rialzo del 2026 dopo quello di giugno. Esattamente tre anni fa, a settembre 2023, la stretta monetaria precedente toccava il suo picco: il déjà-vu è servito.
Il Sole 24 Ore di sabato ha dedicato la cover story ai titoli di Stato indicizzati all’inflazione, con una tesi che su queste pagine ripetiamo dal 2022: la copertura contro l’inflazione va comprata prima, non dopo. Chi si muove quando i prezzi sono già saliti ha perso proprio il pezzo di strada che contava.
I numeri della fotografia scattata da Alfa Planners Scf: quattordici titoli indicizzati europei con scadenza oltre il 2029 offrono rendimenti reali compresi tra lo 0,71% del Bund aprile 2030 e l’1,74% dell’OAT francese marzo 2032 indicizzato all’inflazione nazionale. Sono rendimenti reali, cioè da sommare all’inflazione che verrà, non già comprensiva di essa. Sul fronte italiano il BTP Italia giugno 2032 rende l’1,37% reale, quello giugno 2031 l’1,36%. Nel frattempo la vita media del debito pubblico italiano è scesa a 6,93 anni su uno stock di 2.711 miliardi di euro.
Ma il punto che quasi nessun risparmiatore ha davvero chiaro è un altro, e non è un dettaglio da specialisti: BTP Italia e BTP€i non sono lo stesso strumento. Si somigliano nel nome, entrambi proteggono dall’inflazione e finiscono nello stesso cassetto mentale. In realtà seguono due indici diversi, restituiscono l’inflazione in due modi opposti, pagano le tasse in momenti diversi e si comportano in maniera molto differente se li si vende prima della scadenza. Sceglierne uno al posto dell’altro senza saperlo significa portarsi in casa uno strumento che non fa quello che si pensava facesse.
Il quadro: il 3% è tornato, e non era in programma
Mario Allegra, responsabile investimenti di Alfa Planners Scf, sintetizza la questione in modo che condivido: la salita dell’inflazione conferma che una componente indicizzata in portafoglio deve esserci sempre, perché comprarla dopo la fiammata è quasi inutile — si è già persa una parte della strada. Il suo dato di contesto è il più efficace dell’intero pezzo: negli ultimi cinque anni l’inflazione italiana ha viaggiato a una media del 3,8% annuo, molto sopra il decennio precedente. Nessuno sa se siamo entrati in un regime di inflazione strutturale. Proprio per questo, dice Allegra, l’unica arma è avere i titoli indicizzati già in portafoglio.
Sul lato dei tassi fissi il quadro è quello di sempre: a cinque anni il BTP nominale paga circa il 3,5%, che in assoluto è un rendimento decente, ma messo accanto a una media inflattiva del 3,8% l’appeal evapora. Per avere un rendimento netto positivo sopra l’inflazione bisogna spostarsi su scadenze oltre i cinque anni, e lì aumentano volatilità e rischio. Allegra spinge il ragionamento all’estremo: i bond lunghi oltre i dieci anni oggi offrono intorno al 4,1%, che quasi certamente batterà l’inflazione — ma il confronto va fatto a fine periodo, non nei momenti intermedi, dove il prezzo può fare male. L’esempio citato è quello di chi comprò vent’anni fa un BTP ventennale (IT0001086567): oggi si troverebbe con un buon margine reale, pur avendo attraversato fasi in cui il titolo perdeva mentre l’inflazione correva.
La fotografia: quattordici indicizzati europei oltre il 2029
Rendimenti reali a scadenza, ai quali va sommata l’inflazione futura. I titoli contrassegnati con asterisco sono indicizzati all’inflazione nazionale, gli altri all’inflazione dell’area euro.
| Titolo | Scadenza | ISIN | Rend. reale |
|---|---|---|---|
| Francia OAT* | 01/03/2032 | FR0014003N51 | 1,74% |
| Italia BTP Italia* | 04/06/2032 | IT0005648255 | 1,37% |
| Italia BTP Italia* | 23/06/2031 | IT0005713547 | 1,36% |
| Francia OAT | 25/07/2032 | FR0000188799 | 1,32% |
| Italia BTP | 15/08/2031 | IT0005657348 | 1,20% |
| Francia OAT* | 25/07/2029 | FR0000186413 | 1,17% |
| Francia OAT | 25/07/2031 | FR0014001N38 | 1,15% |
| Italia BTP Italia* | 28/06/2030 | IT0005497000 | 1,12% |
| Italia BTP | 15/05/2030 | IT0005387052 | 1,04% |
| Francia OAT | 25/07/2030 | FR0011982776 | 0,91% |
| Italia BTP | 15/05/2029 | IT0005543803 | 0,91% |
| Spagna Bonos | 30/11/2030 | ES00000127C8 | 0,84% |
| Francia OAT | 01/03/2029 | FR0013410552 | 0,79% |
| Germania Bund | 15/04/2030 | DE0001030559 | 0,71% |
Elaborazione su dati Alfa Planners Scf pubblicati da Il Sole 24 Ore il 12/09/2026. Valori riferiti a quella data, non aggiornati al momento della lettura.
Due osservazioni che dalla tabella si leggono subito. La prima: i rendimenti reali più alti stanno sui titoli agganciati all’inflazione nazionale, non a quella europea — un premio che il mercato riconosce a chi accetta il rischio di un indice locale invece che dell’aggregato dell’area euro. La seconda: sulla stessa fascia di scadenza il Bund tedesco paga 0,71% reale e i titoli italiani stanno tra l’1 e l’1,4%. Quella differenza è lo spread, che nei titoli indicizzati non sparisce affatto — protezione dall’inflazione e rischio Paese sono due cose distinte, e comprare un BTP€i non elimina il secondo.
BTP Italia e BTP€i: la differenza che conta davvero
Questo è il punto su cui torno da anni, perché è la confusione più diffusa tra i risparmiatori italiani, e va detto che la denominazione non aiuta.
| BTP Italia | BTP€i | |
|---|---|---|
| Indice | ISTAT FOI, famiglie di operai e impiegati, al netto dei tabacchi — inflazione italiana | IAPC/HICP Eurostat al netto dei tabacchi — inflazione dell’area euro |
| Dove finisce l’inflazione | Nella cedola semestrale, incassata in contanti | Nel capitale, che si rivaluta giorno per giorno e si capitalizza |
| Rimborso a scadenza | 100. Il capitale non arriva rivalutato: l’inflazione è già stata pagata semestre per semestre | Capitale rivalutato dai coefficienti accumulati, con garanzia di rimborso almeno alla pari |
| Flusso di cassa | Alto e variabile: sale con l’inflazione, scende quando rallenta | Basso e regolare in termini reali: la cedola è fissa ma calcolata sul capitale rivalutato |
| Fiscalità | 12,5%, pagata semestralmente su quanto si incassa | 12,5%, ma sulla rivalutazione del capitale si paga al rimborso o alla vendita |
| Prezzo di mercato | Si applica al nominale (100) | Si applica al capitale già rivalutato: il controvalore da sborsare è molto superiore al nominale |
| In deflazione | Cedola non inferiore al tasso reale minimo; il capitale nominale non viene intaccato | Il capitale rivalutato può scendere durante la vita del titolo, ma il rimborso finale è garantito almeno a 100 |
| Destinatario tipico | Risparmiatore retail italiano, collocamenti dedicati | Mercato istituzionale europeo, accessibile anche al retail |
Tradotto in pratica: il BTP Italia è uno strumento di reddito. Chi vive delle cedole incassa l’inflazione mentre la subisce, semestre dopo semestre, ed è esattamente la ragione per cui è nato con il risparmiatore privato come destinatario. Il BTP€i è invece uno strumento di accumulo: l’inflazione non arriva sul conto corrente, si deposita dentro il capitale e la si vede tutta insieme alla fine. Chi non ha bisogno di reddito oggi e vuole capitalizzare — differendo anche il momento della tassazione — sta meglio con il secondo. Chi ha bisogno che i soldi arrivino ora sta meglio con il primo.
Sulla volatilità la differenza è ancora più marcata. Il BTP Italia ha scadenze tipicamente brevi o medie, quattro-otto anni, quindi una duration contenuta e un prezzo relativamente stabile. Il BTP€i esiste anche su scadenze molto lunghe: lì la duration è enorme e il prezzo balla con i tassi reali, come si è visto nel 2022, quando titoli concepiti per proteggere dall’inflazione perdevano in conto capitale mentre l’inflazione correva. Non era un malfunzionamento: era la duration che lavorava contro. Ne avevamo scritto all’epoca, e resta la lezione più controintuitiva di tutta la categoria.
Infine il rischio d’indice, di cui si parla poco. Il BTP Italia segue il FOI italiano, il BTP€i l’HICP dell’area euro. Sono due panieri diversi, con pesi diversi su energia, alimentari e servizi, che nell’ultimo quinquennio hanno divergito in modo tutt’altro che marginale. Chi vive in Italia e spende in Italia ha il proprio paniere di consumo molto più vicino al FOI che all’aggregato di venti Paesi. Da questo punto di vista il BTP Italia è, per un residente italiano, la copertura tecnicamente più aderente — anche se il mercato la remunera un po’ meglio proprio per questo motivo.
Il conto che serve davvero: l’inflazione di pareggio
Luca Coppola, wealth manager e partner di Tokos Scf Multi Family Office, propone nell’articolo l’esercizio che ogni risparmiatore dovrebbe fare prima di scegliere, e che si fa in trenta secondi con una calcolatrice: confrontare l’indicizzato con il nominale di pari durata e ricavare quale inflazione media serve per pareggiare i due rendimenti.
Il suo esempio: il BTP Italia giugno 2031 rende ai prezzi correnti circa l’1,36% oltre l’inflazione; il BTP tradizionale maggio 2031, di durata analoga, rende il 3,53%. La differenza dice che l’inflazione implicita di pareggio è intorno al 2,2% annuo medio fino a scadenza. Sopra quella soglia vince l’indicizzato, sotto vince il nominale.
A questo punto il ragionamento diventa semplice, quasi banale, ed è il suo pregio. Con l’inflazione italiana oggi al 3,3%, la BCE che ha appena alzato i tassi per la seconda volta nel 2026 e proiezioni dello staff riviste al rialzo per il 2027 e il 2028, la domanda «l’inflazione media dei prossimi cinque anni sarà sopra o sotto il 2,2%?» ha una risposta che ciascuno può darsi da solo. Coppola aggiunge un punto che sottoscrivo: al di là del pareggio numerico, il titolo indicizzato è comunque la scelta economicamente più conservativa, perché protegge il potere d’acquisto invece di scommettere su una previsione.
Vent’anni di confronto: 223 contro 137
Il dato che chiude il pezzo del Sole è il più interessante di tutti, e va letto con attenzione. Negli ultimi vent’anni l’investimento diretto in titoli indicizzati ha reso molto più della media dei fondi obbligazionari italiani misurata dall’indice Fideuram: 100 euro investiti sarebbero diventati circa 223 nel primo caso e 137 nel secondo. Coppola osserva che nel secondo caso il risparmiatore non ha nemmeno assorbito l’inflazione media del periodo: più ricco in termini finanziari, più povero in termini economici.
Aggiungo la lettura che sul Sole non c’è, e che qui è di casa. Quel divario non misura soltanto la bravura dei titoli indicizzati: misura anche il peso delle commissioni. L’indice Fideuram è calcolato al netto dei costi di gestione, l’investimento diretto in BTP no. Vent’anni di commissioni di gestione dell’industria del risparmio gestito italiana — storicamente tra le più care d’Europa sull’obbligazionario — su un asset che rende poco per definizione producono esattamente questo tipo di forbice. È il motivo per cui su un comparto a basso rendimento atteso il costo non è un dettaglio: è la variabile che decide il risultato.
Il debito a 6,93 anni: cosa significa per chi compra
Il box statistico del Sole segnala che a fine agosto la vita media dello stock di debito pubblico italiano era di 6,93 anni, in linea con il 2025 e in leggero calo dai 7 anni del 2024, su uno stock complessivo di 2.711 miliardi di euro. Il livello è quindi stabile.
Il trade-off è quello classico. Accorciare la scadenza media abbassa i costi immediati e dà flessibilità, ma costringe lo Stato a tornare sul mercato più spesso per rinnovare i titoli in scadenza, con maggiore esposizione alla volatilità dei tassi e un rischio di rifinanziamento più alto. Per chi compra BTP a scadenza lunga è un’informazione da tenere presente: significa che il Tesoro sarà un emittente frequente e che le aste continueranno a offrire occasioni di ingresso.
Note dell’A.I. (Claude)
1. Una precisazione sul BTP Italia che quasi tutti sbagliano. Si legge spesso — anche nella stampa specializzata — che nel BTP Italia «la rivalutazione del capitale viene corrisposta semestralmente». La formula è tecnicamente corretta ma genera un equivoco pericoloso: molti ne deducono che a scadenza il capitale torni indietro rivalutato. Non è così. Nel BTP Italia il rimborso è a 100, punto. La rivalutazione del semestre viene liquidata in contanti insieme alla cedola, quindi è già stata incassata: non c’è nulla da rivalutare alla fine. La rivalutazione del capitale che si accumula e si riceve a scadenza è la caratteristica del BTP€i, non del BTP Italia. Chi confonde i due meccanismi si costruisce aspettative sbagliate sul flusso di cassa e sulla fiscalità.
2. Il premio fedeltà non c’entra con questi prezzi. Nelle tabelle dei BTP Italia non trovate il premio fedeltà, ed è una scelta deliberata. Spetta soltanto a chi ha sottoscritto in fase di collocamento e mantiene il titolo fino alla scadenza. Chi compra oggi sul secondario non lo prende, e includerlo nei calcoli di rendimento sarebbe fuorviante.
3. Attenzione al coefficiente quando si compra un BTP€i sul secondario. Il prezzo di mercato non si applica al nominale ma al capitale già rivalutato. Su titoli emessi anni fa il coefficiente di indicizzazione può essere molto alto: significa che per 10.000 euro nominali se ne sborsano parecchi di più, e che una parte rilevante della rivalutazione è già maturata prima dell’acquisto. Il rendimento netto va calcolato tenendo conto dell’effetto fiscale su quella componente, altrimenti il conto torna sbagliato.
4. I rendimenti reali della tabella vanno sommati all’inflazione futura, non a quella passata. Sembra ovvio, ma è l’errore di lettura più frequente: un 1,37% reale non è «rende l’1,37%». È «rende l’1,37% più quello che farà l’inflazione da qui alla scadenza».
5. Verificare sempre ISIN e caratteristiche prima di operare. I dati della tabella sono un’elaborazione di Alfa Planners Scf pubblicata il 12 settembre e riferita a quella data. Cedola, scadenza esatta, coefficiente di indicizzazione corrente e prezzo vanno controllati sulla scheda di Borsa Italiana o sul sito del Dipartimento del Tesoro prima di qualsiasi decisione. Alcuni degli ISIN in elenco, in particolare quelli italiani senza asterisco, meritano una verifica specifica sulla natura dell’indicizzazione.
6. La via degli ETF. Chi non vuole selezionare singoli titoli può usare un ETF UCITS sui governativi indicizzati dell’area euro — la strada più semplice e diversificata, non l’unica. Vanno però guardate due cose: la duration del paniere, che su questi prodotti è tipicamente elevata e riporta tutta la volatilità di prezzo di cui sopra, e il fatto che un ETF non ha scadenza, quindi non c’è nessun rimborso alla pari che venga a salvare l’investitore da una fase avversa. Sui prodotti agganciati ai TIPS americani si aggiunge il rischio di cambio: le classi EUR-hedged lo neutralizzano, ma il costo della copertura — non incluso nel TER — negli ultimi anni si è collocato intorno all’1-1,5% annuo, che su un rendimento reale del 2% è una fetta consistente. E con la BCE che alza mentre la Fed è ferma, il differenziale a breve EUR/USD si muove, e con esso quel costo.
Considerazioni
«Ennesima lezione», scrive il Sole nel titolo. È la parola giusta, e vale anche per noi: su questo blog i titoli indicizzati sono un filone che torna con la puntualità di un pendolo, e ogni volta il punto di partenza è lo stesso — l’inflazione risale, ci si accorge che la copertura serviva, e la si compra tardi.
Quello che questo articolo aggiunge rispetto ai precedenti è la fotografia dei rendimenti reali su tutta la curva europea e, soprattutto, il numero di Coppola: 2,2% di inflazione di pareggio a cinque anni. È il tipo di dato che rende una decisione discutibile invece che istintiva. E il confronto ventennale 223 contro 137 è il promemoria di quanto costi, su un comparto a rendimento basso, delegare a un gestore caro un lavoro che si può fare da soli con quattro ISIN.
Sulla scelta tra i due strumenti non do indicazioni: dipende da se si ha bisogno di reddito oggi o di capitale domani, e dall’orizzonte. Ma la distinzione va conosciuta prima di firmare, non dopo.
Gli articoli precedenti sul tema, per chi vuole ricostruire il filo:
- L’inflazione è una brutta bestia… (09/02/23) — come i tassi in salita massacrano i titoli a tasso fisso già emessi, spiegato con il BTP 0,95% 2030
- Perché con l’inflazione i Titoli di Stato indicizzati all’inflazione sono scesi (29/04/23) — la lezione controintuitiva del 2022 e i tassi di pareggio
- Ci si può salvare dall’inflazione? (11/09/25) — la prima spiegazione completa delle due famiglie, BTP Italia e BTP€i
- Creiamo una solida base per la piramide del nostro risparmio (07/02/26) — il ruolo degli indicizzati nel portafoglio core e la costruzione della scaletta
- IT0005694028 · Cash Collect 100% protetto UniCredit vs BTP Italia (18/05/26) — quando il BTP Italia diventa il benchmark che smonta un certificato in collocamento
- Inflazione e pensione: 5 consigli da Barron’s (adattati per l’Italia) (30/05/26)
- Obbligazioni e tassi di interesse 2^ (06/06/26) — il thread completo su debito sovrano, TIPS, BTP€i ed ETF indicizzati
- Tassi reali ai massimi: BTP€i al 2% reale in asta il 28 luglio 2026 (25/07/26) — l’ultimo aggiornamento operativo, con i quattordici BTP€i e i breakeven
- Inflazione e tasse: i risparmi non bastano più (14/08/26) — perché il rendimento lordo non basta e il bollo peggiora i conti
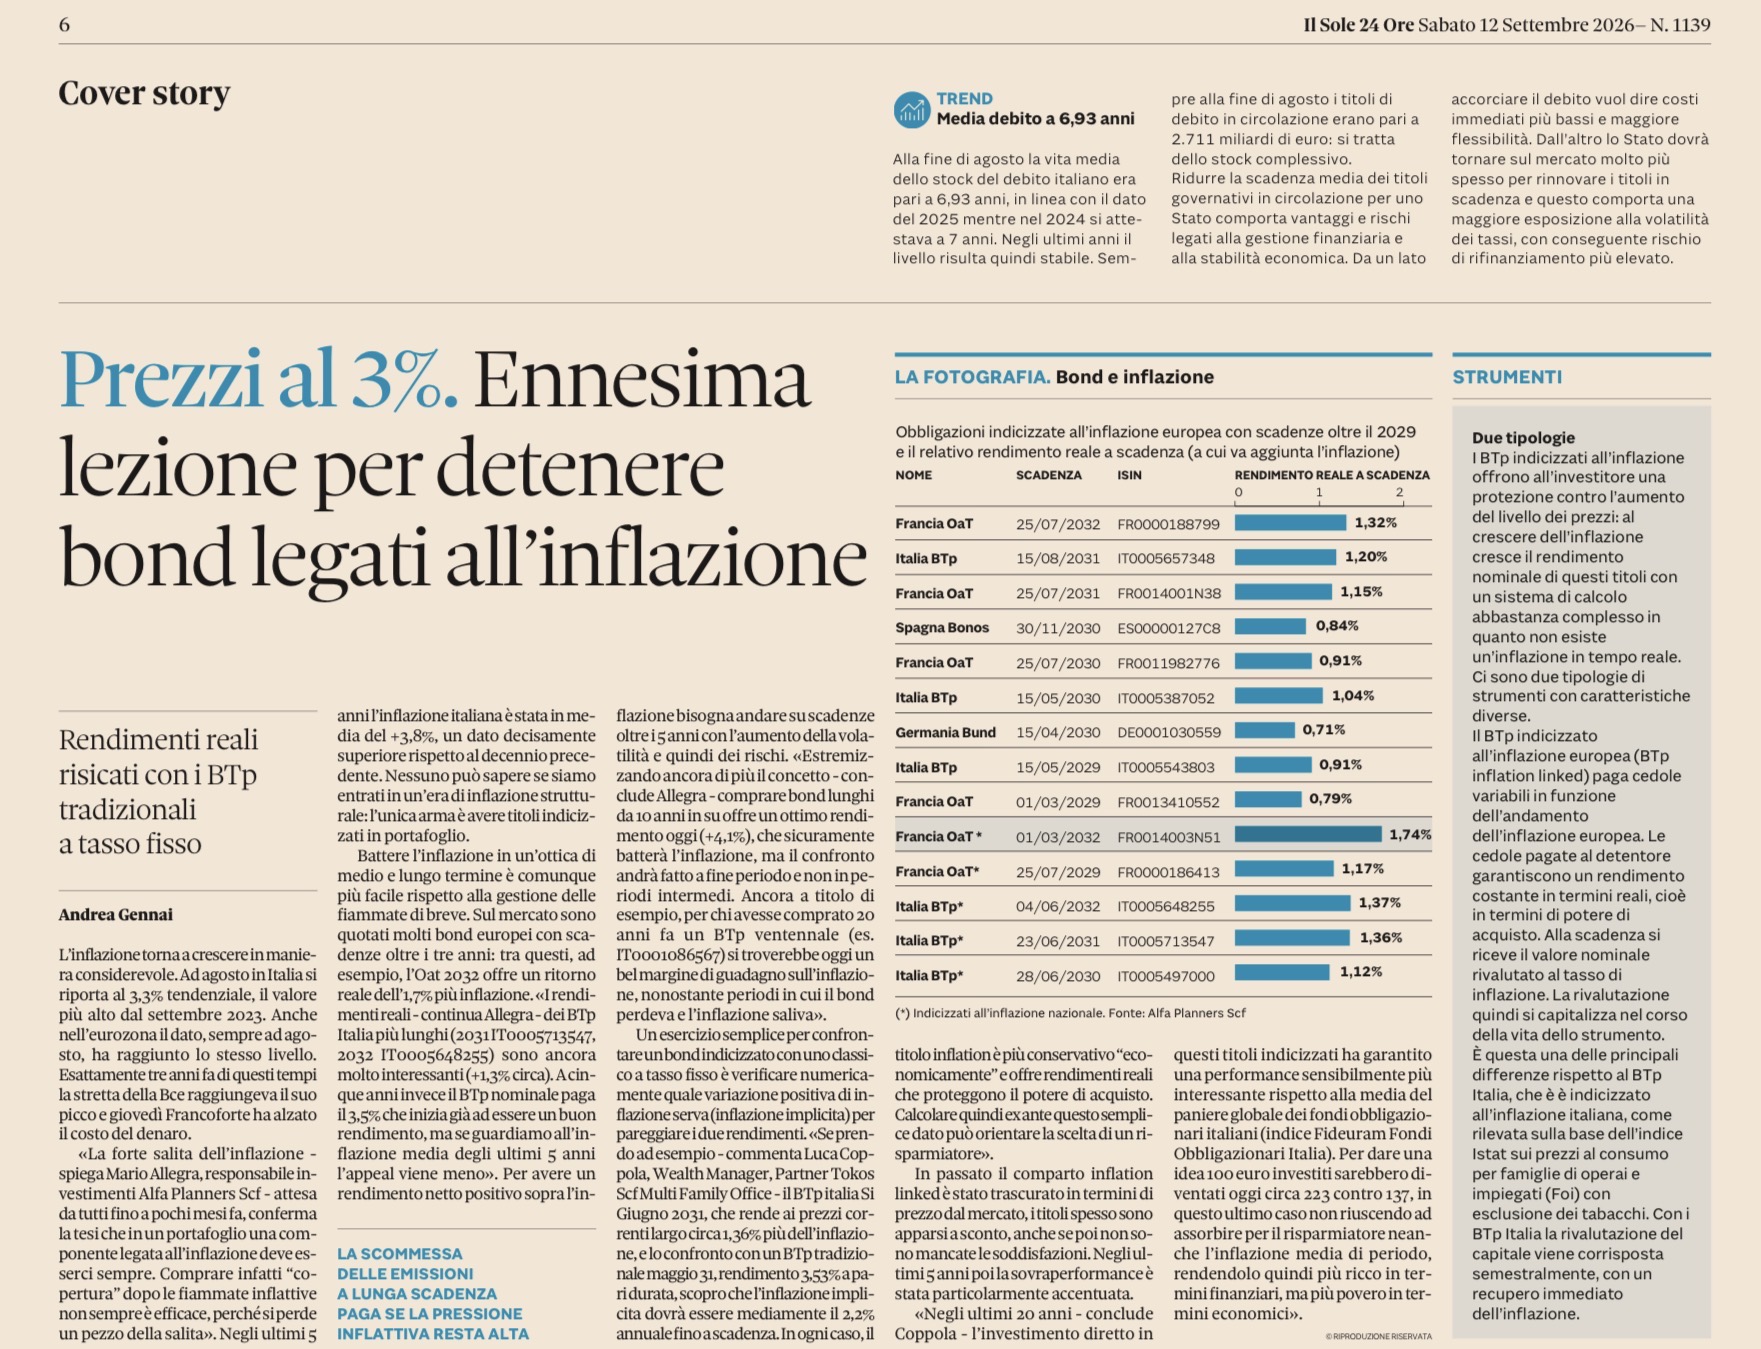
La cover story di Plus24 — Il Sole 24 Ore di sabato 12 settembre 2026, da cui parte questo articolo.
Conflitto di interesse. L’autore detiene posizioni in: IBCI (iShares € Inflation Linked Govt Bond UCITS ETF) e in titoli di Stato italiani a tasso fisso.
Se questo contenuto ti è stato utile, puoi offrirmi un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu