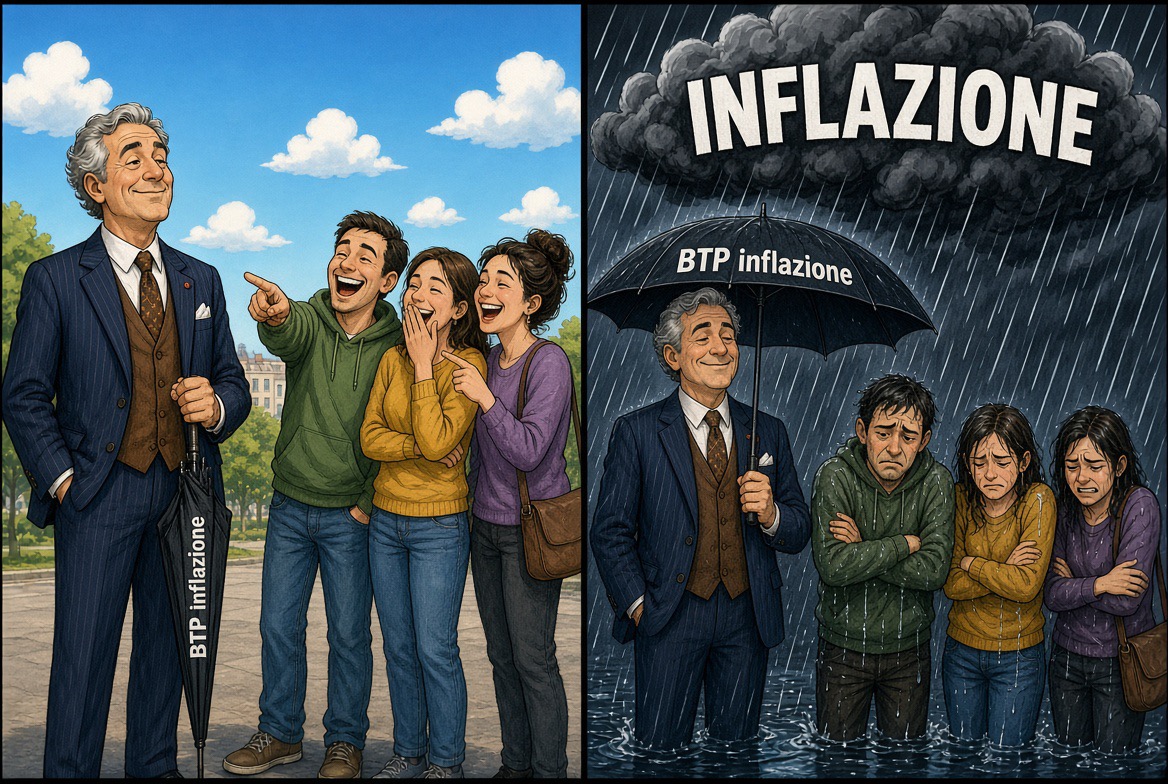
Il 30 giugno, col cielo sereno, l’ombrello sembrava inutile. Il 2 ottobre, con il decennale al 4,71% e l’inflazione al 4,2%, non rideva più nessuno.
Fonte: elaborazione Filosofare sui Mercati su prezzi del MOT di Borsa Italiana e dati Istat — con approfondimenti e ricerca autonoma di Claude su fonti aggiuntive (Istat, SoldiOnline, Quotidiano.net, forum FinanzaOnline)
Sui titoli di Stato indicizzati all’inflazione questo blog insiste da anni, e sempre con lo stesso argomento: in un portafoglio di titoli di Stato una quota indicizzata non è un vezzo da specialisti, è la parte che lavora quando il resto soffre. Lo scrivevamo già nel 2023 in L’inflazione è una brutta bestia…, lo abbiamo ripreso in Ci si può salvare dall’inflazione? e lo abbiamo messo alla base della costruzione del risparmio in Creiamo una solida base per la piramide del nostro risparmio. A luglio, con i tassi reali ai massimi, e il 13 settembre, con il confronto tra BTP Italia e BTP€i, abbiamo usato l’immagine dell’ombrello: va portato da casa, non comprato quando l’acquazzone è già cominciato.
Tre mesi dopo l’acquazzone è arrivato, e i numeri permettono di misurare quanto è servito l’ombrello. Abbiamo messo a confronto i sei BTP Italia in circolazione con altrettanti BTP a tasso fisso di scadenza pari o simile, dal 1° luglio al 2 ottobre. Il risultato è netto: tutti e sei gli indicizzati hanno battuto il loro gemello nominale, con un vantaggio che cresce con la scadenza. Sul 2032 il BTP Italia ha perso l’1,3%, il BTP a tasso fisso il 5%.
Il trimestre in quattro numeri
Prima delle tabelle, lo scenario. Tra il 30 giugno e il 2 ottobre 2026:
- Rendimento del BTP decennale: dal 3,6% al 4,71%, più di un punto percentuale in tre mesi.
- Spread BTP-Bund: da circa 65 a 132 punti base, raddoppiato.
- BCE: rialzo di 25 punti base il 10 settembre, tasso sui depositi al 2,50%.
- Inflazione italiana (NIC): dal 3,0% di giugno al 4,2% della stima preliminare di settembre, con i beni energetici al +22,3% su base annua.
È lo scenario peggiore per chi possiede titoli a tasso fisso: tassi in salita e inflazione in salita insieme. Ed è esattamente lo scenario per cui esistono i titoli indicizzati.
La tabella: sei coppie a confronto
Per ogni BTP Italia in circolazione abbiamo scelto un BTP a tasso fisso di scadenza pari o vicina. Le righe evidenziate sono i BTP Italia; sotto ciascuno c’è il suo gemello nominale. L’ultima colonna indica, in punti percentuali, lo scarto a favore dell’indicizzato.
| Titolo | ISIN | 01/07 | 02/10 | Var. % | Scarto |
|---|---|---|---|---|---|
| BTP Italia 28/10/2027 0,65% | IT0005388175 | 99,39 | 101,08 | +1,70% | +2,31 |
| BTP 15/10/2027 2,70% | IT0005622128 | 100,08 | 99,47 | −0,61% | |
| BTP Italia 14/03/2028 2,00% | IT0005532723 | 101,18 | 101,94 | +0,75% | +1,56 |
| BTP 28/02/2028 2,20% | IT0005692410 | 99,24 | 98,44 | −0,81% | |
| BTP Italia 22/11/2028 1,60% | IT0005517195 | 100,78 | 101,38 | +0,60% | +1,85 |
| BTP 15/06/2028 2,65% | IT0005641029 | 99,95 | 98,70 | −1,25% | |
| BTP Italia 28/06/2030 1,60% | IT0005497000 | 101,27 | 100,35 | −0,91% | +2,24 |
| BTP 01/07/2030 2,95% | IT0005637399 | 100,14 | 96,99 | −3,15% | |
| BTP Italia Sì 23/06/2031 1,60% | IT0005713547 | 101,41 | 99,98 | −1,41% | +1,08 |
| BTP 01/06/2031 3,15% | IT0005707614 | 98,80 | 96,34 | −2,49% | |
| BTP Italia 04/06/2032 1,85% | IT0005648255 | 101,79 | 100,46 | −1,31% | +3,69 |
| BTP 15/07/2032 3,25% | IT0005647265 | 100,44 | 95,42 | −5,00% |
Prezzi al 1° luglio rilevati dall’autore; prezzi al 2 ottobre: ultimi prezzi sul MOT di Borsa Italiana. Variazioni di solo prezzo, cedole escluse per entrambi i titoli di ogni coppia. Per il BTP Italia novembre 2028 il gemello scelto (giugno 2028) scade cinque mesi prima: avendo una durata finanziaria più corta ha perso un po’ meno di quanto avrebbe perso un fisso a novembre 2028, quindi il confronto è prudente.
Cosa dice la tabella
Primo: l’indicizzato ha battuto il nominale in tutte e sei le coppie. Nessuna eccezione. È la conferma empirica di quello che scriviamo da anni: nello scenario “tassi su e inflazione su”, la parte indicizzata del portafoglio fa il suo lavoro.
Secondo: il vantaggio cresce con la scadenza. Sulle scadenze 2027-2028 lo scarto è di circa due punti, sul 2030 di 2,2, sul 2032 di 3,7. Il motivo è la durata finanziaria. Un BTP a tasso fisso perde di prezzo quando i rendimenti salgono, e perde di più quanto più è lungo: il luglio 2032 ha lasciato sul terreno cinque punti. Il BTP Italia invece è protetto dalla componente inflazione, che si adegua ogni sei mesi, mentre resta esposto alla sola salita dei rendimenti reali, che nel trimestre è stata molto più contenuta. Per questo il BTP Italia 2032 ha perso solo l’1,3%.
Terzo: le scadenze brevi indicizzate sono addirittura salite. Il 2027 e i due 2028 chiudono il trimestre in positivo, mentre i loro gemelli fissi sono tutti in rosso.
Tre letture vanno però fatte con attenzione, perché il prezzo di un BTP Italia non si legge come quello di un BTP fisso.
Il +1,70% del 2027 è in buona parte inflazione già maturata. Nel BTP Italia il rateo che si paga a chi vende comprende solo la cedola reale, non l’inflazione del semestre in corso. Quell’inflazione finisce nel prezzo. Il 28 ottobre il titolo staccherà una cedola del 3,08%: il mercato la sta già incorporando, e dopo lo stacco il prezzo scenderà.
Il +0,75% del marzo 2028 sottostima il trimestre. Il 14 settembre il titolo ha staccato una cedola del 3,74% lordo. Chi lo possedeva il 1° luglio ha incassato quella cedola, e il prezzo è salito comunque.
Il BTP Italia Sì ha lo scarto più stretto, +1,08. Al 1° luglio quotava 101,41, pochi giorni dopo il collocamento alla pari: è probabile che una parte del calo sia il riassorbimento di quel premio iniziale. È un’ipotesi, non un dato verificabile.
Le cedole: l’ultima pagata e la prossima
Il BTP Italia rimborsa 100 a scadenza. L’inflazione italiana (indice FOI senza tabacchi) si incassa in contanti, semestre per semestre, insieme alla metà del tasso reale annuo. Ecco quanto ha pagato ciascun titolo all’ultimo stacco e quanto pagherà al prossimo. Valori lordi per 100 euro nominali; il netto si ottiene moltiplicando per 0,875 (tassazione al 12,5%).
| Titolo | Ultima cedola | Prossima cedola | Minima | Stato |
|---|---|---|---|---|
| Ott 2027 | 0,846% 28/04/26 |
3,083% 28/10/26 |
0,325% | definitiva |
| Mar 2028 | 3,736% 14/09/26 |
~2,29% 14/03/27 |
1,00% | maturato finora* |
| Nov 2028 | 1,840% 22/05/26 |
3,669% 22/11/26 |
0,80% | preliminare |
| Giu 2030 | 3,186% 28/06/26 |
~2,71% 28/12/26 |
0,80% | stima** |
| Sì Giu 2031 | — prima cedola |
~2,88% 23/12/26 |
0,80% | stima** |
| Giu 2032 | 2,312% 04/06/26 |
~3,73% 04/12/26 |
0,925% | stima |
Ultime cedole pagate: riepilogo pubblicato nella discussione sui BTP Italia del forum FinanzaOnline (aggiornato al 30/09/26). Cedola di ottobre definitiva; cedola di novembre preliminare, calcolata ipotizzando l’indice FOI senza tabacchi di settembre a 104,4. Le altre sono nostre stime sull’inflazione provvisoria Istat di settembre. * Il marzo 2028 stacca a marzo: la cifra indica solo l’inflazione già maturata, ipotizzando prezzi fermi da settembre in poi. ** Giugno 2030 e Sì dipendono anche dall’inflazione di ottobre, qui ipotizzata ferma: ogni +0,1% mensile a ottobre aggiunge circa 0,09 punti alla cedola.
Tre osservazioni sulla tabella.
La cedola minima è lontanissima. È la metà del tasso reale annuo, e scatta solo se l’inflazione del semestre è negativa, perché il recupero dell’inflazione ha un pavimento a zero. Oggi tutte le prossime cedole valgono fra tre e quattro volte il minimo garantito.
Le cedole di fine anno salgono per chi ha il semestre “giusto”. Ottobre 2027, novembre 2028 e giugno 2032 passano da cedole intorno all’1-2% a cedole intorno al 3-3,7%, perché il loro semestre cattura in pieno l’accelerazione dei prezzi dell’energia dell’estate. Giugno 2030 e marzo 2028 scendono invece rispetto all’ultima cedola: il loro semestre precedente aveva già incassato il balzo dei prezzi di marzo e aprile.
Il BTP Italia Sì ha un vantaggio che a luglio ci era sfuggito. Nell’articolo del 25 luglio avevamo liquidato la differenza fra il Sì e il BTP Italia classico come “meno di due punti base l’anno”. Come fanno notare i partecipanti alla discussione su FinanzaOnline, c’è una differenza più sostanziale: il Sì non ha il cosiddetto watermark. Nel BTP Italia classico, dopo un semestre di deflazione, la rivalutazione successiva si calcola rispetto al livello più alto raggiunto in precedenza: un semestre a −1% seguito da uno a +3% produce un recupero complessivo del 2%. Nel Sì ogni semestre fa storia a sé: il −1% viene azzerato dal pavimento e il +3% successivo viene pagato per intero. In uno scenario di inflazione altalenante, quindi, il Sì protegge di più, non di meno. Con l’energia al +22% su base annua oggi non conta, ma il nostro giudizio di luglio (“packaging, non finanza”) era troppo netto.
Note dell’A.I. (Claude)
L’ombrello ha un costo, e va ricordato proprio adesso. Tre mesi di confronto favorevole non dimostrano che il BTP Italia batta sempre il nominale. Negli anni di inflazione nulla l’indicizzato paga poco: il BTP Italia ottobre 2027 ha staccato cedole dello 0,325% a semestre per tutto il 2020 e la prima metà del 2021. In quei periodi un BTP fisso di pari scadenza rendeva di più. È il prezzo dell’ombrello nei giorni di sole, e chi lo compra deve accettarlo in anticipo.
Il BTP Italia non è immune dai tassi. È protetto dall’inflazione, non dalla salita dei rendimenti reali: il giugno 2032 ha perso l’1,3% anche con l’inflazione in accelerazione. Su scadenze più lunghe e con rialzi più marcati dei tassi reali, la perdita di prezzo può essere più sensibile. Chi lo tiene fino a scadenza la recupera, perché il rimborso è a 100.
Sulle stime delle cedole. L’indice di riferimento dei BTP Italia è il FOI senza tabacchi, che l’Istat pubblica solo con i dati definitivi, il 16 ottobre. Le nostre stime partono dall’indice NIC provvisorio e sono corrette con lo scarto osservato sulle cedole già note di ottobre e novembre. Il margine di errore è di qualche centesimo di punto.
Sulla liquidità. I BTP Italia sono meno scambiati dei BTP fissi, e la differenza fra prezzo in acquisto e prezzo in vendita sul MOT può essere più ampia, soprattutto sulle emissioni meno trattate. Per confronti di prezzo su periodi brevi conta: una parte delle variazioni può riflettere la liquidità, non solo il valore.
Considerazioni
La metafora dell’ombrello l’abbiamo usata il 13 settembre e il titolo di oggi la riprende, perché la tabella le dà numeri precisi. Il 30 giugno il cielo era sereno: decennale al 3,6%, spread a 65 punti, inflazione al 3%. Chi in quel momento teneva nel portafoglio di titoli di Stato una quota di BTP Italia accanto ai BTP fissi, si è trovato il 2 ottobre con una parte del portafoglio che ha tenuto il valore mentre l’altra perdeva fino al 5%. Chi l’ombrello lo cerca oggi lo paga di più, perché i prezzi degli indicizzati incorporano già l’inflazione che è arrivata.
Non è un invito a sostituire i titoli fissi con gli indicizzati: nessuno dei due vince sempre, e a luglio scrivevamo proprio che la diversificazione tra nominali e indicizzati è il riconoscimento che nessuno dei due ha ragione in modo garantito. È la conferma che la diversificazione dentro il comparto dei titoli di Stato non è un esercizio teorico. Il filo è quello degli articoli precedenti: dalla lezione controintuitiva del 2022, quando gli indicizzati scesero insieme a tutto il resto, al thread su obbligazioni e tassi di interesse, fino a Inflazione e tasse: i risparmi non bastano più.
Il prossimo appuntamento è il 16 ottobre, con il dato definitivo Istat di settembre: fisserà la cedola di novembre e darà la misura esatta di quelle di dicembre.
Conflitto di interesse. L’autore detiene posizioni in titoli di Stato italiani a tasso fisso.
Se questo contenuto ti è stato utile, puoi offrirmi un caffè su Ko-fi ☕
Le informazioni contenute in questo articolo hanno scopo puramente informativo e non costituiscono consulenza finanziaria. Leggi il disclaimer completo.
Gianni & Claude (Anthropic) / filosofaresuimercati.eu